포스코DX 주가 전망: 매출만 2022년 1분기로 돌아왔다
2022년 3월 31일 포스코DX 주가는 6,200원이었다. 2026년 9월 28일 종가는 20,200원이고, 두 값의 배수는 3.2581배다. 그런데 이 회사가 그 두 구간에 석 달 동안 판 금액은 2,328억 7,700만 원과 2,325억 8,000만 원이다. 0.1275% 차이다.
매출이 4년 반 전 크기로 되돌아온 회사의 주가가 3배 넘게 올라 있다면 설명은 이익 쪽에 있어야 한다. 나는 그 쪽을 먼저 맞춰 봤다. 석 달 영업이익은 179억 6,500만 원에서 98억 6,000만 원으로 45.1155% 줄어 있었다. 되돌아온 항목은 매출 하나였고, 내가 같이 센 나머지 여섯 항목은 전부 다른 자리에 있었다. 이 글은 그 하나와 여섯을 나란히 놓고 「되돌아왔다」는 말이 어디까지 걸치는지 세어 본 기록이다.
스탠스: 관망. 시가총액은 3조 711억 원으로 KOSPI 942종목 가운데 131위이고, 7대 지표 체크리스트는 4/7(57점)이다. 미달 항목은 ROE 9.5%, PER 58.97배, PBR 5.38배 세 가지다. 나는 2026년 11월 14일 3분기보고서까지 기다린다.
목차
포스코DX 주가와 이 회사가 청구서를 보내는 곳
포스코DX(022100)는 공장에 기계와 소프트웨어를 넣는 회사다. 제철소의 고위험 공정을 사람 손에서 떼어내는 자동화 설비, 이차전지 소재 공장의 무인 반송, 그룹사 업무 시스템, 그리고 회사가 「AI 워크포스」라고 부르는 사무 자동화가 매출을 만든다. KOSPI 상장사이고, 지표 화면의 업종 문자열은 「IT서비스」다. 치킨스탁 화면도 같은 문자열을 적었다.
회사가 2026년 7월 30일 2분기 실적을 내면서 고객 구성을 함께 밝혔다. 포스코 64%, 그룹사 27%, 포스코퓨처엠 7%, 그룹 밖 고객 3%다. 나는 이 구성을 이 글의 논지로 쓰지 않는다. 그룹 안에서 매출을 만드는 회사의 내부거래 비중은 이미 여러 번 다뤄진 이야기이고, 내가 이번에 보려는 것은 그 매출의 크기가 어디까지 되돌아왔는지다. 다만 구성을 알아 두면 뒤에 나오는 수주잔고의 성격이 보인다. 이 회사의 일감은 대부분 그룹의 설비 투자 계획에서 나온다.
연간으로 네 해를 먼저 늘어놓는다. 아래 표는 전부 DART 연결 기준이고, 단위는 백만 원이다.
| 회계연도 | 매출 | 영업이익 | 영업이익률 | 자본총계 | 부채총계 |
|---|---|---|---|---|---|
| 2022 | 1,152,680 | 64,668 | 5.6100% | 413,992 | 437,601 |
| 2023 | 1,485,875 | 110,563 | 7.4409% | 461,449 | 428,357 |
| 2024 | 1,473,290 | 108,991 | 7.3978% | 525,897 | 366,555 |
| 2025 | 1,075,175 | 60,388 | 5.6166% | 572,559 | 261,831 |
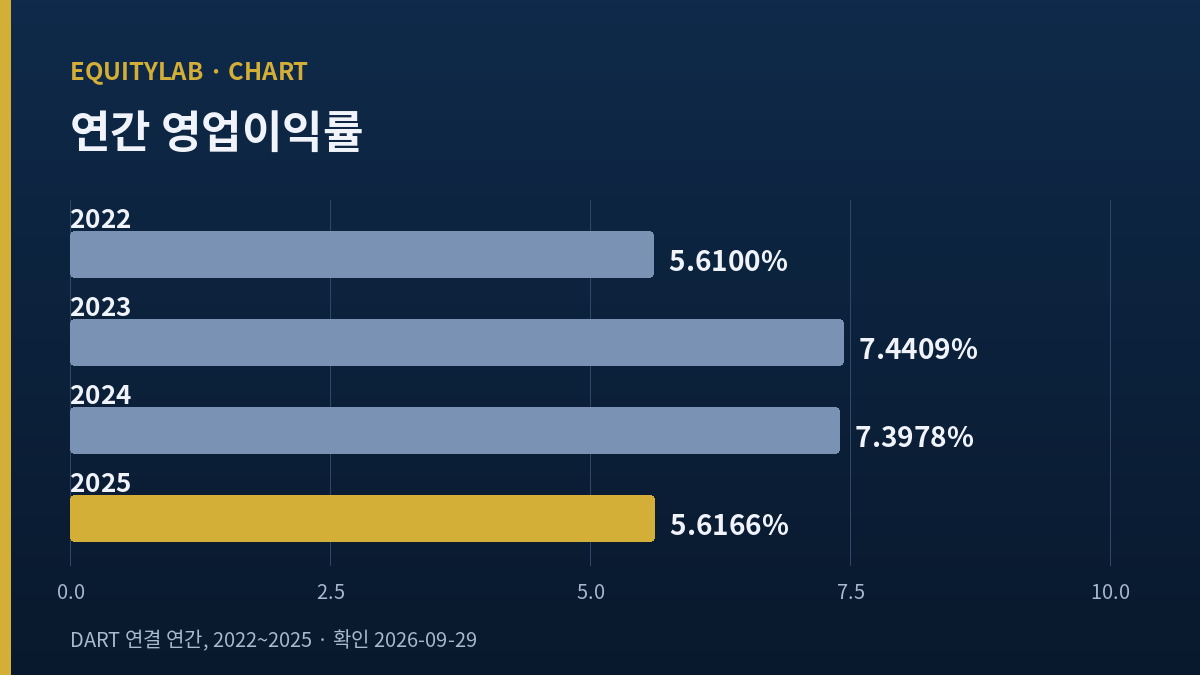
2025년 매출은 2024년보다 27.0222% 적고, 영업이익은 44.5936% 적다. 이 회사는 2023년과 2024년에 1조 4,700억 원대 매출을 두 해 연속 냈고 2025년에 1조 751억 원으로 내려왔다. 감소폭이 큰 쪽은 이익이다.
열여덟 구간 가운데 가장 작은 매출과 두 번째로 작은 매출은 17분기 떨어져 있다
DART 분기보고서의 매출은 그해 1월 1일부터 쌓아 올린 값이다. 그래서 석 달 몫을 보려면 앞 구간을 빼야 한다. 도구가 그 계산을 미리 해 둔 항목이 있어서 나는 그것을 쓰고, 2026년 4~6월은 회사 발표로 따로 맞춰 봤다.
내가 빼서 만든 값이 회사 발표와 맞은 자리
2026년 상반기 매출 4,740억 9,000만 원에서 1~3월 2,415억 1,000만 원을 빼면 2,325억 8,000만 원이다. 회사는 7월 30일에 2분기 매출을 2,325억 8,100만 원, 영업이익을 98억 6,100만 원, 순이익을 118억 1,600만 원이라고 발표했다. 내 값과 100만 원 차이가 나는 것은 DART 표가 백만 원 단위에서 끊기기 때문이고, 영업이익과 순이익은 100만 원 자리까지 같다. 한국경제신문이 5월 4일에 적은 1분기 매출 2,415억 원과 영업이익 36억 5,800만 원도 같은 값이다. 즉 이 글이 딛는 석 달 값은 도구 안에서만 성립하는 숫자가 아니다.
그 방식으로 열여덟 구간을 늘어놓고 매출이 작은 순서로 세우면 이렇게 나온다. 단위는 백만 원이다.
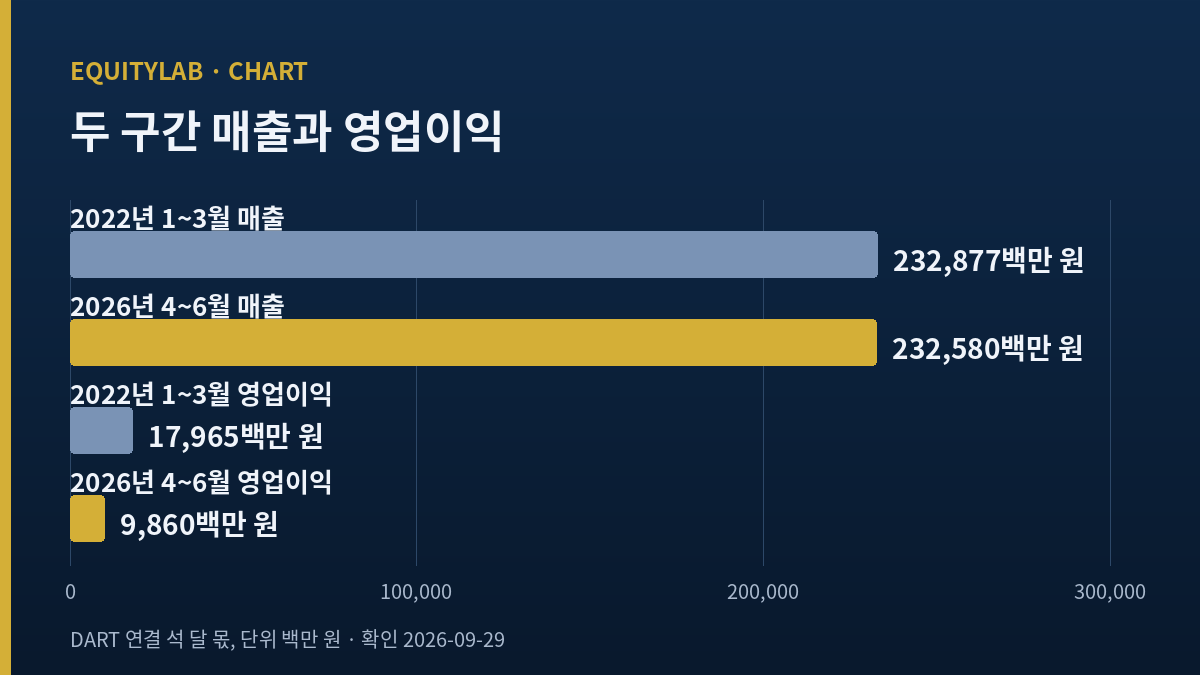
2026년 4~6월 232,580이 가장 작고, 2022년 1~3월 232,877이 두 번째다. 그다음은 2022년 4~6월 238,096, 2022년 7~9월 239,483, 2026년 1~3월 241,510, 2025년 7~9월 244,723 순이다. 가장 큰 구간은 2022년 10~12월 442,224이고 그 바로 아래가 2024년 1~3월 440,116이다. 가장 작은 값과 가장 큰 값의 배수는 1.9014배다.
「같다」고 쓰지 않고 0.1275% 작다고 쓴 이유
두 값의 차이는 2억 9,700만 원이다. 1억 원 자리까지 같으니 「같다」고 쓰고 싶은 유혹이 있는데 나는 쓰지 않는다. 지난 편에서 한 회사의 두 회계연도 부채총계가 백만 원 자리까지 똑같이 올라 있는 것을 만났고, 그때 나는 어느 해가 이상한지 가려내지 못했다. 그 경험에서 절차를 하나 만들어 뒀다. 두 값이 거의 같아 보일 때는 (1) 차이를 금액과 퍼센트로 둘 다 적고 (2) 각 값이 어디서 왔는지 적고 (3) 「같다」와 「거의 같다」 가운데 어느 서술어를 쓸 수 있는지 그 자리에서 정한다. 이번 두 값은 차이가 0이 아니므로 「0.1275% 작다」로 적는다. 그리고 이 차이는 뒤에 나오는 어떤 비교에서도 결론을 뒤집지 않는다.
포스코DX 주가 아래에서 같은 크기로 되돌아온 항목은 하나였다
이제 그 두 구간을 항목별로 나란히 놓는다. 유량 항목은 석 달 몫이고, 저량 항목은 각 구간 마지막 날 잔액이다. 단위는 백만 원이다.
| 항목 | 2022년 1~3월 | 2026년 4~6월 | 변화 |
|---|---|---|---|
| 매출 | 232,877 | 232,580 | -0.1275% |
| 영업이익 | 17,965 | 9,860 | -45.1155% |
| 영업이익률 | 7.7144% | 4.2394% | -3.4750%포인트 |
| 순이익 | 15,195 | 11,816 | -22.2376% |
| 자산총계 | 635,868 | 822,856 | +29.4067% |
| 자본총계 | 361,572 | 567,079 | +56.8371% |
| 재고자산 | 2,780 | 11,576 | +316.4029% |
일곱 항목 가운데 변화가 1% 안쪽인 것은 매출 하나다. 나머지 여섯은 22%에서 316% 사이로 움직였고 방향도 갈린다. 이익 항목 셋은 내려가고 재무상태 항목 셋은 올라갔다.
부채총계는 이 표에 넣지 않았다. 2,742억 9,600만 원에서 2,557억 7,600만 원으로 6.7518% 줄었는데, 표 본문을 일곱 항목으로 묶어 두고 싶었고 부채는 다음 절에서 자본과 함께 다루는 편이 읽기 쉬웠다. 빼고 세어도 「되돌아온 항목 하나」라는 답은 바뀌지 않는다. 부채도 6.75% 줄어 같은 크기가 아니기 때문이다.
줄어든 것은 빚이고 늘어난 것은 자본이었다
17분기 사이에 이 회사가 한 일을 재무상태표로 읽으면 이렇다. 부채비율이 75.86%에서 45.10%로 30.76%포인트 내려왔고, 자본총계는 3,615억 7,200만 원에서 5,670억 7,900만 원으로 56.8371% 늘었다. 자산총계는 6,358억 6,800만 원에서 8,228억 5,600만 원으로 29.4067% 늘었다. 석 달 이자비용은 9억 3,100만 원에서 3억 100만 원으로 67.6692% 줄었다. 이자를 덜 내는 회사가 됐고, 그 변화는 매출에 기록되지 않는다.
같은 그룹 안에서 이 회사가 설비를 넣어 주는 포스코퓨처엠도 2022년 기록을 오래 넘지 못하고 있다. 발주하는 쪽과 받는 쪽이 같은 구간에 멈춰 있다는 뜻이고, 이 회사의 매출이 그룹 설비 투자에 얹혀 있다는 사실이 그 자리에서 보인다.
재고자산이 27억 8,000만 원에서 115억 7,600만 원으로 늘어난 것은 크기 자체가 작아서 그대로 읽으면 과장된다. 2026년 4~6월 재고자산은 그 구간 매출의 4.98%이고, 도구가 계산한 재고일수는 4.5일이다. 2022년 1~3월은 1.1일이었다. 사흘 남짓 늘어난 것이므로 나는 이 항목을 「되돌아오지 않은 여섯」 안에 세기는 하되 그 이상으로 쓰지 않는다.
포스코DX 주가의 영업이익률은 7.71%에서 4.24%로 내려왔다
이 회사의 석 달 영업이익률은 2022년 1~3월 7.7144%였고 2026년 4~6월 4.2394%다. 열여덟 구간 가운데 영업손실이 난 구간이 한 번 있다. 2025년 10~12월 석 달인데, 매출 2,608억 1,500만 원에 영업손실 12억 1,700만 원이다. 이 값은 연간에서 3분기까지 쌓인 값을 뺀 것이라 회사가 그 모습으로 발표한 숫자는 아니고, 도구도 출처를 「계산값」으로 적어 둔다.
이익률이 내려간 자리에 남은 것
연간으로 보면 2026년 상반기 영업이익률은 2.8514%다. 2025년 연간 5.6166%의 절반이다. 상반기 매출은 4,740억 9,000만 원으로 지난해 상반기보다 16.8% 적고, 상반기 영업이익 135억 1,800만 원(회사 발표 135억 1,900만 원)은 66.2% 적다. 매출이 16.8% 줄었는데 이익이 66.2% 줄었다는 것은 줄어든 매출이 이익을 많이 남기던 일감이었다는 뜻이거나, 매출이 줄어도 그대로 나가는 비용이 크다는 뜻이다. 회사는 2분기 영업이익이 1분기의 2.6956배가 된 것을 두고 「수익성이 일부 회복되는 모습」이라고 적었다.
같은 업종에서 상반기 실적이 연간 추정을 하반기로 떠넘기는 구조는 LG CNS 편에서도 다뤘고, 현금을 두껍게 쌓아 둔 삼성SDS 쪽에서 내가 관문으로 본 항목은 이익률보다 자본 배분이었다. 세 회사는 같은 업종 문자열을 쓰지만 이익률이 어디서 흔들리는지가 다르다. 포스코DX는 설비를 지어 넘기는 일감의 비중이 커서 그 일감이 준공될 때 매출과 이익이 함께 빠진다.
수주잔고 9,600억이 하반기에 요구하는 것은 영업이익 1.99배다
회사는 6월 말 수주잔고를 9,600억 원으로 밝혔다. 2분기 신규 수주는 2,304억 원으로 지난해 같은 구간보다 32.8% 많고, 별도 기준 신규 수주는 38% 늘었다. 신규 수주에 들어간 일감으로 회사가 든 것은 피지컬 AI 기반 제철 공정 크레인 자동안전 솔루션, 양극재 5단계 수배전반, 그룹사 데이터·AI 플랫폼, 차세대 엔터프라이즈포털이다. 회사는 3년 안에 수주와 매출을 약 30% 늘리겠다는 목표를 함께 적었다.
그룹 밖 고객에게 금액이 찍힌 계약을 받아 오는 일이 얼마나 드문지는 같은 그룹 구조를 가진 현대오토에버 편에서 이미 봤다. 이 회사의 수주잔고도 그룹 투자계획의 함수이고, 그래서 나는 9,600억 원이라는 크기보다 그 일감이 매출로 바뀌는 속도를 본다.
셀사이드 추정이 요구하는 하반기
이 종목을 2026년에 실명으로 다룬 셀사이드는 내가 찾은 범위에서 한 곳이다. 신한투자증권 박광래 연구위원이 8월 27일에 투자의견 매수와 27,000원을 제시했고, 2026년 매출 9,993억 원과 영업이익 404억 원, 2027년 매출 1조 1,930억 원과 영업이익 735억 원을 적었다. 6월 말 수주잔고는 9,567억 원으로 10~11개월치 매출에 해당한다고 봤고, 상반기 신규 수주 4,975억 원과 자동화 부문 3,242억 원을 근거로 들었다. 포스코그룹의 16조 7,000억 원 미래성장 투자계획도 함께 인용했다.
그 추정치를 상반기 실적에서 빼 보면 하반기에 무엇이 필요한지 나온다. 매출은 5,252억 1,000만 원으로 상반기의 1.1078배, 영업이익은 268억 8,200만 원으로 상반기의 1.9886배다. 하반기 영업이익률은 5.1183%가 되어야 한다. 상반기가 2.8514%였으므로 이익률이 1.7951배가 되는 셈이다. 매출은 11% 더 필요하고 이익은 99% 더 필요하다. 이 비대칭이 이 종목의 하반기를 가른다. 참고로 그 추정치조차 2025년 실적보다 낮다. 매출은 7.0570%, 영업이익은 33.0993% 적다.
포스코DX 주가를 나누는 주당순자산이 세 화면에서 세 구간을 가리킨다
여기서 화면 값을 그대로 쓰지 않은 이유를 적어 둔다. 상장주식수는 152,034,653주다. 20,200원을 곱하면 3,071,099,990,600원이고, 지표 화면의 시가총액 3조 711억 원이 그 값에서만 닫힌다. 그래서 종가는 20,200원으로 채택했다. 확정 시계열의 9월 28일 종가는 20,150원으로 적혀 나오고, 치킨스탁 화면은 20,200원에 전일 대비 210원 상승이라고 적었다. 210원을 빼면 전일이 19,990원인데 시계열의 직전 거래일 9월 23일 종가는 20,050원이다. 세 값 가운데 시가총액과 닫히는 것은 하나뿐이었다.
세 화면의 주당순자산이 가리키는 세 구간
주당순자산은 더 갈린다. 지표 화면은 3,752원, 치킨스탁은 3,746원, 내가 2026년 6월 30일 지배주주지분 5,640억 6,400만 원을 주식수로 나눈 값은 3,710.10원이다. 세 값의 위쪽을 각각 맞춰 보면 이렇게 나뉜다. 3,752원은 2025년 9월 30일 지배주주지분 5,704억 6,300만 원이고, 3,746원은 2025년 12월 31일 5,695억 8,700만 원이다. 즉 한 화면은 아홉 달, 다른 화면은 여섯 달 앞 시점을 쓴다.
이 회사는 지배주주지분이 2025년 9월 말을 꼭지로 조금씩 줄고 있다. 그래서 낡은 값을 쓰면 주당순자산이 커지고 PBR이 작아진다. 화면 PBR은 5.38배와 5.34배인데 내가 6월 30일 기준으로 다시 센 값은 5.4446배다. 앞선 두 종목에서는 자본이 늘고 있어서 낡은 값이 PBR을 크게 만들었는데, 이번에는 방향이 반대다. 낡은 값이 주주에게 유리한 쪽으로 기울어 있다.
PER은 더 크게 갈린다. 화면은 58.97배라고 적고 근거를 「최근 4개 분기」라고 표시한다. 그 배수를 되짚으면 주당이익 342.55원이 나오고, 이 값은 2025년 한 해 지배주주 순이익 520억 8,100만 원을 주식수로 나눈 것이다. 실제로 최근 네 구간의 석 달 지배주주 순이익을 더하면 174억 4,000만 원, 손실 11억 1,600만 원, 39억 4,700만 원, 117억 3,100만 원으로 합계 320억 200만 원이고, 주당 210.4915원이다. 20,200원을 그 값으로 나누면 95.9659배다. 라벨은 최근 4개 분기인데 값은 지난 회계연도 한 해였다.
치킨스탁 화면은 자기 안에서도 닫히지 않는다. 주당이익 326원과 종가 20,200원으로 배수를 만들면 61.9632배인데 화면의 PER은 61.27배다. 주당순자산 3,746원으로 만들면 5.3924배인데 화면의 PBR은 5.34배다. 주당이익 326원이 함축하는 순이익 495억 6,300만 원은 내가 이 회사의 어느 구간에서도 찾지 못했다. 그래서 그 화면의 배수와 주당이익, ROE는 이 글에서 쓰지 않는다.
포스코DX 주가에 대한 반론은 낸 사람이 셋이다
내가 틀리는 길을 반론을 낸 주체별로 묶었다. 같은 반론이라도 누가 냈는지에 따라 내가 확인할 수 있는 것이 다르기 때문이다.
회사가 낸 반론
회사는 수주잔고 9,600억 원과 2분기 신규 수주 32.8% 증가를 들어 하반기 매출 확대를 예상했다. 3년 안에 수주와 매출을 30% 늘린다는 목표도 적었다. 이 반론이 맞으면 내가 센 「매출만 되돌아왔다」는 문장은 통과 구간의 사진이 되고, 2027년 매출은 2023~2024년 수준으로 올라간다. 내가 지금 맞춰 볼 수 있는 항목은 목표 쪽에 없다. 잔고가 매출로 바뀌는 속도 쪽에 있고, 그것은 분기보고서 매출 한 항목으로 나온다.
셀사이드가 낸 반론
신한투자증권은 2027년에 이익 레버리지가 난다고 봤다. 매출 1조 1,930억 원에 영업이익 735억 원이면 영업이익률 6.1610%다. 2023년 7.4409%와 2025년 5.6166% 사이다. 이 반론이 맞으면 이익률 하락은 일감 구성이 바뀌는 사이의 골이 된다. 다만 이 추정은 실명 한 곳이다. 나는 2026년 발간 실명 리서치를 더 찾으려고 발간 시점 제약을 풀고 매체를 통신사와 업계지까지 넓혀 봤지만 한 곳을 넘기지 못했다. 이 종목에는 커버리지 공백이 있다.
숫자가 스스로 내는 반론
2026년 4~6월 영업이익 98억 6,000만 원은 1~3월 36억 5,800만 원의 2.6956배다. 방향은 이미 바뀌어 있다. 그리고 부채비율 45.10%와 이자비용 3억 100만 원은 이 회사가 나쁜 구간을 버티는 데 드는 비용이 4년 전보다 훨씬 적다는 뜻이다. 자본총계가 56.8371% 늘어난 것도 같은 이야기다. 이 반론은 출처가 나 자신이라서 확인할 사람이 없다. 그래서 가장 조심해서 읽는다.
포스코DX 주가에서 내가 2026년 11월 14일에 확인할 것 셋
3분기보고서 법정 제출기한은 2026년 11월 14일이다. 그날 이후 내가 볼 항목은 셋이다.
첫째는 7~9월 석 달 매출이다. 상반기 4,740억 9,000만 원 위에 쌓인 값에서 상반기를 빼면 나온다. 이 값이 2,325억 8,000만 원보다 크면 매출의 밑면이 4~6월이었다는 뜻이고, 작으면 열여덟 구간의 가장 작은 자리가 바뀐다.
둘째는 7~9월 석 달 영업이익이다. 신한투자증권 추정을 채우려면 하반기 두 구간 합이 268억 8,200만 원이어야 하므로, 7~9월 한 구간이 134억 4,100만 원 근처에 오는지를 본다. 상반기 전체가 135억 1,800만 원이었으니 한 구간이 반년을 따라잡아야 한다.
셋째는 지배주주지분이다. 2025년 9월 말 5,704억 6,300만 원에서 2026년 6월 말 5,640억 6,400만 원까지 줄어 있다. 이 흐름이 이어지면 낡은 값을 쓰는 화면들의 PBR은 계속 실제보다 작게 나온다.
내가 모으고 쓰지 않은 숫자들
250거래일 최고가 45,600원과 최저가 16,510원은 화면이 적은 값이고 나는 250거래일을 다시 세지 않았다. 그래서 낙폭을 본문 논지에 쓰지 않았다. 1개월·3개월·6개월·12개월 변화율과 20일·60일·120일 이동평균도 쓰지 않았다. 시계열에 9월 29일 장중 행이 섞여 있고 그 행의 시장 표시가 비어 있어서, 변화율 계열을 통째로 뺀다는 규칙을 그대로 적용했다.
주당배당금 125원과 배당수익률 0.6188%, 배당성향 36.49%는 계산해 두고 쓰지 않았다. 지표 화면이 「7년 연속 증가」라고 적는데 같은 화면의 1년 증가율은 0.0%이고 DART 배당 이력은 2024년과 2025년이 둘 다 125원이다. 화면 안에서 어긋나는 항목이라 본문에 넣지 않고 따로 적어 둔다. 영업활동현금흐름과 설비투자도 뺐다. 2022년 3월 31일 종가 6,200원은 시계열의 가격 기준 표시가 비어 있는 행이고, 이 회사는 액면분할·병합 기록이 없어 그대로 썼다. 원화를 달러로 바꾼 값은 이 글에 없다.
비교 상대를 바꿔 넣으면 무엇이 살아남나
이 글의 답은 「되돌아온 항목 하나」였다. 그 답은 내가 2022년 1~3월을 비교 상대로 고른 데서 나온다. 그 자리를 바꿔 넣어 보면 어느 문장이 살아남는지가 갈린다.
2022년 4~6월 2,380억 9,600만 원을 상대로 놓으면 매출 차이가 2.3163%로 벌어진다. 그러면 「매출이 되돌아왔다」는 문장 자체를 쓸 수 없고, 이 글은 그냥 매출이 줄었다는 이야기가 된다. 답은 하나에서 0으로 내려간다.
비교 단위를 연간으로 바꾸면 반대로 움직인다. 2022년 연간 영업이익률은 5.6100%이고 2025년은 5.6166%다. 0.0066%포인트 차이다. 연간 매출은 1조 1,526억 8,000만 원에서 1조 751억 7,500만 원으로 6.7239% 줄었으니 매출은 되돌아오지 않았고 이익률이 되돌아왔다. 답은 하나인데 그 하나가 매출에서 이익률로 바뀐다.
그러니까 살아남는 문장은 「이 회사에서 되돌아온 항목은 어느 비교에서도 한 개를 넘지 않는다」는 것이고, 죽는 문장은 「되돌아온 것이 매출이다」는 것이다. 구간을 고르는 사람이 무엇이 회복됐는지를 고르게 된다. 11월 14일에 7~9월 값이 들어오면 나는 이 표를 세 번째 상대로 다시 세울 것이고, 그때 답이 여전히 한 개를 넘지 않는지부터 본다.
출처
수치 출처는 DART 연결 재무제표(키움 경유, 최신 분기 2026년 2분기, 접수번호 20260814000366), 지표 화면은 키움 데이터 2026년 9월 28일 종가 기준이다. 회사 실적 발표는 ZDNet Korea 2026년 7월 30일과 뉴데일리경제 같은 날 보도를 썼고, 셀사이드 추정은 이투데이 2026년 8월 27일, 1분기 값 대조는 한국경제신문 2026년 5월 4일, 종가·배수 대조는 치킨스탁 종목 화면을 썼다.
함께 보면 좋은 글