iM금융지주 실적: 조달금리 변화 폭이 한 해 이익보다 컸다
은행 지주의 손익계산서에서 가장 큰 숫자는 무엇일까. 나는 오래 그것이 회사가 벌어들인 항목에 있다고 생각했고, 그래서 iM금융지주 주가를 열었을 때도 이익 줄부터 찾았다. 그런데 이번에는 순서를 바꿔 봤다. 회사가 내준 돈부터 세어 보면 무엇이 보일까.
2025년에 이 회사가 이자로 내준 돈은 2조 1,485억 3,600만 원이다. 같은 해 주주 몫으로 남은 이익은 4,439억 300만 원이다. 내보낸 돈이 남은 돈의 4.8401배다. 나는 이 두 금액을 나란히 놓은 뒤 한 시간쯤 다른 항목을 보지 못했다.
목차
나는 iM금융지주 주가에서 회사가 내준 돈부터 세었다
먼저 회사를 적어 둔다. iM금융지주는 종목코드 139130으로 유가증권시장에 있고, 조회 도구가 이 종목에 붙여 둔 업종 문자열은 「은행」이다. 2016년까지는 DGB금융지주로 불렸고 대구은행을 자회사로 두었다. 지금은 iM뱅크가 주력이고 그 아래 iM증권, iM캐피탈, iM라이프가 붙어 있다.
2026년 9월 23일 종가는 17,910원이다. 직전 거래일 18,000원에서 90원, 0.5000% 내려온 값이다. 이 날짜를 쓰는 이유는 단순하다. 9월 24일과 25일이 추석 휴장이었고 26일은 토요일이라, 내가 글을 쓰는 시점에서 마지막으로 체결이 있었던 날이 23일이다. 상장주식수는 158,364,042주이고, 이 둘을 곱하면 2조 8,362억 9,999만 2,220원이 나온다. 조회 도구의 시가총액은 2조 8,363억 원이다. 곱셈이 닫힌다.
이제 이자비용이다. 금융감독원 전자공시의 연결재무제표에서 이자비용 줄만 뽑으면 2023년 2조 3,917억 6,000만 원, 2024년 2조 4,888억 8,900만 원, 2025년 2조 1,485억 3,600만 원이다. 2026년은 상반기까지 1조 650억 7,900만 원이다.
이 세 해를 더하면 7조 291억 8,500만 원이다. 같은 세 해의 지배주주 순이익은 3,878억 3,800만 원, 2,148억 7,600만 원, 4,439억 300만 원이고 합은 1조 466억 1,700만 원이다. 7,029,185를 1,046,617로 나누면 6.7161이다. 세 해 동안 이 회사는 주주에게 남긴 돈의 여섯 배 하고도 조금 더 되는 금액을 이자로 내보냈다.
은행에서는 그게 당연하다고 말할 수 있다. 예금은 빚이고 빚에는 이자가 붙는다. 맞는 말이다. 그런데 당연하다는 이유로 세어 보지 않으면, 그 당연한 줄이 얼마나 크고 얼마나 흔들리는지도 모르고 지나간다. 나는 그걸 재 보고 싶었다.
이자로 나간 돈을 빚의 크기로 나누면 네 시점이 남는다
이자비용 자체는 회사가 커지면 같이 커진다. 그래서 크기만 보면 아무것도 알 수 없다. 나눠야 한다. 나눌 때 아래쪽에 놓을 것은 이자가 붙는 대상, 곧 부채 총계다.
| 기간 | 이자비용(백만원) | 기말 총부채(백만원) | 부담률 |
|---|---|---|---|
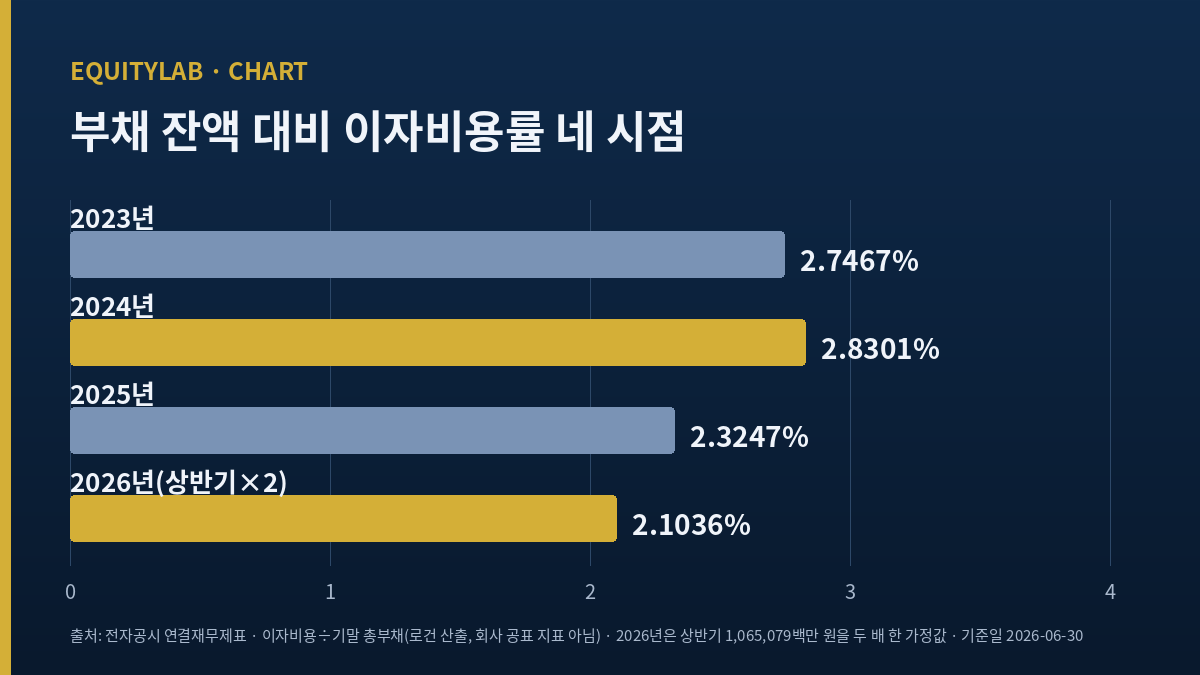
| 2023년 | 2,391,760 | 87,076,229 | 2.7467% |
| 2024년 | 2,488,889 | 87,942,881 | 2.8301% |
| 2025년 | 2,148,536 | 92,423,945 | 2.3247% |
| 2026년 상반기를 두 배 한 값 | 2,130,158 | 101,264,355 | 2.1036% |
이자비용과 총부채는 전자공시 연결재무제표 값이다. 부담률은 내가 나눈 결과이고 회사가 공표한 지표가 아니다. 2026년 줄의 이자비용은 상반기 1,065,079백만 원을 두 배 한 금액이며, 하반기가 상반기와 같다는 가정이 들어 있다.
네 수치가 2.7467에서 2.8301로 올랐다가 2.3247로, 다시 2.1036으로 내려온다. 가장 높았던 2024년과 지금 사이의 차이는 0.726558%포인트다. 2.830120에서 2.103562를 뺀 결과다.
이 표에서 내가 쓰지 않기로 한 자리
먼저 한계를 적는다. 나는 기말 잔액으로 나눴다. 은행이 자기 자료에서 쓰는 조달 비용은 평균 잔액 기준이고, 빚이 한 해 동안 꾸준히 늘어난 회사에서는 기말로 나눈 값이 평잔으로 나눈 값보다 작게 나온다. 2026년 6월 말 총부채는 2025년 말보다 8조 8,404억 1,000만 원 많다. 그러니까 내 2.1036%는 평잔 기준이었다면 조금 더 컸을 숫자다. 방향은 알지만 크기는 모른다.
그리고 조회 도구에는 이 회사의 「매출」 항목에 8조 410억 원이 적혀 있다. 나는 그 숫자를 이 글 어디에도 쓰지 않았다. 금융업에서 그 항목이 무엇을 담는지 도구가 밝히지 않고, 같은 도구의 이 계열 숫자가 직전 네 분기 합이 아니라 직전 회계연도 수치였던 사례를 나는 아홉 종목에서 봤다. 검증되지 않은 위쪽 숫자를 이자비용과 견주는 것보다는 비워 두는 편이 낫다.
0.7266퍼센트포인트가 iM금융지주 주가 아래 이익 한 해치보다 컸다
여기서부터가 이 글의 본론이다. 0.726558%포인트는 작아 보인다. 퍼센트도 아니고 퍼센트포인트이고, 소수점 아래 숫자다. 그런데 이 회사의 부채 총계는 2026년 6월 말 101조 2,643억 5,500만 원이다. 작은 비율에 큰 잔액을 곱하면 무슨 일이 일어나는지 보자.
0.726558%를 101,264,355백만 원에 곱하면 735,744.69백만 원이 나온다. 7,357억 4,469만 원이다. 이 금액을 2025년 지배주주 순이익 443,903백만 원으로 나누면 1.657445다.
문장으로 옮기면 이렇게 된다. 조달 부담률이 2024년 수준으로 되돌아가기만 해도, 지금 빚의 크기에서 한 해에 더 나갈 돈이 2025년 주주 몫 이익의 1.66배다. 거꾸로 읽으면 부담률이 2024년에서 지금까지 내려온 것만으로 이 회사는 한 해치 이익보다 큰 금액을 덜 내보내게 됐다.
나는 이 계산을 한 뒤에 JB금융지주의 자본금 항목을 뜯어봤던 9월을 다시 떠올렸다. 그때 나를 붙잡은 것은 움직이지 않는 숫자였다. 이번에는 반대다. 거의 움직이지 않는 것처럼 보이는 숫자, 소수점 셋째 자리에서 오가는 비율 하나가, 부채 총계라는 배율기를 통과하면서 이익 전체보다 커진다.
삼성카드에서 조달 단가를 셈해 봤을 때와 이번이 다른 점이 하나 있다. 그때 내 관심은 단가가 얼마나 움직였느냐였다. 이번에는 단가의 움직임 자체보다, 그 움직임을 부채 총계에 곱했을 때 나오는 금액이 이익의 몇 개어치냐가 관심이다. 같은 재료로 다른 것을 묻고 있다.
이것이 은행 지주를 볼 때 배수만으로는 잡히지 않는 부분이라고 나는 생각한다. 주가수익비율이 6이냐 8이냐는 이익이 정해진 다음의 이야기다. 그런데 이 회사에서 이익을 정하는 항목 하나는 소수점 셋째 자리에서 움직이고 있고, 그 자리의 움직임은 이익보다 크다.
이자수익 줄은 끝까지 열리지 않았다
여기서 막혔다. 나는 이자비용은 세 해치를 다 봤는데, 이자수익은 한 해치도 보지 못했다. 전자공시 계정 조회에서 이 회사의 연결 손익계산서를 부르면 매출액 자리가 비어 있고, 이자수익이라는 계정도 따로 잡히지 않는다. 내가 본 것은 이자비용 한 줄뿐이다.
그래서 이 회사에 대해 내가 말할 수 있는 것은 값이 아니라 하한이다. 순이익이 플러스이고 이자비용이 2조 1,485억 원이라면 이자수익은 적어도 그보다는 크다. 얼마나 큰지는 모른다. 나는 그 줄을 열지 못했다.
같은 일을 하는 회사의 손익계산서에는 그 줄이 있는지 궁금해서 한 곳을 열어 봤다. 미국 나스닥에 상장된 지역은행 지주회사 Old National Bancorp이다. 이 회사의 연간 손익계산서에는 Total Interest Income과 Total Interest Expense가 각각 한 줄씩 적혀 있다. 2025 회계연도 기준으로 앞의 줄이 3,270백만 달러, 뒤의 줄이 1,212백만 달러다.
여기서 내가 하려는 것은 두 회사를 견주는 일이 아니다. 회계연도도 통화도 규모도 다르고, 나는 이 글에 두 회사의 이익도 배수도 시가총액도 나란히 적지 않았다. 내가 확인하고 싶었던 것은 하나다. 내가 여기서 찾지 못한 줄이 원리상 없는 줄인지, 아니면 내가 접근한 경로에 없는 줄인지. 후자였다.
덧붙이면 이 피어를 확인하는 과정에서 같은 사이트의 두 페이지가 같은 회사의 2025년 순이익을 653.12백만 달러와 669.26백만 달러로 다르게 적고 있는 것을 봤다. 그래서 나는 이 회사에서 이자 두 줄만 가져왔고 순이익은 가져오지 않았다. BNK금융지주에서 두 은행의 방향이 갈리는 것을 봤을 때도 나는 같은 방식으로 움직였다. 한 출처 안에서 닫히지 않는 수치는 쓰지 않는다.
iM금융지주 주가의 주당 장부가가 둘인 이유는 소각 전 주식수에 있었다
배수를 적기 전에 걸린 것이 하나 있다. 조회 도구의 주당순자산은 38,725원이다. 그런데 나는 이 값을 재무제표의 어느 시점으로도 만들지 못했다.
지배기업 소유주지분은 2025년 9월 말 6조 2,270억 1,100만 원, 2025년 말 6조 2,201억 3,300만 원, 2026년 3월 말 6조 2,180억 8,300만 원, 2026년 6월 말 6조 3,711억 5,500만 원이다. 이 넷 가운데 어느 것을 158,364,042주로 나눠도 38,725는 나오지 않는다. 가장 가까운 2025년 말 지분으로 나누면 39,277원이다.
거꾸로 갔다. 6,220,133백만 원을 38,725로 나누면 160,623,189주가 나온다. 지금 주식수보다 2,259,147주 많다. 이 차이가 어디서 왔는지 찾다가 7월 27일 실적 보도로 갔다. 이 회사는 2026년 상반기에 399억 4,000만 원을 들여 보통주 226만 1,175주를 사들였고, 신탁계약 해지 뒤 한 달 안에 소각하기로 했다.
158,364,042에 2,261,175를 더하면 160,625,217주다. 2025년 말 지배주주지분을 이 주식수로 나누면 38,724.51원이고, 반올림하면 38,725원이다. 내가 만들지 못하던 숫자가 닫혔다.
그러니까 조회 도구의 주당순자산은 2025년 말 자본을 자사주 소각 전 주식수로 나눈 값으로 보인다. 다만 2,259,147과 2,261,175는 2,028주 어긋나고, 나는 그 둘이 같은 사건인지 확인하지 못했다. 그래서 이 문단은 「이렇게 하면 닫힌다」까지이고 「이것이 산식이다」는 아니다.
그래서 배수는 내가 만든 것만 적는다
2026년 6월 말 지배주주지분 6조 3,711억 5,500만 원을 지금 주식수 158,364,042주로 나누면 주당 40,231.07원이다. 종가 17,910원을 이 금액으로 나누면 주가순자산비율 0.4452배다. 조회 도구의 0.46배는 17,910을 38,725로 나눈 0.4625배다. 두 배수는 다르지만 둘 다 1배 아래라 「장부가보다 싸다」는 판정 자체는 뒤집히지 않는다.
주가수익비율도 내가 만들었다. 2025년 3분기부터 2026년 2분기까지 네 분기의 지배주주 순이익 단일분기 값을 더하면 4,302억 2,900만 원이고, 주식수로 나누면 주당 2,716.71원이고 종가로 나눈 배수는 6.5925배다. 조회 도구의 6.64배와 크게 다르지 않지만, 나는 내가 만든 쪽을 쓴다.
| 2026년 상반기 자회사 | 순이익(억원) | 연결 지배주주 순이익 2,955.81억 원 대비 비중 | 비고 |
|---|---|---|---|
| iM뱅크 | 2,457 | 83.1245% | 원화대출 60조 원 돌파 |
| iM증권 | 449 | 15.1904% | 별도 기준 |
| iM캐피탈 | 395 | 13.3627% | 영업자산 13.9% 성장 |
| iM라이프 | 182 | 6.1573% | 네 곳 가운데 유일하게 늘었다 |
2026년 7월 27일 실적 보도 기준이고 비중은 내가 나눈 결과다. 회사가 공표한 전년 동기 대비 방향은 iM뱅크가 4.2% 줄었고 iM라이프가 31.9% 늘었다는 두 건뿐이며, 전년 동기 금액 자체는 그 보도에 없어 내가 검산하지 못했다. 네 곳을 더하면 3,483억 원인데 연결 지배주주 순이익은 2,955억 8,100만 원이다. 527억 1,900만 원 작다. 지주 자체 손익과 연결 조정이 그 사이에 있을 텐데, 나는 그 내역을 열어 보지 못했다.
세 증권사와 내가 iM금융지주 주가에서 다른 자리를 보고 있다
이 종목을 실명으로 다룬 자료를 세 건 찾았다. 유안타증권이 7월 29일 목표가 26,000원을 냈고, 흥국증권 유준석 연구원이 7월 28일 25,000원을 냈으며, LS증권 전배승 연구원이 8월 4일 22,000원을 냈다. 세 곳의 근거는 대체로 비슷하다. 하반기 순이자마진 개선, 수도권과 우량 여신 확대, 주주환원율 상향이다. LS증권은 총주주환원율이 지난해 38.8%에서 올해 43.3%로 오를 것으로 봤고 주주환원 수익률을 8%로 적었다.
세 곳 모두 내가 이 글에서 다룬 자리를 직접 적지는 않았다. 순이자마진은 이자수익과 이자비용을 모두 반영한 뒤의 결과값이고, 나는 그 앞단의 한 줄만 따로 떼어 잔액에 곱했다. 같은 회사를 보면서 다른 자리를 짚고 있는 셈이다.
반대편을 적는다. 이번에는 반론을 나열하는 대신, 그 반론이 참일 때 내가 해야 할 행동을 같이 적었다.
반론 넷과 그것이 참일 때 내가 할 일
첫째, 이자비용이 줄어도 이자수익이 더 빨리 줄면 남는 것은 늘지 않는다. 금리가 내려가면 두 줄이 같이 내려간다. 내 계산은 아래 줄만 본 것이다. 이것이 참이면 내가 할 일은 하나다. 3분기 보고서에서 이자비용의 감소폭과 회사가 공표하는 순이자마진의 방향을 같이 보고, 둘이 어긋나면 이 글의 환산을 버린다.
둘째, 나는 기말 잔액으로 나눴고 회사는 평균 잔액으로 잰다. 빚이 반년에 8조 8,404억 원 늘어난 구간이라 이 차이는 작지 않을 수 있다. 이것이 참이면 내가 할 일은 회사 자료에서 평잔 기준 조달 비용률 공표치를 찾아 내 네 수치와 하나씩 맞춰 보는 것이다. 어긋나는 폭이 0.1%포인트를 넘으면 표를 다시 만든다.
셋째, 2분기 이익은 시장 추정을 밑돌았다. 한 매체가 집계한 2분기 추정치는 1,555억 원이었고 실제 지배주주 순이익은 1,410억 7,000만 원이다. 흥국증권도 컨센서스를 소폭 하회했다고 적었다. 이것이 참이면, 그러니까 이익 쪽이 계속 추정을 밑돈다면, 조달에서 아낀 돈이 다른 항목으로 사라지고 있다는 뜻이다. 내가 할 일은 대손비용 줄을 이자비용 줄 옆에 놓고 같은 방식으로 잔액에 곱해 보는 것이다.
넷째, 자본비율이 이 회사의 제약이다. 한 보도는 1분기 보통주자본비율이 11.99%까지 내려갔다가 상반기 12.27%로 올라왔다고 적었고, 자사주 소각 여력이 이 비율과 지역 경기에 묶여 있다고 봤다. 이것이 참이면 내가 할 일은 하반기 300억 원 소각이 집행된 뒤 이 비율이 어디에 놓이는지를 먼저 보고, 12%를 다시 내려가면 주식수 감소를 이 종목의 재료에서 뺀다.
iM금융지주 주가를 두고 2026년 11월 16일에 확인할 것 셋
스탠스는 관망이다. 시가총액 2조 8,363억 원은 내가 매매 스탠스를 내는 구간의 바깥이고, 나는 이 구간을 매매 대상이 아니라 관찰 대상으로 둔다. 이 글은 사자는 말도 팔자는 말도 아니다.
기준점은 셋이다. 첫째, 2026년 3분기 보고서에서 이자비용 누적값이 1조 5,952억 원을 넘는지 본다. 상반기 1조 650억 7,900만 원에 2분기 단일 이자비용 5,473억 7,300만 원을 더한 값이 그것이다. 이 선을 크게 넘으면 부담률 하락이 멈춘 것이고, 이 글의 1.66배는 과거 이야기가 된다. 둘째, 같은 보고서의 총부채가 101조 2,643억 원에서 얼마나 더 늘어나는지 본다. 빚이 커지면 같은 비율이 더 큰 금액이 된다. 셋째, 하반기 자사주 300억 원 소각이 실제로 집행되고 주식수가 158,364,042주 아래로 내려가는지 본다.
법정 제출기한은 2026년 11월 16일이다. 그날 이후에 이 글의 숫자를 갱신해야 한다.
이 글을 쓰고 나서 내가 하지 않기로 한 행동
나는 이 회사의 이자수익을 추정하지 않기로 했다. 방법은 있었다. 앞에서 연 미국 지역은행에서 이자비용이 이자수익의 37.0642%였으니, 같은 비율을 대입하면 이 회사의 이자수익은 5조 7,968억 원쯤이 된다. 계산은 30초면 끝나고, 그렇게 적으면 이 글은 훨씬 완결돼 보였을 것이다.
그런데 그것은 이 회사의 숫자가 아니다. 다른 나라, 다른 금리 체계, 다른 자산 구성의 회사에서 빌려 온 비율을 곱한 결과이고, 내가 확인한 것이라고는 그 비율이 한 회사에서 한 해 동안 그랬다는 것뿐이다. 비어 있는 줄을 그럴듯한 숫자로 메우는 순간, 독자는 그것이 내가 확인한 숫자인지 내가 만든 숫자인지 구분할 방법을 잃는다. 나는 그 구분을 잃는 쪽보다 비워 두는 쪽을 택했다.
그래서 이 글에서 이자수익은 끝까지 비어 있다. 내가 말할 수 있는 것은 그 비어 있는 줄이 2조 1,485억 원보다는 크다는 것, 그리고 그 아래쪽 줄 하나가 소수점 셋째 자리에서 움직일 때마다 이 회사의 한 해 이익만 한 금액이 오간다는 것뿐이다. 그 두 문장은 3분기 숫자가 어느 쪽으로 나오든 무너지지 않는다.
쓰지 않은 숫자들
이번에 확보했지만 본문에서 뺀 것들을 적어 둔다. 2024년은 연결 순이익 2,015억 6,000만 원보다 지배주주 순이익 2,148억 7,600만 원이 컸는데, 이 자리는 최근 같은 계열 글이 여러 편 나와 있어 건드리지 않았다. 분기별 영업활동현금흐름의 부호가 열 분기 동안 다섯 번 뒤집히는 것도 봤지만 쓰지 않았다. 배당은 주당 700원, 종가 대비 3.9084%이고 전자공시 기준 최근 8년 배당 이력이 360원에서 700원까지 오르내리지만, 배당 자체를 축으로 삼은 글이 이 코퍼스에 이미 충분하다. 250거래일 고가 22,000원 대비 81.4091%, 저가 13,050원 대비 37.2414%라는 위치와 외국인 지분율 44.91%도 적어만 두고 논지에는 쓰지 않았다. 달러 환산이 필요한 독자를 위해 적으면, 2026년 9월 23일 서울외환시장 주간거래 종가 1,358.4원 기준으로 종가는 13.18달러, 시가총액은 20억 8,797만 달러, 2025년 이자비용은 15억 8,167만 달러다.
출처를 적는다. 재무 수치는 금융감독원 전자공시시스템의 연결재무제표 계정 조회이고 최신 분기는 2026년 2분기다. 주가와 주식수, 업종 문자열은 키움 데이터를 싣는 조회 도구의 2026년 9월 23일 종가 기준 값이다. 상반기 실적과 자사주 취득 내역은 머니투데이 7월 27일 보도, 자본비율과 세 지주 비교는 블로터 보도, 흥국증권 코멘트는 머니투데이 7월 28일 기사, LS증권 코멘트는 아시아경제 8월 4일 기사에서 가져왔다. 미국 지역은행의 이자 두 줄은 Stock Analysis의 손익계산서 화면이고, 환율은 머니투데이와 철강금속신문, KB의 생각 세 곳에서 같은 값을 확인했다.
함께 보면 좋은 글