엑시콘 주가 전망: 여덟 분기 중 영업흑자는 두 번뿐이었다
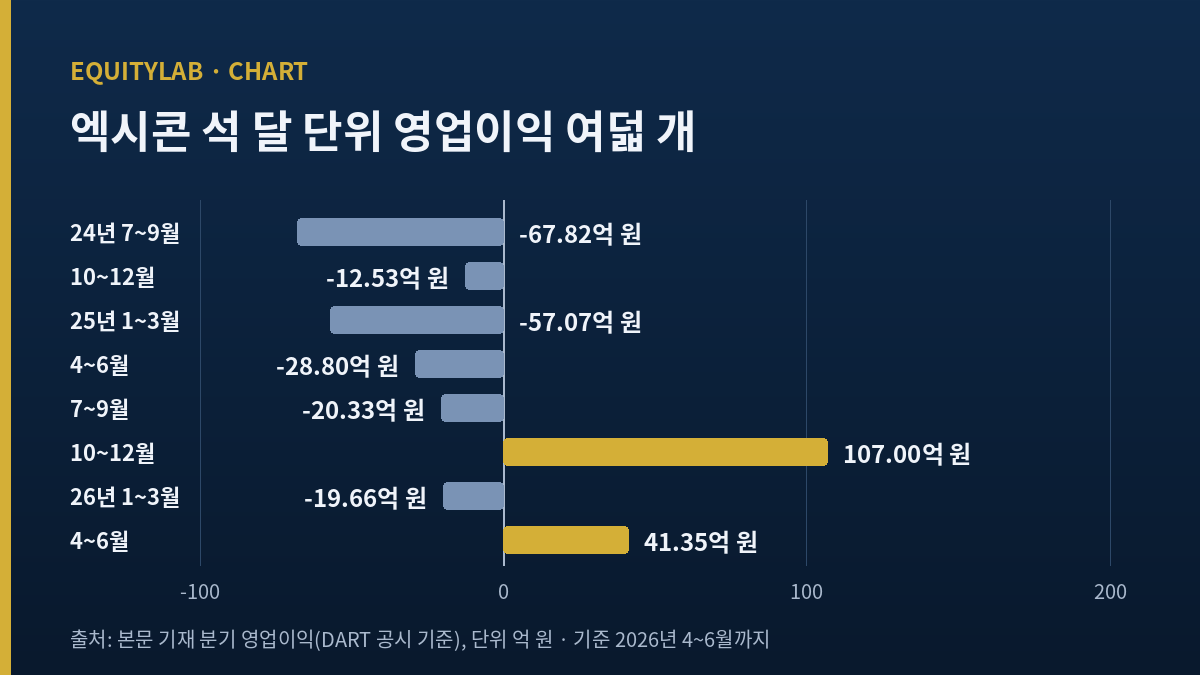
엑시콘 주가는 9월 23일(수) 42,950원에 마감했고, 1년 안의 가장 낮은 종가 10,110원보다 4.25배 높다. 2024년 7~9월부터 2026년 4~6월까지 석 달 단위 영업이익 여덟 개 가운데 플러스 부호가 붙은 것은 두 개뿐이다. 둘 다 매출이 300억 원을 넘긴 때였고, 나는 연말까지 지켜보기로 했다.
| 기간 | 매출(억 원) | 매출총이익(억 원) | 매출총이익률 | 영업이익(억 원) | 영업이익률 |
|---|---|---|---|---|---|
| 2025년 7~9월 | 114.11 | 36.05 | 31.59% | -20.33 | -17.82% |
| 2025년 10~12월 | 451.32 | 154.78 | 34.29% | 107.00 | 23.71% |
| 2026년 1~3월 | 98.06 | 33.97 | 34.64% | -19.66 | -20.05% |
| 2026년 4~6월 | 314.69 | 111.45 | 35.42% | 41.35 | 13.14% |
나는 엑시콘 주가를 관찰한다. 매출총이익률은 세 시기 연속 34~35%에 머물렀는데 영업이익률은 -20%와 +24% 사이를 오갔다. 그 차이를 만든 것은 매출의 크기였고, 올해 공시된 공급계약이 연말까지 매출로 넘어오는 속도를 7~9월 숫자로 먼저 확인하려 한다.
출처: stockanalysis(DART 연결 기준 석 달 단위 손익). 이익률은 내가 나눠 구했다(역산).
SSD 테스터를 만드는 코스닥 장비사인 이 회사는 2024년 영업손실이 158.97억 원이었다. 그 뒤 주가는 1년 안의 저점에서 네 배 넘게 올랐다. 다만 되짚어 보니, 오른 주가가 딛고 있는 영업이익은 생각보다 드물게 플러스였다.
목차
엑시콘 주가 옆 여덟 개 영업이익, 플러스는 두 번
엑시콘 주가를 보기 전에 석 달 단위 영업이익 여덟 개를 순서대로 적었다. 2024년 7~9월 -67.82억, 10~12월 -12.53억, 2025년 1~3월 -57.07억, 4~6월 -28.80억, 7~9월 -20.33억, 10~12월 +107.00억, 2026년 1~3월 -19.66억, 4~6월 +41.35억 원이다(stockanalysis, DART 연결 기준). 부호가 플러스인 두 번은 매출이 각각 451.32억 원과 314.69억 원이었고, 나머지 여섯 번의 매출은 가장 큰 때도 128.49억 원이었다.
연간으로 묶어도 같은 그림이 나온다. 한경 재무 요약 기준 연결 매출은 2021년 661.86억, 2022년 911.57억, 2023년 822.96억, 2024년 316.11억, 2025년 660.27억 원이고, 영업이익은 62.81억, 102.52억, 14.65억, -158.97억, 0.80억 원이다(한경 엑시콘 재무 요약). 매출이 900억 원을 넘은 2022년만 영업이익이 100억 원을 넘었다. 2021년과 2025년은 매출이 660억 원대로 거의 같은데 영업이익은 62.81억 원과 0.80억 원으로 갈렸다. 같은 매출에서 남는 이익이 4년 새 줄었다는 것, 나는 그걸 매출보다 비용이 먼저 커졌다는 신호로 본다.
이 사실 하나가 내 관점을 정했다. 이 회사는 매출이 조금 늘면 이익이 조금 느는 회사가 아니다. 일정한 크기를 넘기 전까지는 적자이고, 넘는 순간 이익이 한꺼번에 튄다. 주가가 네 배가 된 지금, 시장은 그 선을 넘는 시기가 앞으로 더 자주 온다고 보는 셈이다.
엑시콘 주가가 기대는 매출총이익률 34%대
첫 번째로 확인한 것은 제품 한 대를 팔 때 남는 매출총이익률이다. 2025년 7~9월 31.59%, 10~12월 34.29%, 2026년 1~3월 34.64%, 4~6월 35.42%다. 매출이 98.06억 원이던 1~3월과 451.32억 원이던 10~12월의 매출총이익률 차이는 0.35%p에 그친다. 매출이 네 배 넘게 흔들려도 원가 구조는 거의 흔들리지 않았다.
그래서 영업이익을 흔드는 것은 매출총이익 아래의 비용이다. 매출총이익에서 영업이익을 빼면 판매비와관리비 등이 나온다(역산, 기타영업손익이 섞였을 수 있다). 2025년 10~12월 47.78억, 2026년 1~3월 53.63억, 4~6월 70.10억 원이다. 매출이 적은 때에도 50억 원 안팎이 나가고, 4~6월에는 70억 원을 넘었다. 연구개발 인력과 신제품 개발비가 매출과 상관없이 붙는 장비사의 전형이다.
1~6월로 묶어 1년 전과 견주면 이 비용의 움직임이 더 또렷하다. 2025년 1~6월 매출은 94.83억 원, 2026년 1~6월은 412.75억 원으로 4.35배가 됐다(역산). 같은 기간 판매비와관리비 등은 98.63억 원에서 123.73억 원으로 25.4% 늘었다(역산). 매출이 네 배 넘게 뛰는 동안 비용이 4분의 1만 늘어 영업이익이 났지만, 비용 자체도 해마다 조금씩 올라가고 있다. 영업이익을 0으로 만드는 매출이 그만큼 따라 올라간다는 뜻이다.
적자를 원가로 읽으면 틀리는 이유
2024년 연간 영업손실 158.97억 원만 보면 원가 구조가 무너졌다고 짐작하기 쉽다. 그런데 그 해 매출이 316.11억 원으로 전년의 절반 아래였을 뿐, 팔리는 제품의 매출총이익률이 30%대로 돌아오는 데는 1년이 걸리지 않았다. 연간 손실을 원가의 문제로 읽으면 틀린다. 매출이 빠진 해의 적자와 원가가 무너진 해의 적자는 같은 숫자로 찍혀도 다음 해가 전혀 다르다.
영업이익을 0으로 만드는 매출은 석 달에 약 140억~200억 원
판매비와관리비 등을 매출총이익률로 나누면 영업이익이 0이 되는 매출을 거꾸로 구할 수 있다(역산). 2025년 10~12월 139.3억, 2026년 1~3월 154.8억, 4~6월 197.9억 원이다. 4~6월에 비용이 70.10억 원으로 커지면서 영업이익이 0이 되는 매출도 200억 원 가까이 올라갔다.
이 선을 여덟 시기 매출에 대 보면 결론이 단순해진다. 200억 원을 넘은 때는 2025년 10~12월과 2026년 4~6월 두 번이고, 영업이익이 플러스였던 때와 정확히 겹친다. 2024년 10~12월 매출 128.49억 원은 적자 폭을 12.53억 원까지 줄였지만 부호를 바꾸지는 못했다. 솔브레인처럼 영업이익이 다섯 시기 연속 늘면서도 이익률이 따로 움직이는 회사와 비교하면, 이곳은 이익률 자체가 매출 크기에 매달린 구조다. 그 차이는 솔브레인 주가의 영업이익과 이익률이 엇갈린 기록과 나란히 두면 잘 보인다.
엑시콘 주가 뒤의 2026년 공시 수주 1,018억 원
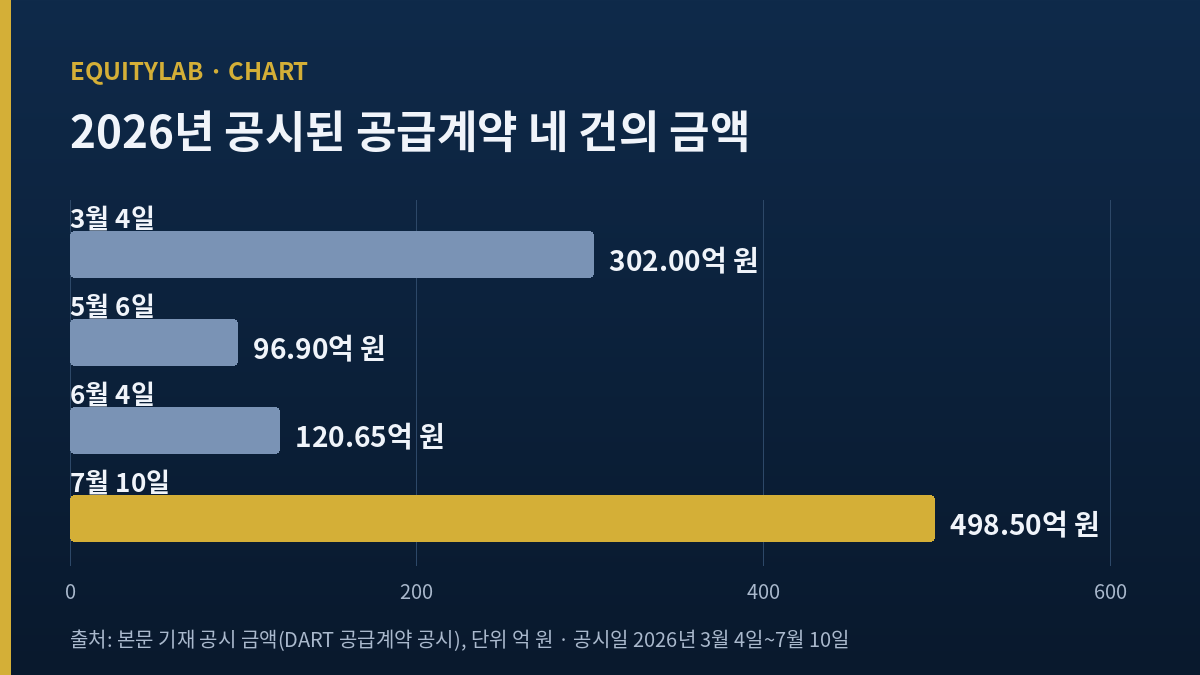
그렇다면 선을 넘길 매출이 앞에 쌓여 있는가. 올해 공시일을 기사로 확인한 삼성전자향 공급계약을 모았다. 네 건이고, 합은 1,018.05억 원이다(역산). 유안타증권 1월 8일 자료를 전한 이투데이는 이와 별개로 CLT 인터페이스 보드 약 88억 원 계약을 언급했는데, 공시일을 확인하지 못해 합에서 뺐다. 2025년 연간 매출 660.27억 원의 1.54배, 2026년 1~6월 매출 412.75억 원의 2.47배다.
3월의 302억 원과 7월의 498.5억 원
3월 4일(수) 공시된 CLT·SSD 테스터 302억 원은 2024년 연결 매출 316억 원의 95.5%였다(헤럴드경제 4월 29일 보도). 5월 6일에는 CLT 인터페이스 보드 96.9억 원(계약 기간 4월 30일~7월 31일, 한국경제), 6월 4일에는 검사장비 120.65억 원(5월 26일~12월 31일, 톱스타뉴스)이 이어졌다. 가장 큰 건은 7월 10일(금) 공시된 CLT·SSD 테스터 498.5억 원으로, 계약 기간은 7월 10일부터 12월 31일까지이고 직전 연도 매출의 75.5%다(경제타임스).
인도 기한은 7월 말과 12월 말
기간이 확인된 세 건(96.9억·120.65억·498.5억 원)의 끝은 7월 31일 또는 12월 31일이다. 이미 4~6월 매출 314.69억 원에 일부가 들어갔을 것이고, 남은 금액이 7~12월에 나뉘어 잡힌다. 나눠지는 방식이 이 기록의 핵심이다. 7~9월과 10~12월에 고르게 나뉘면 두 시기 모두 200억 원 선을 넘을 수 있다. 반대로 12월에 인도가 몰리면 7~9월은 다시 적자로 돌아가고 10~12월 하나만 크게 튄다. 2025년이 딱 그랬다. 7~9월 매출 114.11억 원에 적자, 10~12월 451.32억 원에 흑자였다.
메모리 장비 발주가 하반기에 몰리는 흐름은 이 회사만의 일이 아니다. 전공정 장비사 원익IPS도 2026년 추정치가 성립하려면 하반기가 상반기의 2.34배가 돼야 한다는 계산을 원익IPS 주가 기록에 남겨 둔 적이 있다. 같은 고객의 투자 일정 위에 선 장비사들은 한 해의 이익이 한 시기에 쏠리기 쉽다.
한 해 안에서 매출이 어느 때에 쌓였는지도 적어 둔다. 2025년 연간 매출 660.27억 원 가운데 7~12월이 565.43억 원으로 85.6%를 차지했고, 1~6월 영업손실 85.87억 원을 7~12월 영업이익 86.67억 원이 거의 정확히 메워 연간 0.80억 원이 됐다(모두 역산). 2024년에는 7~12월 매출이 167.38억 원으로 연간의 52.9%였다. 하반기 쏠림이 해마다 같은 크기로 오는 것도 아니라는 뜻이다. 2026년은 1~6월 매출이 이미 412.75억 원이라 출발점부터 다르다. 7~12월에 2025년 같은 때만큼만 매출이 나와도 연간 매출은 978억 원 안팎으로, 2022년의 911.57억 원을 넘는다(역산).
한 고객에 걸린 매출
올해 공시된 네 건의 상대방은 모두 삼성전자다. 헤럴드경제는 업계 관계자를 인용해 삼성전자 베트남 후공정 공장에 CLT 약 40대가 들어갈 수 있고 대당 가격이 약 50억 원이라고 전했다. 회사가 확인한 수치가 아니어서 나는 이 추정을 계산에 넣지 않는다. 대신 회사가 3월에 베트남 법인을 세웠다는 사실만 기록한다.
한 고객 의존은 양날이다. 발주가 이어지면 매출이 200억 원 선을 쉽게 넘고, 발주 시점이 한 번 밀리면 판매비와관리비 50억~70억 원이 그대로 적자로 남는다. 2024년 매출 316.11억 원이 전년의 38.4% 수준으로 떨어진 해가 그 사례다(역산). 이 회사의 증권사 커버리지도 얇다. 유안타증권 권명준 연구원이 2025년 1월과 2026년 1월 두 차례 CLT·SSD 테스터 매출 본격화를 전망했지만(이투데이 2026년 1월 8일), 기사로 확인되는 범위에서 올해와 내년 영업이익 추정치를 숫자로 적어 둔 실명 보고서는 찾지 못했다. 내가 쓸 수 있는 앞날의 숫자는 공시된 계약 금액뿐이다.
엑시콘 주가, 연말까지 내가 그려 둔 두 전개
전개 1 (내 확률 55%): 7~9월부터 선을 넘는다. 7월 31일에 기한이 끝난 인터페이스 보드 계약과 6월·7월 계약의 일부가 7~9월 매출로 잡혀 200억 원을 넘기고, 매출총이익률 34%대가 유지된다. 이 경우 7~12월 두 시기 모두 영업이익이 플러스가 되고, 2026년은 2022년 이후 처음으로 연간 영업이익이 의미 있는 크기로 돌아온다. 주가가 이미 먼저 달려간 만큼, 나는 이 경로에서도 서두르기보다 10~12월 숫자까지 확인한 뒤 판단하려 한다.
전개 2 (내 확률 45%): 인도가 12월로 몰린다. 7~9월 매출이 200억 원 아래에 머물며 2025년 7~9월처럼 적자가 찍힌다. 연간 숫자는 10~12월 한 시기가 끌어올리겠지만, 3분기보고서가 나오는 11월에 주가가 먼저 흔들릴 수 있다. 1년 안 저점의 네 배 넘게 오른 주가는 한 번의 적자 시기에도 민감하다.
두 전개의 확률을 거의 반반으로 둔 이유는 인도 일정이 공시에 없어서다. 계약 기간의 끝만 알려졌을 뿐, 월별 인도 계획은 밖에서 알 수 없다.
내 관망과 반대로 서는 근거 다섯
- 공시된 수주 합 1,018.05억 원(역산)은 2025년 연간 매출의 1.54배다. 이 가운데 절반만 7~12월에 인식돼도 두 시기 평균 매출이 250억 원을 넘는다(역산, 4~6월에 이미 인식된 금액은 밖에서 확인되지 않는다).
- 매출총이익률이 세 시기 연속 34~35%대에 머물렀다. 매출만 따라오면 이익이 붙는 구조라는 뜻이고, 원가에서 오는 위험은 내가 처음 짐작한 것보다 작다.
- 유안타증권 권명준 연구원은 1월 8일 2025년 10~12월 매출을 약 400억 원으로 내다봤고, 실제는 451.32억 원이었다. 실제 매출이 그 전망보다 12.8% 많았다(역산). 같은 자료는 2026년을 CLT·SSD 테스터 매출이 본격화하는 해로 봤다.
- 업계 관계자 발 베트남 후공정 증설 이야기(헤럴드경제)가 사실로 이어지면 발주가 올해로 끝나지 않을 수 있다.
- 9월 21일 CXL 테스터 개발 완료 보도가 나왔고, 테스터 제품군이 메모리에서 서버용 장비로 넓어지는 중이다(핀포인트뉴스). 다만 이 제품의 매출 숫자는 아직 어디에도 없다.
이 다섯이 틀렸다고 보지 않는다. 내가 관망하는 이유는 방향이 아니라 시점이다. 주가는 9월 23일 하루에만 13.03% 올랐고(직전 종가 38,000원), 그 속도는 7~9월 매출을 확인할 시간보다 빠르다.
엑시콘 주가를 다시 볼 조건
나는 두 가지 중 하나가 확인되면 이 종목을 관망에서 재검토로 옮긴다.
- 11월 16일(월)까지 나올 3분기보고서에서 7~9월 매출이 200억 원을 넘고 매출총이익률이 34% 이상으로 유지될 것. 이 경우 12월 몰림 가설이 약해진다.
- 삼성전자가 아닌 고객과의 단일판매·공급계약이 공시될 것. 금액보다 상대방이 바뀌는 사실 자체가 한 고객 의존이라는 내 걱정을 덜어 준다.
반대로 7~9월 매출이 200억 원에 한참 못 미치고 영업손실이 다시 찍히면, 올해 계약의 대부분이 10~12월에 몰린다는 뜻으로 보고 관망을 연말까지 연장한다. 그때 확인할 것은 10~12월 매출이 2025년 같은 때의 451.32억 원을 넘는지다.
여기까지 적고 나니, 2024년 말에 적자였던 이유와 지금 관망하는 이유가 같은 곳을 가리킨다. 그때는 매출이 모자라서 적자였고, 지금은 매출이 채워질지 아직 숫자로 나오지 않았다. 달라진 것은 주가가 그 답을 먼저 적어 버렸다는 점이다. 나는 7~9월 숫자가 나온 뒤에 이 기록에 한 줄을 더 붙인다. 그 한 줄이 4~6월 흑자에 7~9월 흑자를 이어 붙일지, 아니면 여덟 개 가운데 두 개였던 기록을 아홉 개 가운데 두 개로 바꿀지가 다음 판단의 전부다.
주가는 2026년 9월 23일(수) 종가 기준이다(콕스톡·치킨스탁 42,950원 일치). 시가총액 약 5,605억 원은 이 종가에 발행주식 13,050,808주를 곱한 개략 금액이다(역산). 1년 저점 10,110원은 키움 데이터 수정주가 기준이다. 석 달 단위 손익은 stockanalysis(DART 연결)와 한경 재무 요약을 대조했고, 판매비와관리비 등과 영업이익 0 매출은 내가 역산한 금액이다. 주가 확인: 콕스톡 · 손익: stockanalysis.
함께 보면 좋은 글