SK네트웍스 실적: 매출 30% 감소는 연결 범위 변화 때문
목차
SK네트웍스 주가를 보기 전에 나는 바뀐 것부터 셌다
2026년 8월 30일(일) 새벽에 이 회사를 열었다. 화면에 먼저 걸린 것은 매출이었다. 2022년 9조 6,664억 원, 2025년 6조 7,451억 원. 3년 만에 30.22% 줄었다(전자공시 연결 재무제표, 역산). 습관대로 나는 이 줄을 「회사가 작아졌다」로 옮겨 적으려다 손을 뗐다. 같은 3년 동안 이 회사에서 무엇이 붙고 무엇이 떨어져 나갔는지를 아직 세지 않았기 때문이다.
세어 보니 일곱 건이었다. 그리고 그중 넷만이 연결 재무제표의 매출 줄을 실제로 움직인다. 나머지 셋은 법인 구조와 사명을 바꿨을 뿐 연결에는 아무 영향이 없다. 이 갈래를 먼저 세우지 않으면 −30.22%는 영업이 줄었다는 뜻인지, 세는 대상이 줄었다는 뜻인지 알 수 없는 줄이 된다.
| 내가 먼저 확정한 것 | 값 |
|---|---|
| 3년간 매출 변화 | 9조 6,664억 원(2022) → 6조 7,451억 원(2025), −30.22%(역산) |
| 같은 기간 연결 범위를 바꾼 사건 | 네 건 — 매각 셋, 편입 하나 |
| 연결을 바꾸지 않은 사건 | 세 건 — 물적분할 둘, 개명 하나 |
| 회사가 갈라 준 부분 | SK렌터카 하나뿐(2023년 매출의 15.3%·영업이익의 35.9%, 인포스탁데일리 2024-04-29) |
| 2026년 상반기 매출 방향 | 3조 1,879억 원, 전년 동기 대비 +1.11%(역산) — 감소가 멈췄다 |
| 내 판단 | 관찰. 다음 확인일은 2026년 11월 16일(월) |
네 건은 연결을 바꿨고, 세 건은 사명과 법인만 바꿨다
연결 범위를 실제로 움직인 넷
SK렌터카 전량 매각(2024). 어피니티에 넘겼다. 이사회 의결이 2024년 6월 20일이었다(머니투데이방송). 매각 금액은 자료마다 다르다 — 의결 이후 보도는 약 8,200억 원, 의결 전인 2024년 4월 29일 인포스탁데일리는 약 8,500억 원으로 적었다. 나는 낮은 쪽을 쓰고 300억 원 차이를 그대로 밝힌다. 이 회사는 매각 직전 해인 2023년에 SK네트웍스 매출의 15.3%, 영업이익의 35.9%를 차지하고 있었다. 2023년 매출 9조 1,338.67억 원에 15.3%를 곱하면 1조 3,974.82억 원이고, 영업이익 2,372.83억 원에 35.9%를 곱하면 851.85억 원이다(둘 다 역산).
민팃 지분 90% 매각(2026년 3월). 중고 휴대폰 매입 키오스크 사업이다. 티앤케이프라이빗에쿼티에 약 450억 원에 넘기고 10%만 남겼다(뉴스스페이스, 뉴스토마토 2026-05-18).
SK일렉링크 경영권 이전(2026년 4월). 전기차 급속충전 자회사다. 앵커에쿼티파트너스로 최대주주가 바뀌면서 SK네트웍스 지분은 21.4%로 내려갔다(뉴스토마토 2026-05-18).
인크로스 편입(2026년 1월). 광고 회사다. 앞의 셋이 빼는 쪽이라면 이것 하나만 더하는 쪽이다(뉴스토마토 2026-05-18).
연결에는 아무 일도 없었던 셋
스피드메이트 물적분할(2024년 9월 분할기일)과 글로와이드 물적분할(2024년 12월 출범, 사명 확정 2024-11-26). 차량정비 사업과 트레이딩 사업을 각각 100% 자회사로 떼어냈다(딜사이트 2024-06-17 결의 보도). 지분을 100% 그대로 들고 있으면 연결 재무제표의 매출은 1원도 바뀌지 않는다. 회계상 당연한 이야기인데도, 「분할」이라는 낱말 때문에 사업이 빠져나간 것처럼 읽히기 쉽다.
SK매직 → SK인텔릭스 개명(2025-07-11). 나무엑스를 통합하면서 이름을 바꿨고 SK매직은 헬스 사업 브랜드로 남겼다(전자신문, 지디넷코리아 보도). 사명만 바뀌었으니 역시 연결에는 영향이 없다. 다만 나처럼 옛 사명으로만 검색하는 사람은 이 회사를 통째로 놓친다.
일곱 건을 이렇게 갈라 놓고 보니, 내가 처음에 하려던 「−30.22%는 축소의 증거」라는 문장은 성립하지 않는다. 넷이 연결을 흔들었고, 그중 크기를 회사가 밝힌 것은 SK렌터카 하나뿐이다.
SK네트웍스 주가가 딛고 선 매출 −30.22%를 연도별로 갈랐다
| 연도 | 매출(억 원) | 영업이익(억 원) | 지배주주순이익(억 원) | 총자산(억 원) | 총부채(억 원) |
|---|---|---|---|---|---|
| 2022 | 96,664.46 | 1,542.11 | 864.40 | 94,992.59 | 70,485.47 |
| 2023 | 91,338.67 | 2,372.83 | −7.11 | 91,103.59 | 69,545.18 |
| 2024 | 76,572.81 | 1,139.15 | 478.35 | 51,571.29 | 31,038.20 |
| 2025 | 67,451.27 | 862.93 | 498.21 | 50,407.92 | 30,151.61 |
출처: 전자공시 연결 재무제표(사업보고서 기준, 각 회계연도 12월 31일 종료). 억 원 단위로 환산해 소수점 둘째 자리까지 적었다.
이 표에서 낙폭이 가장 큰 해는 2024년이다. 매출이 1조 4,765.86억 원 줄었다. 그런데 바로 앞에서 계산한 SK렌터카의 2023년 매출 추정치가 1조 3,974.82억 원이었다. 감소액의 94.64%에 해당한다(역산).
여기서 멈추면 「2024년 매출 감소는 렌터카 한 건으로 거의 설명된다」라는 깔끔한 문장이 나온다. 나는 그 문장을 쓰지 않기로 했다. 이유가 둘이다. 첫째, 매각 이사회 의결이 2024년 6월이었으므로 2024년 연결 매출에는 렌터카의 상반기분이 어느 정도 들어가 있을 가능성이 크다. 그렇다면 렌터카가 아닌 다른 데서 줄어든 금액이 오히려 더 크다는 뜻이 된다. 둘째, 15.3%라는 비율 자체가 2023년 기준으로 언론이 전한 값이고 나는 그 계산의 원자료를 보지 못했다. 두 값이 비슷하게 나온 것은 마음에 드는 우연이지만 우연이 확인은 아니다.
2025년은 사정이 다르다. 매출이 9,121.54억 원(−11.91%) 더 줄었는데, 회사가 밝힌 사유는 「포트폴리오 전반의 도매사업 축소」였다(디지털투데이 2026-02-09 보도). 이 표현에는 숫자가 없다. 영업이익도 862.93억 원으로 24.25% 줄었고, 회사는 그 사유를 SK인텔릭스의 신규사업 준비 비용으로 설명했다.
그리고 2023년 지배주주순이익이 −7.11억 원이라는 줄이 있다. 영업이익 2,372.83억 원을 낸 해에 지배주주에게 돌아간 순이익은 적자였다. 이 회사는 영업 아래에서 벌어지는 일의 크기가 영업 자체보다 큰 해가 드물지 않다.
반기 매출은 +1.11%로 이미 방향이 바뀌었다
| 기간 | 매출(억 원) | 영업이익(억 원) | 지배주주순이익(억 원) |
|---|---|---|---|
| 2025년 상반기 | 31,530.18 | 595.06 | 203.03 |
| 2026년 1분기(단일) | 17,434.36 | 333.52 | 416.94 |
| 2026년 2분기(단일) | 14,444.97 | 247.91 | 482.66 |
| 2026년 상반기 | 31,879.33 | 581.43 | 899.60 |
출처: 전자공시 연결 반기·분기보고서. 분기 유량 항목은 공시가 누적으로 나오므로 단일분기 값은 누적에서 직전 누적을 뺀 값이다(역산). 1분기 416.94 + 2분기 482.66 = 899.60으로 상반기와 맞는다.
매출은 3조 1,879.33억 원으로 전년 동기 3조 1,530.18억 원 대비 1.11% 늘었다(역산). 3년 연속 두 자릿수로 줄던 줄이 반기 기준으로는 방향을 바꿨다. 영업이익은 581.43억 원으로 2.29% 줄었다(역산). 영업이익률은 1.82%다.
실적 발표 보도와 공시를 맞춰 보면 2분기 매출은 언론이 1조 4,445억 원으로 전했고 공시 역산값은 1조 4,444.97억 원이다. 300만 원 차이인데, 회사 발표가 억 원 단위에서 반올림된 결과로 보인다. 영업이익 248억 원과 순이익 497억 원도 공시값 247.91억 원·496.55억 원(연결 기준)과 같은 값이다(헤럴드경제·이코노믹리뷰 2026-08-14 금).
2분기의 진짜 특징은 여기에 있다. 영업이익은 전년 동기 대비 42.4% 줄었는데 순이익은 90.4% 늘었다. 회사와 언론이 밝힌 사유는 업스테이지·피닉스랩 등 투자자산의 평가차익이다. 나는 이 차이를 이번 글의 축으로 삼지 않았다. 평가차익을 만든 비상장 지분의 가치 산정 근거를 내가 확인하지 못했고, 확인하지 못한 것을 논지의 중심에 두면 그 논지는 내가 지킬 수 없는 문장이 되기 때문이다. 대신 반대편 목록에 넣었다.
SK네트웍스 주가 6,690원에 붙은 배수를 손으로 다시 냈다
| 항목 | 화면값 | 내 역산 |
|---|---|---|
| 시가총액 | 1조 3,420억 원 | 6,690원 × 200,597,907주 = 1조 3,420.00억 원 — 일치 |
| PER | 29.73배 | 6,690 ÷ 225.03원 = 29.7294 — 일치 |
| PSR | 0.2배 | 13,420 ÷ 67,451.27 = 0.1990 — 일치 |
| 배당수익률 | 3.74% | 250원 ÷ 6,690원 = 3.7369% — 일치 |
| 배당성향 | 111.1% | 250 ÷ 225.03 = 111.096% — 주당배당을 주당순이익으로 나눈 값 |
| PBR | 0.68배 | 6,690 ÷ 9,792원 = 0.6832이나, 주당순자산 9,792원이 재현되지 않는다 |
다섯 줄은 손으로 다시 내서 화면과 맞았다. 여섯째 줄이 안 맞는다. 2026년 6월 30일 기준 지배주주지분은 2조 1,093.20억 원이고 이것을 발행주식수 200,597,907주로 나누면 주당 10,515원이 나온다. 2025년 12월 31일 기준 지배주주지분 2조 237.59억 원으로 나누면 10,088.60원이다. 화면의 9,792원은 어느 쪽으로도 재현되지 않았다. 반대로 2025년 12월 31일 지배주주지분을 9,792원으로 나누면 206,674,326주가 나오는데, 이 회사에서 그런 주식수를 나는 어디에서도 확인하지 못했다.
이 차이는 작지 않다. 2026년 6월 30일 지배주주지분을 그대로 쓰면 PBR은 0.6362배다. 화면의 0.68배와 0.047배 벌어진다. 나는 이 글에서 PBR을 논지에 쓰지 않았고, 쓰지 않은 이유를 여기 적어 둔다.
배당은 자기주식을 뺀 주식수로 맞아떨어졌다
2025 회계연도 주당배당은 250원이었다(결산 200원 + 중간 50원). 회사 IR이 밝힌 배당총액은 약 485억 원이다. 발행주식 200,593,889주에서 자기주식 6,620,394주를 뺀 193,973,495주에 250원을 곱하면 484.93억 원이 나온다(둘 다 2026년 6월 30일 기준, 회사 IR 주식정보). 회사가 낸 값과 7백만 원 차이다. 배당성향은 연결 순이익 499.81억 원 대비 97.02%로 회사 표기 97%와 맞는다.
2024 회계연도는 주당 300원, 총액 약 582억 원, 배당성향 126%였다. 582억 원을 연결 순이익 462.92억 원으로 나누면 125.72%다(역산). 순이익보다 많은 금액을 배당한 해다. 2025년에 250원으로 내린 것은 그 초과분을 이익 안쪽으로 되돌린 조정으로 읽히는데, 이건 내 해석이고 회사가 감액 사유를 밝힌 자료를 나는 찾지 못했다.
2026 회계연도 중간배당은 보통주 70원으로 결정됐다. 전년 중간배당 50원보다 20원 많다. 배당기준일은 2026년 8월 31일(월), 지급일은 2026년 9월 11일(금)이다(이포커스 2026-08-18 화 보도, 공시일 2026-08-14 금).
여덟 달 사이 시장이 이 회사에 매긴 세 개의 값
일봉을 260거래일치 받아 종가만 훑었다. 2026년 1월 12일(월) 종가 4,295원이 그 260일 안에서 가장 낮은 종가였다. 2026년 6월 9일(화) 종가 14,290원이 가장 높은 종가였다. 그리고 2026년 8월 28일(금) 종가는 6,690원이다. 1월 저점에서 6월 고점까지 3.3271배(+232.71%), 6월 고점에서 8월 28일까지 −53.18%다(모두 역산).
급등의 경로는 두 단이었다. 5월 26일(화) 상한가 10,920원은 업스테이지 시리즈C 참여가 공개된 날이었고, 6월 8일(월)에는 장중 9,500원까지 밀렸다가 상한가 14,170원으로 마감했다. 그날은 SK그룹과 엔비디아의 협력 발표가 나온 날이었다(이비엔·이투데이 2026-06-08 월 보도). 다음 날인 6월 9일(화) 장중 고가 16,240원이 260일을 통틀어 가장 높은 가격이다. 그날 시가가 15,360원, 저가가 12,900원, 종가가 14,290원이었으니 고가와 저가의 차이가 하루 만에 3,340원이었다.
화면의 낙폭과 내가 쓴 낙폭이 다른 이유
지표 화면은 250거래일 고가를 16,240원, 저가를 4,275원으로 주고, 고점 대비 −58.8%, 저점 대비 +56.5%로 표시한다. 6,690원을 각각 대입하면 −58.81%와 +56.49%로 맞다. 다만 16,240원은 6월 9일(화)의 장중 고가이고 4,275원은 1월 13일(화)의 장중 저가다. 두 값 모두 어느 날의 종가도 아니다. 화면의 산출근거 표기는 「수정종가 250거래일」인데 실제 값은 장중 고저였다.
본문 표에 종가 6,690원을 적었으므로 나는 종가끼리 비교한 값을 쓴다. 최고 종가 14,290원 대비 −53.18%, 최저 종가 4,295원 대비 +55.76%, 고점 대비 위치는 46.82%다(전부 역산). 화면값을 쓰면 낙폭이 5.63%포인트 더 커 보인다. 어느 쪽이 틀렸다는 뜻이 아니라 기준이 다르다는 뜻이고, 한 글 안에서 두 기준을 섞으면 그때부터 틀린 글이 된다.
참고로 이동평균은 20일 7,370원(−9.22%), 60일 8,938원(−25.15%), 120일 7,707원(−13.20%)이다. 외국인 보유비중 18.03%, 신용잔고비율 0.85%다(전부 2026년 8월 28일 금 기준).
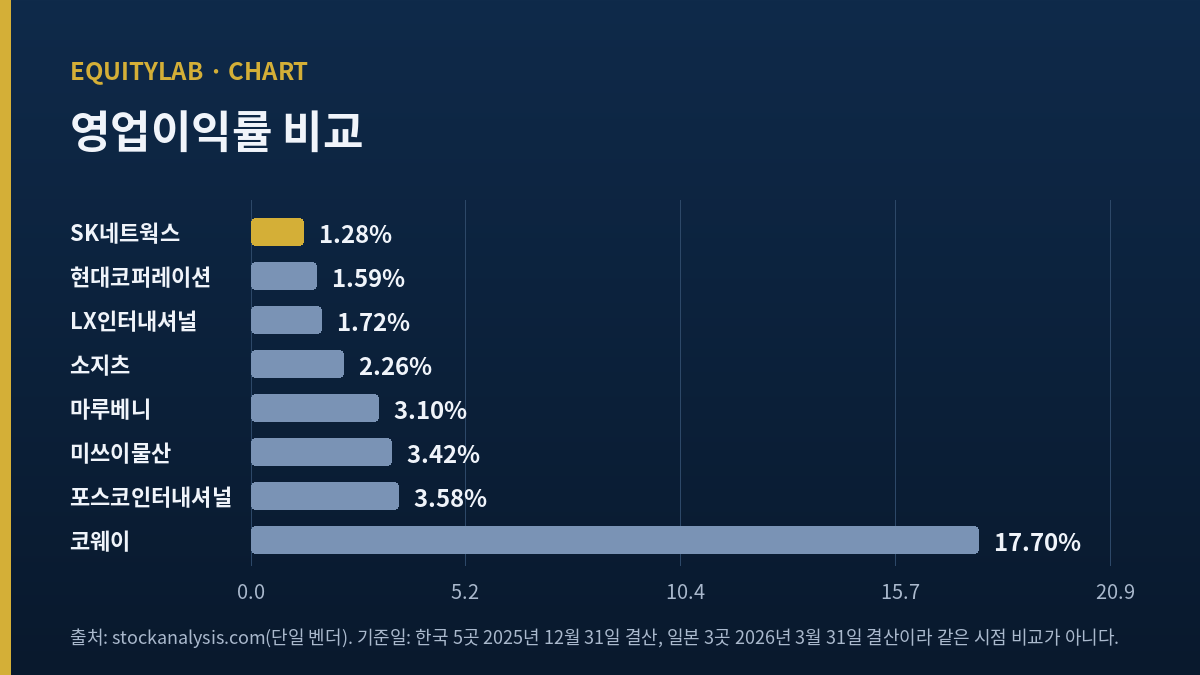
영업이익률 표에 SK네트웍스 주가를 같이 올려 봤다
| 회사 | 시장·코드 | 영업이익률 |
|---|---|---|
| SK네트웍스 | 코스피 001740 | 1.28% |
| 현대코퍼레이션 | 코스피 011760 | 1.59% |
| LX인터내셔널 | 코스피 001120 | 1.72% |
| 소지츠 | 도쿄 2768 | 2.26% |
| 마루베니 | 도쿄 8002 | 3.10% |
| 미쓰이물산 | 도쿄 8031 | 3.42% |
| 포스코인터내셔널 | 코스피 047050 | 3.58% |
| 코웨이 | 코스피 021240 | 17.70% |
출처: stockanalysis.com(단일 벤더). 한국 네 곳과 코웨이는 2025년 12월 31일 결산, 일본 세 곳은 2026년 3월 31일 결산이라 같은 시점 비교가 아니다. SK네트웍스 1.28%와 코웨이 영업이익 규모는 각각 디지털투데이 2026-02-09 보도, 코웨이 보도자료로 교차 확인했다.
이 표에는 함정이 하나 있다. 일본 종합상사는 지분법이익과 수취배당이 영업이익 아래에 잡힌다. 미쓰이물산은 순이익이 영업이익의 1.742배, 마루베니는 2.122배다(둘 다 매출과 영업이익률로 되짚은 역산). 영업이익률만 놓고 일본 상사를 「이익이 얇다」고 읽으면 그 회사들의 실제 수익력을 크게 낮춰 보게 된다. 반대로 도요타통상은 같은 방식으로 되짚으면 0.673배여서 방향이 거꾸로다. 그래서 나는 이 표를 순위표로 쓰지 않고, SK네트웍스가 어떤 종류의 손익 구조 위에 서 있는지를 확인하는 용도로만 썼다.
그리고 마지막 줄이 이 회사의 성격을 보여 준다. 코웨이 17.70%는 SK네트웍스 1.28%의 13.83배다(역산). SK네트웍스는 SK인텔릭스를 통해 그 시장에서 코웨이와 직접 겨룬다. 매출의 대부분은 상사와 유통에서 나오고 이익률이 가장 높을 사업은 렌탈 쪽인 회사를, 어느 표에 올리느냐로 인상이 통째로 달라진다.
SK네트웍스 주가에 대해 내가 세운 반대편 열 가지
- 먼저 내 작업의 빈 곳부터 적는다. 이 글의 축은 「일곱 건 중 넷이 연결을 바꿨다」인데, 그 넷의 매출 기여액을 나는 SK렌터카 하나만 추정치로 안다. 나머지 셋의 크기를 모르면 −30.22%를 갈랐다는 내 작업은 절반만 한 것이다.
- 2026년 2분기 영업이익은 전년 동기 대비 42.4% 줄었다. 2026년 상반기 영업이익률 1.82%는 비교표에 쓴 2025년 연간 1.28%보다는 높지만 여전히 2%에 닿지 않는다.
- 2026년 상반기 지배주주순이익 899.60억 원 가운데 상당 부분이 보유 지분의 평가차익이다. 아직 팔지 않은 자산의 값이 바뀐 것이고, 그 값은 반대로도 바뀐다.
- 하나증권 유재선이 2026년 5월 15일(금) 낸 표를 보면 2027년 추정 순이익이 2026년 추정치보다 30.1% 낮다(877억 원 → 613억 원, 역산). 같은 표의 영업이익은 1,163억 원에서 1,248억 원으로 올라간다. 이 리포트가 나온 날의 기준주가는 전날 종가 7,900원이었고, 그날 실제 종가는 8,720원이었다.
- 삼성증권 백재승은 2026년 4월 리포트에서 사업부별 배수를 동종사 평균 대비 20% 할인해 적용했다. 그 리포트가 적은 기준주가는 5,410원이었다.
- 최성환 사장이 2024년에 제시한 「3년 내 영업이익 3배」는 2023년 2,373억 원을 기준으로 하면 약 7,100억 원이다(역산). 2025년 실적은 862.93억 원이었다(인포스탁데일리 2024-04-29 보도).
- 2026년 4월 공시된 기업가치 제고 계획의 2026년 ROE 목표는 「3.5% + α」다. 하나증권의 2027년 추정 ROE는 2.96%로 그 목표보다 낮다.
- 딜사이트가 2026년 3월 19일 보도한 바로는 유동비율이 2024년 95.9%에서 88.5%로 내려갔다. 신사업 투자처 가운데 SK일렉링크·블록오디세이·비엠스마일은 손실이 이어졌고, 흑자로 돌아선 것은 에버온 한 곳이었다.
- 2026년 6월 30일 기준 SK㈜ 지분은 49.35%다(회사 IR). 2025년 5월 보도 시점에는 43.88%였다(파이낸셜뉴스 2025-05-21). 자사주 소각으로 지분율이 올라간 것으로 보이지만 나는 그 계산 과정을 확인하지 못했다. 어느 쪽이든 독자 경영의 폭은 넓지 않다.
- 업스테이지 지분율이 자료마다 다르다. 2026년 5월 보도는 12.9%, 2026년 8월 보도는 11.7%다(아주경제 2026-05-26 화·헤럴드경제 2026-08-14 금). 추가 투자를 하고도 지분율이 내려갔다면 후속 라운드 희석으로 보이는데, 확정하지 못했다.
SK네트웍스 주가 — 내 스탠스와 이 읽기가 깨지는 조건
관찰만 한다. 시가총액 1조 3,420억 원 규모여서 내 기본값도 관망이지만, 이번에는 기본값과 별개로 관망할 이유가 하나 더 있다. 이 회사의 매출 줄을 나는 아직 읽을 수 없다. 회사가 매년 무엇을 세고 무엇을 뺐는지 금액으로 갈라 주지 않는 한, 나는 이 줄로 성장이나 축소를 말하지 않기로 했다.
내가 다음에 볼 것
2026년 3분기 보고서다. 법정 제출기한이 2026년 11월 15일인데 그날이 일요일이라 실제로는 2026년 11월 16일(월) 이후에 나온다. 거기서 두 가지를 본다. 첫째, 반기에 +1.11%로 돌아선 매출이 3분기 누적으로도 플러스를 지키는가. 둘째, 2분기 순이익을 밀어 올린 평가차익이 3분기에는 어느 방향으로 움직이는가.
이 읽기가 깨지는 조건
내가 일곱 건을 세고 넷과 셋으로 갈랐지만, 그 갈래의 근거는 전부 언론 보도다. 매각과 편입의 연결 반영 시점을 나는 공시 원문으로 확인하지 못했다. 만약 SK렌터카가 2024년 연결에 거의 잡히지 않았거나, 반대로 민팃과 SK일렉링크가 2026년 연결에 여전히 들어 있다면, 내가 갈랐다고 믿은 선은 다른 곳에 그어져야 한다. 그러면 이 글은 첫 문단부터 다시 써야 한다.
이번에 내가 배운 것
사명이다. 이 회사를 큐에서 찾을 때 나는 「SK네트웍스」와 종목코드만으로는 부족할 수 있다고 보고 SK매직·민팃·스피드메이트·워커힐까지 넣어 스물두 가지로 대조했다. 그중 SK매직은 2025년 7월 11일에 SK인텔릭스로 바뀌어 있었다. 한 회사가 몇 개의 사명을 거쳤는지 세는 일이 자료조사의 앞이 아니라 뒤로 밀리면, 못 찾은 것을 없는 것으로 착각하게 된다.
본문의 가격과 배수는 2026년 8월 28일(금) 종가 기준이며 6,690원을 놓고 작성 시점에 확인한 값이다. 글이 실제로 열리는 시점과 시차가 있어 화면 시세와 다를 수 있으니 참고용으로만 보면 된다. 원화가 이 글의 기준 통화이고, 달러 환산은 쓰지 않았다. 재무 수치는 전자공시 연결 기준이며 억 원 단위로 환산했다. 지분율·주식수는 2026년 6월 30일 회사 IR 공시값이다.
함께 본 기록: SK 주가 급등 이유: 실트론 매각과 자사주 20% 소각 · KT&G 배당: 자사주 9.5% 소각 다음의 주주환원 카드 · 이마트 실적: 최대 영업이익 분기에도 이자를 못 갚았다
참고한 바깥 자료: 헤럴드경제 2026-08-14 실적 보도 · 이코노믹리뷰 2026-08-14 실적 보도 · 디지털투데이 2026-02-09 연간 실적 공시 · 디지털투데이 2026-04-14 기업가치 제고 계획 · SK네트웍스 IR 주식정보 · SK네트웍스 IR 주주환원 · 딜사이트 2026-03-19 신사업 투자 점검 · 인포스탁데일리 2024-04-29 SK렌터카 매각 · 뉴스토마토 2026-05-18 자회사 변동 · 전자신문 2025-07-11 SK인텔릭스 개명 · 파이낸셜뉴스 2025-05-21 지배구조 · 이포커스 2026-08-18 중간배당
함께 보면 좋은 글