삼현 주가 전망: 로봇 매출 1.6%가 시총 1.4조를 받친다
- 2026년 4~6월: 로봇·항공 매출 비중 1.6%, 영업손실 53.89억 원. 시장이 사고 있는 사업은 아직 매출표에 거의 없다.
- 12월: 회사가 밝힌 북미 휴머노이드 고객향 첫 출하. 금액은 비공개다.
- 내 입장: 관망. 2027년 로봇 매출 250억 원이 와도 모빌리티가 지금처럼 줄면 전사 매출은 2023년 수준에 머문다.
삼현 주가 전망을 다시 짚으려고 손익계산서를 펼치자마자 숫자 세 개가 서로 맞지 않았다. 2026년 4~6월 로봇·항공 매출 비중은 1.6%다. 같은 기간 영업손실은 53.89억 원이다. 그런데 10월 21일 종가 43,150원에 발행주식 31,707,567주를 곱한 시가총액은 1조 3,682억 원이고, 이 가격은 1년 전보다 96.1% 높다(LUXRIX 12개월 수익률).
나는 이 세 숫자를 한 문장으로 이어 붙일 방법을 찾다가 결국 하나를 인정했다. 지금 주가는 매출표에 있는 회사를 사는 게 아니다. 매출표에 아직 없는 회사를 산다. 그렇다면 내가 확인할 일은 하나뿐이다. 그 없는 매출이 들어오는 순간, 지금 있는 매출이 얼마나 남아 있을까.
목차
삼현 주가 전망의 출발점: 여섯 구간 매출과 영업이익
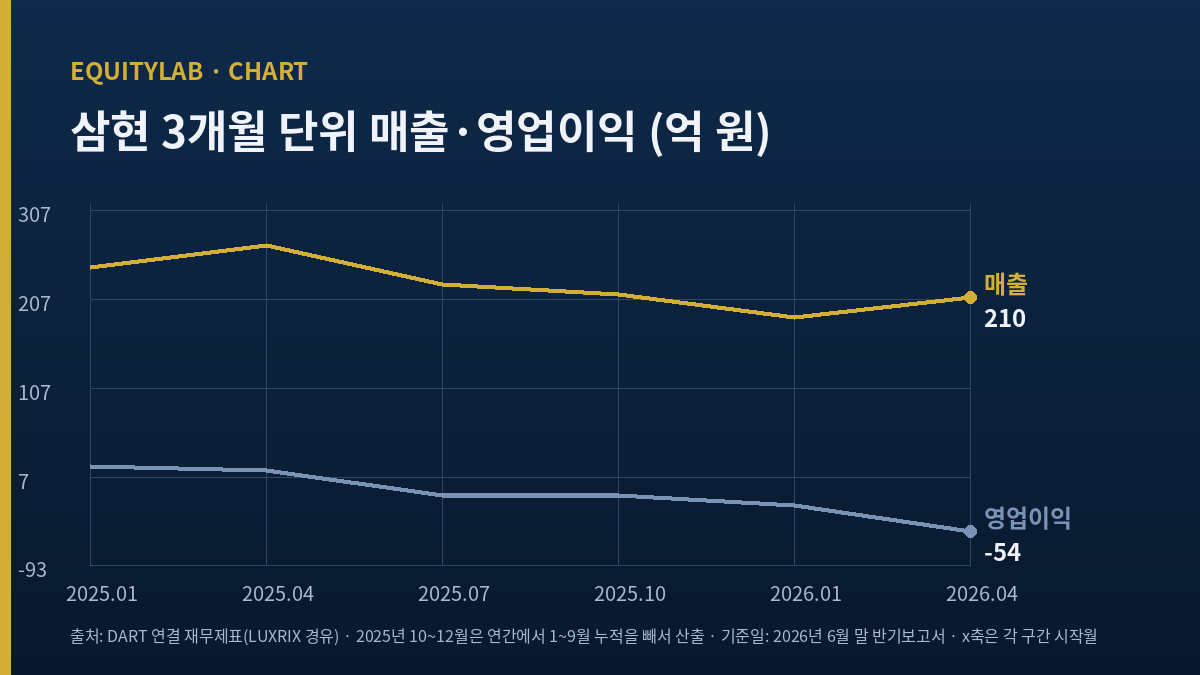
삼현은 30년 가까이 자동차용 모터와 액추에이터, 제어기를 만들어 온 창원 회사이고 2024년 3월 코스닥에 상장했다. 대한경제 7월 14일 보도에 따르면 현대차·기아 차량 2,000만 대에 이 회사 모터 등이 실렸다. 아래 표는 DART 반기보고서 연결 재무를 LUXRIX로 받아 3개월 단위로 나눈 것이다. 10~12월은 연간에서 1~9월 누적을 빼서 구했다.
| 구간 | 매출(억 원) | 영업이익(억 원) |
|---|---|---|
| 2025년 1~3월 | 243.26 | 19.01 |
| 2025년 4~6월 | 268.60 | 15.17 |
| 2025년 7~9월 | 224.86 | -13.22 |
| 2025년 10~12월 | 213.69 | -12.91 |
| 2026년 1~3월 | 187.63 | -24.95 |
| 2026년 4~6월 | 209.96 | -53.89 |
출처: DART 연결 재무제표(LUXRIX 경유) | 10~12월은 연간에서 1~9월 누적을 빼서 산출 | 기준: 2026년 6월 말 반기보고서
연간으로 묶으면 흐름이 더 단순하다. 영업이익은 2023년 97.96억 원, 2024년 55.16억 원, 2025년 8.05억 원으로 3년 연속 줄었고, 매출 100원당 영업이익은 9.8원에서 5.5원, 0.8원으로 내려왔다(계산). 2026년 1~6월 매출은 397.59억 원으로 2025년 같은 기간 511.86억 원보다 22.3% 적고, 영업이익은 34.18억 원 흑자에서 78.84억 원 적자로 돌아섰다.
여기서 내가 따로 표시해 둔 숫자는 4~6월이다. 매출은 1~3월보다 22억 원 늘었는데 영업손실은 두 배 넘게 커졌다. 매출이 회복하는 구간에서 손실이 커졌다는 건, 비용이 매출보다 먼저 움직이고 있다는 뜻이다.
본업 매출이 줄어드는 속도
모빌리티 가동률 65.5%에서 38.5%로
IB토마토 10월 1일 보도(반기보고서 인용)를 보면 모빌리티 설비 가동률은 2024년 65.5%, 2025년 53.2%, 2026년 1~6월 38.5%다. 2년이 안 되는 사이 27%포인트가 빠졌다. 한국투자증권 최건 연구원의 9월 7일 보고서(이데일리 보도)에 따르면 4~6월 매출 비중은 모빌리티 81.5%, 방산 14.5%, 로봇·항공 등 1.6%다. 회사 매출의 다섯 중 넷이 가동률이 내려가는 사업에서 나온다.
나는 처음에 이 하락을 전기차 수요 둔화 한 가지로 설명하려 했다. 그런데 위 표의 여섯 구간 매출이 187억~269억 원 안에서 움직였다는 점을 보고 생각을 고쳤다. 매출이 무너진 게 아니고, 늘지 않는 매출 위에 새 공장과 사람이 얹히고 있다.
고정비가 먼저 올라왔다
IB토마토 집계로 1~6월 연구개발비는 84억 원으로 2025년 같은 기간 67억 원보다 25.5% 늘었다. 키움증권 신윤철 연구원은 9월 16일 모닝 리포트(뉴스핌 보도)에서 연구 인력 채용으로 고정비가 1년 전보다 약 20% 늘었다고 짚었다. 같은 연구원의 2025년 12월 11일 NDR 후기는 창원 2공장 신축과 3공장 양수로 생기는 감가상각이 2026년 중 시작된다고 적었다. 매출이 늘지 않는데 인력과 감가상각이라는 비용 두 가지가 한꺼번에 올라탄 구조다. 사람에게 드는 비용이 로봇 부품사의 영업손실을 통째로 바꿔 놓은 국내 사례는 로보티즈 1~3월 영업손실을 뜯어본 글에 적어 두었다.
4~6월 영업손실 53.89억 원은 로봇 사업이 실패한 결과로 보기 어렵다. 로봇 매출이 들어오기 전에 로봇 비용을 먼저 치른 결과다.
삼현 주가 전망을 바꾼 9월 21일 수주
주가 흐름에서 내가 가장 크게 본 날짜는 9월 21일(월)이다. 이날 회사는 자체 브랜드 액슬론(AXLON) 액추에이터의 초도 양산 수주를 알렸다. 파이낸스스코프 보도에 따르면 고객은 비공개 글로벌 휴머노이드 업체이고, 12월부터 북미로 첫 공급을 시작하며, 금액과 개수는 비밀유지계약으로 밝히지 않았다. 그날 주가는 장중 60,300원까지 올랐다가 55,700원에 마감했고 거래량은 317만 주였다.
7월 8일 행사에서 박기원 대표는 글로벌 21개 기업과 개발·양산을 논의 중이라고 밝혔다(디지털데일리 보도). 한국투자증권은 수주 파이프라인을 해외 2건, 국내 2건으로 정리했다. 모터·감속기·제어기를 한 몸에 넣는 3-in-1 구조는 이 회사가 자동차 액추에이터에서 30년 쌓은 일의 연장이고, 대표가 「자동차 사업이 없었다면 이 액추에이터를 만들 수 없었다」고 한 이유도 거기 있다. 해자를 하나 고르라면 나는 양산 품질 관리를 꼽는다. 한국투자증권은 기존 제품 불량률을 100만 개당 5개 수준이라고 소개했다.
다만 9월 21일 종가에서 10월 21일 종가까지 주가는 22.5% 내려왔다(계산). 수주 소식은 그대로인데 가격이 먼저 식었다. 같은 로봇 부품주라도 주가를 매출로 설명하기 어려운 사례는 앞서 레인보우로보틱스 주가가 요구하는 매출을 거꾸로 계산한 글에서도 다뤘다.
삼현 주가 전망의 핵심 가정, 로봇 매출 250억 원
로봇 매출 규모를 숫자로 적은 셀사이드는 내가 찾은 범위에서 한국투자증권 한 곳이다. 2027년까지 액추에이터 생산능력 50만 대, 평균판매가격 100만 원, 초기 가동률 5%를 가정하면 2027년 로봇용 액추에이터 매출이 약 250억 원이라는 계산이다. 전사 매출이나 영업이익 추정, 목표가는 제시하지 않았다. 키움증권은 2025년 12월 11일 NDR 후기에서 투자의견을 Not Rated로 두었고, 9월 16일 모닝 리포트에도 연도별 추정은 없었다(뉴스핌 보도 기준). 그래서 이 글에서 포워드 시각은 「로봇 부문 하나의 가정」까지만 있고, 회사 전체에 대한 실명 추정은 비어 있다.
나는 이 250억 원을 2025년 매출 950.41억 원에 대 봤다. 26.3%다(계산). 작지 않다. 그런데 2026년 1~6월 전사 매출이 1년 전보다 22.3% 줄었다. 이 감소가 모빌리티에서 나왔다고 보고 같은 속도가 1년 더 이어진다고 놓으면, 2025년 매출의 81.5%를 차지하는 사업에서 약 170억 원이 빠진다(계산, 950.41억 × 81.5% × 22%, 내 가정). 250억 원이 들어오고 170억 원이 나가면 전사 매출은 1,030억 원 안팎이 되고, 이는 2023년 998.48억 원과 2024년 1,004.47억 원 수준이다.
가동률 5%와 10% 사이
같은 산식에서 가동률만 5%에서 10%로 올리면 로봇 매출은 500억 원이 되고, 전사 매출은 약 1,280억 원으로 2023년보다 28% 많아진다(계산). 결국 이 종목의 2027년은 가동률 한 숫자가 5%에 머무느냐 10%로 가느냐에 거의 다 걸려 있다. 양산 고객이 한 곳인 지금은 그 숫자를 회사도 정하지 못한다.
경쟁 구도도 같이 봐야 한다. 위 대한경제 기사는 업계 추산으로 현대차그룹 휴머노이드 수요를 최소 2만 5,000대, 그중 현대모비스가 공급할 액추에이터를 80만 개로 적었다. 국내 최대 잠재 수요처에는 계열 부품사가 먼저 서 있다. 삼현의 첫 양산 고객이 북미 업체라는 사실도 그 구도와 연결해 보는 게 맞다고 나는 생각한다(내 추정).
이 계산이 틀릴 수 있는 지점은 분명하다. 가동률 5%는 초기 가정이고 고객이 늘면 오른다. 반대로 키움증권은 시제품에서 양산으로 넘어갈 때 보통 단가 인하가 따라온다고 경고했다. 100만 원이라는 판매가격은 회사가 공시한 숫자가 아니라 증권사 가정이다.
삼현 주가 전망: 내가 보는 세 가지 전개
로봇이 늦게, 본업이 버티는 경우 (내 확률 45%)
12월 첫 출하는 예정대로 나가지만 2027년 로봇 매출은 한국투자증권 가정보다 작고, 모빌리티는 지금 수준에서 더 빠지지 않는다. 영업이익은 2027년에도 감가상각에 눌려 2023년 97.96억 원 근처로 돌아가지 못한다. 이 경우 주가는 수주 소식이 나올 때마다 오르고 실적 발표 때 내리는 패턴을 반복할 가능성이 크다.
로봇이 가정보다 빨리 오는 경우 (내 확률 30%)
논의 중인 21개 기업 가운데 두 번째 양산 고객이 2027년 1~6월 안에 확정되고, 2공장 가동률이 5%를 넘는다. 로봇 매출이 연 250억 원을 넘으면 모빌리티 감소분을 덮고도 남는다. 이 전개라면 지금 시가총액은 미래 매출의 일부를 당겨 쓴 가격으로 설명할 수 있다.
두 사업이 함께 약해지는 경우 (내 확률 25%)
첫 출하 뒤 추가 발주가 늦어지고 단가 인하가 먼저 온다. 모빌리티 가동률은 30%대에서 더 내려간다. 이때 손실 폭은 4~6월보다 커질 수 있고, 2025년 매출의 14.4배인 시가총액(계산)을 설명할 숫자가 사라진다.
이 판단이 틀릴 수 있는 이유
내 결론에 반대하는 근거도 적어 둔다. 네 가지다.
첫째, 양산 수주는 이미 받았다. 시제품 단계에 머문 국내 로봇 부품사가 많은데, 삼현은 북미 고객의 출하 날짜까지 밝혔다. 매출표에 숫자가 없다는 내 지적은 시점의 문제일 수 있다.
둘째, 방산 매출은 1~6월 53억 원(IB토마토)으로 비중 13%다. 모빌리티와 다른 고객군이라 본업 감소를 일부 메울 수 있다. 나는 이 부문을 본문 계산에 넣지 않았다.
셋째, 가동률 38.5%는 반대로 말하면 증설 없이 늘릴 수 있는 여유다. 키움증권은 고객이 양산 일정을 확정하면 2공장 기존 설비로 새 공장 없이 생산을 시작할 수 있다고 봤다.
넷째, 1~6월 순손실 96.90억 원에는 파생상품평가손실 48억 원(IB토마토)이 들어 있다. 영업 바깥의 손실이라 사업 체력 판단에서 빼야 맞다. 나도 그래서 이 글에서는 순이익 대신 영업이익만 썼다.
이 네 가지를 적으면서 하나는 인정해야 했다. 9월 21일 공시를 처음 봤을 때 나는 「금액 비공개」라는 문장을 건너뛰고 「양산」이라는 낱말만 기억했다. 그날 밤 정리한 엑셀 시트에 로봇 매출 예상을 넣으려다 넣을 숫자가 없다는 걸 알았고, 그 빈 셀이 이 글을 쓰게 만든 계기다.
삼현 주가 전망을 다시 볼 기준점
가장 먼저 답이 나오는 것부터 순서대로 적는다.
① 11월 16일(월) 무렵 나올 3분기보고서에서 7~9월 매출이 2025년 같은 구간 224.86억 원보다 15% 넘게 적고, 영업손실이 4~6월 53.89억 원보다 크면 본업 감소 속도를 다시 잡아야 한다.
② 12월 첫 출하가 2027년 1~3월 실적에 로봇 매출로 찍히지 않으면, 9월 21일 수주의 시점부터 의심한다.
③ 2027년 1~6월까지 두 번째 양산 고객 공시가 없으면, 250억 원 가정을 그 절반으로 낮춰 다시 계산한다.
세 기준점은 차례로 온다. 앞의 것이 어긋나면 뒤의 것은 더 엄하게 보겠다. 이 셋보다 먼저 10월 29일(목)에는 2025년 발행 전환사채의 전환청구가 열리는데, 이 글은 매출과 이익만 다뤘으므로 주식 수 변화는 따로 확인할 일로 남겨 둔다. 11월 4일(수)부터 7일(토)까지 킨텍스 로보월드 전시도 회사가 참가를 밝혔다(뉴스핌 10월 6일).
지금 나의 결론
삼현 주가 전망에 대한 내 결론은 관망이다. 로봇 사업을 낮게 보는 게 아니고, 그 사업이 들어올 날짜와 들어오는 동안 빠져나갈 본업 매출을 같은 표에 놓고 보니 2027년까지는 전사 숫자가 크게 달라지지 않는다는 계산이 나왔다. 12월에 첫 박스가 북미로 나가고, 2027년 1~3월 손익계산서에 로봇 매출이 처음 따로 찍히는 날, 나는 이 표를 다시 연다.
본문의 가격·시가총액은 2026년 10월 21일(수) 종가 기준이고 상장주식 수도 같은 날 숫자다. 재무 수치는 DART 연결 기준이며, 매출 100원당 영업이익·비율·합산은 직접 계산한 개략치다.