하림지주 주가 전망: 팬오션 지분보다 싼 이유는 담보에 있다
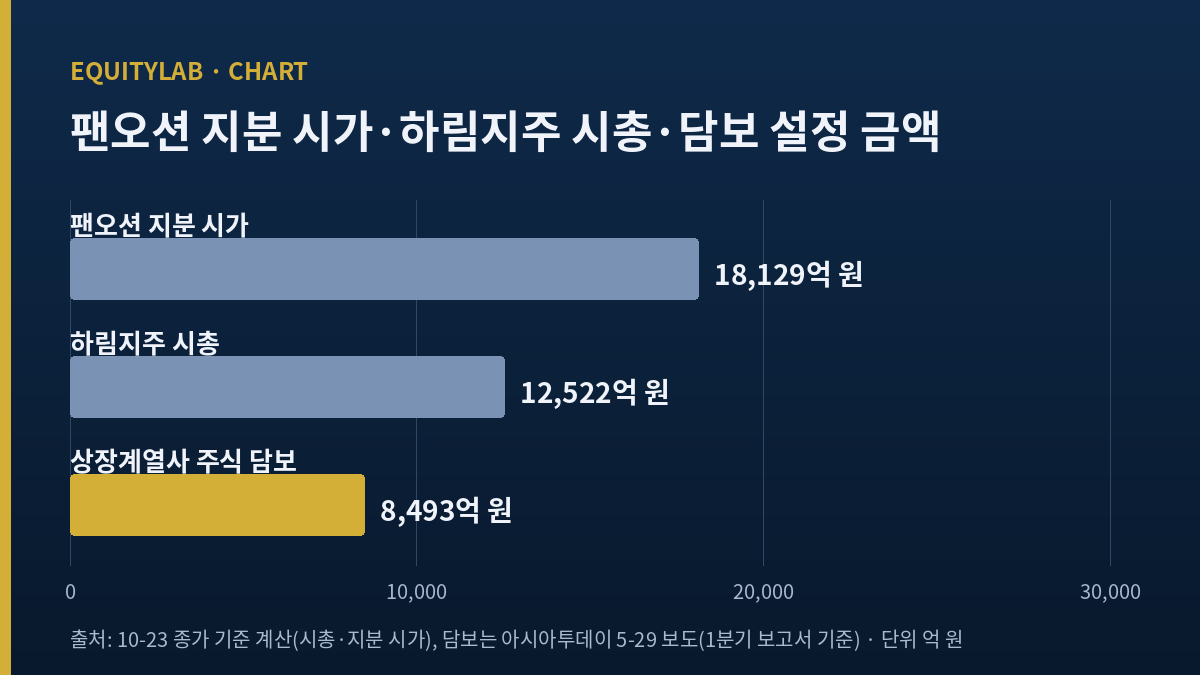
하림지주 주가 전망을 적기 전에 숫자 셋을 한 줄에 놓았다. 하림지주 시가총액 1조 2,522억 원, 이 회사가 가진 팬오션 지분 54.7%의 시가 약 1조 8,129억 원, 그리고 그룹이 금융권에 상장 계열사 주식을 맡기고 설정한 담보 금액 8,493억 원이다. 회사 전체가 자회사 지분 하나보다 31% 싸다는 계산은 흔한 지주회사 할인으로 끝낼 수도 있지만, 세 번째 숫자가 그 할인의 상당 부분을 설명한다고 나는 본다.
세 숫자를 위에서부터 빼 보면
팬오션 지분 시가 1조 8,129억 원(계산) → 하림지주 시총 1조 2,522억 원(지분 시가의 69.1%) → 그 위 담보 설정 8,493억 원(시총의 67.8%).
내 입장: 관망. 싸다는 근거와 할인이 풀리지 않는 근거가 같은 대차대조표에 함께 있다. 11월 16일(월) 3분기보고서에서 담보와 하림산업 적자가 어느 방향으로 움직였는지 보고 다시 판단한다.
가격은 2026년 10월 23일(금) 종가 11,180원 기준이다. 시가총액은 이 종가에 상장주식 112,005,621주를 곱한 금액이고(LUXRIX 표시값 1조 2,511억 원과 0.1% 안팎 차이), 팬오션 지분 시가는 팬오션 같은 날 종가 6,200원 × 상장주식 534,569,512주 × 지분율 54.7%로 계산했다. 지분율 54.7%는 아시아투데이가 1분기 보고서를 근거로 적은 수치다.
목차
하림지주 주가 전망의 출발점: 회사보다 비싼 자회사 지분
하림지주는 사료·축산·식품·해운·유통 계열사를 거느린 지주회사다. 연결 매출은 2025년 13조 2,149억 원이었고 그 가운데 가장 큰 상장 계열사가 팬오션이다. 딜사이트는 8월 13일(목) 반기 실적 기사에서 4~6월 해운 부문 영업이익 1,936억 원이 그룹 영업이익의 68.5%라고 집계했다(딜사이트 8월 13일).
그런데 주식시장은 하림지주 전체에 팬오션 지분 시가의 69.1%만 쳐 준다. 사료(제일사료·팜스코), 닭고기(하림), 홈쇼핑(NS홈쇼핑), 양재동 부지를 쥔 하림산업이 전부 공짜로 붙어 오는 모양이다. BNK투자증권 김장원 연구원은 10월 15일(목) 보고서에서 상장 보유 지분 가치를 2조 1,046억 원, 비상장 보유 지분을 재무제표상 금액으로 2조 1,409억 원으로 잡고 목표가를 1만 6,500원에서 1만 8,000원으로 올렸다(아시아경제 10월 15일). 그 계산을 그대로 믿으면 지금 주가는 보유 지분 합계의 30% 아래다.
나는 이 대목에서 바로 들어가고 싶은 마음이 들었다. 그런데 지주회사 할인 표 한 장으로 끝내기엔 걸리는 것이 셋 있었다.
첫째, 상장 계열사 주식 위에 걸린 담보 8,493억 원
아시아투데이는 5월 29일(금) 기사에서 하림지주가 KB국민은행 등 금융권에 상장 계열사 주식을 담보로 맡겼고, 담보로 설정된 금액이 총 8,493억 원이라고 전했다(아시아투데이 5월 29일). BNK가 잡은 상장 지분 가치 2조 1,046억 원의 40.4%, 지금 하림지주 시총의 67.8%다(둘 다 계산, 담보 금액은 3월 말 기준이고 지분 가치는 10월 기준이라 시점이 다르다).
담보가 걸린 지분은 팔아서 현금으로 바꾸기 전에 빚부터 갚아야 하는 지분이다. 시장이 하림지주를 팬오션 지분보다 싸게 매기는 이유를 「지주회사라서」 한마디로 넘기기 어려운 까닭이 여기 있다. 담보 설정 금액이 실제 차입 금액과 같은지는 기사에 없어서, 나는 이 8,493억 원을 「빚의 크기」로 쓰지 않고 「처분이 묶인 지분의 크기」로만 쓴다.
둘째, 대주주 측 보유분의 18.1%도 담보다
김홍국 회장 측 지분은 5월 27일(수) 보고 기준 50.46%(56,519,599주)다. 그 무렵 특별관계자 한국바이오텍이 5월 14일부터 26일까지 장내에서 226,300주를 샀고, 같은 보고서에 한국바이오텍이 5월 19일(화) 한국증권금융에 6,000,000주를 담보로 맡기고 두 건 합쳐 235억 원을 빌린 계약이 함께 적혀 있다(디지털투데이 5월 27일). 담보로 잡힌 주식은 올품 분까지 합쳐 10,205,752주, 발행주식의 9.11%이고 대주주 측 보유분의 18.1%다(계산).
6,000,000주는 10월 23일 종가로 약 670.8억 원이다. 빌린 돈 235억 원의 2.85배라 지금 주가에서 담보 부족을 걱정할 수준은 아니다(계산). 다만 한국바이오텍은 혼자 20,956,300주(18.71%)를 가진 대주주 측 핵심 특별관계자이고, 주식을 사는 돈의 일부가 같은 주식을 맡겨 빌린 돈이라는 구조는 기록해 둔다. 주가가 크게 빠지면 지배주주가 매도로 몰릴 수 있는 장치가 하나 더 있다는 뜻이다.
셋째, 공짜로 붙어 오는 줄 알았던 하림산업
같은 아시아투데이 기사는 양재동 부지를 가진 하림산업이 2025년 영업손실 1,467억 원, 순손실 1,690억 원을 냈고 2021~2025년 5년 누적 영업손실이 5,296억 원이라고 적었다. 2021년부터 하림지주와 NS홈쇼핑이 증자와 차입으로 넣은 돈이 2,680억 원이고, 2025년 말 현금은 705억 원이었다. 양재동 개발 총사업비는 2조 3,000억 원으로 제시됐다.
BNK가 비상장 지분을 재무제표상 금액으로 넣은 2조 1,409억 원 안에는 이 회사가 들어 있다. 부지 가치는 크지만, 그 가치가 현금으로 돌아오기 전까지 해마다 1,000억 원대 손실을 메워야 하는 구조라면 시장이 할인을 거두지 않는 것도 이해가 된다.
팬오션의 상반기 선박 매입은 팬오션이 반년 새 사들인 열일곱 척의 성격에서 따로 다뤘다. 하림지주 지분 가치의 절반 이상이 이 회사 주가에 달려 있으니, 선박 투자가 이익으로 이어지는 속도가 곧 하림지주 지분 가치의 속도다. 닭고기 사업은 하림 이익이 한 구간에 몰렸던 사정에서 봤는데, 그때 확인한 들쭉날쭉한 이익이 지주 연결 숫자에도 그대로 들어온다.
하림지주 주가 전망을 가르는 숫자 표
| 항목 | 금액·비율 | 출처·시점 |
|---|---|---|
| 하림지주 시가총액 | 1조 2,522억 원 | 10-23 종가 × 상장주식(계산) |
| 팬오션 지분 54.7% 시가 | 약 1조 8,129억 원 | 10-23 종가 기준(계산) |
| 상장 계열사 주식 담보 설정 금액 | 8,493억 원 | 아시아투데이, 1분기 보고서 기준 |
| 지배주주 자본 | 3조 6,201억 원 | DART 반기 연결(LUXRIX), 6월 말 |
| 비지배지분 / 연결 자본 | 48.0% | 같은 기준(계산) |
| 연결 유동부채 / 현금 | 6조 6,026억 / 1조 6,852억 원 | 아시아투데이, 3월 말 |
시총·지분 시가는 2026년 10월 23일(금) 종가 기준 계산이다. 담보·유동부채·현금은 3월 말 보고서를 인용한 보도 수치라 시점이 다르다.
시총을 지배주주 자본으로 나누면 0.35배다(계산, LUXRIX PBR 0.34와 같은 방향). 연결 자본의 48%가 비지배지분이라는 점도 표에 넣었다. 팬오션 이익만 놓고 보면 지분 54.7%를 뺀 45.3%가 하림지주 주주 밖으로 나간다(계산). 연결 영업이익이 커 보여도 하림지주 주주에게 돌아오는 이익은 그보다 훨씬 작다.
연결 기준 단기 부담도 같이 봐 둔다. 아시아투데이가 인용한 1분기 보고서에서 1년 안에 만기가 오는 유동부채는 6조 6,026억 원이고 현금성 자산 1조 6,852억 원은 그 26%다. 팬오션 선박 금융이 큰 비중을 차지하는 그룹이라 이 비율만으로 위험을 단정할 수는 없다. 그래도 차환이 매년 돌아가야 하는 구조라는 사실은 금리와 운임이 동시에 나빠질 때 지주 할인이 커지는 이유가 된다. 6월 말 연결 부채는 3월 말보다 약 1조 4,916억 원 늘었는데(계산), 그 구성은 반기보고서 원문을 열지 못해 확인하지 못했다. 팬오션의 선박 매입 시기와 겹치는 것으로 보이지만 단정하지 않는다.
배당도 같은 흐름이다. 아시아투데이 집계로 팬오션이 2026년에 지급한 배당 801.85억 원 가운데 하림지주가 받은 돈은 438.8억 원이다. 하림지주가 주주에게 주는 배당은 주당 120원으로 2022년부터 4년째 같고, 총액은 약 134억 원이다(계산, 자기주식 차감 전). 팬오션 한 곳에서 받은 배당의 30.6% 정도만 주주에게 나간다. BNK도 배당 수익은 늘었는데 배당 지급이 그대로인 이유로 차입금 증가를 짚었다.
하림지주 주가 전망에서 내가 처음 틀린 판단
처음 내 결론은 「회사가 자회사 지분 하나보다 싸다」는 문장 하나로 시작해서 그 문장으로 끝났다. 팬오션 시가에 지분율을 곱하고, BNK의 비상장 금액을 더하고, 할인율을 계산해 놓고 나니 결론이 너무 쉽게 나왔다. 솔직히 그때는 담보 공시를 열 생각을 하지 않았다.
마음을 바꾼 건 대주주 측 대량보유 보고서가 2026년에만 여섯 번 나왔다는 사실이었다. 4월 3일, 5월 27일, 6월 26일, 8월 4일, 8월 20일, 8월 28일. 지분이 크게 바뀌지 않는데 보고서가 왜 이렇게 자주 나오나 싶어 하나씩 열어 보니, 8월 4일(화) 보고는 한국증권금융 담보 계약을 2027년 7월 29일까지 1년 연장한 내용이었다. 할인율 표보다 이 보고서들이 이 회사를 더 정확하게 설명한다고 지금은 생각한다.
반대로 보면: 할인이 풀릴 근거 다섯
- 셀사이드는 오히려 목표가를 올렸다. BNK는 7월 2일(목) 1만 6,500원을 유지했다가 10월 15일 1만 8,000원으로 올렸고, 근거로 양재동 부지의 서울시 승인과 2027년 착공 예상을 들었다(7월 2일 목표가 유지는 아시아경제 같은 날 보도). 다만 실명 증권사 추정은 내가 찾은 범위에서 BNK 한 곳뿐이다. 두 번째 증권사의 2026·2027년 추정치는 찾지 못했다.
- 양재동이 실제로 착공되면 하림산업의 적자는 투자로 다시 보인다. 손실이 쌓이던 부지가 분양 대금이 들어오는 사업으로 바뀌면 할인의 큰 이유 하나가 사라진다.
- 홈플러스 익스프레스 인수가 숫자로 보이기 시작했다. NS홈쇼핑이 5월 7일(목) 약 1,206억 원에 인수 계약을 맺었고, 머니투데이는 6월 23일(화) 운영을 넘겨받은 뒤 7월 21일~9월 24일 하루 평균 매출이 인수 직후 한 달보다 171.6% 늘었다고 전했다(머니투데이 10월 1일 보도). 점포는 283개다.
- 해운이 버티고 있다. 4~6월 해운 부문 영업이익은 전년보다 57.5% 늘었다(딜사이트). 팬오션 주가가 오르면 담보 여력도 함께 늘어난다.
- 대주주 지분은 50%를 넘고 담보 비중은 18%대다. 지배권이 흔들릴 숫자는 아니고, 지주 체제에서 계열사 주식을 담보로 쓰는 것 자체는 드문 일이 아니다.
이 다섯이 내 결론을 바꾸지는 못했지만, 내가 「할인이 영원하다」고 단정하지 않는 이유는 된다. 특히 1번은 내 관망 판단과 정면으로 부딪힌다. 나는 BNK 목표가를 내 것으로 받아들이지 않는다. 다만 셀사이드가 보는 그림이 무엇인지는 이 글에 그대로 남긴다.
하림지주 주가 전망, 내가 그려 본 세 가지 전개와 확률
가장 가능성이 높다고 보는 전개 (45%)
양재동 일정이 또 한 번 밀리고, 해운 이익은 지금 수준을 지키며, 담보 설정 금액이 크게 변하지 않는다. 주가는 팬오션 주가를 따라 움직이되 지분 시가의 60~70% 안에 머문다. 지금 69.1%라 이 전개에서 위로 열려 있는 폭은 크지 않다.
할인이 줄어드는 전개 (30%)
2027년 착공이 확정되고 하림산업 손실이 줄기 시작하며 홈플러스 익스프레스가 연결 이익에 보탬이 된다. 이 경우 비상장 지분 가치를 시장이 일부라도 쳐 주기 시작한다. BNK가 그리는 그림이 이 전개다.
할인이 더 커지는 전개 (25%)
벌크 운임이 꺾여 팬오션 주가가 내려가면, 담보로 묶인 지분 가치가 먼저 줄고 차입 여력도 함께 준다. 하림산업이 추가 자금을 요구하면 지주가 다시 돈을 넣어야 한다. 이 경우 지분 시가에 견준 비율이 60% 아래로 내려가는 것도 어렵지 않다고 본다.
확률은 내 판단이고 계산 결과가 아니다. 이익보다 일정과 담보가 결과를 가르는 회사라서 숫자로 깔끔하게 떨어지지 않는다.
이 판단이 깨지는 조건 둘
- 11월 16일(월) 3분기보고서에서 상장 계열사 주식 담보 설정 금액이 8,493억 원보다 줄고, 하림산업 추가 출자나 대여가 없으면 내가 할인의 근거로 든 구조가 약해진다. 그때는 관망을 거두고 다시 계산한다.
- 팬오션 주가가 약 4,282원 아래로 내려가면 팬오션 지분 시가가 지금 하림지주 시총과 같아진다(계산). 그 지점부터는 「자회사보다 싸다」는 전제 자체가 사라지므로 이 글의 출발점을 버린다.
정리하면 하림지주에 대한 내 입장은 관망이다. 싸다는 숫자는 분명하지만, 그 숫자 위에 담보와 적자 계열사가 함께 얹혀 있다. 11월 16일 보고서가 나오면 담보 금액 한 줄과 하림산업 손익 한 줄부터 확인하고 이 일지를 고쳐 쓰겠다.
본문의 주가·시가총액은 2026년 10월 23일(금) 종가 기준이고, 지분 시가와 비율은 반올림한 개략치다. 연결 재무 수치는 DART 반기보고서(2026년 8월 13일 제출)를 LUXRIX가 정리한 숫자를 썼다.