매일유업 실적: PER 4.85배는 2025년 이익 기준이다
목차
매일유업 주가 앞에서 내가 먼저 센 것은 날짜였다
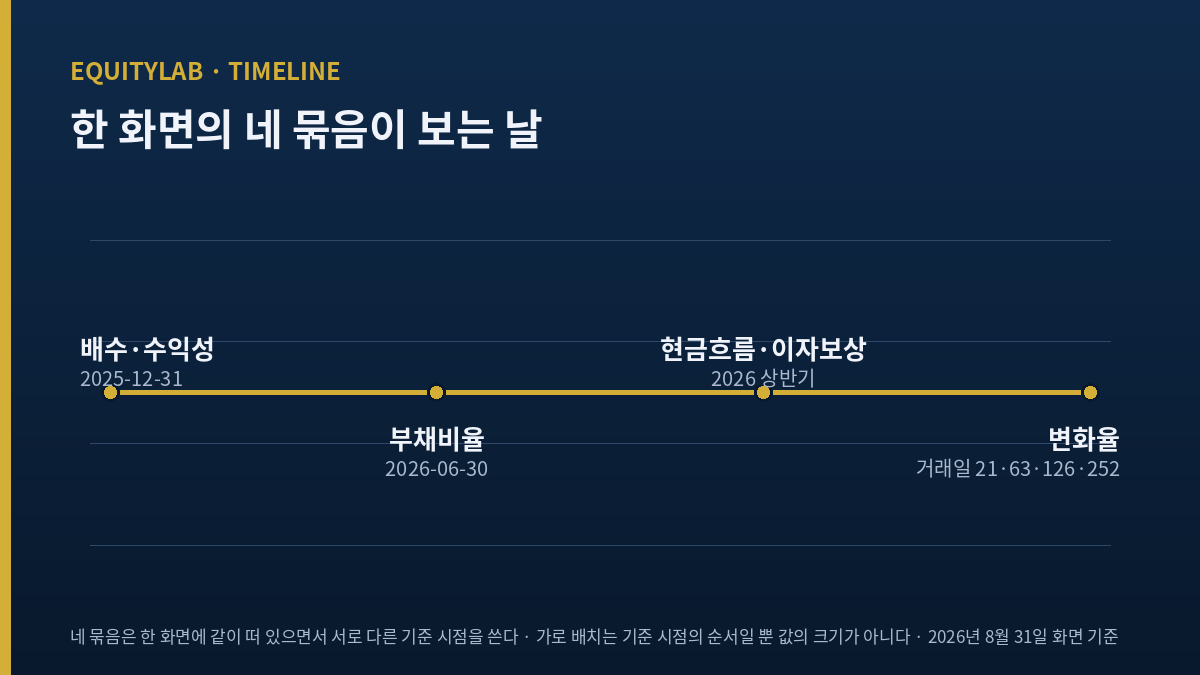
매일유업 주가 화면의 부채비율 칸은 53.67%를 적어 두고 2026년 6월 30일(화)의 재무상태를 보고 있다. 그 옆 PER 칸은 4.85배를 적어 두고 2025년 12월 31일을 보고 있다. 두 칸 사이에 여섯 달이 들어 있는데 화면은 그 사실을 어디에도 표시하지 않는다.
2026년 8월 31일(월) 종가 34,950원, 시가총액 2,678억 원(34,950원 × 7,662,375주, 화면 주식수 기준 역산). 화면 한 장을 반나절 붙들고 각 칸이 어느 날의 값인지를 하나씩 갈라 봤고, 그 결과를 남긴다.
| 지표 | 화면값 | 그 값이 재는 기간 | 2026년 반기까지 넣어 다시 계산한 값 |
|---|---|---|---|
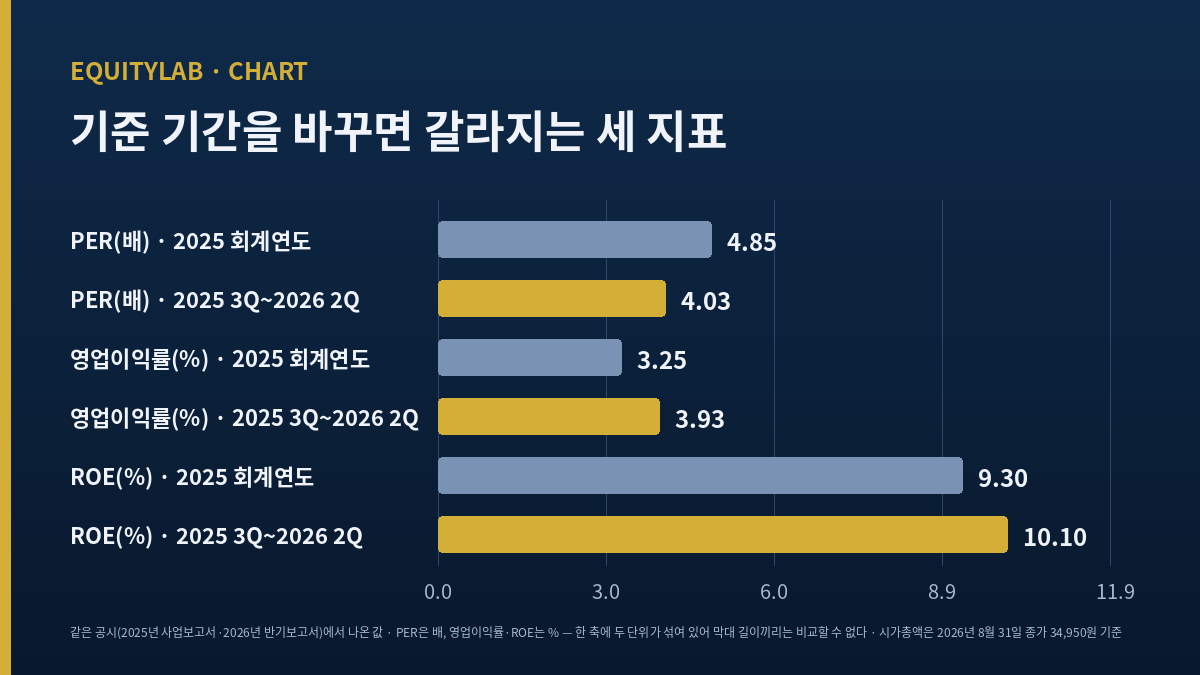
| PER | 4.85배 | 2025 회계연도 | 4.03배 |
| 영업이익률 | 3.25% | 2025 회계연도 | 3.93% |
| ROE | 9.3% | 2025 회계연도, 지배주주지분 평잔 | 10.10% |
업데이트 시각이라는 표시를 나는 여태 가격이 언제 갱신됐는지로만 읽었다. 그 줄이 재무 항목의 기준 시점까지 대신 말해 준다고 착각했고, 그래서 이 회사의 배수를 처음 봤을 때 「2026년치고 싸다」고 생각했다. 그 문장에서 2026년은 내가 넣은 말이지 화면이 준 말이 아니었다.
한 화면에 기준 시점이 넷 있다
지표 화면이 이 회사에 대해 돌려준 값을 항목별로 원공시와 맞춰 봤다. 어느 칸도 틀리지 않았다. 다만 서로 다른 날을 보고 있었다.
배수와 수익성이 보는 날, 2025년 12월 31일
화면의 매출 18,435억 원, 영업이익 600억 원, 순이익 562억 원은 전자공시 2025년 사업보고서(접수번호 20260319001065, 2026년 3월 19일(목) 제출)의 연결 확정치와 원 단위까지 같다. 매출 1조 8,435.39억 원, 영업이익 600.28억 원, 연결 순이익 562.43억 원, 그중 지배주주 귀속 561.22억 원이다.
여기서 파생된 칸도 전부 같은 해를 쓴다. 영업이익률 3.25%는 600.28 ÷ 18,435.39 = 3.256%로 나왔고, 순이익률 3.05%는 562.43 ÷ 18,435.39 = 3.051%다. PSR 0.15는 시가총액 2,678억 원 ÷ 매출 18,435억 원 = 0.1453이다(셋 다 내 역산).
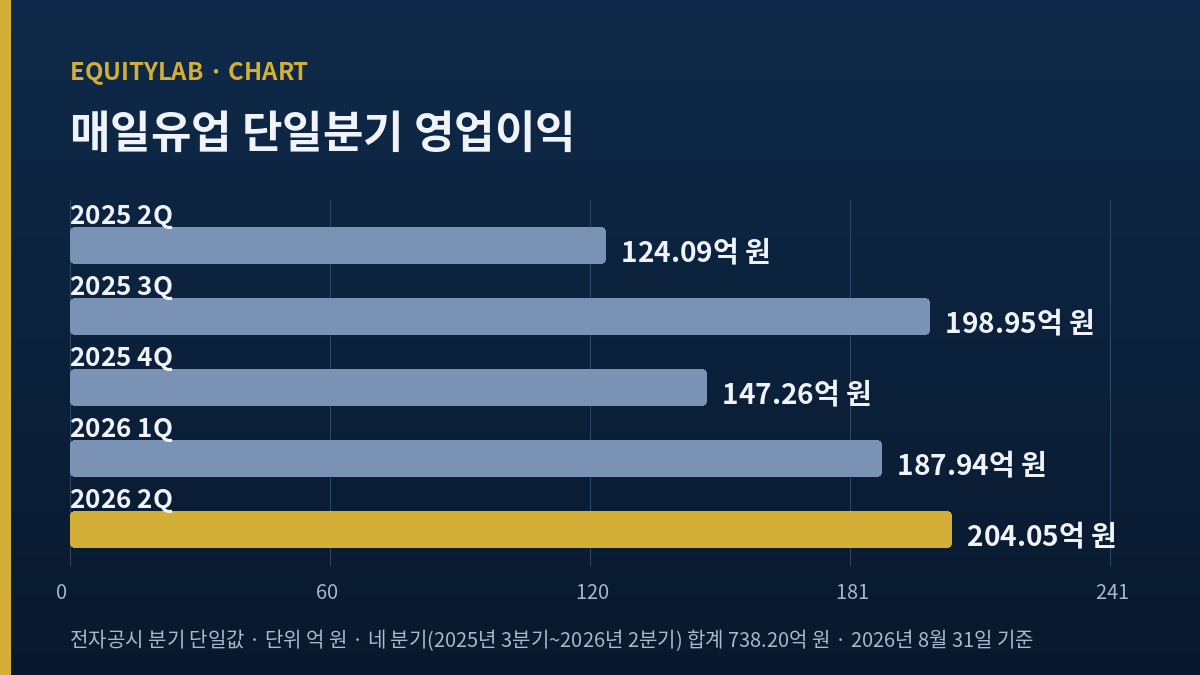
문제는 화면의 필드 설명이 이 값들을 네 개 분기 누적로 소개한다는 데 있다. 실제로 2025년 3분기부터 2026년 2분기까지 네 분기를 더하면 매출은 1조 8,766.06억 원, 영업이익은 738.20억 원이 된다(내 합산). 화면값과 영업이익에서 137.92억 원이 벌어진다. 이 회사는 2026년 상반기에 영업이익이 크게 늘었는데, 그 상반기가 화면의 어느 칸에도 들어가 있지 않다.
부채비율이 보는 날, 그리고 현금흐름이 보는 기간
같은 화면에서 부채비율만 앞서 있다. 53.67%는 2026년 반기보고서(접수번호 20260814003071, 2026년 8월 14일(금) 제출)의 부채 3,534.16억 원 ÷ 자본총계 6,585.48억 원 = 53.667%로 재현된다. 2025년 말 값으로 계산하면 68.90%다. 15.23%p 차이가 나는 두 숫자 중 화면은 최신 쪽을 골랐다.
현금흐름 쪽은 또 다른 기간을 쓴다. 이자보상배율 15.74는 2026년 상반기 누적 영업이익 391.99억 원 ÷ 같은 기간 이자비용 24.90억 원 = 15.743으로 나온다. 잉여현금흐름수익률 14.07%는 상반기 잉여현금흐름 376.84억 원 ÷ 시가총액 2,678.44억 원 = 14.069%다. 반년치 현금을 1년치 시가총액으로 나눈 값이라 그대로 연간 수익률처럼 읽으면 두 배 가까이 과대평가된다. 나는 이 칸을 본문 논지에서 뺐다.
매일유업 주가의 변화율 네 칸은 달을 세지 않고 거래일을 센다
화면은 1개월 +5.75%, 3개월 +2.19%, 6개월 -13.49%, 12개월 -3.05%를 준다. 네 값 모두 캘린더 한 달·석 달로는 재현되지 않았다. 그래서 260거래일치 일봉을 받아 한 행씩 대조했다.
| 칸 | 화면값 | 재현된 기산 시점 | 그날 종가 |
|---|---|---|---|
| 1개월 | +5.75% | 21거래일 전 · 2026년 7월 30일(목) | 33,050원 |
| 3개월 | +2.19% | 63거래일 전 · 2026년 5월 29일(금) | 34,200원 |
| 6개월 | -13.49% | 126거래일 전 · 2026년 2월 25일(수) | 40,400원 |
| 12개월 | -3.05% | 252거래일 전 · 2025년 8월 18일 | 36,050원 |
21 · 63 · 126 · 252. 네 칸이 전부 거래일 수로 딱 떨어졌고, 소수점 아래 둘째까지 화면값과 같았다. 캘린더로 옮기면 12개월 칸은 378일 전을 보는 셈이 되는데, 이건 이 회사에서 비롯된 숫자가 아니다. 한 해 거래일이 252일이라는 시장 쪽 사정이 그렇게 만든다. 12개월 칸을 「1년 수익률」로 옮겨 적으면 실제로는 1년 하고 열사흘치를 적는 것이다.
이 종목에서 그 오차는 작다. 252거래일 -3.05%와 정확히 365일 전(2025년 8월 29일, 35,900원) 대비 -2.65%는 0.40%p 차이다. 나는 이 결과를 이 종목이 무사하다는 뜻으로 읽지 않는다. 같은 규칙이 등락이 큰 종목에 걸리면 그 0.40%p가 몇 %p가 된다.
250거래일 고가·저가 두 값은 종가 목록에 없다
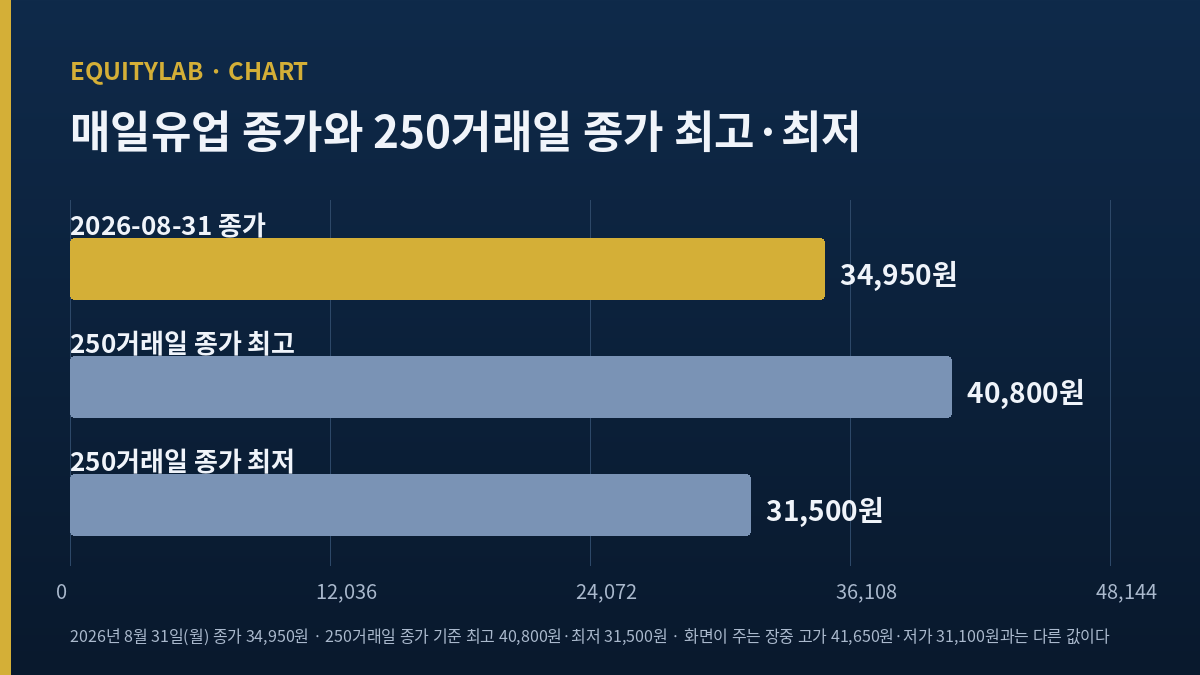
화면은 250거래일 고가 41,650원, 저가 31,100원을 주고 산출 근거를 「종가 250거래일」로 적어 놨다. 그런데 내 일봉 파일의 종가 열에는 두 값이 아예 없다. 41,650원은 2026년 2월 23일(월) 장중 고가이고, 31,100원은 2026년 6월 24일(수) 장중 저가다.
같은 창(2025년 8월 21일~2026년 8월 31일(월), 250거래일)에서 종가만 놓고 다시 뽑으면 최고 40,800원(2026년 2월 24일(화)), 최저 31,500원(2026년 6월 25일(목))이다. 이걸로 다시 계산하면 위치는 고가 대비 85.66%, 낙폭 -14.34%, 저점 대비 +10.95%다(전부 34,950원 기준 내 역산). 화면의 83.9% · -16.1% · +12.4%와 각각 1.76 · 1.76 · 1.45%p 벌어진다.
여기서 한 번 더 걸렸다. 내가 최저 종가로 뽑은 2026년 6월 25일(목) 행은 종가 31,500원이 그날 저가 31,700원보다 낮다. 같은 창에서 이런 행이 다섯 개, 250행 중 2.00%다. 그래서 위반 행이 아닌 차상위 종가 최저 31,650원(2026년 6월 26일(금))으로도 나눠 봤고 저점 대비 +10.43%가 나왔다. 두 값 다 적어 둔다.
기준을 2026년으로 옮기면 매일유업 주가의 배수가 이렇게 바뀐다
2026년 반기보고서에 다 나와 있는 값들이다. 상반기 매출 9,498.82억 원(+3.61%), 영업이익 391.99억 원(+54.28%), 순이익 351.80억 원(+41.69%), 지배주주 귀속 350.57억 원(+41.44%). 증감률 넷은 2025년 상반기 누적치와 내가 직접 나눈 값이다. 단일분기로 보면 2026년 2분기 매출 4,800.05억 원(+4.80%), 영업이익 204.05억 원(+64.44%), 순이익 162.79억 원(+13.22%)이다.
2025년 3분기부터 2026년 2분기까지 네 분기를 더해 배수를 다시 만들면 이렇게 된다. 매출 1조 8,766.06억 원, 영업이익 738.20억 원, 지배주주 순이익 663.94억 원. 시가총액 2,678.44억 원(34,950원 × 7,663,638주, 공시 기준 주식수)을 663.94억 원으로 나누면 PER 4.03배다. 영업이익률은 738.20 ÷ 18,766.06 = 3.93%, 자기자본이익률은 663.94 ÷ 2026년 6월 말 지배주주지분 6,575.63억 원 = 10.10%다.
7대 지표 체크리스트가 이 회사에 71점(7항 중 5항 통과)을 매겼고, 걸린 두 항목이 영업이익률 3.25%(기준 5% 미만)와 ROE 9.3%(기준 10% 미만)다. 위 재계산에서 ROE는 10.10%로 기준선을 넘는다. 영업이익률은 3.93%로 여전히 미달이다. 같은 회사, 같은 공시, 기간만 바꿨는데 판정 하나가 뒤집힌다.
나는 이걸 「화면이 틀렸다」로 읽지 않는다. 확정된 회계연도를 쓰는 편이 감사받은 숫자만 쓴다는 장점이 있고, 벤더가 그 정의를 골랐을 수 있다. 내가 문제 삼는 것은 그 정의가 화면 어디에도 안 적혀 있고, 바로 옆 칸은 여섯 달 앞선 날짜를 쓴다는 점이다. 둘을 같이 보는 사람은 자기가 무엇을 나누고 있는지 모른다.
그런데 좋아진 값의 출처가 매출이 아니라 광고선전비다
여기서 방향을 한 번 꺾어야 한다. 위 재계산은 배수를 낮추는 쪽으로 작동하니 강세 근거처럼 보이는데, 그 개선분이 어디서 나왔는지를 보면 얘기가 달라진다.
이포커스가 2026년 8월에 보도한 판관비 분해에 따르면 이 회사의 2분기 광고선전비는 302억 원에서 166억 원으로 줄었다. 45.0% 감소다(내 역산). 상반기 누적으로는 559억 원에서 303억 원으로 45.8% 줄었다. 같은 보도가 2분기 영업이익 증가분 약 80억 원을 매출총이익 기여 8억 원과 판관비 절감 기여 72억 원으로 갈랐다. 나눗셈으로 확인하면 판관비 쪽이 90.0%다.
내 쪽에서 맞춰 본 숫자도 어긋나지 않는다. 2026년 2분기 영업이익 204.05억 원에서 2025년 2분기 124.09억 원을 빼면 79.96억 원이고, 8 + 72 = 80과 붙는다. 광고선전비가 136억 원 줄었는데 순 판관비 절감은 72억 원이니, 광고 밖 판관비는 64억 원 늘었다는 뜻이 된다(둘 다 역산).
브랜드 소비재에서 광고비를 반으로 줄여 만든 영업이익을 나는 반복 가능한 이익으로 세지 않는다. 더 줄일 광고비도 많이 남지 않았다. 그러니 PER 4.03배가 4.85배보다 정확한 값이긴 해도, 그 4.03배를 만든 이익 개선분에는 광고선전비를 반으로 줄여 확보한 부분이 크게 들어 있다.
그 위에 3년치 흐름이 있다. 연간 영업이익은 722.29억 원(2023) → 703.36억 원(2024) → 600.28억 원(2025)으로 두 해 연속 줄었다. 2025년은 2023년 대비 -16.89%다(역산). 영업활동현금흐름은 1,511.55억 원(2023) → 745.52억 원(2024) → 511.78억 원(2025)으로 66.14% 줄었고, 잉여현금흐름은 1,205.10억 원에서 340.09억 원이 됐다(전부 전자공시 연간, 감소율은 역산). 주가순자산배수 0.41배를 시장의 착오로만 읽기에는 이 세 줄이 무겁다.
이 회사가 2026년에 한 일도 적어 둔다. 2026년 7월 1일(수) 곽정우 각자대표가 사임해 3인 각자대표가 2인이 됐고, 2026년 7월 22일(수)에는 회계·감사 전문 임희영 사외이사가 감사위원으로 선임됐다. 같은 날 미국 올리브영 두 매장과 온라인몰에 두유·피크닉·셀렉스 제품군 8종을 넣었다. 2026년 8월 4일(화)에는 상하목장 브랜드로는 처음인 식물성 음료를 냈다. 성장 쪽 사건과 관리 쪽 사건이 같은 달에 붙어 있다.
매일유업 주가에 대한 내 스탠스와, 내가 확인만 하고 안 쓴 값들
관찰이다. 시가총액 2,678억 원은 국내 시총 100위 밖이고, 이 계정의 기본값이 그렇다. 이번 편의 스탠스는 이 회사에 대한 판정이라기보다 순서에 대한 것이다. 화면이 어느 시점을 재고 있는지 모르는 상태에서는 그 배수가 싼지 비싼지를 물을 수 없다. 나는 살 근거도 피할 근거도 아직 못 만들었고, 대신 네 칸이 각각 어느 날짜를 보는지를 적어 뒀다.
포워드 축은 비어 있다는 사실을 그대로 쓴다. 이 종목을 2026년 6월 10일(수)에 커버한 실명 하우스는 메리츠증권 김정욱 한 곳이고, 투자의견 매수 유지까지만 2차 목록에서 확인했다. 제시 금액과 연도별 추정치는 원문·2차 어느 경로로도 확인하지 못했다. 하이투자증권 이경신은 2023년 10월 10일, 키움증권 박상준은 2023년 1월 16일이 마지막이다. 집계처의 2026년·2027년 추정치는 어느 곳에서도 제공되지 않는다.
그래서 셀사이드 자료로 내가 쓸 수 있는 것은 금액 없이 순위 하나뿐이다. 한국경제매거진이 2026년 7월 21일(화)에 실은 상반기 베스트 애널리스트 지면에서 음식료 부문 선정자는 그 메리츠증권 연구원이었고, 그가 하반기 선호 종목으로 든 셋은 KT&G·오리온·삼양식품이다. 이 회사는 거기 없다. 하향이 아니라 상대 순위에서의 배제다. 이 구분을 흐리면 없는 사실을 만드는 것이 된다.
확인은 됐는데 논지에 안 넣은 값들
첫째, 자기자본이익률 칸의 정의가 이번에 소수점까지 닫혔다. 9.3%는 지배주주 순이익 561.22억 원 ÷ 지배주주지분 기초·기말 평균 6,023.70억 원 = 9.317%다. 기말 단독으로 나누면 8.90%가 나오니 이 칸은 평균 잔액을 쓴다. 앞선 두 세션에서 열려 있던 물음인데 이 종목에서 닫혔다.
둘째, 화면 주당순이익 7,212원과 회사가 낸 7,724원이 512원 갈린다. 7,212원은 561.22억 원을 약 778.2만 주로 나눈 값이고, 그 778.2만 주는 2025년 8월 29일 자기주식 18만 주 소각(784.4만 주 → 766.4만 주)을 기간으로 가중한 발행주식총수와 맞는다. 회사 쪽 7,724원이 나누는 주식수를 역산하면 약 726.6만 주로, 자기주식을 뺀 유통 기준이다. 같은 이익을 두 개의 주식수로 나눈 두 값이다. 이번 편의 축과 결이 겹쳐서 본문에서는 뺐다.
셋째, 화면의 발행주식총수 7,662,375주는 공시 역산치 7,663,638주보다 1,263주 적다. 유동주식수 칸은 7,664,000주로 발행주식총수보다 크다. 시가총액으로는 두 주식수를 못 가른다 — 어느 쪽을 곱해도 2,678억 원으로 반올림된다. 3년 배당성장률 2.7%(1,300 ÷ 1,200의 세제곱근)와 매출 3년 연평균성장률 3.03%도 재현은 됐지만 논지와 무관해 표에서 뺐다. 배당성향의 두 값 18.0과 38.2 중 뒤쪽은 재현하지 못했다.
이 기록이 이미 틀렸다면 틀린 곳은 5번째 절일 것이다. 2026년 상반기 개선을 판관비 쪽으로 읽은 그 판단은 매체 한 곳의 분해에 통째로 얹혀 있다. 3분기 보고서에 판관비 명세가 실려 광고선전비 절감폭이 내가 읽은 것과 다르게 나오면, 그 절은 근거를 잃고 재계산한 배수만 남는다. 나는 그때 이 글을 고치는 대신 그 절이 왜 틀렸는지를 새로 적을 생각이다.
- 확정 회계연도를 쓰는 것이 결함이 아니라 벤더의 정의일 수 있다. 나는 그 정의 문서를 못 봤다.
- 내가 만든 네 분기 합계는 감사받지 않은 분기 데이터의 산술 합이다.
- 2026년 2분기 순이익 증가율 +13.22%는 영업이익 증가율 +64.44%의 5분의 1이다. 영업 밖에서 반대로 움직인 것이 있고 나는 그 계정을 확인하지 못했다.
- 전년 기저가 낮다. 2025년 상반기 영업이익 254.07억 원은 2024년 상반기 378.55억 원의 67.1%였다(역산).
- 광고선전비 분해의 출처는 한 매체이고, 그 기사 게재일조차 내 대조에서 8월 15일(토)과 8월 18일(화)로 갈렸다. 그래서 본문에 「2026년 8월 보도」로만 적었다.
- 광고비를 줄인 것이 나쁜 경영이라는 근거는 내게 없다. 매출은 같은 분기에 4.80% 늘었다.
- 영업이익 3년 감소와 현금흐름 3분의 1 토막은 저평가라기보다 제값이라는 해석을 그대로 받쳐 준다.
- 부채비율 53.67%는 실제로 좋아진 값이다. 내 지적은 그 칸이 낡았다는 것이 아니라 옆 칸과 시점이 다르다는 것뿐이다.
- 주식수 변동은 「없다」가 아니라 「2026년 것은 못 찾았다」다. 2026년 자기주식 취득·처분·소각 공시를 확인하지 못했다.
- 실명 셀사이드가 두 곳 이상 없다. 이 글에 포워드 추정이 하나도 없다는 것은 내 게으름일 수도 있다.
- 거래일 21·63·126·252 규칙은 한 종목 네 칸에서만 맞춘 것이다. 다른 종목에서 어긋나면 이건 규칙이 못 된다. 우연이었을 뿐이다.
- 지배구조 수치가 낡았다. 매일홀딩스 지분 31%, 특수관계인 13.79%, 진암사회복지재단 9%는 2025년 8월 기준 보도치이고 2026년 반기 갱신값을 확인하지 못했다.
본문의 가격과 지표는 2026년 8월 31일(월) 종가 기준으로 작성 시점에 확인한 값이다. 이 글은 쓴 날과 올라가는 날이 달라 실제 시세와 다를 수 있으니 그대로 옮겨 쓰기 전에 각자 다시 확인하는 편이 낫다. 원화가 이 글의 기준 통화이고 달러 환산은 넣지 않았다. 재무 수치는 전자공시 원문(2025년 사업보고서·2026년 반기보고서), 시세와 지표는 키움 데이터 2026년 8월 31일 갱신분, 일봉은 260거래일 파일을 썼다. 「역산」이라고 적은 값은 원문에 없고 내가 나눠서 만든 값이다. 관련 기록으로 그룹 발표와 종목 코드의 숫자가 갈라지는 경우와 줄어든 매출보다 영업이익이 훨씬 크게 빠진 경우를 같이 봐 두면 이 편의 문제의식이 어디쯤에 있는지 보인다.
참고한 곳: 매일유업 IR 요약재무정보 · 알파스퀘어 종목 요약 · 인베스팅닷컴 매일유업 · 이포커스 2분기 판관비 분해 · 베타뉴스 2026년 8월 24일 실적 기사 · 이데일리 자기주식 소각 결의 · 블로터 현금흐름 기사 · 한국경제매거진 베스트 애널리스트 지면 · 뉴스웨이 각자대표 변경 · 이투데이 미국 올리브영 입점