컨텍 주가 하락 이유는 1년씩 밀리는 흑자 추정이다
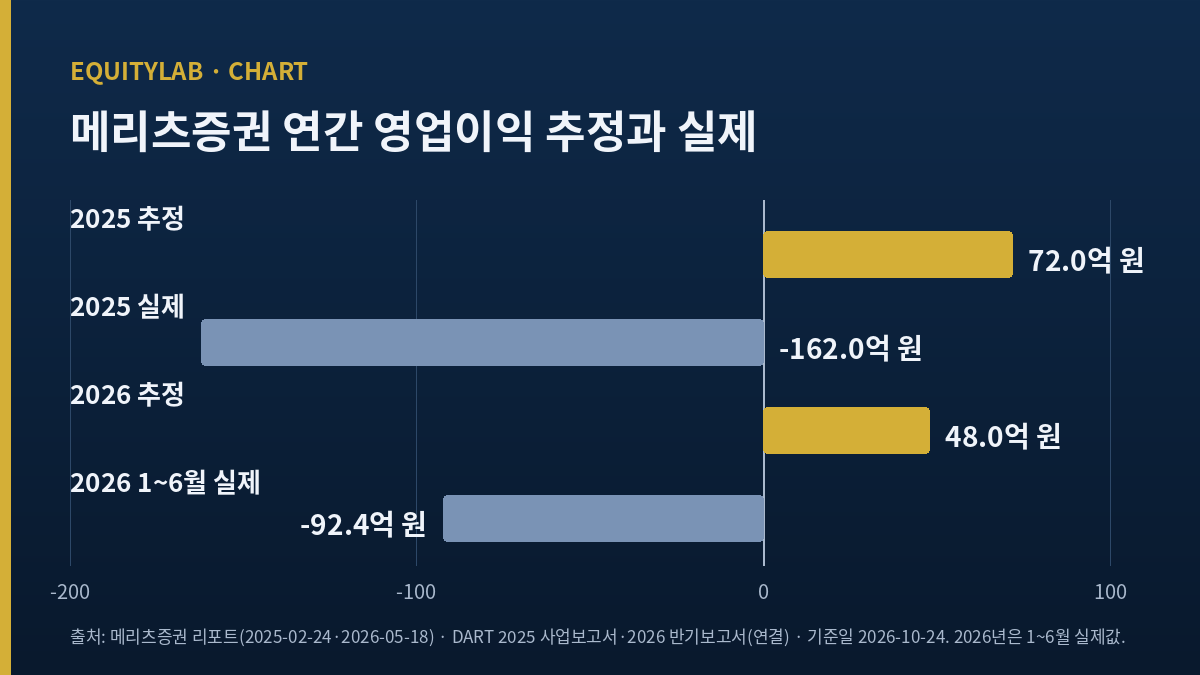
컨텍 주가 하락 이유를 하나만 고르라면 나는 테마보다 추정을 꼽는다. 2026년 5월 11일 종가 2만 3,550원에서 7월 30일 5,870원까지 75.1% 빠지는 동안, 회사의 1~6월 영업손실은 92억 원으로 불어났고 같은 증권사의 2025년 흑자 추정은 적자로 끝났고 2026년 흑자 추정도 1~6월까지는 반대로 가고 있다. 10월 23일(금) 하루 29.9% 오른 상한가가 나왔지만, 2026년 연간 영업이익 48억 원이라는 추정에 닿으려면 7~12월에만 140억 원이 필요하다.
두 번의 연간 추정, 두 번의 결과
| 2025년 2월 추정(2025년 연간) | 영업이익 +72억 | 실제 -162억 |
| 2026년 5월 추정(2026년 연간) | 영업이익 +48억 | 1~6월 -92억 |
나는 관망한다. 7~9월 영업이익이 흑자로 돌아서는 것을 11월 분기보고서로 확인하기 전에는 상한가 하루를 추세로 보지 않는다.
다들 이 종목을 우주 테마의 온도계로 본다. 1월 2일 1만 1,810원이던 종가가 1월 22일 2만 400원까지 올랐고, 테마가 식자 같이 식었다는 설명이 가장 흔하다. 그 설명도 틀리지는 않다고 생각한다. 그런데 내가 이 회사 증권사 리포트 두 장을 한 화면에 띄워 놓고 보니, 테마로는 설명이 안 되는 줄이 하나 보였다. 흑자 전환 연도가 해마다 1년씩 뒤로 밀린다는 것이다. 컨텍 주가 하락 이유를 그 기록부터 정리해 둔다.
목차
컨텍 주가 하락 이유 1: 추정과 실제의 거리
먼저 숫자를 정리한다. 메리츠증권은 2025년 2월 24일 리포트에서 컨텍의 2025년 연결 매출을 1,050억 원, 영업이익을 72억 원으로 봤고 적정주가를 1만 5,500원으로 제시했다. 실제 2025년 연결 매출은 869억 원, 영업이익은 -162억 원이었다(DART 사업보고서). 매출은 추정보다 17.2% 적었고, 영업이익은 흑자 72억 원이 적자 162억 원으로 바뀌었다. 둘 사이 거리는 234억 원이다.
그리고 같은 메리츠증권이 2026년 5월 18일 다시 리포트를 냈다. 2026년 매출 1,057억 원(+21.7%), 영업이익 48억 원으로 흑자 전환을 전망했고, 2027년 영업이익 142억 원을 바탕으로 적정주가를 1만 2,400원에서 2만 6,700원으로 115.3% 올렸다. 투자의견은 Buy 유지다. 나는 이 목표가를 내 것으로 받지 않는다. 다만 이 리포트가 나온 시점이 종가 고점(5월 11일 2만 3,550원) 일주일 뒤였다는 사실은 적어 둔다.
| 구간 | 연결 매출 | 영업이익 |
|---|---|---|
| 2025년 1~6월 | 453.6억 | -104.8억 |
| 2025년 7~12월 | 415.4억 | -56.9억 |
| 2026년 1~3월 | 182.2억 | -24.4억 |
| 2026년 4~6월 | 179.8억 | -68.0억 |
| 2026년 1~6월 합계 | 362.0억 | -92.4억 |
출처: DART 2025 사업보고서·2026 반기보고서(연결), LUXRIX 재무 시계열 대조. 7~12월은 연간에서 1~6월을 뺀 계산(역산).
표에서 가장 마음에 걸리는 줄은 2026년 4~6월이다. 매출은 179.8억 원으로 전년 같은 구간 265.8억 원보다 32.3% 줄었는데, 영업손실은 68.0억 원으로 2024년 1~3월 이후 열 개 구간 가운데 가장 컸다. 연간 21.7% 성장을 전망한 리포트가 나온 바로 그 구간에 매출이 오히려 줄어든 것이다. 1~6월 합계로 봐도 매출은 전년보다 20.2% 적다.
메리츠증권 5월 리포트는 1~3월 영업적자 확대의 사유로 위성 제조·시험·검증용 AIT 센터 인프라 확충을 들었다. 투자 비용이 먼저 나가고 매출이 뒤에 오는 구조라는 설명은 이해한다. 문제는 비슷한 투자 국면에서 나온 2025년 흑자 추정이 적자 162억 원으로 끝났다는 것이다. 이성희 대표도 2025년 12월 더벨 인터뷰에서 「향후 2~3년간은 돈 안벌어도 되니」 연구개발에 집중하게 했다고 말했다. 회사가 손실을 숨긴 것도, 증권사가 틀린 것을 감춘 것도 아니다. 시장이 흑자 연도를 앞당겨 가격에 넣었다가 되돌리는 일을 두 번째 겪고 있다고 나는 본다.
컨텍 주가 하락 이유 2: 실적 공시 날의 반응
가격이 실제로 언제 꺾였는지 날짜로 맞춰 봤다. 1~3월 분기보고서가 5월 14일에 나왔고, 그날 종가는 1만 9,010원으로 전날 2만 1,400원보다 11.2% 낮았다. 5월 18일 메리츠 상향 리포트가 나온 날 2만 200원으로 잠깐 반등했지만, 6월 말 1만 70원, 7월 30일 5,870원까지 밀렸다. 반기보고서가 나온 8월 14일 종가는 8,500원이었다(LUXRIX 일봉, KRX 정규장).
5월 리포트 이후 두 달
목표가가 두 배 넘게 오른 리포트가 나온 날 종가는 2만 200원이었고, 두 달 반 뒤 7월 30일 종가는 그 29.1% 수준이었다. 나는 이 하락을 「리포트를 믿지 않았다」보다 「리포트가 근거로 삼은 2026년 매출 성장이 4~6월에 보이지 않았다」로 정리한다. 4~6월 실적은 8월 반기보고서로 나왔지만, 그 전에 주가가 먼저 움직였다. 이 회사 주식을 거래하는 사람들이 분기 숫자 전에 수주 공시와 계약 소식으로 판단해 왔다는 뜻으로 보인다.
영업손실과 순이익이 따로 간 4~6월
한 가지 헷갈리는 숫자가 있다. 2026년 4~6월 영업손실은 68.0억 원인데 연결 순이익은 49.1억 원 흑자였고, 1~6월 지배주주 순이익도 73.5억 원 흑자였다. 영업 밖에서 117억 원 안팎의 이익이 들어온 계산인데, 어떤 계정인지는 반기보고서 주석을 확인하지 못했다. 그래서 이 순이익을 흑자 전환의 근거로 쓰지 않는다. 확인 못 한 이익을 근거로 삼으면 내가 앞에서 지적한 추정의 실수를 그대로 반복하게 된다.
같은 업종에서 수주와 현금의 시차를 따로 본 적이 있다. 방산 대형주의 경우는 한화에어로스페이스 수주잔고 40조가 아직 현금이 아닌 이유에서 다뤘는데, 그 회사는 영업이익이 크고 현금 전환이 늦은 경우였다. 컨텍은 영업이익 자체가 아직 플러스로 넘어오지 않았다는 점에서 한 단계 앞의 문제다. 매출이 늘어도 이익률이 떨어진 사례로는 한국항공우주 2분기 실적 일지도 함께 보면 비교가 된다.
컨텍 주가 하락 이유 3: 7~12월에 남은 숙제
2026년 추정이 맞으려면 7~12월에 무엇이 나와야 하는지 계산해 봤다. 메리츠 연간 매출 1,057억 원에서 1~6월 362.0억 원을 빼면 7~12월에 695.0억 원이 필요하다. 2025년 7~12월 415.4억 원보다 67.3% 많은 금액이다. 영업이익은 48억 원에서 -92.4억 원을 빼면 140.4억 원이 7~12월에 필요하다. 2025년 7~12월은 -56.9억 원이었다.
iM증권이 2026년 1월 12일 낸 리포트(투자의견 NR)는 2026년 매출 1,084억 원, 영업이익 83억 원을 봤다. 이 기준이면 7~12월 영업이익 필요액은 175.4억 원으로 더 커진다. 두 증권사 모두 흑자 전환 연도를 2026년으로 잡았고, 1~6월 숫자만 보면 둘 다 하반기에 크게 기댄 추정이다.
회사 매출은 계절성이 있다. 2024년 10~12월 매출이 380.9억 원으로 그해 1~9월 합계 309.0억 원보다 컸던 것처럼, 공공 지상국 사업은 연말에 몰린다. 그래서 7~12월 회복 자체를 무리한 가정으로 보지는 않는다. 다만 2025년 10~12월 매출은 263.4억 원으로 전년 같은 구간보다 오히려 줄었다. 연말 집중이 해마다 같은 크기로 오지 않는다는 점을 나는 확인했다.
7~12월에 내가 그려 보는 세 가지 전개
확률은 붙이지 않는다. 열 개 구간 연속 영업손실을 낸 회사의 하반기를 퍼센트로 쪼갤 근거가 내게는 없다. 대신 각 전개가 어떤 숫자로 확인되는지만 적어 둔다.
추정이 맞는 전개
7~9월에 영업이익이 소폭이라도 흑자로 돌아서고, 10~12월에 공공 지상국 매출이 2024년처럼 몰리는 경우다. 이때 연간 매출은 1,000억 원 안팎, 영업이익은 0원 근처에서 끝날 수 있다. 메리츠 48억 원에는 못 미쳐도 「흑자 전환 연도가 또 밀렸다」는 기록은 끊긴다. 이 전개에서는 2027년 추정 142억 원이 처음으로 시험대에 오른다.
매출은 오고 이익은 안 오는 전개
연말 매출은 회복하지만 AIT 센터와 인력 비용이 그대로 남아 연간 영업손실이 2025년의 -162억 원보다 줄어드는 정도에 그치는 경우다. 나는 이 전개가 1~6월 숫자와 가장 잘 맞는다고 본다. 이때 흑자 전환 연도는 2027년으로 넘어가고, 주가는 수주 소식이 있을 때마다 오르내리는 모습을 이어 갈 가능성이 크다.
해외 대형 건이 판을 바꾸는 전개
대표가 말한 건당 1,000억 원대 해외 프로젝트 가운데 하나가 계약 공시로 나오는 경우다. 매출 인식은 수년에 걸치겠지만 수주잔고가 연 매출을 넘어서면서 추정의 바닥이 달라진다. 이 전개가 오면 이 일지의 결론은 다시 써야 한다.
10월 23일 상한가를 어떻게 볼까
10월 23일(금) 컨텍은 6,260원에서 8,130원으로 29.87% 오르며 상한가로 마감했다. 거래량은 약 232만 주로 전날 약 6만 2,000주의 36배 수준이었다(잡포스트·비건뉴스 10-23). 같은 날 자회사 AP위성도 18%대 올랐다. 두 기사 모두 상한가의 직접 원인은 적지 않았고, 제주 민간 지상국 단지와 1월 공급계약 공시를 배경으로만 언급했다.
나는 원인이 공시로 확인되지 않은 급등을 판단 근거로 쓰지 않는다. 같은 날 DART에 새 주요사항 공시가 있었는지는 10월 23일 스캔이 잠정이라 확정하지 못했다. 그래서 이 일지에서는 상한가를 「가격이 다시 수주 기대에 반응할 수 있다는 신호」까지만 적는다. 실적의 방향을 바꾸는 증거는 아니다.
내 판단과 반대로 갈 수 있는 근거
- 셀사이드는 여전히 강세다. 메리츠증권은 5월 18일 Buy와 적정주가 2만 6,700원을 냈고, 2027년 영업이익 142억 원을 근거로 들었다. 하반기 초소형 군집위성 지상국 구축과 해외 지상국 사업 참여 기대가 그 근거다.
- 수주잔고와 연말 계절성. iM증권은 2025년 9월 말 별도 기준 수주잔고를 223억 원으로 적었다. 연말 매출이 큰 해(2024년)가 다시 오면 7~12월 숙제의 상당 부분이 한 구간에 풀릴 수 있다.
- 순이익은 이미 흑자다. 1~6월 지배주주 순이익 73.5억 원은 숫자 그대로 보면 흑자다. 원천이 반복되는 이익으로 확인되면 내 해석은 지나치게 보수적이 된다.
- 해외 대형 프로젝트. 이성희 대표는 더벨 인터뷰에서 건당 1,000억 원대 규모의 중앙아시아·동남아 프로젝트 가운데 최소 한 건의 결과가 2026년 상반기 안에 나올 것이라고 말했다. 그 상반기는 지났고 결과 공시는 아직 찾지 못했지만, 한 건만 성사돼도 연 매출과 맞먹는 규모다.
컨텍 주가 하락 이유가 바뀌는 조건
내 관망을 매수 검토로 바꾸는 조건은 셋이다. 시간 순서대로 적는다.
- 11월 16일(월) 전후 3분기보고서: 2026년 7~9월 영업이익이 흑자인지. 2025년 같은 구간은 -50.2억 원이었다.
- 같은 보고서의 1~9월 누적 매출: 2025년 1~9월 605.5억 원을 넘는지. 넘지 못하면 연간 21.7% 성장 추정은 사실상 남은 3개월에 전부 걸린다.
- 2026년 사업보고서: 연간 영업이익이 0원 위로 올라오는지. 흑자 전환 연도가 2027년으로 또 밀리면 이 일지의 결론은 세 번째 같은 기록이 된다.
첫 번째 조건이 가장 빨리 답을 준다. 거기서 흑자가 나오면 나머지 둘은 비중이 줄고, 적자가 이어지면 나머지 둘은 확인할 필요가 거의 없어진다.
컨텍 주가 하락 이유를 보고 관망을 고른 이유
정리하면 나는 컨텍을 관망한다. 이 회사가 하는 일, 위성과 땅을 잇는 지상국 서비스는 앞으로 더 필요해질 사업이라고 생각한다. 다만 내가 돈을 거는 것은 사업의 방향이 아니라 그 방향이 숫자로 바뀌는 시점이고, 그 시점은 지금까지 두 번 뒤로 밀렸다.
5월에 메리츠의 상향 리포트를 처음 봤을 때 나는 2027년 영업이익 142억 원만 보고 꽤 들떴다. 같은 증권사가 1년 전에 낸 2025년 추정이 어떻게 끝났는지는 그때 찾아보지 않았다. 두 리포트를 나란히 놓은 것은 주가가 7,000원 아래로 내려온 뒤였다. 그래서 이번에는 11월 3분기보고서의 7~9월 영업이익 한 줄을 먼저 보고, 그 숫자가 플러스일 때만 다음 추정을 펼쳐 볼 생각이다.
본문의 주가·시가총액은 2026년 10월 23일 종가 기준이다(시가총액 약 1,342억 원 = 8,130원 × 16,507,774주, 직접 곱함). 증권사 추정과 7~12월 필요액은 억 원 단위로 반올림한 개략치다. 출처: DART 2026 반기보고서(기재정정) · DART 2025 사업보고서 · 메리츠증권 2026-05-18 · iM증권 2026-01-12 · 잡포스트 10-23 · 비건뉴스 10-23. 메리츠증권 2025-02-24 추정과 더벨(2025-12-24) 인터뷰는 매체·날짜로 귀속했다.