미래에셋생명 주가 전망, PER 25배는 몇 주로 나눈 숫자인가
미래에셋생명 주가 전망을 다루는 글은 6월부터 거의 전부 상장폐지설 하나를 붙들고 있다. 나는 그 이야기보다 시세 화면 한 구석의 PER 25.0배가 먼저 걸렸다. 그 25배는 2025년 순이익을 3월 소각 전의 발행주식 1억 9,814만 주로 나눈 숫자이고, 지금 상장된 1억 3,518만 주로 다시 나누면 17.2배가 된다.
화면: 1,307.76억 원 ÷ 198,142,949주 = 주당 660원 → 16,620원에 PER 약 25배
내가 다시 나눈 것: 1,307.76억 원 ÷ 135,180,000주 = 주당 약 967원 → PER 약 17.2배
그런데 4~6월 순이익 179.70억 원만 놓고 연 단위로 늘리면 31배를 넘는다. 그래서 나는 관망이다.
숫자 하나가 틀렸다고 말하려는 글은 아니다. 키움 화면의 주당순이익 660원은 계산 자체로는 맞다. 1,307.76억 원을 1억 9,814만 2,949주로 나누면 정확히 660.0원이 나온다. 문제는 그 주식 수가 지금은 존재하지 않는다는 데 있다.
목차
미래에셋생명 주가 전망의 출발점: 주식 수가 31.8% 줄었다
미래에셋생명은 2026년 3월 4일(수) 이사회에서 보유 자기주식의 약 93%를 없애기로 결정했다. SBS Biz 3월 4일 보도에 따르면 임직원 보상용 470만 주를 뺀 6,296만 주가 대상이었고, 발행주식 총수는 31.8%, 보통주 기준으로는 23.6% 줄어든다. 처음에는 감자 절차로 올렸다가 3월 26일(목) 상법 개정 뒤 이사회 결의만으로 소각할 수 있게 되면서 방식을 바꿨다(디지털투데이 3월 27일).
같은 기사가 인용한 정정 전 공시 기준으로 소각 전 발행주식은 보통주 1억 7,701만 6,189주와 기타주식 2,112만 6,760주, 합계 1억 9,814만 2,949주였다. 지금 키움이 내는 상장주식 수는 1억 3,518만 주다. 둘의 차이 6,296만 2,949주가 보도된 6,296만 주와 맞아떨어진다. 그러니 소각은 끝났고, 남은 주식은 전부 보통주로 보는 것이 맞다고 나는 판단했다.
화면의 주당순이익 660원이 맞아떨어지는 방식
키움 지표의 EPS 660원, PER 25.0배, 그리고 LUXRIX가 함께 내는 동적 PER 25.18배는 모두 같은 나눗셈에서 나온다. 2025년 연결 순이익 1,307.76억 원(DART 사업보고서)을 소각 전 주식 수로 나눈 것이다. 주가 16,620원(10월 15일 종가)을 660원으로 나누면 25.18배다. 화면 숫자끼리는 정합적이다.
그런데 2025년 순이익은 2025년 내내 존재했던 주식이 함께 번 이익이라, 소각 전 주식 수로 나누는 것이 회계상으로는 자연스럽다. 시장은 다르게 본다. 지금 1주를 사는 사람이 앞으로 받을 이익은 1억 3,518만 주로 나뉜다. 나는 주가를 판단할 때는 뒤의 방식이 맞다고 본다.
지금 주식 수로 다시 나누면 17.2배
1,307.76억 원을 1억 3,518만 주로 나누면 주당 약 967원이고, 16,620원은 그 17.2배다(계산). 화면보다 8배쯤 낮다. 처음 이 숫자를 얻었을 때 나는 꽤 들떴다. 같은 주가인데 화면만 보는 사람에게는 25배짜리 비싼 보험주로 보이고, 나눗셈을 고친 사람에게는 17배짜리로 보이니까.
이 착시는 미래에셋생명만의 일은 아니다. 주식을 크게 소각한 회사에서는 지표 도구가 주식 수를 언제 갱신하느냐에 따라 PER이 한동안 실제보다 높게 찍힌다.
전체 이익은 줄었는데 1주당 이익은 39% 늘었다
주식 수가 바뀐 효과를 가장 분명하게 보여 주는 비교가 있다. 2025년 1~6월 순이익 754.75억 원을 그때 발행주식 1억 9,814만 주로 나누면 주당 약 381원이다. 2026년 1~6월 순이익 713.62억 원을 지금 1억 3,518만 주로 나누면 주당 약 528원이다. 회사 전체가 번 돈은 5.4% 줄었는데, 한 주에 돌아가는 이익은 38.6% 늘었다(둘 다 발행주식으로 단순하게 나눈 계산).
미래에셋생명 주가 전망을 이익으로 세운다면 이 차이를 빼놓을 수 없다. 이익이 그대로여도 주당 숫자는 1.47배(198,142,949 ÷ 135,180,000)로 커지는 구조라, 올해 주당순이익 증가의 대부분은 영업이 아니라 소각이 만든 것이다. 나는 이 1.47배를 한 번만 반영되는 효과로 본다. 2027년부터는 다시 회사 전체의 이익이 주당 숫자를 끌고 가야 한다.
미래에셋생명 주가 전망을 흔드는 단일 구간 순이익 6개
17.2배를 얻고 나서 나는 1년 치 이익을 정말 2025년 숫자로 대표해도 되는지 확인했다. LUXRIX가 DART 분기·반기보고서에서 누적 순이익을 받아 단일 구간으로 푼 숫자를 그대로 옮긴다. 2025년 10~12월은 연간에서 1~9월 누적을 뺀 역산이다.
| 구간 | 연결 순이익(억 원) | 전년 같은 구간과 비교 |
|---|---|---|
| 2025년 1~3월 | 247.83 | 해당 없음 |
| 2025년 4~6월 | 506.92 | 해당 없음 |
| 2025년 7~9월 | 497.56 | 해당 없음 |
| 2025년 10~12월(역산) | 55.45 | 해당 없음 |
| 2026년 1~3월 | 533.92 | +115.4%(계산) |
| 2026년 4~6월 | 179.70 | -64.6% |
출처: DART 2025 사업보고서·2026 1분기보고서·반기보고서(LUXRIX stock_financials_get 단일 구간 환산) | 2025년 10~12월은 연간 1,307.76억 원에서 1~9월 누적 1,252.31억 원을 뺀 역산
6개 구간 가운데 가장 큰 구간(533.92억 원)과 가장 작은 구간(55.45억 원)의 차이가 열 배에 가깝다. 1~6월 합계 713.62억 원은 전년 같은 기간 754.75억 원보다 5.4% 적고, 이 숫자는 뉴스핌 8월 14일 기사가 전한 회사 발표(상반기 순이익 714억 원, -5.4%)와 일치한다. 4~6월만 떼면 179.70억 원으로 전년 같은 구간보다 64.6% 적다.
4~6월이 작아진 이유로 회사가 든 것
회사가 밝힌 사유는 계리가정 변경이다. 1코노미뉴스 8월 14일 기사에 따르면 판매 뒤 5년 안의 신규 담보와 비실손 갱신형 상품의 손해율 가정을 바꿨고, 그 영향이 상반기 보험손익에 707억 원이었다. 4~6월 영업이익은 237억 원으로 63.6% 줄었다.
나는 707억 원을 순이익에 되돌려 더하지 않았다. 그 숫자가 세전인지, 1~3월과 4~6월에 어떻게 나뉘었는지 반기보고서 본문으로 확인하지 못했기 때문이다. 일회성이라고 단정하고 더하면 PER이 훨씬 낮아 보이는데, 계리가정은 한 번 바꾸면 이후 구간의 이익에도 이어서 영향을 줄 수 있어서 일회성이라는 말부터 조심스럽다.
앞의 주식 수 문제로 잠깐 돌아가면, 소각 뒤 숫자가 어긋나는 일은 같은 금융 업종에서 한 번 따져 본 적이 있다. 그때는 자본금이 그대로 남는 현상이었고, 그 기록은 JB금융지주 자사주 소각 뒤 자본금이 그대로인 이유에 남겨 두었다. 이번에는 자본금이 멀쩡하고 이익에 걸린 지표가 흔들린 경우다.
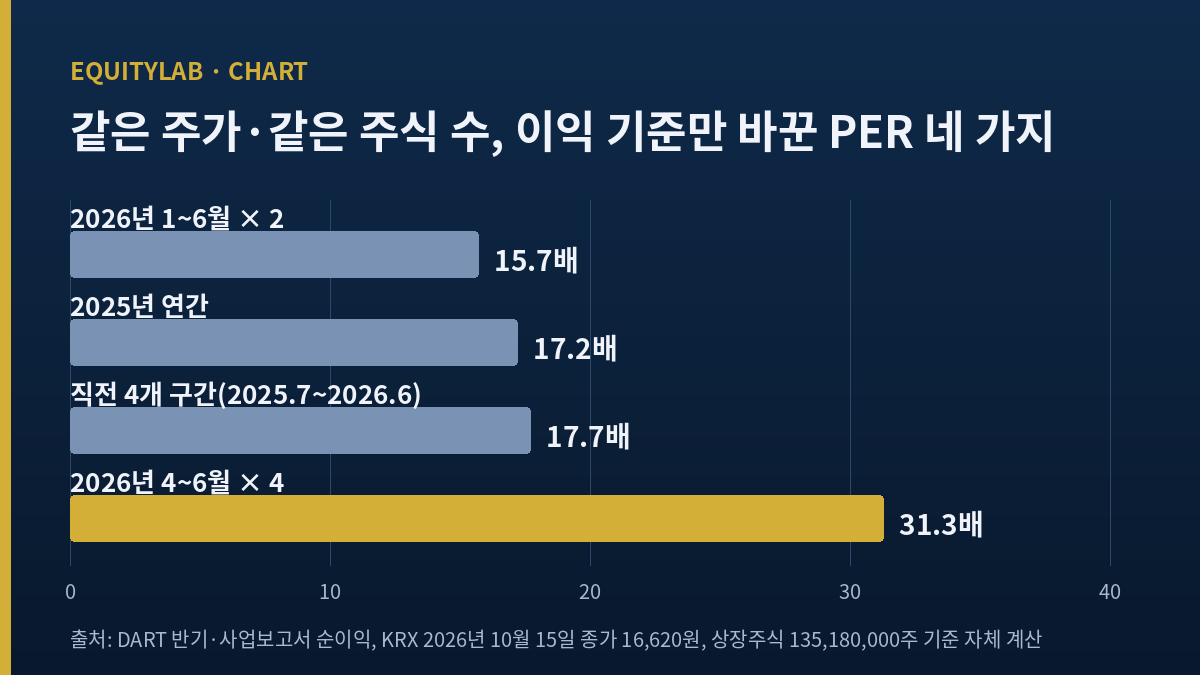
미래에셋생명 주가 전망과 PER 네 가지: 15배에서 31배까지
주식 수 문제를 풀고 나면 이번엔 위에 놓는 이익을 골라야 한다. 나는 네 가지를 같은 주가 16,620원, 같은 주식 수 1억 3,518만 주 위에 올려 봤다. 전부 내가 직접 나눈 숫자다.
| 어떤 이익을 1년 치로 보나 | 순이익(억 원) | 주당순이익(원) | PER(배) |
|---|---|---|---|
| 2026년 1~6월 × 2 | 1,427.24 | 약 1,056 | 15.7 |
| 2025년 연간 | 1,307.76 | 약 967 | 17.2 |
| 직전 4개 구간(2025년 7월~2026년 6월) | 1,266.63 | 약 937 | 17.7 |
| 2026년 4~6월 × 4 | 718.80 | 약 532 | 31.3 |
계산: 순이익 ÷ 135,180,000주 = 주당순이익, 16,620원 ÷ 주당순이익 = PER. 주가는 2026년 10월 15일 KRX 종가. 남은 자기주식(임직원 보상용)은 처분 여부를 확인하지 못해 주식 수에서 빼지 않았다.
같은 미래에셋 계열인 증권사에 대해서는 순이익의 절반이 평가이익이었다는 점을 짚은 적이 있다(미래에셋증권 실적, 순이익 1조의 절반은 평가이익). 생명보험 자회사도 이익의 크기보다 이익이 얼마나 고르게 나오는지를 먼저 봐야 한다는 점에서는 비슷한 고민을 남긴다.
15.7배와 31.3배 사이에 같은 회사가 들어 있다. 화면의 25배는 우연히 그 중간쯤에 떨어졌을 뿐이다. 내가 가장 정직하다고 보는 숫자는 직전 4개 구간의 17.7배인데, 이 숫자도 10~12월 55.45억 원이라는 유난히 작은 구간을 품고 있어서 대표성을 장담하기 어렵다.
3분기 숫자가 들어오면 이 17.7배는 곧바로 바뀐다. 직전 4개 구간에서 2025년 7~9월 497.56억 원이 빠지고 2026년 7~9월이 들어오기 때문이다. 나는 세 경우를 미리 계산해 뒀다. 7~9월이 전년과 같은 497.56억 원이면 17.7배가 유지된다. 250억 원이면 직전 4개 구간 순이익은 1,019.07억 원이 되고 PER은 22.0배로 오른다. 4~6월과 비슷한 180억 원이면 949.07억 원, 23.7배다. 낡은 주식 수 탓에 부풀었던 화면의 25배에, 실제 PER이 3분기 결과에 따라 거꾸로 다가갈 수도 있다는 뜻이다. 이 계산을 하고 나서 나는 「화면보다 싸다」는 첫 느낌을 상당 부분 덜어 냈다.
자본으로 보면 그림이 조금 단단해진다. 6월 말 연결 자본 2조 4,237억 원을 1억 3,518만 주로 나누면 주당 약 17,929원이고, 주가는 그 0.93배다(계산). 직전 4개 구간 순이익을 같은 자본으로 나눈 수익성은 약 5.2%다. 화면에 뜨는 PBR 0.88배는 주당순자산 18,762원을 쓰는데, 이 숫자에 1억 3,518만 주를 곱하면 2조 5,362억 원으로 6월 말 연결 자본과 맞지 않아서 나는 쓰지 않았다.
내 판단과 반대로 가리키는 근거 셋
여기까지 오면 결론이 「화면보다 싸다」로 기울기 쉽다. 그 결론을 흔드는 근거를 같이 적는다.
하나, 신계약은 늘었다
뉴스핌이 전한 회사 발표로 상반기 신계약 APE는 3,923억 원(+32.4%), 신계약 계약서비스마진은 3,076억 원(+25.4%)이었다. 보장성과 변액 상품 판매가 늘었다는 설명이다. 이것이 이후 구간의 이익으로 바뀐다면 4~6월의 179.70억 원은 바닥이 될 수 있고, 그러면 31.3배짜리 계산은 지나치게 비관적이다.
둘, 주가를 움직이는 것은 이익이 아니었다
3월 4일 10,440원이던 주가는 소각 결정 다음 날 13,570원(+30.0%)이 됐고, 6월 11일 머니투데이방송의 자진 상장폐지 분석 보도 뒤 6월 19일 34,550원까지 올랐다. 그날 저녁 회사가 「자진 상장폐지를 검토하거나 결정한 사항이 없다」는 해명 공시를 낸 뒤 6월 22일(월)에 24,200원(-30.0%)이 됐다(머니투데이 6월 19일). 이 종목에서는 PER을 몇 배로 보든 지분 이야기 하나가 하루에 30%를 움직였다. 이익으로 가치를 매기는 내 방식이 이 주식에는 덜 통할 수 있다.
셋, 지급여력 비율이 내려왔다
같은 뉴스핌 기사에서 K-ICS 비율은 155.3%로 연초보다 21.4%포인트 낮아졌다. 소각과 계리가정 변경을 함께 겪은 해라서, 이익이 늘어도 주주에게 돌아갈 여지가 커진다고 단정하기 어렵다. 2022년부터 2025년까지 현금배당이 없었다는 점(오피니언뉴스 3월 25일)도 같은 방향이다.
예측이 아니라 확인할 숫자로 정리하면 이렇다. 실명 증권사의 미래에셋생명 이익 추정은 이번에 찾지 못했다. 계열 증권사가 분석을 내기 어려운 구조이고, 9월 이후 다른 증권사 보고서도 발견하지 못했다. 그래서 포워드 PER은 적지 않는다.
미래에셋생명 주가 전망: 내가 다음에 확인할 날짜와 숫자
나는 지금 이 종목을 관망한다. 17배대라는 다시 나눈 PER은 내 관심을 끌었지만, 그 계산이 맞다고 해도 이익이 구간마다 열 배씩 출렁이면 17배라는 숫자가 1년 뒤에도 비슷할지 장담하기 어렵다. 판단을 바꿀 숫자는 다섯 개다.
- 11월 중순 3분기 잠정실적과 11월 16일(월) 분기보고서 법정 기한: 7~9월 순이익이 2025년 같은 구간 497.56억 원의 절반(약 250억 원)을 넘는지. 넘으면 4~6월을 바닥으로 볼 근거는 생기지만, 그래도 직전 4개 구간 PER은 22배 안팎으로 올라간다.
- 계리가정 변경의 남은 영향: 3분기보고서 주석에서 707억 원이 상반기에 끝난 조정인지, 이후 구간에도 이어지는지.
- 직전 4개 구간 순이익 1,266.63억 원: 3분기를 넣어 다시 굴렸을 때 1,200억 원 아래로 내려가면, 지금 주가는 PER 18배를 넘는다(계산). 그때는 다시 나눈 PER이라는 내 출발점이 약해진다.
- 남은 자기주식의 처분: 임직원 보상용 470만 주가 시장에 나오는지. 주당순이익 계산의 주식 수가 다시 바뀐다.
- 지표 도구의 주식 수 갱신: 화면 EPS가 660원에서 900원대로 바뀌는 시점. 그때 화면 PER이 17배 언저리로 내려가며 착시가 사라진다.
다섯 가운데 가장 먼저 답이 나오는 것은 11월의 7~9월 순이익이다. 나머지 넷은 그 숫자를 어떻게 해석할지 정하는 보조 숫자에 가깝다. 7~9월 순이익이 크게 나와도 계리가정 영향이 이어진다는 주석이 붙어 있으면 나는 그 숫자에 낮은 비중만 준다.
처음에는 25배를 17배로 바꾼 것만으로 이 글의 결론이 난다고 생각했다. 단일 구간 여섯 개를 펼쳐 놓자 결론을 11월로 미룰 수밖에 없었다. 나눗셈을 바로잡는 일과 그 결과로 무엇을 할지 정하는 일은 다른 작업이었다. 11월 숫자가 나오면 같은 표에 한 줄을 더하고 네 가지 PER을 다시 계산한다.
본문의 주가와 지표는 2026년 10월 15일(목) KRX 종가 기준이다(16,620원). 시가총액(약 2조 2,467억 원)과 주당 수치는 상장주식 135,180,000주로 직접 곱하고 나눈 개략값이며 반올림했다. 순이익은 DART 연결 기준, 단일 구간 수치는 누적에서 뺀 계산이다.