한일시멘트 배당: 순이익의 99%를 배당으로 내준 해
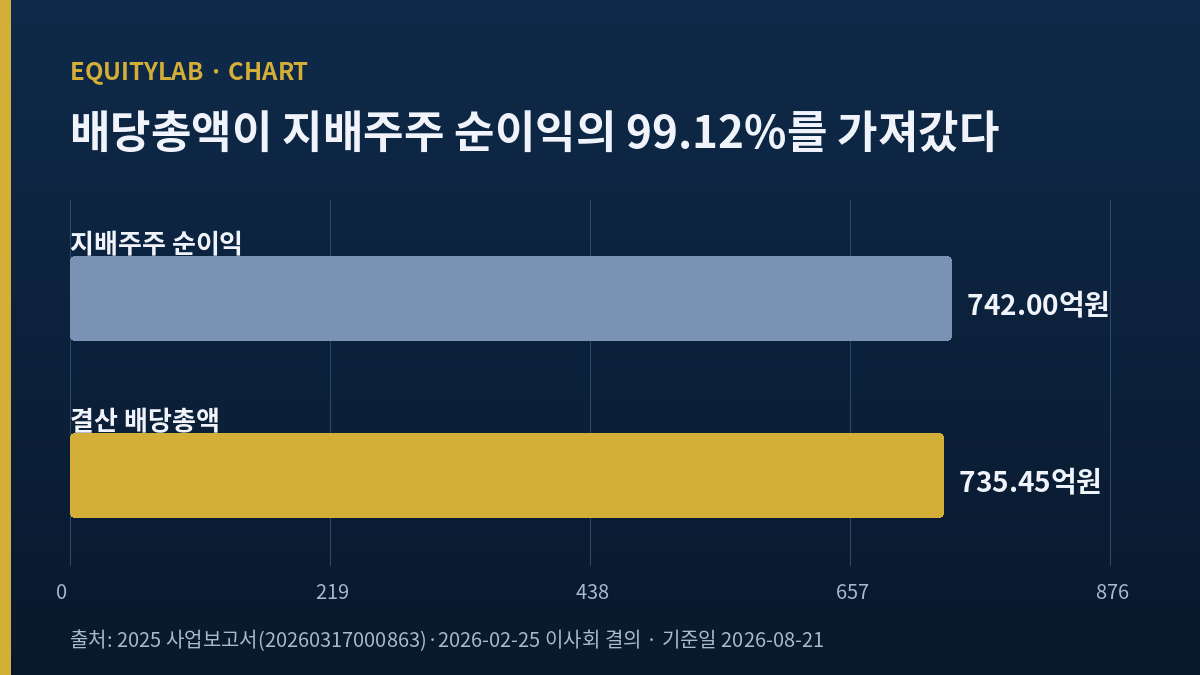
한일시멘트 주가가 나에게 처음 던진 질문은 배수 이야기가 아니라 나눗셈 하나였다. 2025년에 이 회사가 지배주주에게 배분한 순이익이 742.00억 원. 같은 해 결산에서 주주에게 나눠 준 배당 총액이 735.45억 원. 나눠 보면 99.12%. 번 돈의 100분의 99가 회사 밖으로 나갔다.
내가 본 것을 세 줄로 요약
① 2025년 지배주주 순이익 742.00억, 결산 배당총액 735.45억 → 배당 커버리지 99.12%. 연결 기준으로 잡아도 90.64%다.
② 같은 해 영업이익 1,327.39억은 전년 2,713.89억 대비 -51.09%. 그 사이 주당배당금 1,000원은 그대로였다.
③ 오늘 종가 15,170원 대비 배당수익률 6.59% 는 이 나눗셈이 되풀이될 수 있다고 가정한 값이다. 나는 그 가정을 0.1%p 단위에서 흔들어 봤다.
목차
한일시멘트 주가가 4년 만에 돌아온 지점
2026-08-20(목) 종가는 15,170원이다. 나는 이 값을 2026-08-21(금) 오전 1시대, 개장 전에 확인했다. 시가총액은 15,170 × 73,545,209 = 약 1조 1,156.81억 원(직접 계산). 지표 화면의 11,157억과 억 단위까지 정합한다. 발행주식총수는 WISEfn 기업모니터가 73,545,209주, 지표 서버가 73,546,473주로 1,264주(0.002%) 차이를 낸다. 자본금 500원 × 73,545,209주 = 367.73억으로 화면 표시 368억과 맞는 쪽을 본문에 썼다.
이 값이 놓인 위치를 감으로 알기는 어렵다. 12개월 수익률이 -28.78%다. 6개월 -16.65%, 3개월 -3.01%, 1개월 +10.65%. 최근 한 달의 반등은 있으나 250일 최고 21,150원 대비 -28.27%이고, 250일 최저 12,710원 대비 +19.35%. 4년 전인 2022-08의 어느 날 이 종목은 15,000원대에서 거래됐다. 그러니까 회사가 2023년과 2024년 두 해 동안 시멘트 판가를 세 자리 원 단위로 올려 받고, 영업이익률 15.58%(FY2024)까지 끌어올린 뒤, 다시 15,000원대로 내려왔다는 뜻이다.
한일시멘트 주가와 배당 커버리지 99.12%
2025 회계연도 결산배당 주당 1,000원(현금) 은 2026-02-25(수) 이사회에서 결정됐다. 배당총액을 계산하면 1,000 × 73,545,209 = 735.45억 원. 같은 해 DART 사업보고서(접수번호 20260317000863) 상 연결 순이익은 811.41억이고, 이 중 지배주주에게 배분된 부분이 742.00억이다. 나머지 69.41억은 자회사에 남는 비지배지분 배분액이다.
배당은 지배주주 지분에서 나가는 항목이므로 커버리지는 지배주주 순이익 대비로 재는 것이 맞다고 나는 읽는다. 735.45 ÷ 742.00 = 0.9912. 연결 총계로 나눠도 735.45 ÷ 811.41 = 0.9064. 어느 쪽 분모를 써도 90%대 후반이다.
여기서 내가 조심하는 지점 하나. 이 지점을 벤더 화면들이 서로 다르게 부른다. 지표 서버 표시는 배당성향 94.3%이고 같은 응답의 raw 값은 28.7%다. 배당성향 필드가 어떤 기준의 순이익을 쓰는지 나는 벤더 문서에서 확인하지 못했다. 그래서 본문의 99.12%(지배주주 기준)와 90.64%(연결 총계 기준)만 손으로 계산해 놓고, 벤더 두 값은 안 썼다. 배당이 그 해 이익의 어디까지 가져갔는지를 같은 방식으로 손계산해 본 사례로는 한솔제지 배당: 한 해 배당이 3년 순이익 합계보다 많다가 있다. 같은 배당금이 기준 시점에 따라 다른 비율로 보이는 사례는 SOOP 배당: 수익률 8.98%는 이익과 가격의 시점이 다른 값에 적어 뒀다.
이익이 반 토막 나는 동안 1,000원은 그대로였다
내가 본 표에서 가장 눈에 들어온 것은 배당 커버리지 값 자체가 아니라 그 값이 시간 위에서 어떻게 왔느냐다. FY2024 지배주주 순이익 1,840.52억 → FY2025 742.00억. 감소율 -59.7%. 같은 기간 주당 배당은 1,000원 → 1,000원으로 동결이다. 배당총액도 735억으로 큰 변동이 없었다. 이익이 반쯤 없어졌는데 배당의 절대 액수는 자기 크기를 지켰다.
이런 국면에서 나오는 첫 반응은 두 가지다. 첫째, 회사가 이익 변동에 관계없이 주주 환원을 유지하겠다는 신호를 내는 것으로 읽을 수 있다. 이 회사의 2026-06 서울경제TV 보도가 실은 회사 IR 코멘트도 그 방향이다. 둘째, 이익이 회복되지 않으면 다음 해에는 저 이익 대비 배당 비율이 100%를 넘어갈 수 있고, 그때는 배당의 형태가 아니라 잉여금을 헐어 나가는 형태가 된다. 나는 두 번째 시각을 반대편에 세워 뒀다(§9).
중간배당은 이 회사가 최근 하지 않는다. 2025년에도 결산 1,000원 한 번이 전부였다. 6.59%의 배당수익률은 이 값이 매년 다시 나온다고 가정한 숫자다.
분기 영업이익률 5.81%와 16.60% — 같은 회사가 맞나
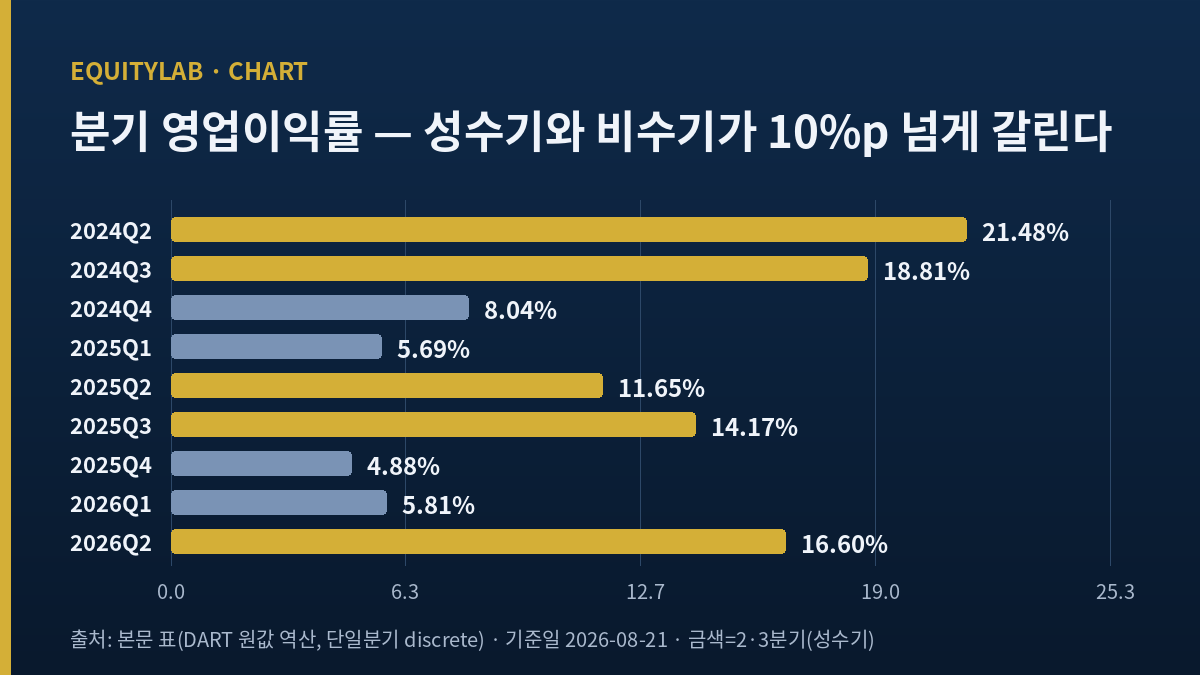
이 종목의 분기 실적은 진폭이 크다. 백만 원 단위 discrete로 정리한 최근 열 분기 영업이익률(단일분기 기준, DART 원값 역산)이다.
| 분기 | 매출(억) | 영업이익(억) | OPM |
|---|---|---|---|
| 2024Q2 | 4,981.27 | 1,069.96 | 21.48% |
| 2024Q3 | 3,894.03 | 732.62 | 18.81% |
| 2024Q4 | 4,424.94 | 355.64 | 8.04% |
| 2025Q1 | 2,981.76 | 169.58 | 5.69% |
| 2025Q2 | 4,076.48 | 474.96 | 11.65% |
| 2025Q3 | 3,577.92 | 506.91 | 14.17% |
| 2025Q4 | 3,602.43 | 175.94 | 4.88% |
| 2026Q1 | 2,930.28 | 170.28 | 5.81% |
| 2026Q2 | 3,709.51 | 615.62 | 16.60% |
2026Q2의 16.60%는 2024Q2(21.48%) 이후 여섯 분기 만의 16% 근처이다. 그리고 그 이전 세 분기(2025Q4·2026Q1·2025Q2의 초입)는 4~11% 사이에 흩어져 있다. 표 안에서 계절성 자체가 눈에 잡힌다 — 2·3분기(성수기)와 1·4분기(비수기) 사이 편차가 10%p를 넘는다. 지표 서버의 EBITDA 필드는 170.28억으로 찍혀 있는데, 이 값이 2026Q1 단일분기 영업이익 170.28억 원과 원 단위까지 같다. 감가상각비가 반영된 실제 감가상각이 반영된 EBITDA가 아니라 최근 분기 영업이익이 폴백된 것으로 보였다 — 그래서 본문의 배수 논의에서 EBITDA 계열은 뺐다.
2026 상반기 누계로 정렬해 봤다
2026 상반기 누계 매출 6,639.79억(전년 동기 7,058.24억 대비 -5.93%), 영업이익 785.90억(전년 동기 644.54억 대비 +21.93%). 매출은 줄었는데 영업이익은 늘었다. OPM 11.84%는 전년 동기 9.13% 대비 2.71%p 개선이다. 그런데 이 개선이 사이클 반등인지 계절성의 재현인지 나는 이 표 하나로는 못 가른다 — 2025년에도 3분기 OPM 14.17% 뒤에 곧바로 4분기 4.88%가 왔다. 2026-11 중순에 나올 3분기 실적이 이 편을 갱신하는 지점이다.
한일시멘트 주가와 얹혀 있는 신주 428만
주식수 변동 이벤트를 나는 P4 조사에서 이번 편의 축 하나로 다시 열었다. 2025-07-18 보도에 따르면 한일시멘트는 자회사 한일현대시멘트를 합병기일 2025-11-01로 흡수합병했다. 합병 전 발행주식은 6,926만주였고, 합병 이후 지금의 73,545,209주가 됐다. 신주 428만 3,669주(6.19% 증가)가 얹혀 있다.
2021년 액면분할(5,000원 → 500원, 신주 상장 2021-09-13) 이력도 별도로 있다. 그래서 2020년 이전 배당 시계열(5,100원·4,700원·4,500원)과 2021년 이후(540원·580원·800원·1,000원·1,000원)를 나란히 놓으면 열 배 단차가 보인다. 이 편에서는 분할 후 다섯 개년 수치만 썼다.
합병이 배수에 미친 영향은 두 방향이다. 같은 이익에 나눠지는 주식수가 6.19% 늘어난 만큼 EPS가 그만큼 눌린다. 반대로 시멘트 내수 점유율은 합병 전 한일 11.08% + 한일현대 10.68% 합산이 21.76%로, 쌍용C&E 21.2%를 근소하게 앞선 업계 1위가 됐다. 매출과 이익이 신주와 어느 시점에 맞춰지느냐가 배수 서술의 정합을 좌우한다.
한 번 더 다르게 검산해 봤다
지배주주 순이익 742.00억 ÷ 73,545,209주 = 주당 1,008.90원. 화면 EPS 1,061원(eps_basis=computed_price_div_per, 즉 현재가 ÷ PER 파생값)과 5.2% 차이가 난다. 화면 PER 14.3배를 뒤집으면 순이익 15,170 × 73,545,209 ÷ 14.3 = 780.34억 → 지배 742보다 연결 811.41에 더 가깝다. 벤더 PER은 연결 총계 기준으로 잡힌 것으로 보였다 — 지배 기준 15.04배, 연결 기준 13.75배, 화면 14.3배. 지금 종가에서 나올 수 있는 세 값의 크기는 같지만 근거는 각각 다르다.
한일시멘트 주가에 셀사이드는 19,000~20,000원을 말한다
포워드 커버리지는 얇지만 공백은 아니었다. WISEfn 기업모니터(2026-08-19 기준) 화면에 실명으로 노출된 두 곳이 있었다. 현대차증권 19,000원, 신한투자증권 20,000원. 컨센서스 화면의 밸류 평균은 19,500원(참여 기관 수는 화면에 명시되지 않아 실명 2곳 + 무기명 1곳 정도로 보인다). 2026E EPS 952원, 2026E 예상 PER 약 16배.
15,170원 대비 밸류 평균 19,500원은 +28.5%다. 그 근거의 핵심은 「2027년 실적 턴어라운드」로 요약된다. 신한투자증권 2026 섹터 코멘트가 「올해 착공 회복 → 하반기 출하량 → 내년 실적 연결」이라는 순서를 명시적으로 그렸다. 즉 셀사이드가 15,000원대의 종가를 낮다고 보는 이유는 이 회사의 2026년 이익이 아니라 2027년 이익이다.
화면에 표시된 컨센 EPS 952원을 손으로 곱해 보자. 952 × 73,545,209 = 700.15억. 이 값은 2025 지배 순이익 742보다 -5.6% 낮다. 컨센이 2026년 이익을 2025년보다 조금 더 낮게 보고, 그럼에도 19,500원의 밸류를 정당화하려면 2027년으로 시선이 넘어가야 한다. 나는 2027년을 읽을 자료를 아직 손에 안 넣었다 — 그래서 셀사이드 평균값을 근거로 삼지 못한다고 반대편에도 적었다.
시멘트 판가, 유연탄, 그리고 내가 못 본 것들
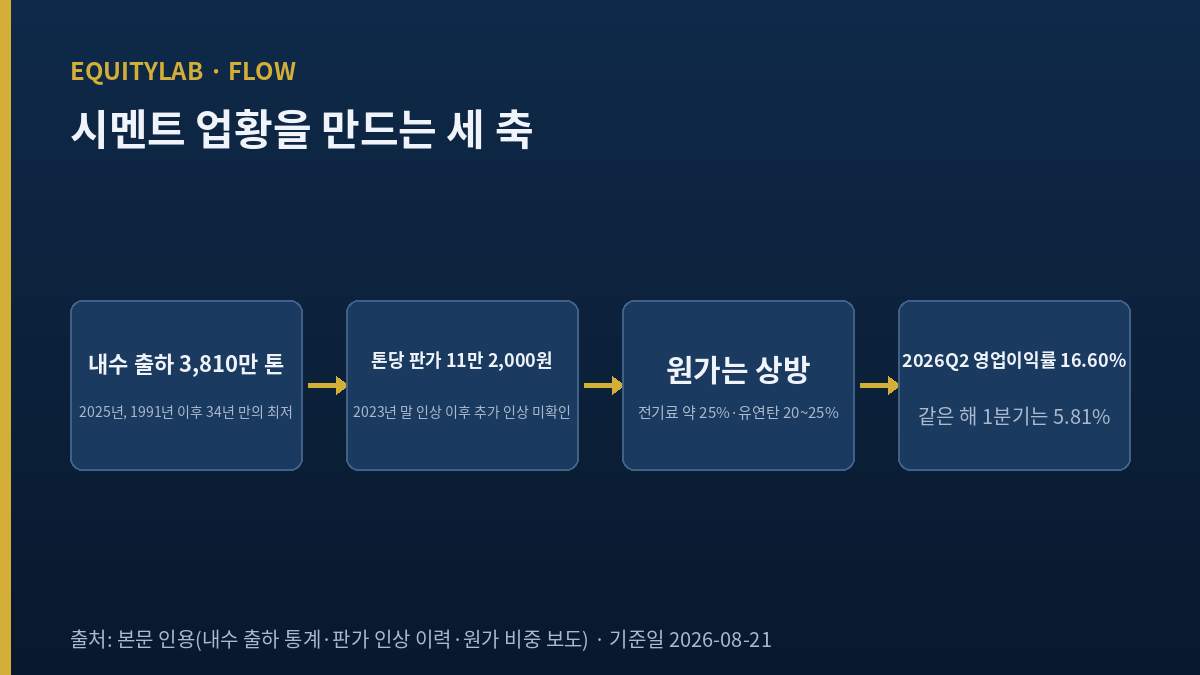
업황의 뼈대는 세 축이다. 첫째, 내수 출하량. 2025년 내수 출하는 약 3,810만 톤으로 1991년 이후 34년 만의 최저이고, 업계는 2026년을 3,600만 톤 안팎으로 본다. 국내 시멘트 공장 평균 가동률이 50%대다. 둘째, 판가. 톤당 판가는 2023년 말 7개사가 11만 2,000원으로 인상한 이후 새로운 인상은 확인되지 않고, 건설사 측에서 오히려 톤당 1만 1,200원 인하를 요구하는 협상이 진행 중이다. 셋째, 원가. 유연탄은 2026년 연초 대비 20%+ 상승, 산업용 전기료가 165.8원/kWh → 182.7원/kWh(+10.2%)로 오른 것으로 보도됐다. 시멘트 제조원가에서 전기료가 약 25%, 유연탄이 20~25%다(신문 인용).
여기까지가 표에 담긴 방향이다. 그리고 여기부터 내가 확보하지 못한 것들이다. 2026년 시멘트 판가 인상·동결 확정 여부는 웹에서 못 봤다. 최근 90일 내 수주·설비투자·자사주 관련 개별 공시도 확인하지 못했다 — DART·KIND 직접 접근이 로봇 차단으로 막혔고 매체 요약에도 잡히지 않았다. 그래서 이 편의 업황 서술은 「판가는 유지, 원가는 상방」이라는 정성적 축에서 멈춘다. 물량과 판가의 곱에 관한 정량 예측은 하지 않았다.
피어와 나란히 놓아 본 값들
국내 시멘트 상장사를 나란히 봤다. 종가와 시가총액, 배당수익률만 표에 올렸고 밸류에이션 배수의 직접 비교는 회피했다 — 같은 산업 안에서도 이익의 회복 단계가 회사마다 다르고, 배수는 이익의 저점 시점에서 특히 쉽게 거짓말을 한다.
| 회사 | 종가(원) | 시총(억) | 배당수익률 |
|---|---|---|---|
| 한일시멘트 (300720) | 15,170 | 11,157 | 6.59% |
| 아세아시멘트 (183190) | 9,780 | 3,518 | 1.66% |
| 삼표시멘트 (038500) | 7,710 | 8,320 | 1.57% |
| 성신양회 (004980) | 8,050 | 5,812 | 확인 불가 |
표에서 눈에 들어오는 값은 배당수익률 열이다. 한일시멘트 6.59% 대 나머지 세 회사 1%대. 이 회사가 특별히 후한 배당을 하고 있는가, 아니면 세 회사가 정상적 수준의 배당을 하고 이 회사가 이례적인가. 나는 후자에 더 가깝다고 뉴스타운 보도를 근거로 읽었다. 이 회사 배당총액의 대부분은 지주회사인 한일홀딩스(003300)를 거쳐 오너 일가로 흘러 들어간다는 서술이 있고, 최대주주 등 지분이 71.34%인 지배구조에서는 배당이 실질적 대주주 현금 유출 통로로 기능한다.
쌍용C&E는 2024년 7월 한앤컴퍼니의 공개매수로 자진 상장폐지 됐다. 국내 시멘트 상장 종목은 이제 위 네 개다. 나는 이 사실을 표 위에 굳이 적지 않고 각주만 걸었다.
한일시멘트 주가를 반박하는 아홉 가지
내 축이 옳지 않을 수 있는 이유들을 아홉 개로 나눠 적었다.
- 배당 커버리지 99.12%는 한 해의 스냅숏이지 이 회사의 정책이 아니다. 2026년 이익이 회복되면 커버리지는 다시 정상 범위로 내려간다.
- 상반기 영업이익이 이미 +21.93%로 개선됐다. 2분기 OPM 16.60%는 사이클 반등의 첫 신호일 수 있다.
- 배당 자체가 대주주 편중이라 해도 소액주주에게도 같은 주당 1,000원이 나간다. 6.59%의 배당수익률이 사후적으로도 실현되면 그것이 이 종목을 보유하는 이유가 될 수 있다.
- 시멘트 판가 인하 압박은 반복돼 왔고 실제 인하로 관철된 적은 드물다. 원가 반영을 명분으로 판가가 유지되는 확률이 낮지 않다.
- 한일현대시멘트 합병으로 내수 점유율 21.76%가 확보됐다. 판가 협상력에서 이 규모는 종전과 다른 무게를 가진다.
- 정부가 2026-08 발표한 주택 신속공급 방안이 착공을 앞당기면 2027년 이전에 출하량 회복이 앞당겨질 수 있다.
- 셀사이드 3곳(2곳 실명 + 무기명)의 밸류 평균이 종가 대비 +28.5% 위에 있다. 이 회사에 대해 「팔라」고 명시적으로 말하는 셀사이드 리포트를 나는 하나도 확인하지 못했다.
- 2020년 이전 배당(5,100원)과 2021년 이후 배당(540원)을 비교하지 않고 분할 후만 봤다. 회사가 오랜 기간 주주환원을 축소해 왔다는 서사의 시야가 이 편에서는 잘렸다.
- 내가 배당 커버리지의 위험을 강조하지만, 이 회사는 2026Q1 말 총자본 1조 8,086.73억 · 이익잉여금 상당액을 안고 있다. 한두 해의 배당 유지는 잉여금 안에서 흡수될 수 있다. 배당 삭감 압력이 실제 삭감으로 이어지려면 이익 저점이 최소 두 해는 더 이어져야 한다.
한일시멘트 주가에서 내가 안 쓴 값들
정독 마지막 단계에서 나는 「이 편에 안 쓰기로 한 값들」을 따로 정리해 뒀다. 안 쓴 이유가 각자 다르다.
- 지표 서버의 checklist 86점(6/7) : 미달 항목이 ROE 4.1% 하나뿐이라 표기 자체는 강력하지만, 이 점수는 이익 저점 국면에서 배수가 인위적으로 낮아진 상태를 「통과」로 세는 위험이 있다. 판정에는 안 썼다.
- 배당성향 필드 94.3% / raw 28.7% : 어떤 순이익을 분모로 쓰는지 벤더 문서에서 확인 못 했다. 손 계산 두 값(99.12% / 90.64%)만 본문에 썼다.
- EBITDA 필드 170.28억 : 2026Q1 discrete 영업이익 170.28억과 원 단위까지 같아 실제 EBITDA와 다르고 최근 분기 영업이익의 폴백으로 보였다. 이자보상 논의에서 배제.
- EPS 필드 1,061원 / eps_precise 1,060.84원 : eps_basis가 computed_price_div_per라 화면 PER 14.3배에서 역산된 값이다. 배수 논의는 순이익 원값(742.00억 / 811.41억)으로만 했다.
- total_equity 필드 null : DART 원값(2026Q1 지배자본 1조 6,780.29억, 연결 자본총계 1조 8,086.73억)만 썼다.
- forward_eps · forward_per · peer_multiple 세 필드 전건 null : 이번 편은 WISEfn 화면의 컨센 EPS 952 · 예상 PER 약 16배 · 밸류 평균 19,500원으로 대체했고 각 값을 손 계산으로 상호 검증했다.
- 고정 이자보상배율 4.99배 : 지표 서버 표시 = 화면상 FY2025 이자비용 282.10억 대비 영업이익 1,327.39억 역산(4.71배)과 5.9% 차. 벤더가 다른 이자비용 열을 쓰는 것으로 보였다. 본문 이자보상 서술 자체를 뺐다.
이 목록의 여덟 번째 항목이 이번 편의 성찰이다. 나는 벤더 화면의 이자보상배율을 「돈이 안 마르는 정도」의 근사값으로 봐 왔다. 정작 이 편에서 그 근사값과 손 계산이 5.9% 갈렸을 때, 어느 열을 벤더가 쓰는지 확인할 수 없어서 항목 자체를 뺐다. 근사값을 아예 배제한 것은 아니고, 어떤 열의 근사값인지 모르면 쓰지 않는 것이 이번 편의 규율이었다.
한일시멘트 주가 스탠스와 폐기 조건
시가총액 1조 1,157억으로 코스피 100위 밖 종목이라 매매 스탠스를 취하지 않고 관망을 기본값으로 뒀다(이 기본값은 이 블로그 운영 규칙에서 나온다). 이번 편의 축은 배당 커버리지 99.12%를 사건으로 놓느냐, 이 회사의 최근 정책으로 놓느냐다.
축이 사건이라는 가설이 폐기되는 조건을 나는 이렇게 적어 둔다. 2026 회계연도 연결 지배주주 순이익이 735.45억을 넘으면, 배당 커버리지가 100% 아래로 다시 내려가고 이 편의 축은 지나간 이야기가 된다. 반대로 735.45억을 넘지 못한 채 2026-11 3분기 실적에서 상반기 개선분(+21.93%)의 상당 부분이 반납되면, 이 회사는 다음 결산에서 배당 삭감 압력을 정면으로 받는다. 두 방향으로 갈리지 않고 한 방향의 임계값 하나가 이 편의 판정 지점이다.
이 값(735.45억)은 계산의 편의를 위한 반올림값이 아니라 오늘 계산한 배당총액의 실측이다. 다음 편이 이 종목을 다시 다룰 때 이 지점부터 시작하면 된다.
본문의 주가·지표는 2026년 8월 20일(목) 종가 기준으로 작성 시점에 확인한 값이다. 종가 15,170원 · 시가총액 1조 1,157억 원. 발행 시점과 시차가 있어 실제 시세와는 다를 수 있고, 벤더 화면과 사업보고서 원값이 갈리는 지점은 본문에 각주로 표시했다. 원화(KRW)가 이 글의 기준 통화이고, 이 글은 참고용이지 매매 권유가 아니다.
인접한 다른 종목의 최근 판정도 나란히 둔다. 시멘트 레인에서 아세아시멘트가 설비투자가 영업이익을 넘어선 해를 지난다고 적어 뒀고, 인접 소재로 후성은 이익 추정 45% 상향에도 넉 달 전 종가 아래에 있다. 건설 발주 시계와 관련해서는 세아제강이 매출은 2022년을 넘었는데 영업이익은 절반이라는 판정을 짝으로 봐 두면 이 편 축이 어디에 서 있는지 감이 잡힌다.