DB하이텍 주가 전망: 합금철 적자 사업이 9개월 더 남는다
DB하이텍 주가 전망을 볼 때 대부분의 글은 8인치 파운드리 가동률과 전력반도체 단가 인상에서 시작한다. 내가 이번에 먼저 붙든 숫자는 셋이다. 2026년 1~6월 연결 영업이익 1,721억 원, 같은 반년 동안 합금철 부문이 낸 손실 429억 원, 그리고 그 합금철 판매를 끝내는 날이 2026년 9월 30일에서 2027년 6월 30일로 9개월 늦춰졌다는 정정 공시다.
앞의 두 숫자를 나누면 약 24.9%가 나온다(계산). 반도체 회사의 반기 연결 영업이익 4분의 1에 해당하는 손실이 철 합금을 만드는 사업에서 나왔다는 뜻이다. 그런데 이 사업은 DB하이텍이 직접 하던 일이 처음부터 아니었다. 2025년에 계열사 합병을 거치며 DB하이텍의 종속회사 안으로 들어왔다. 나는 이 부분이 시세 화면만 봐서는 잘 안 보인다고 생각했다.
질문. DB하이텍 주가 전망에서 파운드리 말고 따로 봐야 할 것이 있나?
답. 있다. 종속회사 DB월드의 합금철 부문이 상반기에 429억 원을 잃었고(서울경제 보도), 판매 종료가 2027년 6월 30일로 늦춰졌다. 나는 이 손실이 끝나는 시점을 확인하기 전까지 관망한다.
목차
DB하이텍 주가 전망을 다시 보게 만든 공시 두 건
첫 번째는 2026년 5월 29일(금)의 「영업정지(종속회사의 주요경영사항)」 공시다. 대상은 종속회사 주식회사 디비월드의 합금철 부문이고, 사유는 철강업황 불황과 누적 적자 지속이다. 회사는 일시 영업정지로 고정비를 줄이고 재무구조를 고치겠다고 적었다.
두 번째는 2026년 9월 29일(화)의 기재정정이다. 정지 시작일이 9월 30일에서 2027년 6월 30일로 바뀌었다. 공시는 이 날짜를 원료와 제품 재고를 다 쓴 뒤 판매를 끝내는 날로 설명하고, 영업 계획에 따라 다시 바뀔 수 있다고 덧붙였다. 같은 공시에 디비월드의 자산총액은 5,589억 원, 지배회사 연결 자산의 18.7%로 적혀 있다(정정 공시 요약).
정정이 나온 9월 29일 주가는 127,100원에서 139,800원으로 10.0% 올랐다(키움 일봉 기준, 계산). 나는 이 상승을 공시 덕분이라고 단정하지 않는다. 그날의 상승과 판매 종료 연기를 잇는 근거를 찾지 못했기 때문이다.
반도체 회사가 합금철 사업을 안게 된 과정
순서를 정리하면 이렇다. DB하이텍은 골프장 운영과 부동산 개발을 하는 DB월드의 지분 81.76%와 합금철 제조사 DB메탈 지분 28.83%를 갖고 있었다(EBN 기준). 2025년 3월 24일 DB월드가 DB메탈을 1 대 0.0362402 비율로 흡수합병한다고 발표했고, 합병 뒤 DB하이텍의 DB월드 지분은 72.1%가 된다고 블로터(2025년 3월 25일)가 보도했다.
합병 전 DB메탈이 들고 온 숫자
같은 보도에 따르면 DB메탈은 2023년 매출 3,726억 원에 영업손실 693억 원, 순손실 1,159억 원을 냈고, 2024년에는 매출 1,455억 원, 영업손실 280억 원, 순손실 834억 원이었다. 부채비율은 합병 전 1,395%에서 합병 뒤 73.9%로 내려간다고 적혀 있다. 숫자만 보면 손실을 내던 회사의 부채가 자본이 두꺼운 회사 안으로 옮겨 간 구조다.
지분이 바뀐 방향
블로터는 DB메탈 지분 24.3%를 갖고 있던 김남호 회장의 합병 법인 지분율이 6.9%로 낮아진다고 썼다. DB하이텍 소액주주연대는 EBN(2025년 3월 28일) 기사에서 이 합병이 DB메탈의 특수관계자 지급보증(2024년 1,084억 원)을 풀려는 것이라고 주장했다. 같은 기사에는 DB하이텍이 2024년 주주배정 유상증자로 DB월드에 890억 원을 넣었다는 내용도 있다. 지급보증을 선 특수관계자가 누구인지는 내가 확인하지 못했고, 그래서 이 주장은 소액주주 측의 해석으로만 적어 둔다.
DB하이텍 주가 전망에서 합금철 손실이 차지하는 크기
회사가 2026년 8월 5일(수) 공시한 잠정실적 기준으로 1~6월 연결 매출은 7,741억 원, 영업이익은 1,721억 원이다(뉴스토마토). 서울경제(9월 1일)는 DB메탈 부문이 상반기 429억 원 손실을 내고 영업을 중단했으며, 이 손실이 없었다면 상반기 영업이익이 2,000억 원을 넘었을 것으로 봤다.
| 항목 (2026년 1~6월) | 금액 | 출처 |
|---|---|---|
| 연결 영업이익 | 1,721억 원 | 회사 잠정실적 |
| 합금철(DB메탈) 부문 손실 | 429억 원 | 서울경제 보도 |
| 손실을 뺀 영업이익 | 약 2,150억 원 | 계산 |
| 손실 ÷ 연결 영업이익 | 약 24.9% | 계산 |
| 디비월드 자산 ÷ 연결 자산 | 18.7% | 9월 29일 정정 공시 |
429억 원이 영업손익인지 순손익인지는 기사가 「손실」로만 적었다. 기사의 해석(손실이 없었다면 영업이익 2,000억 원 초과)을 따라 영업이익에 더해 계산했다.
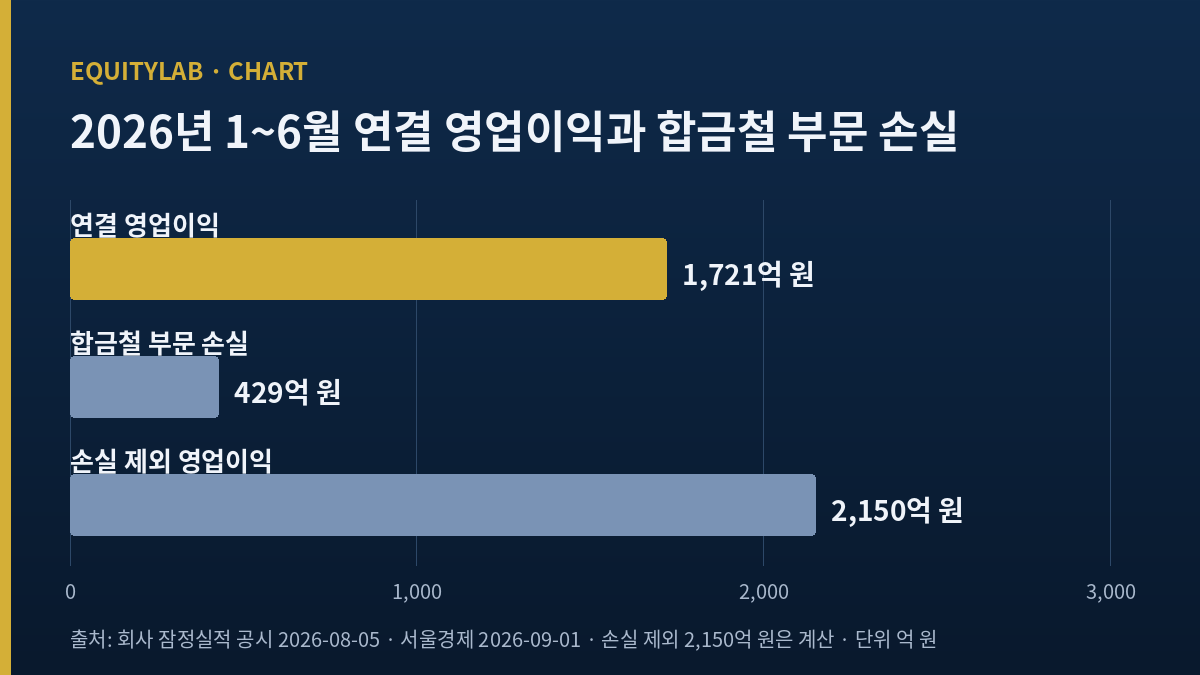
나는 이 표에서 셋째 줄보다 다섯째 줄을 더 오래 봤다. 손실은 한 해가 지나면 사라질 수 있지만, 연결 자산의 18.7%를 차지하는 종속회사는 판매를 끝낸 뒤에도 남는다. 디비월드에는 합금철 말고 골프장과 부동산 개발도 있어서, 이 18.7%가 전부 합금철 설비라고 볼 근거는 없다. 공시가 부문별 자산을 따로 나누지 않았기 때문에 나도 나누지 않았다.
이 구조를 다른 반도체 소재 회사의 지분 문제와 견주어 보고 싶다면, 계열사 지분 평가가 주가에서 실제로 차지하는 비중을 계산해 본 하나머티리얼즈 주가 상승과 하나마이크론 지분 기록을 같이 보면 된다. 거기서는 지분이 주가를 거의 설명하지 못했고, 여기서는 종속회사가 이익을 깎는 방향이라 결과가 반대다.
반대로 파운드리 본업은 숫자가 단단하다. 서울경제는 상반기 가동률을 부천캠퍼스 95.6%, 상우캠퍼스 94.1%, 평균 94.9%로 전했고, 6월 말 1년 안에 현금으로 바꿀 수 있는 유동자산이 1조 2,287억 원이라고 썼다. 시가총액 4조 6,985억 원(10월 16일 종가 108,000원 × 상장주식 43,504,588주, 계산)의 약 26.2%에 해당한다.
그 현금이 어디에 쓰일지가 지배구조 질문의 나머지 절반이다. 같은 기사는 음성 상우캠퍼스에 2030년까지 라인을 늘리는 데 약 1조 5,000억 원이 필요하다고 적었다. 회사의 기업가치 제고계획에는 2025~2030년 8인치 고도화 투자 2.1조 원, 2030년 매출 3.8조 원·영업이익 1조 원 목표가 들어 있다. 본업이 쓸 돈만 해도 지금 쥔 유동자산보다 크다.
반면 2024~2025년에 본업 밖으로 나간 돈도 있다. 2024년 DB월드 유상증자 참여 890억 원(EBN 보도)과 2025년 8월 계열 벤처투자사 디비기술투자가 결성한 신기술사업투자조합 「DB하이테크시너지 1호」에 대한 현금 출자 402억 5,000만 원(디지털투데이)을 더하면 약 1,292.5억 원이다(계산). 뒤의 출자는 회사가 반도체 특화공정 확보에 쓰겠다고 밝힌 돈이라 성격이 다르지만, 앞의 890억 원은 합금철을 품게 될 회사로 들어갔다.
연결 재무제표에서도 흔적이 보인다. DART 기준 비지배지분은 2025년 말 1,016억 원에서 2026년 6월 말 1,675억 원으로 늘었다(DART 연결 재무제표). 종속회사 자본에서 외부 주주의 비중이 커졌다는 뜻인데, 어느 종속회사에서 생긴 변화인지는 반기보고서 주석을 열어 보지 못해 확인하지 못했다. 그래서 이 숫자는 방향만 적고 논지에는 쓰지 않는다.
본업 밖의 변수가 주가 판단을 좌우한 경우를 나는 반도체 후공정에서도 한 번 정리했다. 아직 매출로 잡히지 않은 신규 고객 물량이 주가에 먼저 들어간 두산테스나 주가 전망과 11월 북미 양산 기록인데, 그 회사는 기대가 매출보다 먼저 움직였고 DB하이텍은 본업 이익이 종속회사 손실을 덮는 구조라 확인할 날짜의 성격이 다르다.
판매 종료가 9개월 늦춰진 비용
정정 공시가 바꾼 것은 날짜 하나지만, 그 날짜는 손실이 이어질 수 있는 시간을 9개월 늘렸다. 2026년 10월부터 2027년 6월까지는 3개월 단위로 세 구간이다. 손실 속도를 세 가지로 놓고 계산해 봤다. 셋 다 내 가정이고, 회사가 낸 숫자는 아니다.
손실 속도별 9개월 합계
- 상반기 속도 유지: 429억 원 ÷ 2 = 구간당 약 214.5억 원 × 3 = 약 643.5억 원(계산). 2025년 연결 영업이익 2,773억 원(DART)의 약 23%다.
- 재고 판매만 남아 손실이 절반으로 줄 때: 구간당 약 107억 원 × 3 = 약 322억 원(계산).
- 고정비를 거의 다 줄여 손실이 사라질 때: 0원. 회사가 영업정지 공시에서 말한 목표는 이 경우에 가깝다.
어느 경우든 이 금액은 상반기 연결 영업이익 1,721억 원의 절반에도 못 미친다. 그래서 나는 합금철 손실이 DB하이텍을 흔들 크기라고 보지 않는다. 내게 걸리는 것은 크기보다 방향이다. 판매 종료를 늦추면서 회사가 그 사이의 손실을 어떻게 볼지 공시에 숫자로 적지 않았다.
주식 수와 자사주 일정
주식 수는 정리돼 있다. 회사는 2025년 9월 자사주 89만 4,000주를 소각했고, 2026년 4월 기업가치 제고계획에 2026년 2차 소각 59만 2,000주를 적었다(기업가치 제고계획). 키움 기준 상장주식은 10월 16일에도 43,504,588주라서, 2차 소각은 아직 주식 수에 들어오지 않은 상태로 본다. 자사주 222만 주를 쓰는 교환사채도 같은 계획에 있고, 2026년 5월 11일(월)에는 교환청구권 행사 공시가 있었다. 교환은 이미 있던 자사주가 밖으로 나가는 것이라 상장주식 수를 늘리지 않는다.
배당은 오히려 줄었다. DART 사업보고서 기준 주당배당금은 2024년 1,230원에서 2025년 810원으로 34.1% 낮아졌다(계산). 회사는 같은 계획에서 2027년까지 주주환원율 30%를 유지하고 배당성향을 최대 20%까지 넓히겠다고 했다. 2025년 영업이익이 전년보다 45.3% 늘었는데 배당이 줄어든 이유를 회사가 따로 설명한 문장은 내가 찾지 못했다. 합금철을 품은 종속회사에 넣은 돈과 이 감소를 직접 잇는 근거도 없어서, 두 사실은 나란히만 적는다.
DB하이텍 주가 전망: 내 판단과 반대 근거, 확인할 날짜
시가총액 순위로 이 회사는 100위 밖이라, 나는 매수 판단을 내지 않고 관망으로 기록한다. 주가는 5월 26일(화) 종가 220,500원에서 7월 30일(목) 71,200원까지 내려갔다가 10월 1일(목) 142,500원을 찍고 10월 16일(금) 108,000원에 있다(키움 일봉 기준). 10월 1~15일 코스피가 18.8% 빠진 사이에 외국인은 이 종목을 1,200억 원어치 순매수했다고 파이낸셜뉴스(뉴시스 제공, 10월 16일)가 한국거래소 수치로 집계했다.
내 결론에 반대하는 근거
- 증권사는 본업을 더 크게 본다. 아시아경제가 9월 9일 전한 KB증권 보고서는 목표가를 17만 원에서 20만 원으로 바꿔 달며, TSMC와 삼성전자가 12인치에 집중하면서 8인치 공급이 줄고 경쟁사들이 10~20% 단가 인상을 거듭했다는 점을 근거로 들었다. DS투자증권도 9월 9일 목표가 21만 원을 제시하며 수요가 생산능력의 약 2배라 수주잔고가 늘고 있다고 봤다(스톡허브 요약). 이 시각에서는 합금철은 이미 끝나 가는 일이고 주가는 8인치 공급 부족이 정한다.
- 판매 종료 연기가 손실 확대를 뜻한다는 근거도 없다. 재고를 소진하는 기간이 길어졌을 뿐 생산을 다시 늘린다는 말은 공시에 없다. 내가 첫째 시나리오를 너무 크게 잡았을 수 있다.
24.9%를 처음 계산했을 때 나는 이 숫자 하나로 결론이 난다고 봤다. 계산을 다 하고 나니 생각이 조금 바뀌었다. 손실의 크기는 파운드리가 충분히 덮는다. 남는 질문은 회사가 다음 정기보고서에서 합금철 부문 손익을 숫자로 따로 보여 주느냐다.
내가 확인할 여섯 가지
- 2026년 11월 16일(월) 3분기보고서 법정 기한: 7~9월 연결 영업이익과 합금철 관련 손익이 따로 보이는지.
- 7~9월 합금철 손실이 구간당 214.5억 원보다 큰지 작은지(첫째 시나리오 판정).
- 판매 종료일 2027년 6월 30일이 다시 정정되는지.
- 디비월드 자산 5,589억 원 가운데 합금철 설비의 처분·매각 공시가 나오는지.
- 2차 자사주 소각 59만 2,000주가 2026년 안에 집행되는지.
- 8인치 단가 추가 인상이 회사 공시나 실명 증권사 보고서로 확인되는지.
이 목록의 첫 답은 11월 분기보고서가 준다. 7~9월 손실이 구간당 214.5억 원에서 얼마나 멀어졌는지를 보고, 그 거리만큼 판매 종료일과 자산 처분 공시에 둘 비중을 다시 정하겠다. 지금 나는 파운드리 본업에 대한 기대를 접지 않았다. 다만 그 기대를 연결 숫자에 그대로 옮기기 전에 종속회사가 덜어 가는 금액을 한 번 더 확인하고 싶다.
본문의 가격과 시가총액은 2026년 10월 16일(금) 한국거래소 종가 기준이다. 비율·합계·시나리오 금액은 공개된 숫자로 내가 직접 계산한 개략값이고, 증권사 숫자는 각 보고서 발표일 기준이다.