SK아이이테크놀로지 합병, 교환가치보다 1.5% 낮게 거래된다
| 예 | SK아이이테크놀로지 합병 조건은 주가에 이미 반영됐다. 10월 12일 종가 17,680원은 교환가치 17,947원보다 1.49% 낮을 뿐이다. |
| 아니오 | 주식매수청구는 이 가격에서 출구가 되지 못한다. 예정 가격 14,620원이 종가보다 17.3% 낮다. |
| 모름 | 금감원이 요구한 정정신고서가 언제, 어떤 조건으로 나오는가. 기한은 12월 4일(금)이다. |
내 판단: 지금 이 주식의 가격을 정하는 것은 분리막 공장이 아니라 모회사 주가와 합병 일정이다.
SK아이이테크놀로지 합병이 발표된 지 7주가 지났는데, 이 주식을 분리막 회사로 보고 가격을 매기는 사람이 아직 남아 있을까. 10월 12일(월) 종가 17,680원에 합병비율 0.1174540을 거꾸로 대 보면 답이 바로 나온다. 같은 날 SK이노베이션 종가 152,800원 기준 교환가치는 17,947원이고, 시장가는 그보다 1.49% 낮았다.
숫자가 이만큼 붙어 있으면 질문이 싱거워진다. 나는 그래서 오히려 이 1.49%가 무엇을 사고파는 가격인지부터 다시 따졌다. 합병이 예정대로 끝나면 1.49%는 신주 상장까지 약 14주를 기다린 대가로 남고, 합병이 틀어지면 이 주식은 8월 하순의 가격으로 돌아갈 근거를 갖는다. 이 글은 그 두 결말 사이의 거리를 숫자로 적어 둔 기록이다.
목차
SK아이이테크놀로지 합병 조건을 숫자로 옮기면
조건은 SK이노베이션과 SK아이이테크놀로지가 8월 25일(화) 각각 이사회에서 의결한 주요사항보고서(회사합병결정)에 들어 있다. 모회사가 2019년 물적분할로 떼어 낸 회사를 다시 흡수하는 구조이고, SK이노베이션이 존속한다.
| 항목 | 숫자 | 출처 |
|---|---|---|
| 합병가액 (SK아이이테크놀로지 / SK이노베이션) | 14,783원 / 125,862원 | 이투데이(하나증권) 8월 27일 |
| 합병비율 | 1 : 0.1174540 | 비즈워치 8월 27일 |
| 합병 신주 | 448만 1,300주 | 시사저널 9월 7일 |
| SK이노베이션 보유 지분 | 53.35% | 서플 9월 |
| 주식매수청구 예정 가격 | 14,620원 | 토요경제 9월 16일 |
| 임시주총 / 합병기일 / 신주 상장 | 2026-11-24 / 2027-01-01 / 2027-01-18 | 디지털포스트 9월 8일 · 서플 |
출처: 각 행 표기 · 주가는 2026년 10월 12일 KRX 종가 기준이다(LUXRIX 확정 일봉). 비율·차이는 원 단위로 반올림한 개략치다.
두 합병가액을 나누면 14,783 ÷ 125,862 = 0.117454로, 공시된 비율과 0.117454까지 그대로 맞는다. SK이노베이션 측은 법령의 기준주가 산식을 그대로 썼고 할인이나 할증을 붙이지 않았다고 설명했다(ESG경제 9월 7일). 산식이 같으면 문제는 언제의 주가를 넣었느냐뿐이고, 8월 중순 주가는 7월 저점(이데일리 기준 장중 11,840원)에서 크게 벗어나지 않은 권역이었다. 같은 기사는 합병가액이 2021년 공모가 105,000원보다 85.9% 낮고, 2025년 제3자배정 유상증자 발행가 28,600원보다 약 48% 낮다고 적었다. 내 계산으로는 각각 85.9%, 48.3%다.
신주 448만 1,300주를 합병비율로 되돌리면 SK이노베이션이 아닌 주주가 가진 주식은 약 3,815만 주이고, 상장주식 81,787,100주의 46.65%다(역산). 서플이 적은 SK이노베이션 지분 53.35%와 더하면 정확히 100%가 된다. 그러니 신주를 받는 주주는 소액주주만이 아니다. 이데일리가 적은 소액주주 비율은 30.72%여서, 나머지 약 15.9%포인트는 제3자배정 투자자 등 다른 주주가 가진 것으로 보이는데 그 구성을 적은 원문은 찾지 못했다. 신주가 SK이노베이션 발행주식 169,052,788주에서 차지하는 비율은 2.65%(직접 나눔)로, 하나증권이 적은 약 2.6%와 같다.
8월 25일 이후 주가는 모회사를 따라 움직였다
합병이 의결된 8월 25일(화) 종가는 15,360원이었고, SK이노베이션 125,000원 기준 교환가치는 14,682원이었다. 그날만 해도 시장가가 교환가치보다 4.6% 높았다. 다음 날 8월 26일(수) 이 주식은 19,960원 상한가로 닫혔는데 SK이노베이션은 11.0% 떨어진 111,200원이었다. 교환가치 13,061원보다 52.8% 높은 가격이었고, 토요경제(9월 16일)가 계산한 52.8%와 같다.
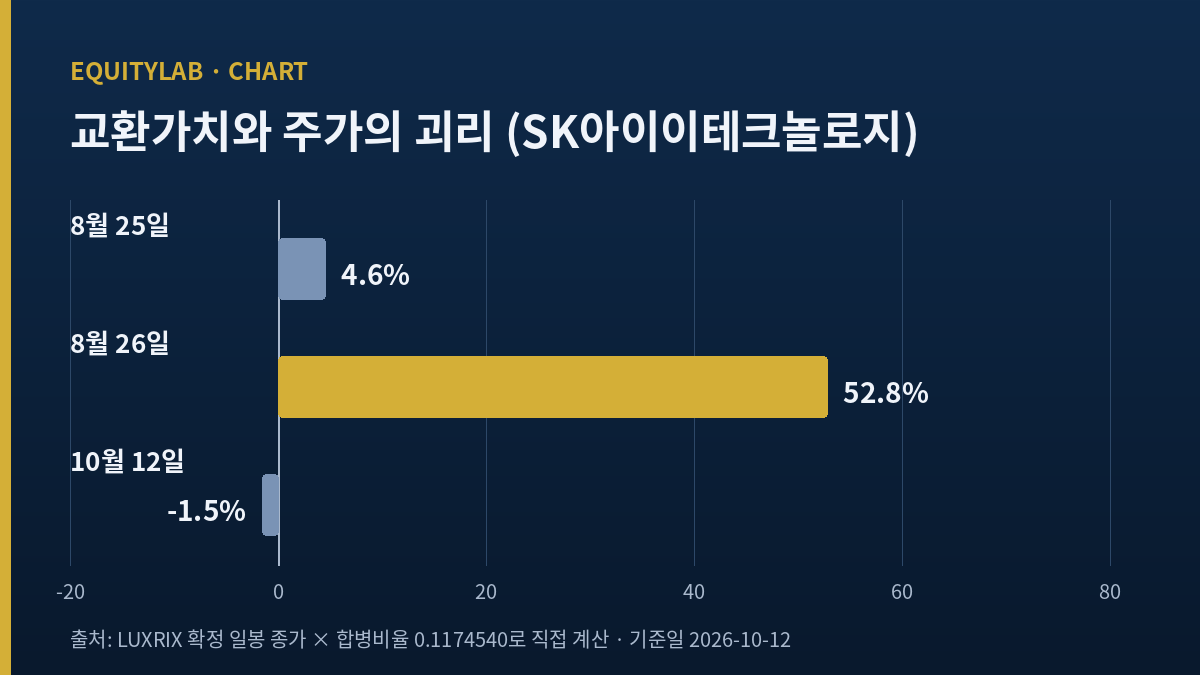
그 괴리는 7주 동안 거의 다 닫혔다. 8월 26일부터 10월 12일까지 SK이노베이션은 111,200원에서 152,800원으로 37.4% 올랐고, 이 주식은 19,960원에서 17,680원으로 11.4% 내렸다. 방향이 반대인 두 움직임이 만나는 지점이 교환가치이고, 10월 12일 그 차이가 -1.49%까지 좁혀졌다. 이 기간 회사가 낸 잠정실적이나 공급계약 공시는 없었다(LUXRIX 공시 스캔 기준). 주가를 끈 것은 모회사였다.
그래서 나는 지금 이 주식을 사는 일을 SK이노베이션을 1.49% 싸게 사는 일과 거의 같다고 본다. SK이노베이션의 정유 사업 사정은 7월에 따로 정리한 SK이노베이션 주가 급등과 최고가격제 기록에 있고, 이 글은 그 축을 다시 다루지 않는다. 다만 그 글이 걱정한 배터리 자회사 적자가 이번 합병으로 모회사 연결 안으로 더 깊이 들어간다는 점은 같이 기억해 둔다. 다른 소재 회사의 흑자 시점이 계속 밀리는 사정은 롯데에너지머티리얼즈 흑자 전환 시점 기록에 적었다. 이 회사의 2025년 연간 영업손실은 2,464억 원이었다(LUXRIX의 DART 연간 재무).
이 관계를 표로 옮기면 무엇을 들고 있는지가 더 분명해진다. 아래는 SK이노베이션 종가만 바꿔 넣고 합병비율 0.1174540을 곱한 교환가치다. 10월 12일 종가 17,680원을 기준으로 두면, SK이노베이션이 140,000원으로 내려갈 때 교환가치는 7.0% 낮고, 170,000원으로 오를 때 12.9% 높다(직접 계산).
| SK이노베이션 주가 | 교환가치 | 17,680원과의 차이 |
|---|---|---|
| 130,000원 | 15,269원 | -13.6% |
| 140,000원 | 16,444원 | -7.0% |
| 152,800원(10월 12일) | 17,947원 | +1.5% |
| 160,000원 | 18,793원 | +6.3% |
| 170,000원 | 19,967원 | +12.9% |
계산: SK이노베이션 가정 주가 × 0.1174540, 원 단위 반올림. 기준 17,680원은 10월 12일 종가.
1.49%를 기다리는 대가로 보면, 10월 12일부터 신주 상장 예정일까지 약 14주라 단순히 1년으로 늘리면 5.5% 안팎이다(직접 환산, 복리·거래비용 무시). 이 숫자는 합병이 예정대로 끝난다는 전제에서만 성립하고, 그 전제가 흔들리는 순간 위 표의 SK이노베이션 가격 변동보다 큰 손실이 생길 수 있다. 하나 더 기록해 둘 것은 이사회 전 거래일인 8월 24일(월)에 이 주식이 13,950원에서 15,310원으로 9.7% 올랐고 거래량이 직전일의 약 1.67배였다는 점이다. 그날의 상승 이유를 설명한 보도는 찾지 못했다.
교환가치보다 1.49% 낮다는 것은 시장이 합병 완료를 거의 확정으로 본다는 뜻이고, 그 확신이 틀릴 때의 낙폭은 1.49%보다 훨씬 크다.
SK아이이테크놀로지 합병을 흔들 수 있는 세 가지
1.49%짜리 할인이 남아 있다는 것은 시장이 아직 완전히 믿지는 않는다는 신호이기도 하다. 내가 확인한 변수는 셋이다.
첫째, 금감원의 정정 요구와 12월 4일 기한
금융감독원은 9월 4일 SK이노베이션의 합병 증권신고서에 정정신고서 제출을 요구했고, SK아이이테크놀로지에는 주요사항보고서 정정명령을 내렸다. 사유는 투자판단에 관한 중요사항의 누락이나 불분명한 기재였고, 신고서 효력은 정지됐다(시사저널 9월 7일). 기한은 12월 4일(금)이고, 그때까지 내지 않으면 신고서는 철회된 것으로 본다.
LUXRIX가 10월 12일까지 스캔한 두 회사 공시 목록에서 나는 정정신고서를 찾지 못했다. 임시주총 11월 24일(화)과 매수청구 기간 11월 24일~12월 14일은 8월에 잡힌 일정이고, 정정 내용에 따라 날짜가 밀릴 수 있다. 정정에서 합병가액이 바뀌는지가 가장 큰 숫자 변수인데, 지금까지 나온 보도는 소통 보강을 주된 이유로 들고 있어 비율 변경까지 갈지는 확인되지 않는다.
둘째, 매수청구 3,500억 원 조건과 PRS 물량
합병계약에는 SK아이이테크놀로지가 내줄 주식매수대금이 3,500억 원을 넘으면 두 회사가 계약을 해제하거나 조건을 바꿀 수 있다는 조항이 있다(디지털포스트 9월 8일). 예정 매수청구 가격 14,620원으로 3,500억 원을 채우려면 약 2,394만 주가 청구돼야 하고, 이는 SK이노베이션 외 주주 보유분 약 3,815만 주의 62.7%다(직접 나눔). 종가가 청구 가격보다 17.3% 높은 지금, 시장에 팔 수 있는 주식을 14,620원에 넘길 이유는 적다.
변수는 2025년 제3자배정 물량 1,048만 9,508주다. 토요경제에 따르면 SK이노베이션은 이 유상증자 투자자들과 3,000억 원 규모의 주가수익스왑(PRS)을 맺었다. 28,600원 × 1,048만 9,508주 = 3,000억 원(직접 곱함)으로 금액이 맞는다. 이 물량이 전부 청구되면 매수대금은 약 1,534억 원으로 3,500억 원 기준의 약 44%이고, 정산 차액 약 1,466억 원까지 합친 SK이노베이션의 부담은 약 3,000억 원이라고 같은 기사는 추정했다. 3,500억 원 기준까지 남은 약 1,966억 원을 다른 주주가 채우려면 14,620원에 약 1,345만 주가 더 청구돼야 하는데, PRS 물량을 뺀 나머지 주주 보유분 약 2,766만 주의 48.6%다(직접 계산). 나는 PRS 투자자를 가장 청구 유인이 큰 집단으로 본다. 정산 구조상 손익의 상당 부분을 SK이노베이션이 메워 주므로, 그들에게는 시장에서 파는 것과 청구하는 것의 차이가 다른 주주보다 작다고 추정하기 때문이다(계약 조건 원문은 공개되지 않았다). 이 비용은 모회사가 지는 것이어서 이 주식의 교환가치를 직접 깎지는 않지만, 모회사 주주가 반대할 명분은 된다.
셋째, 합병이 무산될 때 남는 차입 부담
이 합병이 왜 지금 나왔는지는 재무상태표가 설명한다. 하나증권 윤재성 연구원(이투데이 8월 27일)은 6월 말 SK아이이테크놀로지의 순차입금을 1조 1,500억 원, 부채비율을 152%로 적었고, 1년 안에 갚거나 차환해야 할 금액이 약 6,000억 원에서 1조 2,500억 원으로 늘었다고 짚었다. 그는 이 합병을 독립 법인 유지에 따른 채무불이행 가능성이 계열 전체로 번지기 전에 막으려는 선택으로 봤다. SK이노베이션도 독립 회사로서의 자금조달과 현금창출 제약이 커지고 있다고 밝혔다(블로터 8월 26일).
LUXRIX에 적재된 DART 반기 재무로 같은 그림을 확인했다. 연결 자본총계는 3월 말 2조 5,714억 원에서 6월 말 1조 2,879억 원으로 3개월 만에 절반이 됐고, 같은 기간 부채총계는 1조 7,557억 원에서 1조 9,555억 원으로 늘었다. 부채비율 151.8%(1조 9,555억 ÷ 1조 2,879억, 직접 나눔)는 하나증권이 적은 152%와 같다. 1~6월 영업활동 현금흐름은 -765억 원, 설비투자는 528억 원이어서 영업으로 번 돈 없이 투자를 이어 간 반년이었다. 자본이 이렇게 줄어든 상태에서 이 회사가 혼자 증자나 회사채로 1조 원대를 다시 조달하는 길은 좁다. 합병이 그 길을 모회사 재무제표 안으로 옮기는 방법이라는 점에서, 이번 거래는 성장 투자보다 자금 조달 문제의 해결에 가깝다.
뒤집으면, 합병이 무산될 때 이 주식은 1년 안에 1조 원이 넘는 차입을 혼자 넘겨야 하는 회사로 돌아간다. 합병 이야기가 나오기 전 8월 21일(금) 종가는 13,950원이었고, 10월 12일 종가는 그보다 26.7% 높다. 나는 그 26.7% 대부분을 합병 프리미엄으로 본다.
세 전개와 판단을 바꿀 지점, SK아이이테크놀로지 합병의 남은 일정
확률은 붙이지 않는다. 정정신고서 내용을 모르는 상태에서 숫자를 붙이면 근거 없는 정밀함이 된다.
- 조건 그대로 완료. 정정신고서가 기한 안에 나오고 비율이 유지되면, 이 주식은 2027년 1월 18일 SK이노베이션 신주로 바뀐다. 남은 1.49%는 그때까지 좁혀질 가능성이 크고, 손익은 사실상 SK이노베이션 주가가 정한다.
- 조건 변경 뒤 완료. 정정 과정에서 합병가액이 다시 산정되면 비율이 달라진다. 이 경우 교환가치 17,947원 자체가 바뀌므로, 지금의 괴리 계산은 다시 해야 한다.
- 무산. 기한을 넘기거나 매수청구가 3,500억 원을 넘어 계약이 해제되면, 이 주식은 차입 1조 원대와 낮은 가동률을 안은 독립 회사로 남는다. 합병 이전 13,950원이 첫 번째 참고 가격이다.
판단을 바꿀 지점은 날짜 순으로 넷이다.
- 정정신고서 제출일과 그 안의 합병가액(기한 12월 4일). 합병가액이 바뀌면 이 글의 계산을 처음부터 다시 한다.
- 11월 24일 임시주총 개최 여부와 결과. 일정이 밀리면 할인 1.49%가 넓어지는지를 본다.
- 매수청구 집계(청구 기간이 끝나는 12월 14일 뒤). 3,500억 원에 얼마나 다가갔는지가 계약 해제 조항을 깨울지를 정한다.
- 교환가치와 비교한 할인 폭. 지금처럼 2% 안이면 시장은 완료를 믿는 것이고, 5%를 넘게 벌어지면 나는 그 원인부터 찾는다.
이 주식을 분리막 회사로 다시 볼 날은 합병이 무산되는 경우에만 온다. 그 전까지 내 기록에서 이 종목의 가격표는 SK이노베이션 종가에 0.1174540을 곱한 숫자 옆에 붙어 있다. 7~9월 실적이 나와도 그 곱셈이 달라지지 않는다면, 다음에 다시 열어 볼 문서는 실적 공시보다 정정신고서다.
본문의 주가와 교환가치는 2026년 10월 12일(월) KRX 종가 기준이다(SK아이이테크놀로지 17,680원 · SK이노베이션 152,800원, LUXRIX 확정 일봉). 비율과 주식 수 계산은 원 단위로 반올림한 개략값이고, 시가총액은 종가에 상장주식 81,787,100주를 곱한 약 1조 4,460억 원이다.