신영증권 주가 하락 이유는 업종 동조와 운용손익 의존이다
신영증권 주가 하락 이유를 찾으며 남긴 세 줄
● 확인: 증권업종 지수와 같은 날(5월 6일) 꺾이고 같은 날(7월 29일) 바닥을 찍었다.
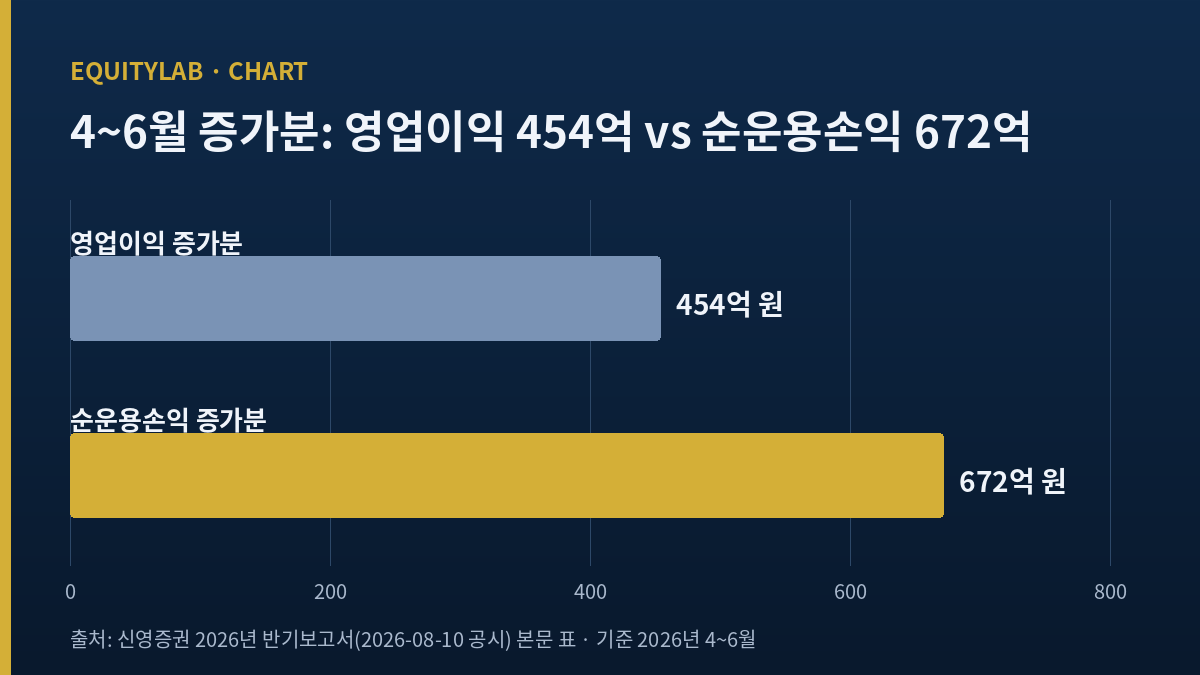
● 확인: 4~6월 영업이익 증가분 454억 원보다 순운용손익 증가분 672억 원이 컸다.
○ 미확인: 이 종목만의 악재 공시나 보도는 찾지 못했다.
그래서 나는 이 가격을 이익 감소가 아닌 이익의 출처에 대한 할인으로 본다. 관망한다.
신영증권 주가는 2026년 10월 8일(목) 종가 13만 5,800원으로, 2월 23일(월) 종가 25만 5,000원에서 46.7% 내려와 있다. 그 사이 회사는 2025회계연도(2025년 4월~2026년 3월) 지배주주 순이익 1,492억 원을 내 37% 늘렸고, 2026년 4~6월에도 지배주주 순이익 908억 원(전년 같은 기간보다 53.7% 증가)을 벌었다. 내가 찾은 하락 이유는 두 가지다. 증권업종 전체와 같은 날 꺾였다는 사실, 그리고 늘어난 이익이 수수료보다 시장 손익에서 나왔다는 사실이다.
7월 11일 이 일지에 신영증권을 부국증권과 묶어 올렸을 때, 나는 발행주식 32%를 지우는 소각 결의와 보통주 배당 7,500원을 축으로 썼다. ROE 8%라는 수준은 적었지만, 그 이익이 수수료와 운용 가운데 어디서 나오는지는 나누어 보지 않았다. 그 글을 올린 뒤 주가는 7월 29일(수) 12만 8,000원까지 더 내려갔다. 이번 기록은 그때 비워 둔 질문, 곧 이익의 출처에서 시작한다.
목차
신영증권 주가 하락 이유 하나: 업종과 같은 날 꺾였다
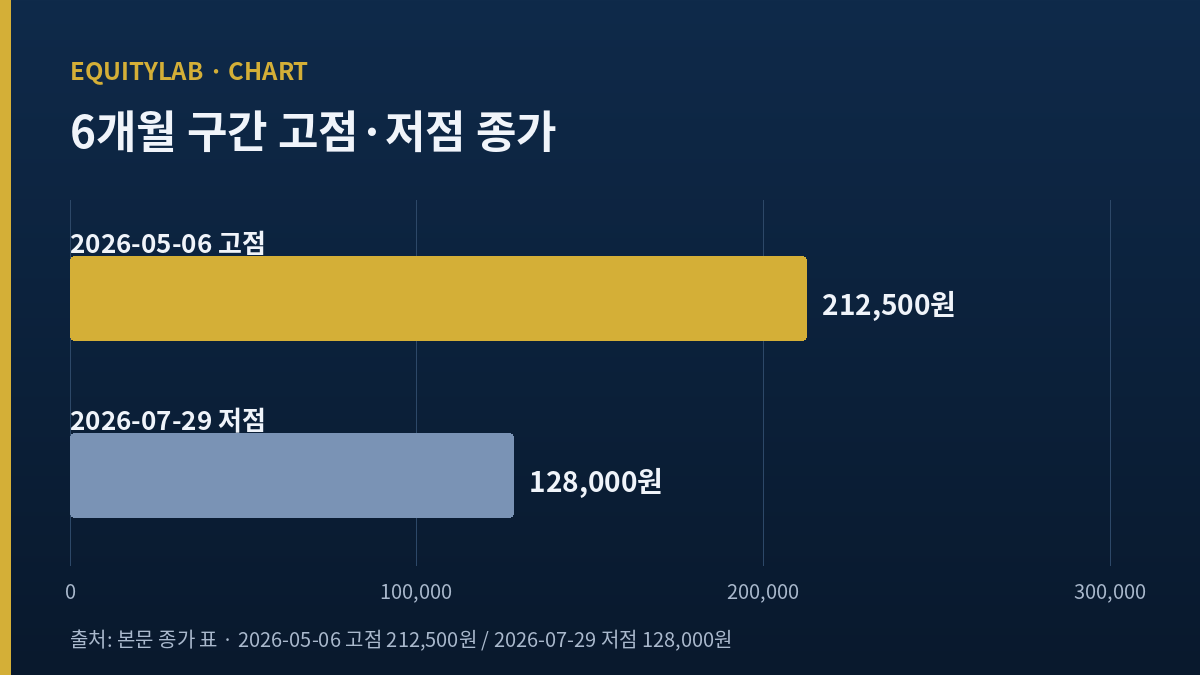
먼저 날짜를 맞춰 봤다. LUXRIX 벤치마크 도구가 4월 9일부터 10월 8일까지 6개월 구간에서 신영증권과 증권업종 합성지수(보통주 25종목, 동일가중)의 고점과 저점을 각각 뽑아 주는데, 두 계열 모두 고점이 5월 6일(수), 저점이 7월 29일(수)로 같다. 같은 구간 코스피는 6월 22일 9,114.55에서 7월 30일 5,593.56까지 38.6% 빠졌다. 한 종목의 악재라면 날짜가 업종과 이렇게 정확히 겹치기 어렵다.
6월 4일 공시와 6월 8일 급락
이 종목의 가장 큰 하루 움직임 두 개는 각각 회사 공시와 시장 전체의 급락에 붙어 있다. 6월 4일(목) 장 마감 뒤 회사는 자기주식 526만 2,283주(발행주식의 32.01%) 소각 안건과 보통주 결산배당 7,500원을 공시했고, 다음 날 오전 주가는 13.59% 오른 21만 4,000원에 거래됐다(서울경제 6월 5일 보도). 종가는 19만 4,600원이었다. 그런데 다음 거래일인 6월 8일(월) 코스피가 미국발 반도체 급락으로 서킷브레이커까지 발동되며 장 초반 8%대 빠졌고, 신영증권은 오전 9시 40분 기준 11.51% 내린 17만 2,000원에 거래됐다. 같은 시각 미래에셋증권은 10.64%, LS증권은 9.47% 내렸다(파이낸셜뉴스 6월 8일 보도). 종가는 16만 6,900원이다.
| 날짜 | 종가(원) | 그날 있었던 일 |
|---|---|---|
| 2026-02-23 | 255,000 | 250거래일 최고 종가 |
| 2026-05-06 | 212,500 | 6개월 구간 고점(업종 합성지수 고점과 같은 날) |
| 2026-06-05 | 194,600 | 소각·배당 공시 다음 날 |
| 2026-06-08 | 166,900 | 코스피 서킷브레이커 |
| 2026-07-29 | 128,000 | 6개월 구간 저점(업종 합성지수 저점과 같은 날) |
| 2026-10-08 | 135,800 | 한글날 휴장 전 마지막 거래일 |
출처: LUXRIX 확정 일봉(KRX 정규장, 키움 데이터)·벤치마크 도구, 서울경제·파이낸셜뉴스. 업종 합성지수는 LUXRIX가 보통주 25종목으로 만든 지수다.
표의 마지막 줄까지 보면 6월 5일 종가에서 다시 30.2% 내려왔다. 소각과 배당이 확정된 뒤에도 가격이 업종을 따라 움직였다는 뜻이다. 다만 업종과 같은 방향이었다는 것만으로는 이 종목이 6개월 고점에서 36.1% 빠진 깊이까지 설명되지 않는다. 그래서 손익계산서를 열었다.
신영증권 주가와 따로 간 4~6월 이익
신영증권은 3월 결산 회사라 2026년 4~6월이 2026회계연도의 첫 구간이다. 8월 10일 제출된 분기보고서를 정리한 파이낸셜포스트 9월 8일 보도에 따르면 연결 영업이익은 1,211억 원으로 전년 같은 기간 757억 원보다 59.9% 늘었다. 늘어난 금액은 454억 원이다.
같은 업종 안에서 가격 고점과 이익 고점이 어긋난 사례는 대신증권 기록에서 먼저 봤다. 다만 그 글이 고점 날짜의 순서를 따졌다면, 이번에는 이익이 어디서 나왔는지를 따진다. 소각 결의 자체의 크기는 신영·부국 소각 기록에 이미 적었으므로 여기서 다시 쓰지 않는다.
| 항목(연결) | 2025년 4~6월 | 2026년 4~6월 |
|---|---|---|
| 영업이익 | 757억 | 1,211억 |
| 순운용손익(금융상품+파생상품) | 167억 | 839억 |
| 수수료수익 | 약 388억(역산) | 646억 |
| 순이자수익 | 약 231억(역산) | 379억 |
| 외환거래 순이익 | 377억 | 182억 |
| 지배주주 순이익 | 약 591억(역산) | 908억 |
출처: 신영증권 분기보고서(2026.06), 파이낸셜포스트 2026년 9월 8일. 역산 표기는 보도된 증가율로 전년 금액을 되짚은 개략치다.
표에서 가장 큰 변화는 둘째 줄이다. 금융상품과 파생상품을 합친 순운용손익이 167억 원에서 839억 원으로 672억 원 늘었다. 영업이익 전체 증가분 454억 원보다 218억 원 많다. 수수료수익이 66.3%, 순이자수익이 63.8% 늘어 본업도 나빠진 것은 아닌데, 같은 기간 외환거래 순이익이 51.8% 줄었고 판매비와 관리비가 25.1%(631억 원), 기타영업비용이 62억 원에서 306억 원으로 늘어 그 증가분을 상당 부분 덜어 냈다. 결과만 놓고 보면 이 회사의 이익 성장은 시장 손익이 끌었다.
운용손익의 내부도 한 번 더 열어 봤다. 금융상품 순이익은 1,743억 원으로 2.2%만 늘었고, 파생상품 순손실이 1,539억 원에서 904억 원으로 635억 원 줄었다. 늘어난 672억 원의 대부분이 파생상품 손실 축소에서 나왔다는 이야기다. 내가 아는 한 증권사의 파생상품 손익은 주로 발행한 주가연계증권과 그 헤지 포지션 사이에서 생기고(이 회사의 상품별 내역은 확인하지 못했다), 지수 방향과 변동성에 따라 7~9월에 다시 커질 수 있다. 이 회사가 9~10월에도 주가연계증권 일괄신고 추가서류를 거의 매주 내고 있다는 점은 DART 목록에서 직접 확인했다.
회장이 산 가격과 지금 신영증권 주가
하락을 이익의 출처로만 설명하면 한 방향의 이야기가 된다. 회사 안의 사람이 같은 구간에 어떻게 움직였는지도 봤다. 비즈니스워치 6월 11일 보도에 따르면 원종석 회장은 5월 22일부터 6월 10일까지 5영업일에 걸쳐 신영증권 주식 1만 7,463주를 29억 5,024만 원에 장내매수했다. 총액을 주식수로 나누면 주당 약 16만 8,900원이다(역산). 지분율은 8.23%에서 8.34%로, 특수관계인 합계는 20.51%에서 20.62%로 올랐다. 회사는 급여와 배당금을 재원으로 한 정기 매입이고 매각한 적이 없다고 설명했다.
그 평균 단가는 10월 8일 종가보다 24.4% 높다. 최대주주가 산 가격 아래로 내려왔다는 사실을 강세 근거로 쓰는 시각도 있을 것이다. 나는 이 매수를 가격 판단보다 지배력 유지의 행동으로 본다. 소각이 끝나면 특수관계인 비율은 산술적으로 30% 안팎까지 오르는데(파이낸셜투데이 6월 12일 추산 30.2%), 정기적으로 사 모으는 방식은 그 흐름과 같은 방향이다. 이 매수가 4~6월 이익의 성격을 바꾸지는 않는다는 점에서, 하락 이유에 대한 내 결론은 그대로다.
신영증권 주가를 누르는 반대편 논리
이 해석은 내가 처음 낸 것이 아니다. IB토마토 7월 14일 기사는 2026년 3월 말 별도 기준으로 당기손익-공정가치측정 금융자산이 7조 3,980억 원에서 9조 2,545억 원으로 늘었는데도 별도 영업이익은 1,455억 원에서 1,520억 원으로 4.4% 느는 데 그쳤다고 짚었다. 운용 규모가 커지면서 손실도 함께 늘었다는 것이다. 같은 기사에 실린 한국기업평가의 분석은 주식운용 비중 확대로 시장 변동성 노출이 커졌다는 판단이었고, 회사는 헤지 포지션을 함께 운용해 실질 노출은 제한적이라고 답했다.
반대편 논리를 내 말로 줄이면 세 가지다.
- 위탁매매와 IB의 시장 지위가 높지 않아, 운용 실적이 흔들리면 회사 전체 이익이 같이 흔들린다(IB토마토가 인용한 한국기업평가 시각).
- 연결 기준 2025회계연도 영업이익 1,958억 원(+44%)과 별도 기준 1,520억 원(+4.4%)의 차이가 커서, 연결 성장의 상당 부분이 자회사·펀드 연결 효과일 수 있다. 이 차이를 나는 아직 항목별로 맞춰 보지 못했다.
- 코스피가 6월 22일 고점에서 10월 8일 6,625.93까지 27.3% 아래에 있다. 지수가 더 흔들리면 4~6월 같은 파생상품 손실 축소는 반복되지 않는다.
세 번째가 내게는 가장 크게 남는다. 4~6월의 좋은 숫자는 지수가 고점으로 오르던 구간에서 나왔다. 7~9월은 지수가 고점에서 38.6% 빠졌다가 일부 되돌린 구간이다.
4~6월에 이미 지난해 이익의 61%
숫자를 하나 더 놓아 본다. 4~6월 지배주주 순이익 908억 원은 직전 회계연도 전체 1,492억 원의 60.9%다. 4~6월 한 구간에 지난해 이익의 6할을 벌었다는 사실은 두 방향으로 해석된다. 운용손익이 7~9월에도 플러스로 남으면 2026회계연도 이익은 2025회계연도를 넘어선다. 반대로 7~9월에 파생상품 손실이 다시 커지면, 4~6월이 이번 회계연도의 대부분이었다는 결론이 된다. 지금 가격은 후자를 더 많이 반영하고 있다고 나는 본다.
비교 대상인 2025회계연도 숫자도 한 번 흔들린 적이 있다. 회사는 4월 15일 감사 전 잠정치로 연결 영업이익 1,911억 원을 공시했는데(디지털투데이 4월 15일 보도), 6월 4일 보도된 결산 수치는 1,958억 원으로 47억 원 늘었다. 감사 과정에서 무엇이 바뀌었는지는 확인하지 못했지만, 운용손익 비중이 큰 회사는 연간 숫자도 확정 전까지 움직일 수 있다는 점을 기억해 둔다.
배당은 이 계산과 따로 움직이지 않는다. 회사는 6월 4일 보통주 결산배당 7,500원(총액 601억 원, 전년 5,000원·401억 원)을 결정했고 6월 19일 주주총회를 거쳤다(한국금융신문 6월 4일 보도). 총액 601억 원은 2025회계연도 지배주주 순이익 1,492억 원의 40.3%다. 10월 8일 종가로 나누면 배당수익률은 5.52%인데, 이 수익률이 다음 해에도 유지되려면 결국 운용손익이 받쳐 줘야 한다.
주식수 변동은 아직 없다. 소각 결의된 526만 2,283주는 법정 기한인 2027년 9월까지 실제로 지워야 하는 주식이고, 10월 8일 기준 상장주식수는 여전히 1,644만 주다(키움 상장주식수). 그래서 이 글의 주가와 화면 지표는 모두 소각 전 주식수 위에 서 있다. 소각 뒤에도 남는 자사주 316만 471주를 회사는 주주환원과 임직원 성과보상에 쓰겠다고 밝혔는데, 이 주식이 시장에 다시 나오는지가 주당 숫자에는 소각보다 더 큰 변수다.
신영증권 주가의 다음 확인 지점과 내가 보는 전개
신영증권을 다루는 실명 증권사의 2026회계연도 추정치는 이번에 찾지 못했다. 포워드 축은 커버리지 공백 상태로 두고, 아래 확률은 전부 내가 붙인 것이다.
운용손익이 7~9월에도 플러스로 남는 경우 (45%)
11월 16일(월)까지 나올 분기보고서에서 순운용손익이 플러스를 지키고 수수료수익이 600억 원대를 유지하면, 4~6월이 우연이 아니었다는 근거가 하나 생긴다. 이때는 운용 의존이라는 할인이 조금 풀릴 여지가 있다.
운용손익이 마이너스로 돌아서는 경우 (35%)
7~9월 지수 급락 구간의 파생상품 손실이 다시 커지면, 4~6월의 908억 원은 일회성에 가까워진다. 반대편 1번이 맞는 전개이고, 배당 7,500원을 다음 해에도 유지할 수 있는지가 질문으로 바뀐다.
업종 흐름이 이익과 관계없이 가격을 끄는 경우 (20%)
이익 숫자와 관계없이 증권업종이 지수를 따라 계속 움직이면, 신영증권 주가 역시 개별 실적보다 업종 흐름을 따라간다. 지금까지 6개월이 그랬다.
내 판단을 바꿀 기준
- 2026년 11월 16일(월) 분기보고서: 7~9월 순운용손익이 마이너스이고 그 규모가 수수료수익을 넘으면, 운용 의존 할인이 정당하다고 결론 낸다.
- 같은 보고서의 별도·연결 영업이익 차이: 연결 성장의 절반 이상이 자회사·펀드 연결 효과로 확인되면 반대편 2번을 받아들인다.
- 잔여 자사주 316만 471주의 처분 공시: 임직원 보상이든 매각이든 시장에 다시 나오는 순간, 주당 이익 계산의 바탕이 바뀐다.
- 526만 2,283주 소각 실행 공시(기한 2027년 9월): 상장주식수가 바뀌는 날 화면 지표가 일제히 움직이므로 그날 다시 계산한다.
시간 순서로는 11월 보고서가 가장 먼저 답을 준다. 그 보고서가 첫 기준을 넘기면 나머지 셋은 우선순위가 낮아지고, 넘기지 못하면 셋 다 더 엄하게 본다.
신영증권에 대한 지금 내 판단은 관망이다. 46.7% 빠진 가격이 싸게 보이는 것은 사실이지만, 4~6월의 좋은 이익이 시장 손익에서 나왔다는 사실 역시 가격에 정당하게 들어가 있다고 본다. 11월 보고서의 순운용손익 한 줄을 확인한 뒤에 이 판단을 고친다.
본문의 가격과 지표는 2026년 10월 8일 종가 기준이다. 종가·상장주식수는 키움 데이터(LUXRIX 경유), 실적은 신영증권 사업보고서(2026.03)·분기보고서(2026.06)와 이를 인용한 보도를 따랐고, 역산 표기는 반올림한 개략값이다.