현대차2우B 배당금: 보통주보다 100원 더, 가격은 52%
현대차2우B 배당금, 같은 배당에 붙은 가격표 두 장
10월 8일 종가 32만 4,500원
1년 배당 1만 원
수익률 3.08%
10월 8일 종가 17만 원
1년 배당 1만 100원
수익률 5.94%
같은 회사가 같은 날 주는 배당에 두 개의 가격표가 붙어 있다. 내 판단은 하한 1만 원이 약속된 2027년 결산까지는 이 차이를 배당 기회로 본다는 것이고, 10월 말 정해질 11월 말 기준 배당이 2,500원 아래로 나오면 그 판단을 버린다.
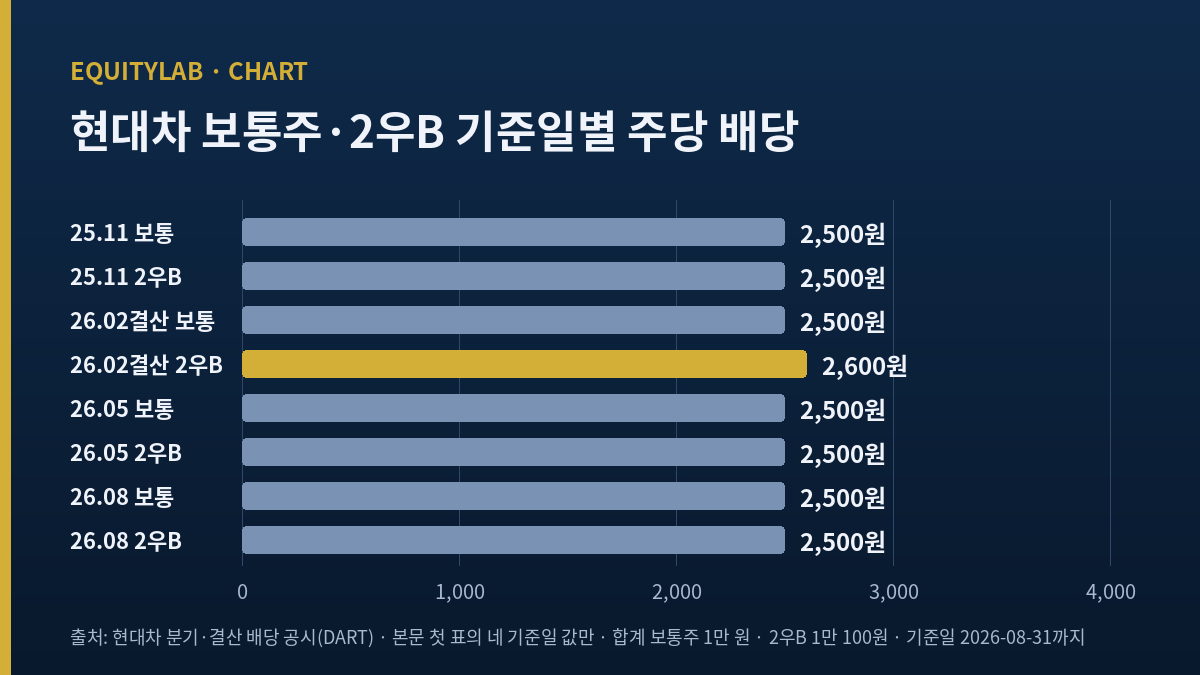
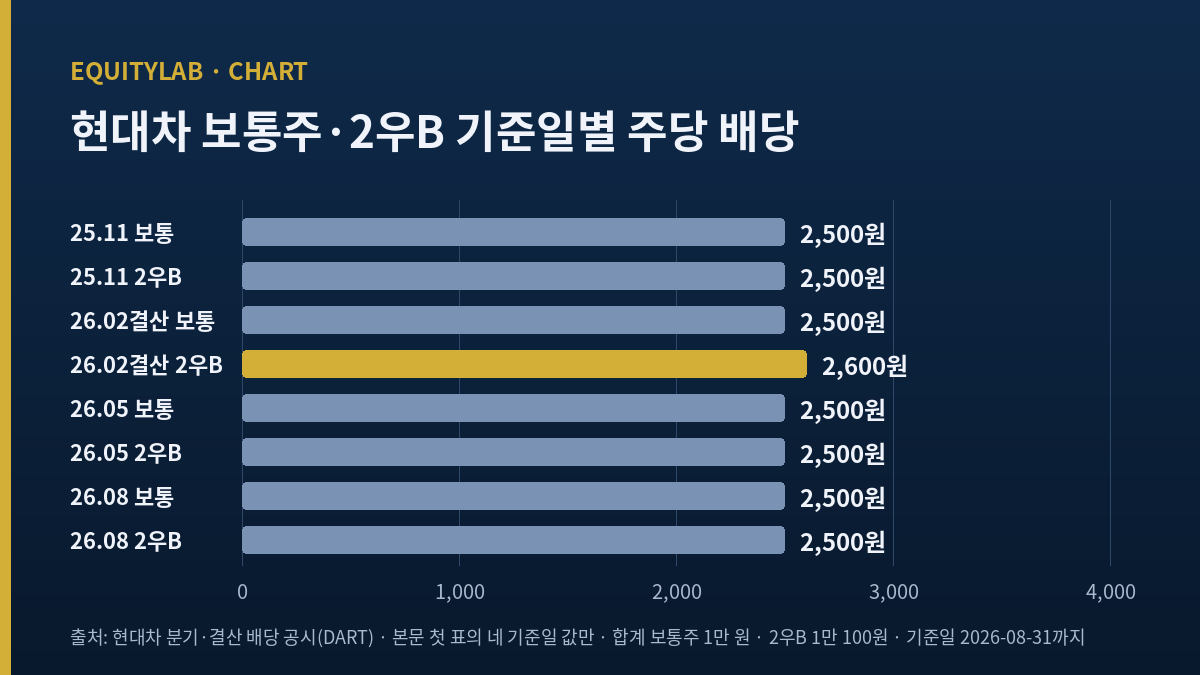
현대차2우B 배당금은 2025년 11월 30일부터 2026년 8월 31일까지 네 번의 기준일에 걸쳐 1만 100원이었고, 같은 기간 보통주는 1만 원을 받았다. 차이는 100원, 비율로 1%다. 그런데 10월 8일(목) 정규장 종가는 보통주 32만 4,500원, 2우B 17만 원으로 2우B 가격이 보통주의 52.4%에 그친다.
세 숫자를 한 줄에 놓으면 어색하다. 배당은 1% 더 받는데 가격은 절반이고, 그래서 1년 배당을 가격으로 나눈 수익률이 보통주 3.08%, 2우B 5.94%로 두 배 가까이 벌어진다. 나는 이 간격이 어디서 왔는지, 그리고 그 간격이 2우B를 사는 이유가 되는지를 따로 확인하고 싶었다.
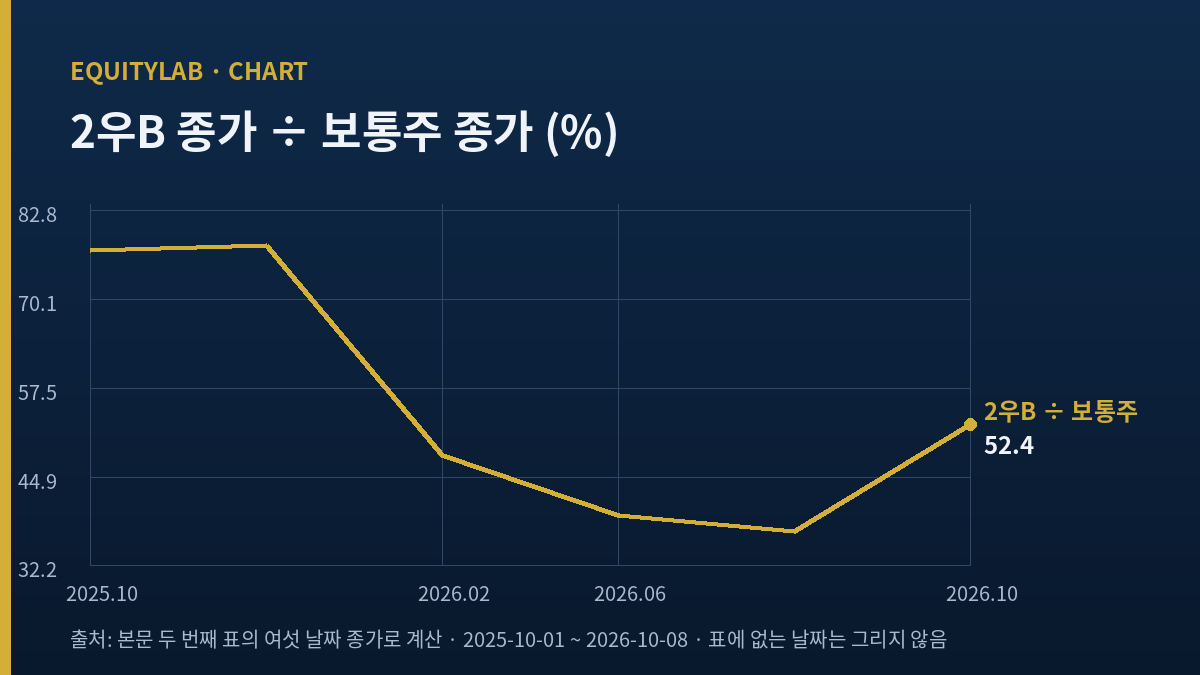
확인해 보니 이렇다. 현대차가 3개월마다 주는 2,500원은 이 12개월 동안 한 번도 흔들리지 않았고, 흔들린 것은 보통주 가격이었다. 2우B와 보통주의 가격 비율은 2025년 10월 30일 77.9%에서 2026년 6월 5일 37.1%까지 내려갔다가 10월 8일 52.4%로 돌아왔다(LUXRIX 확정 일봉, 내 계산).
목차
현대차2우B 배당금, 지난 1년 네 번에 걸쳐 받은 1만 100원
현대차 IR 홈페이지의 배당 이력 표에는 보통주와 1·2·3우선주의 주당 배당이 기준일별로 올라 있다. 2우B는 이 표에서 「2우선주」로 적혀 있다. 기준일 네 번을 옮기면 아래와 같다.
| 배당 기준일 | 지급일 | 보통주 | 2우B |
|---|---|---|---|
| 2025년 11월 30일 | 2025년 12월 31일 | 2,500원 | 2,500원 |
| 2026년 2월 28일(결산) | 2026년 4월 24일 | 2,500원 | 2,600원 |
| 2026년 5월 31일 | 2026년 6월 30일 | 2,500원 | 2,500원 |
| 2026년 8월 31일 | 2026년 9월 30일 | 2,500원 | 2,500원 |
| 합계 | 해당 없음 | 1만 원 | 1만 100원 |
출처: 현대자동차 IR 배당 이력, 분기배당 결정 공시(2026년 7월 23일), 결산배당 결정 공시(2026년 1월 29일) | 단위: 원/주
100원은 결산배당에서만 붙는다
표에서 눈에 띄는 것은 2우B가 보통주보다 더 받는 시점이다. 3개월마다 나오는 배당은 보통주와 2우B가 똑같이 2,500원이고, 2월 말 기준 결산배당에서만 2우B가 2,600원으로 100원 더 받는다. 같은 표에서 1우선주와 3우선주는 결산 때 2,550원이다. 우선주 종류마다 덧붙는 금액이 다르게 정해져 있다는 뜻이고, 2우B의 덧붙는 금액이 셋 중 가장 크다.
그러니 2우B의 1년 배당은 사실상 보통주 배당에 100원을 얹은 금액이다. 보통주 배당이 오르면 같이 오르고, 깎이면 같이 깎인다. 우선주라는 말에서 흔히 떠올리는 「먼저 정해진 높은 배당」과는 거리가 있다.
2024년 회계연도 1만 2,100원에서 1만 100원으로
같은 표를 한 해 앞으로 넘기면 2024년 회계연도 2우B 배당은 3개월마다 2,000원씩 세 번과 결산 6,100원을 더한 1만 2,100원이었다. 2025년 회계연도는 3개월 배당을 2,500원으로 올린 대신 결산을 2,600원으로 낮춰 합계가 1만 100원이 됐다. 1년 사이 2,000원이 줄었다. 보통주 기준 이 감소는 7월에 쓴 현대차 보통주 글에서 관세 부담과 함께 이미 다뤘으므로 여기서는 우선주 가격과의 관계만 본다.
2026년 회계연도는 하한 1만 원에서 출발한다
현대차 주주환원 정책 페이지는 2025~2027년 총주주환원율 35% 이상과 「주당 최소배당금 10,000원 제시 및 분기배당 실시」를 적고 있다. 8월 26일 자사주 소각 결정 때 보도에서도 회사는 연간 최소 1만 원과 3개월마다 2,500원 배당을 이어 가겠다고 했다(토요경제 8월 26일). 2026년 회계연도는 이미 5월 말과 8월 말 기준 두 번, 합계 5,000원이 정해졌다. 남은 것은 11월 말 기준 배당과 2027년 2월 말 기준 결산배당 두 번이다. 하한을 지키면 보통주는 두 번에 합계 5,000원 이상, 2우B는 결산 덧붙음 100원을 더해 5,100원 이상이 된다.
같은 배당에 다른 가격표가 붙은 12개월
배당이 같은 방식으로 나오는 동안 두 주식의 가격은 따로 움직였다. LUXRIX에 적재된 KRX 정규장 확정 종가로 2우B 종가를 보통주 종가로 나눈 비율을 몇 개 날짜에 찍어 보면 아래와 같다.
| 날짜 | 보통주 종가 | 2우B 종가 | 2우B ÷ 보통주 |
|---|---|---|---|
| 2025년 10월 1일 | 21만 5,500원 | 16만 6,200원 | 77.1% |
| 2025년 10월 30일 (12개월 최고 비율) | 26만 5,000원 | 20만 6,500원 | 77.9% |
| 2026년 2월 27일 (2우B 최고가) | 67만 4,000원 | 32만 3,500원 | 48.0% |
| 2026년 6월 1일 (보통주 최고가) | 75만 원 | 29만 5,500원 | 39.4% |
| 2026년 6월 5일 (12개월 최저 비율) | 70만 원 | 26만 원 | 37.1% |
| 2026년 10월 8일 | 32만 4,500원 | 17만 원 | 52.4% |
출처: LUXRIX stock_prices_get(KRX 정규장 확정 일봉, is_final) | 비율은 내 계산 | 2025년 10월 1일부터 2026년 10월 8일까지 246거래일 중 최고·최저 비율
보통주가 3.48배 갈 때 2우B는 1.78배
2025년 10월 1일부터 보통주 최고가였던 2026년 6월 1일까지 보통주 종가는 3.48배, 2우B 종가는 1.78배가 됐다(내 계산). 같은 기간 3개월마다 받는 배당은 2,500원 그대로였다. 무엇이 보통주를 끌어올렸든 그 기대는 의결권과 성장 가능성을 함께 가진 보통주 가격에 주로 붙었고, 정해진 배당이 중심인 2우B 가격에는 덜 붙었다.
내려올 때도 같은 차이가 났다. 6월 1일부터 10월 8일까지 보통주는 56.7% 내려갔고 2우B는 42.5% 내려갔다(내 계산). 보통주가 6월 고점 뒤 한 달 동안 34% 빠진 배경은 현대차 보통주 7월 글에서 관세 부담과 함께 따로 다뤘다. 그 결과 2025년 10월 1일과 2026년 10월 8일을 맞대면 보통주는 50.6% 올라 있고 2우B는 2.3%만 올라 있다. 12개월 동안 2우B 주주가 받은 것은 가격보다 배당이었다.
보통주 1주 가격이면 2우B 1.91주
10월 8일 종가로 보통주 1주 가격 32만 4,500원을 2우B에 쓰면 1.91주가 된다. 1.91주에 1년 배당 1만 100원을 곱하면 약 1만 9,280원이다(내 계산). 같은 돈으로 보통주 1주를 사면 1만 원을 받는다. 배당 하나만 놓고 보면 2우B를 고른 현금이 약 1.93배다. 대신 2우B에는 의결권이 없고, 보통주가 다시 뛰는 구간에서는 지난 12개월처럼 가격이 덜 따라간다. 내 판단의 저울은 이 두 가지를 같이 올려야 성립한다. 지주 배당이 자회사 배당으로 얼마나 채워지는지는 한국앤컴퍼니 배당금 글에서 따져 본 적이 있는데, 2우B는 그런 중간 단계 없이 현대차 본사 배당을 그대로 받는다.
언제 샀느냐에 따라 달라진 같은 1만 100원의 수익률
현대차2우B 배당금 1만 100원은 고정이어도, 그 돈을 얼마에 주고 샀느냐에 따라 수익률은 전혀 달라진다. 표의 날짜에 2우B를 샀다고 가정하고 같은 1만 100원을 그 종가로 나눠 보면 이렇다(내 계산).
- 2025년 10월 1일 16만 6,200원에 샀다면 6.08%이고, 10월 8일 종가까지 가격은 2.3% 올라 있다.
- 2우B 최고가였던 2026년 2월 27일 32만 3,500원에 샀다면 3.12%이고, 가격은 47.4% 내려가 있다.
- 비율이 가장 낮았던 6월 5일 26만 원에 샀다면 3.88%이고, 가격은 34.6% 내려가 있다.
- 10월 8일 17만 원이면 5.94%다.
네 경우 모두 받은 배당은 같다. 2월에 산 사람은 1년치 배당으로 가격 하락의 15분의 1도 메우지 못했다(1만 100원 ÷ 하락폭 15만 3,500원, 내 계산). 2우B를 배당 자산으로 본다는 말은 가격이 보통주를 따라 덜 오를 때 사는 것까지 포함해야 성립한다. 나는 지금의 52.4%를 그 조건에 가까운 구간으로 보지만, 12개월 범위가 37.1%~77.9%였다는 점에서 바닥이라고 말할 근거는 없다.
소각된 2우B 70만 6,883주가 바꾼 것
현대차 이사회는 8월 26일(수) 이미 갖고 있던 자기주식 250만 5,606주를 소각하기로 했다(주식소각결정 공시). 보통주 129만 1,274주와 우선주 121만 4,332주이고, 우선주 가운데 2우B는 70만 6,883주, 1우선주 50만 1,923주, 3우선주 5,526주다(공시 요약, 칙스톡). 소각 예정일은 8월 31일(월)이었다.
LUXRIX가 키움 상장주식수로 적은 10월 8일 2우B 주식 수는 3,425만 7,047주다. 여기에 소각분을 더하면 소각 전 약 3,496만 3,930주가 되고, 소각분은 그 2.02%다(내 계산). 이 주식은 회사가 갖고 있던 것이라 원래 배당을 받지 않았고 시장에서 거래되지도 않았다. 그래서 소각이 2우B 주주가 받는 주당 배당을 바로 올리지는 않는다. 바뀐 것은 회사가 나중에 그 우선주를 다시 시장에 내놓을 선택지가 사라졌다는 점이다.
나는 이 소각을 2우B 가격 비율이 47~49% 사이를 오가던 8월 말 사건으로 기록해 둔다. 소각 직후인 8월 31일 비율은 47.2%였고 10월 8일 52.4%가 됐지만, 이 상승은 보통주가 더 많이 떨어진 결과가 크다. 소각 효과를 그 5.2%포인트에서 따로 떼어 낼 방법은 나에게 없다.
외국인 보유 비율은 10월 8일 기준 54.52%다(LUXRIX 지표). 의결권이 없는 주식에 외국인이 절반 넘게 들어와 있다는 사실은 이 주식이 배당 상품으로 다뤄진다는 정황으로 본다. 다만 외국인 비율의 12개월 변화는 이번에 확인하지 못했으므로 방향은 적지 않는다.
현대차2우B 배당금을 흔들 수 있는 세 가지
내 판단이 틀릴 수 있는 지점을 셋으로 정리한다.
- 하한은 2027년까지의 약속이다. 주주환원 정책 페이지의 기간 표기는 2025~2027년이다. 2028년 이후 하한이 그대로 이어진다는 문장은 회사 공시와 IR 페이지 어디에서도 찾지 못했다. 하한이 사라지면 2우B 배당은 보통주 배당을 그대로 따라 내려간다.
- 7~9월 이익 전망이 잇따라 내려가고 있다. NH투자증권 하늘 연구원은 10월 6일 7~9월 영업이익이 1년 전보다 줄어 시장 컨센서스를 밑돌 것으로 보고 목표가를 62만 원에서 54만 원으로 낮췄다(아주경제). 한국투자증권 김창호 연구원도 10월 7일 파업과 환율을 이유로 64만 원에서 53만 원으로 고쳐 적었다(비즈니스워치). 신영증권은 가동률이 2025년 92%에서 2026년 상반기 88%로 내려왔고 7~9월에는 80%대 초반으로 본다(뉴스웍스 10월 6일). 하한 1만 원은 이익이 줄어도 지켜지도록 만든 장치지만, 이익 감소가 이어지면 2028년 이후 하한을 다시 정할 때 출발점이 낮아진다.
- 보통주가 다시 뛰면 비율은 다시 벌어질 수 있다. 지난 12개월에 비율이 37.1%까지 내려간 이유는 2우B가 약해서가 아니라 보통주가 훨씬 빨리 올라서였다. 같은 일이 다시 생기면 2우B를 산 사람은 배당은 받지만 보통주가 주는 가격 상승은 상당 부분 놓친다.
반대 방향의 시각도 있다. NH투자증권은 같은 보고서에서 4분기에 생산 정상화와 신차로 실적이 반등한다고 봤다(아주경제 10월 6일). 이 시각이 맞으면 하한을 지키는 데 필요한 이익 여유는 오히려 넓어진다. 나는 7~9월 실적이 나온 뒤에 두 시각 중 어느 것이 맞는지를 판단하겠다.
다음에 확인할 다섯 날짜와 현대차2우B 배당금
2우B를 배당 자산으로 보는 내 판단은 아래 다섯 시점에서 차례로 시험을 받는다.
- 10월 말 7~9월 실적과 배당 결정. 2025년에는 10월 30일에 함께 나왔다. 11월 말 기준 배당이 2,500원 아래로 나오면 내 판단은 여기서 끝난다.
- 11월 16일(월) 3분기보고서. 9월 말 기준 우선주 자기주식 잔량과 주식 수를 확인한다. 2우B 자사주가 남아 있으면 추가 소각 여지로 본다.
- 11월 30일(월) 배당 기준일(2025년과 같은 날짜로 정해질 경우). 2026년 회계연도 세 번째 배당은 기준일 주주명부로 정해진다.
- 2027년 1월 말 결산배당 결정. 2우B 결산배당이 2,600원 이상이면 2026년 회계연도 합계가 1만 100원 이상으로 하한 위에 선다.
- 2027년 하반기 이후 환원 정책 갱신. 2028년 이후의 하한이 다시 제시되는지, 금액이 1만 원보다 낮아지는지가 이 주식의 수익률 계산을 통째로 바꾼다.
이 다섯 가운데 가장 먼저 답이 나오는 것은 10월 말이고, 가장 크게 판단을 바꾸는 것은 마지막이다. 앞의 넷이 다 통과해도 마지막이 어긋나면 지금의 5.94%는 2027년까지만 유효한 수익률이 된다.
7월 현대차 보통주 글에서 나는 연간 배당이 1만 2,000원에서 1만 원으로 16.7% 줄었다는 것까지만 적었고, 그 글 어디에도 우선주라는 말은 없다. 2우B 가격을 보통주 가격으로 나눠 볼 생각을 그때는 하지 않았다. 그 글을 올린 7월 14일 비율은 47.1%였다(내 계산). 지금 같은 계산을 해 보니 배당이 줄었다는 사실보다 같은 배당에 붙은 가격이 두 배 가까이 다르다는 사실이 2우B에서는 더 쓸모 있는 정보였다. 하한이 약속된 2027년 결산까지 나는 2우B를 보통주의 배당 대체물로 놓고, 10월 말 배당 결정 공시를 첫 확인 지점으로 삼는다.
본문의 가격과 비율은 2026년 10월 8일(목) KRX 정규장 종가 기준이다. 수익률은 2025년 11월 30일부터 2026년 8월 31일까지 네 기준일의 주당 배당 합계를 그 종가로 나눈 개략값이다.