SK오션플랜트 실적: 18분기 흑자 중 8분기는 현금이 빠져나갔다
SK오션플랜트 주가는 2026년 9월 21일 11,650원으로 끝났다. 이 값은 250거래일 고점 31,600원의 36.87%다(11,650을 31,600으로 나눈 값). 고점에서 63.13% 내려온 자리다. 그런데 같은 기간 이 회사의 단일분기 영업이익은 한 번도 마이너스로 떨어진 적이 없다. 내가 시계열을 받은 2022년 1분기부터 2026년 2분기까지 열여덟 분기, 영업이익은 전부 흑자였다.
이익이 열여덟 분기 연속 흑자인 회사의 주가가 3분의 1로 내려온다. 이 문장 하나만 보면 시장이 틀렸거나 내가 뭔가를 놓친 것이다. 나는 뭘 놓쳤는지 찾으려고 손익계산서 옆에 현금흐름표를 세웠다. 그리고 세는 대상을 바꿨다. 이익이 얼마인지가 아니라, 그 이익이 났을 때 현금이 같이 들어왔는지 아닌지를 분기마다 예 아니오로 세었다.
목차
SK오션플랜트 주가가 고점의 3분의 1로 내려온 동안 영업이익은 열여덟 분기 흑자였다
먼저 기준값부터 확정한다. 화면에는 현재가가 11,640원으로 떠 있었고 시가총액이 7,272억 원으로 적혀 있었다. 그런데 확정 종가 행을 따로 열면 2026년 9월 21일 종가는 11,650원이다(거래량 518,321주, 확정 표시가 참으로 붙은 행). 화면 시가총액 7,272억은 62,474,227주에 11,640원을 곱한 값이라 비확정 현재가를 쓴 것이다. 그래서 나는 확정 종가로 다시 곱했다. 62,474,227주 곱하기 11,650원은 7,278억 2,474만 원이다. 화면 값과 6억 2,474만 원 차이가 난다. 큰 차이는 아니지만, 어느 가격을 쓰는지 확인하지 않은 시가총액은 그대로 옮기지 않는다.
단일분기 영업이익부터 세로로 세운다. 2022년 1분기 170.67억, 2분기 204.18억, 3분기 219.44억, 4분기 125.11억. 2023년 185.72억, 301.11억, 163.80억, 105.41억. 2024년 89.45억, 149.81억, 151.96억, 26.75억. 2025년 110.40억, 155.51억, 192.54억, 136.64억. 2026년 1분기 168.58억, 2분기 193.44억. 열여덟 칸을 다 적어 보면 가장 작은 값이 2024년 4분기 26.75억이고, 마이너스는 하나도 없다. 이 회사는 열여덟 분기 동안 영업 단계에서는 한 번도 적자를 내지 않았다.
화면 시가총액은 비확정 현재가를 쓴다
이 종목은 화면과 확정 행이 10원 갈렸다. 10원은 사소해 보이지만, 시가총액을 역산에 쓰거나 주당지표를 만들 때는 어느 가격이 분모로 들어갔는지가 남는다. 나는 앞으로 이 글에서 시가총액을 7,278억 원(내가 곱한 값)으로 쓰고, 주가는 11,650원(확정 종가)으로 쓴다. 벤더 화면값을 그대로 옮기지 않는 이유는 하나다. 나중에 수치가 어긋났을 때 어디서 갈렸는지 되짚을 수 있어야 하기 때문이다.
그 열여덟 분기 가운데 여덟 분기는 영업활동현금이 마이너스였다
같은 열여덟 분기를 이번에는 영업활동현금흐름으로 세운다. 단일분기 기준이다. 2022년 1분기 플러스 504.79억, 2분기 마이너스 142.16억, 3분기 마이너스 295.19억, 4분기 플러스 618.46억. 2023년은 네 분기가 전부 마이너스다. 546.55억, 746.51억, 8.11억, 80.87억이 모두 유출이다. 2024년은 네 분기가 전부 플러스다. 101.60억, 518.77억, 461.89억, 271.41억. 2025년 1분기 플러스 523.82억, 2분기 플러스 464.63억, 3분기 마이너스 1,158.51억, 4분기 마이너스 227.63억. 2026년 1분기 플러스 409.09억, 2분기 플러스 114.71억.
영업이익이 흑자인데 영업활동현금이 마이너스인 분기만 골라 세면 여덟이다. 2022년 2분기와 3분기, 2023년 네 분기 전부, 2025년 3분기와 4분기. 열여덟 분기 중 여덟이다. 이익과 현금이 반대로 간 분기의 비율은 8을 18로 나눈 44.4444%다. 이 회사에서 이익과 현금이 갈리는 것은 거의 두 분기에 한 번꼴로 일어난다.
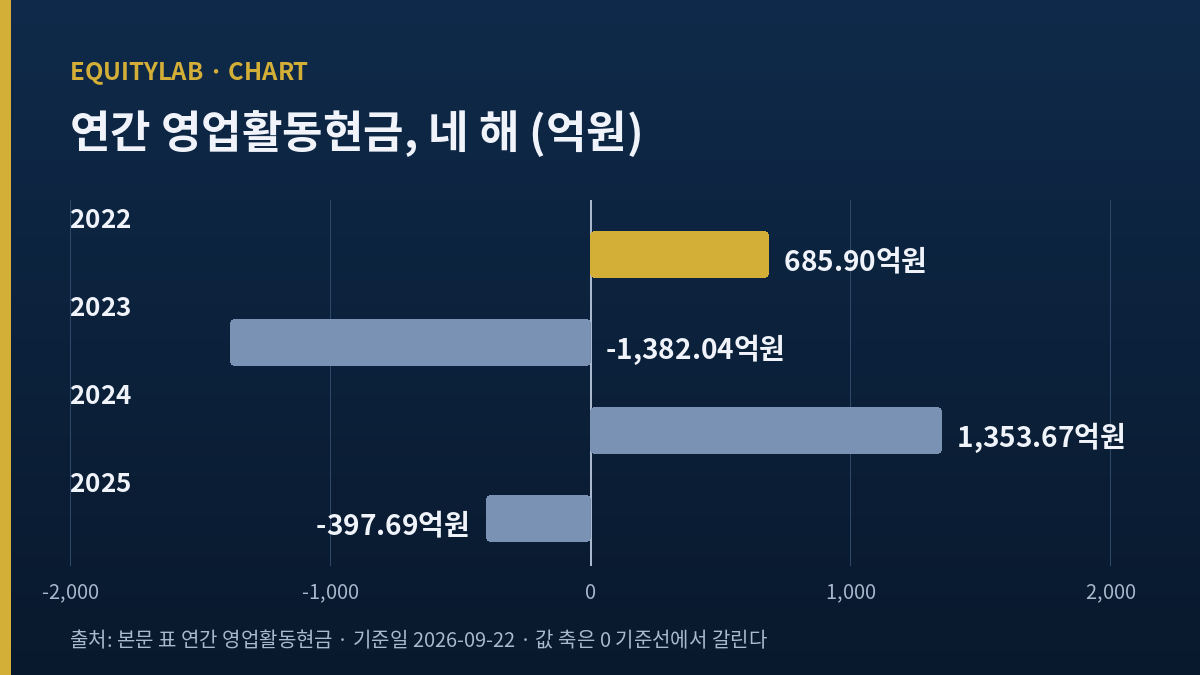
연간으로 접으면 부호 교대가 더 또렷하다. 연간 영업활동현금은 2022년 플러스 685.90억, 2023년 마이너스 1,382.04억, 2024년 플러스 1,353.67억, 2025년 마이너스 397.69억이다. 플러스와 마이너스가 한 해씩 번갈아 나온다. 반면 같은 네 해의 영업이익은 719.40억, 756.04억, 417.97억, 595.09억으로 전부 흑자다. 손익계산서만 보면 네 해 연속 흑자 기업이고, 현금흐름표만 보면 두 해가 유출인 기업이다. 같은 회사다.
| 연도 | 매출(억) | 영업이익(억) | 영업이익률 | 영업활동현금(억) | 두 부호 |
|---|---|---|---|---|---|
| 2022 | 6,918.30 | 719.40 | 10.40% | 685.90 | 일치 |
| 2023 | 9,258.35 | 756.04 | 8.17% | 마이너스 1,382.04 | 어긋남 |
| 2024 | 6,626.15 | 417.97 | 6.31% | 1,353.67 | 일치 |
| 2025 | 9,653.88 | 595.09 | 6.16% | 마이너스 397.69 | 어긋남 |
2023년은 네 분기가 전부 유출이고 2024년은 한 분기도 없었다
어긋남이 고르게 퍼져 있지 않다는 점이 중요하다. 2023년은 네 분기가 전부 현금 유출이었고, 2024년은 네 분기가 전부 유입이었다. 두 해가 정반대다. 그사이 영업이익은 2023년 756.04억, 2024년 417.97억으로 오히려 2023년이 더 컸다. 이익이 더 난 해에 현금이 더 나갔다. 이건 우연이 아니라 이 회사가 무엇을 파는지와 관계가 있다.
| 연도 | 영업이익 흑자 분기 | 영업활동현금 마이너스 분기 | 그 해 어긋난 분기 |
|---|---|---|---|
| 2022 | 4 | 2 | 2 |
| 2023 | 4 | 4 | 4 |
| 2024 | 4 | 0 | 0 |
| 2025 | 4 | 2 | 2 |
| 2026(반기) | 2 | 0 | 0 |
이익과 현금이 갈리는 자리는 이 회사가 수주로 짓는 물건 때문이다
SK오션플랜트는 해상풍력 하부구조물과 특수강관, 상선을 짓는다. 화면의 업종 문자열은 에너지장비및서비스다. 이런 수주산업은 일감을 받을 때 선수금을 먼저 받고, 공사가 진행되는 정도에 따라 매출을 나눠 인식한다. 그래서 현금이 들어오는 시점과 이익으로 잡히는 시점이 어긋난다. 큰 프로젝트의 착공 국면에는 자재를 사들이고 설비에 돈을 쓰느라 현금이 빠져나가는데, 그 프로젝트가 이익으로 인식되는 것은 한참 뒤다. 2023년에 네 분기 연속 현금이 나간 것은 이 회사가 대형 수주 물량을 동시에 밀어 넣던 국면과 겹친다.
이 대목에서 나는 세아베스틸지주를 이자비용부터 세었던 기록과 같은 습관을 쓴다. 손익계산서 한 줄이 좋다고 그 줄만 보면 회사의 상태를 놓친다. 영업이익이 흑자인 것은 사실이지만, 그 이익이 현금으로 회수되는 리듬이 이 회사에서는 고르지 않다. 그리고 그 고르지 않음은 44.4444%라는 빈도로 측정된다.
이익이 더 난 해에 현금이 더 나갔다
정리하면 이렇다. 2023년은 영업이익이 756.04억으로 네 해 중 가장 컸는데 영업활동현금은 마이너스 1,382.04억으로 가장 크게 나갔다. 반대로 2024년은 영업이익이 417.97억으로 가장 작았는데 현금은 플러스 1,353.67억으로 가장 크게 들어왔다. 이익과 현금이 정확히 반대로 움직인다. 두산로보틱스에서 매출이 늘면서 손실도 같이 커지는 것을 보고 매출 증가율로 주가를 읽지 않기로 했던 것처럼, 여기서도 영업이익 흑자라는 한 줄로 주가를 읽지 않는다.
SK오션플랜트 주가 밑에서 부채비율이 132%에서 44%로 내려온 것은 대차대조표가 줄어든 결과다
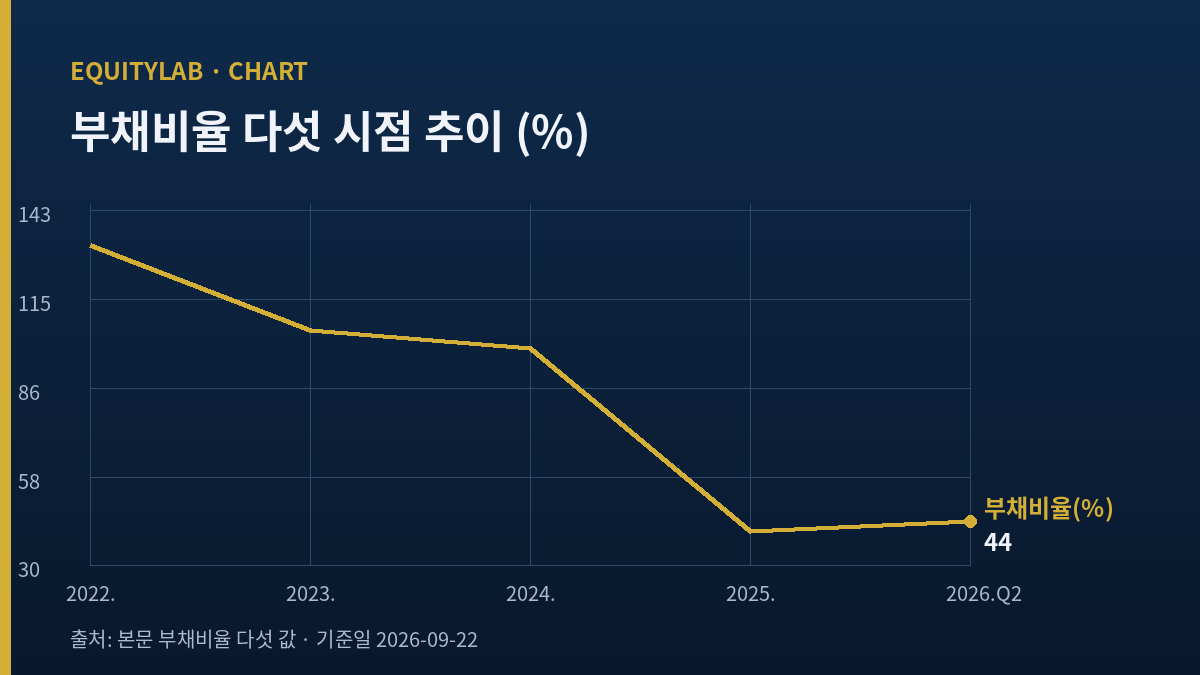
이익과 현금이 갈리는 회사를 볼 때 대차대조표도 같이 본다. 이 회사의 부채비율은 2022년 131.96%, 2023년 104.90%, 2024년 99.29%, 2025년 40.97%, 2026년 2분기 44.33%다. 넉 줄 만에 132%에서 41%로 내려왔다. 숫자만 보면 재무구조가 극적으로 좋아진 것으로 읽힌다. 그런데 어떻게 내려왔는지를 뜯어보면 이야기가 다르다.
2024년에서 2025년으로 넘어갈 때 부채는 7,084.35억에서 3,336.97억으로 3,747.38억 줄었다. 같은 기간 자본은 7,135.05억에서 8,145.44억으로 1,010.39억 늘었을 뿐이다. 자본이 조금 늘고 부채가 크게 줄었다. 그런데 자산총계도 14,219.41억에서 11,482.41억으로 2,737.00억 줄었다. 부채가 준 만큼 자산도 같이 줄었다. 이익을 쌓아서 빚을 갚은 게 아니라, 대형 프로젝트가 마무리되면서 선수금 성격의 계약부채가 매출로 풀리고 그만큼 대차대조표가 통째로 작아진 것이다. 부채비율 개선의 상당 부분은 분자가 줄어서가 아니라 회사 전체가 줄어들어서다. 2025년에 영업활동현금이 마이너스 397.69억이었다는 사실이 이 해석을 받친다. 흑자를 내면서 빚을 갚았다면 현금이 들어왔어야 한다.
2022년의 자본 확충은 SK 편입 국면의 일이다
더 거슬러 올라가면 2022년 1분기에 이 회사의 자본은 2,003.63억에 부채비율이 293.31%였는데, 그해 말 자본이 5,259.57억으로 불어난다. SK에코플랜트가 옛 삼강엠앤티를 편입하는 과정의 대규모 증자가 있던 시기다. 이건 과거의 일이라 이번 스탠스의 축으로 삼지 않는다. 다만 부채비율 궤적을 읽을 때, 이 회사의 자본 곡선에는 영업으로 번 돈과 증자로 넣은 돈이 섞여 있다는 점만 표시해 둔다. 발행주식수는 62,474,227주이고 자본금은 312억 원(액면 500원)이다. 최근 여섯 달 안에 무상증자나 액면분할, 유상증자 공시는 확인되지 않는다. 그래서 이 글의 주가와 시가총액은 같은 주식수 위에 서 있다.
SK오션플랜트 주가의 2026년 상반기는 현금을 이익 옆으로 다시 돌려놨다
가장 최근 두 분기는 반대 방향이다. 이 두 분기가 관망이 지켜보는 대상이라 따로 무게를 둔다. 단일분기 영업활동현금은 2026년 1분기에 플러스 409.09억, 2분기에 플러스 114.71억이었다. 이익 옆에 현금이 두 분기 연속 붙었다. 반기 전체로는 영업활동현금이 플러스 523.80억이고, 같은 반기 설비투자 348.99억을 빼면 잉여현금흐름이 플러스 174.81억으로 남는다. 2024년 이후 처음으로 현금이 이익과 같은 쪽에 두 분기 연속 선 것이다.
다만 두 분기를 추세로 읽지 않는다. 그 안에 경고가 하나 있다. 반기 영업이익 362.02억은 반기 이자비용 189.39억을 겨우 1.91배 덮는다(362.02를 189.39로 나눈 값). 초기 공사 단계를 빌린 돈으로 미는 회사에 1.91배는 얇은 덮개다. 그래서 상반기의 플러스 현금만으로는 빈도가 연 질문이 닫히지 않는다. 재고자산은 53.60억으로 며칠치 매출 규모라 낮은데, 이건 프로젝트가 움직이기 시작하면 강재를 빠르게 구조물로 바꿔 내보내는 회사의 모습과 맞는다. 내가 기다리는 것은 두 번째가 아니라 세 번째와 네 번째 플러스 현금 분기다. 그때부터 내가 세운 빈도가 회사 쪽으로 움직인다.
셀사이드는 밸류를 25,000원에서 19,000원으로 내렸고 그 사유가 내 빈도와 같은 자리를 가리킨다
실명 셀사이드는 이 종목을 보고 있다. DS투자증권 안주원 연구원은 2026년 8월 13일 리포트에서 투자의견 매수를 유지하면서 밸류를 25,000원에서 19,000원으로 내렸다. 24% 하향이다. 밸류를 내린 사유가 내 빈도 축과 정확히 겹친다. 안 연구원은 신규 수주는 계속 확보되고 있지만 해상풍력과 대형 상선은 2028년부터 본격적으로 매출이 인식되기 때문에 그 사이에 매출 공백이 생긴다고 봤다. 국내 안마해상풍력 프로젝트가 지연되고 있는 점도 들었다. 결론은 내년까지 매출과 영업이익이 모두 축소된다는 것이다.
이 리포트가 짚은 매출 인식 공백은 내가 센 현금과 이익의 시차와 같은 현상의 다른 얼굴이다. 수주를 받아도 매출과 현금은 한참 뒤에 온다. DS가 인용한 2026년 2분기 실적은 매출 1,704.84억으로 전년 동기보다 29.1% 줄었고, 영업이익은 193.44억으로 늘었으며, 영업이익률은 11.3%였다. 매출이 줄었는데 이익률이 오른 것은 인식되는 매출의 구성이 마진 높은 쪽이었기 때문이다. 참고로 2026년 2분기 영업이익 193.44억은 2025년 2분기 155.51억보다 24.39% 크다(193.44를 155.51로 나눈 값). 한 매체는 이 증가율을 14.7%로 적었는데, 나는 단일분기 원자료로 나눈 24.39%를 쓴다. HD건설기계에서 한 분기 영업이익에 두 성장률이 붙었던 것처럼, 같은 분기에 두 증가율이 갈리면 그 증가율 자체를 본문 중심에 두지 않는다.
다른 세 곳도 이 종목을 매수로 보고 있었다. 교보증권은 2026년 5월 13일 1분기 리뷰에서 높은 마진을 근거로 밸류 25,000원을 제시했고, 미래에셋증권도 매수 의견에 25,000원을 유지했다. 유진투자증권은 2026년 2월 24일 BUY를 유지했다. 네 곳 가운데 가장 보수적인 값이 DS의 19,000원이다. 그런데 현재 주가는 11,650원이다. 가장 보수적인 셀사이드 밸류조차 현재가보다 63% 위에 있다(19,000을 11,650으로 나눈 값에서 1을 뺀 값). 셀사이드는 아직 이 종목을 싸다고 보는데 주가는 계속 내려왔다. 이 간극이 관망의 자리다.
SK오션플랜트 주가를 Sif Holding과 같은 자에 놓으면 부호만 반대다
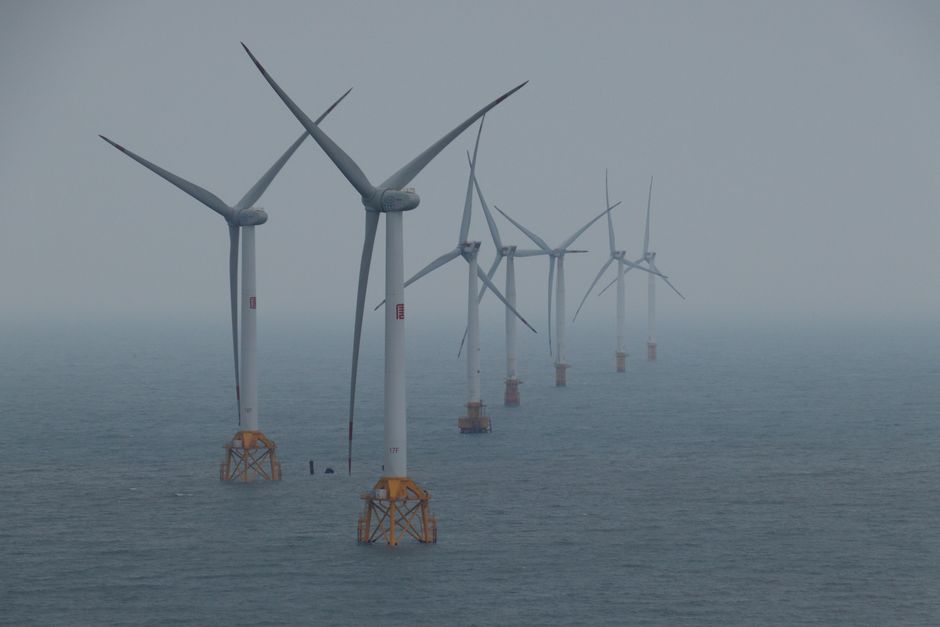
이 현상이 이 회사만의 것인지 확인하려고, 같은 물건을 만드는 해외 회사에 같은 잣대를 대 봤다. 네덜란드의 Sif Holding(암스테르담 상장, 종목기호 SIFG)은 해상풍력 모노파일과 하부구조물을 만드는 순수 제조사다. stockanalysis.com이 집계한 2026년 9월 4일 기준 실적을 보면, Sif는 2025년에 매출 5억 9,704만 유로를 내면서 영업손실 4,150만 유로, 순손실 3,931만 유로를 기록했다. 그런데 같은 해 영업활동현금은 플러스 3,237만 유로였다. 영업 단계에서 손실을 냈는데 현금은 들어왔다. Sif는 최근 네 해 영업활동현금이 모두 플러스였다(2022년 5,036만, 2023년 1억 648만, 2024년 6,787만, 2025년 3,237만 유로).
여기서 대칭이 드러난다. 2025년에 SK오션플랜트는 영업이익이 플러스인데 영업활동현금이 마이너스였고, 같은 해 Sif는 영업이익이 마이너스인데 영업활동현금이 플러스였다. 같은 산업, 같은 물건, 손익과 현금이 갈린다는 같은 현상인데 부호만 정반대다. 나는 이 대조를 밸류에이션 비교로 쓰지 않는다. Sif는 적자라 배수 자체가 성립하지 않는다(stockanalysis 기준 PER 해당 없음). 내가 이 피어에서 빌린 것은 배수도 마진도 아니라 방향 하나다. 해상풍력 하부구조물을 짓는 회사에서는 손익계산서와 현금흐름표가 반대로 가는 것이 예외가 아니라 규칙이고, 회사마다 어느 방향으로 갈리느냐만 다르다는 것. 그 방향이 SK오션플랜트에서는 이익 플러스에 현금 마이너스다.
밸류는 화면과 내 계산이 1% 갈린다
배수를 잠깐 본다. 화면은 PBR을 0.89배로, 주당순자산을 13,037원으로 적었다. 내가 2026년 2분기 지배주주지분 8,382.02억을 발행주식수로 나누면 주당순자산은 13,416.76원이고, PBR은 0.87배다(11,650을 13,416.76으로 나눈 값). 화면과 1% 남짓 갈린다. 출처를 확정하지 못했으므로 나는 내가 계산한 값을 쓰고 격차를 적어 둔다. PER은 화면이 19.24배로 적었지만 최근 네 분기 지배주주 순이익 485.08억으로 다시 세면 15배 안팎이라 기준에 따라 갈린다. 배수 자체가 흔들리므로 이 글의 스탠스는 배수가 아니라 앞의 빈도 위에 세운다. 이 회사는 배당도 하지 않는다(배당 미지급).
SK오션플랜트 주가를 관망으로 두는 이유와 그것을 뒤집을 것
나는 이 종목을 관망으로 둔다. 시가총액이 7,278억 원으로 시총 상위 100위 밖이라 매수나 보유 스탠스를 내지 않는 것이 이 일지의 기본이고, 그 위에 이번 자료가 관망을 받친다. 정리하면 반대편은 이렇게 선다.
- 이익과 현금이 갈리는 빈도가 44.4444%다. 영업이익 흑자라는 한 줄로 이 회사의 상태를 요약할 수 없다.
- 실명 셀사이드조차 밸류를 24% 내렸고, 그 사유가 2028년까지의 매출 인식 공백이다. 향후 두 해 매출과 영업이익 축소를 셀사이드가 먼저 말했다.
- 국내 안마해상풍력 프로젝트가 지연되고 있다. 수주 잔고가 매출로 전환되는 시점이 뒤로 밀린다.
- 부채비율 개선의 상당 부분이 이익이 아니라 대차대조표 축소에서 왔다. 2025년 현금은 마이너스였다.
- 영업이익률이 2022년 10.40%에서 2025년 6.16%로 내려왔다. 마진의 방향이 아래다.
반대편만 있으면 그건 스탠스가 아니라 겁이다. 이 종목을 관망에서 들여다보는 쪽으로 옮길 조건도 적어 둔다. 주가가 셀사이드 밸류의 절반 아래까지 눌린 지금, 만약 2026년 3분기와 4분기에 영업활동현금이 연속으로 플러스가 나오고, 지연됐던 안마해상풍력을 포함한 수주 잔고의 매출 인식 일정이 앞당겨진다는 회사의 공시가 나오면, 나는 이 빈도를 다시 계산하고 스탠스를 연다. 2026년 7월에 이 회사가 독일 북해 해상풍력 프로젝트의 변전소 자켓을 1,605억 원에 수주해 국내외에서 처음으로 유럽 계약을 딴 것은 잔고 쪽의 긍정 신호다. 다만 그 잔고가 현금으로 도는지는 아직 세어 봐야 한다.
SK오션플랜트 주가에서 내가 쓰지 않은 값들
이 글이 성립하려면 참이어야 하는 전제가 셋 있고, 각각을 누가 반증할 수 있는지 적는다. 첫째, 열여덟 분기 영업이익이 전부 흑자라는 것. 이건 회사가 2026년 3분기 보고서에서 반증할 수 있다(법정 제출 기한 2026년 11월 16일). 둘째, 여덟 분기의 현금 유출이 일회성이 아니라 이 회사의 리듬이라는 것. 이건 다음 두 분기의 영업활동현금 부호가 반증한다. 셋째, 시장의 63% 낙폭이 이익이 아니라 현금 변동성을 반영한 것이라는 내 읽기. 이건 내가 틀릴 수 있는 자리이고, 3분기에 현금이 크게 들어오는데도 주가가 반응하지 않으면 내 읽기가 반증된다.
쓸 수 있었지만 이번에 빼 둔 값도 적어 둔다. 재고자산의 품목별 구성, 매출채권의 연령 분석, 선수금과 미청구공사가 계약부채 안에서 각각 얼마인지, 2025년 부채 3,747억이 준 것 가운데 차입금 상환과 계약부채 소멸이 각각 얼마인지. 이 넷은 반기보고서 주석을 열어야 갈라지는데, 이번 글은 주석까지 파지 않았다. 특히 세 번째는 이 글의 대차대조표 해석을 가장 크게 흔들 수 있는 자리다. 계약부채가 아니라 차입금이 준 것이라면 부채비율 개선의 성격이 달라진다. 그 확인은 다음 갱신으로 넘긴다. 이 글의 주가와 시가총액은 2026년 9월 21일 종가 11,650원 기준이고, 재무 수치는 키움과 DART 자료로 2026년 2분기까지다.
수치 출처: 단일분기 및 연간 재무는 DART 재무제표 기반 데이터, 2026년 2분기까지. 주가 11,650원은 2026년 9월 21일 확정 종가, 시가총액 7,278억 원은 발행주식수 62,474,227주로 직접 계산. 셀사이드 밸류와 실적 코멘트는 DS투자증권(안주원, 2026-08-13), 교보증권(2026-05-13), 미래에셋증권, 유진투자증권(2026-02-24) 리포트. 글로벌 피어 Sif Holding 실적은 stockanalysis.com, 2026-09-04 기준. 독일 수주는 2026년 7월 공시 및 보도. 벤더 화면값은 키움 데이터, 2026-09-21 종가 기준.