금호타이어 화재: 공장이 탔어도 분기 매출은 1조를 지켰다
이 회사의 분기 매출은 열한 번 연속으로 1조 원을 넘겼다. 그중 다섯 번은 공장 하나에 불이 난 분기와 그 뒤의 분기들에서 나온 숫자다. 2026년 9월 14일(월) 종가 7,110원짜리 금호타이어 주가를 열어 보면서 내가 먼저 확인하려 한 것은 배수가 아니라 그 다섯 번이었다. 생산 설비의 큰 덩어리가 사라졌는데 파는 양이 줄지 않았다면, 줄지 않게 만든 무언가가 어딘가에 있어야 한다. 나는 그 무언가를 화면에서 끝까지 따라가 보려다가 더 앞쪽에서 걸렸다. 불에 탄 쪽의 치수부터가 출처마다 다르게 적혀 있었다.
목차
금호타이어 주가 7,110원과 내가 그 값을 고른 과정
내가 본 화면은 기업모니터의 기업개요다. 기준일이 2026.09.14로 찍혀 있었고 종가는 7,110원, 전일대비 -260원이었다. 화면이 함께 준 시가총액은 2조 424억 원이다. 나는 이 시총을 종가와 발행주식수로 다시 곱해 봤고 원 단위까지 같은 값이 나왔다. 그래서 이 화면의 배수 칸들이 9월 14일(월) 종가 위에 서 있다고 확정했다. 기업모니터 기업개요 화면에서 옮긴 값이다.
-260원을 되돌리면 직전 거래일인 9월 11일(금) 종가가 7,370원이다. 하루 낙폭은 3.53%다. 9월 15일(화) 새벽에 이 글을 쓰고 있으므로 내가 가진 가장 나중 종가는 월요일 것이고, 주말을 건너뛴 직전 거래일은 금요일이다.
| 항목 | 값 | 출처·기준 |
|---|---|---|
| 종가 | 7,110원 | 기업모니터, 2026.09.14 기준 |
| 직전 거래일 종가 | 7,370원 | 전일대비 -260원에서 역산 |
| 시가총액 | 2조 424억 원 | 기업모니터, 종가로 역산해 일치 |
| 52주 최고 | 8,850원 | 기업모니터, 기준일 미공개 |
| 52주 최저 | 4,220원 | 기업모니터, 기준일 미공개 |
| 외국인 지분율 | 11.63% | 기업모니터, 기준일 미공개 |
| 종업원 | 5,339명 | 기업모니터, 2026/06 |
위치는 이렇다. 7,110원은 52주 최고 8,850원보다 19.66% 낮고, 52주 최저 4,220원보다 68.48% 높다. 두 끝값 사이의 배수는 2.10배다. 셋 다 본문 표에 적은 7,110원으로 나눈 값이고, 다른 화면의 다른 기준가를 섞지 않았다.
불에 탄 쪽의 크기를 두 출처가 다르게 적는다
2025년 5월 17일 광주2공장에서 불이 났다. 여기까지는 어느 기사를 열어도 같다. 갈리는 것은 그다음이다.
1,100만본과 600만본
블로터는 2025년 8월 1일 기사에서 광주공장의 연간 생산능력을 약 1,100만본으로 적고, 전사 생산량 대비 비중을 50~60%로 적었다. 같은 기사에 정련 100%, 반제품 100%, 성형공정 70%, 검사공장 50%가 피해를 입었다는 공정별 서술이 있다. 블로터의 복구 로드맵 기사다.
KB증권 김현겸 연구원은 2025년 11월 13일 자료에서 같은 사건을 600만본 생산차질로 적었다. 1,100만본은 공장의 연간 능력이고 600만본은 실제로 못 만들게 된 양이니 두 값이 다른 것을 재는 것일 수 있다. 문제는 내가 그 둘의 관계를 회사 공시에서 확인하지 못했다는 것이다. 1,100만본 중 600만본만 차질이 났다는 뜻인지, 기간이 다른 두 숫자인지, 애초에 집계 범위가 다른지를 나는 못 닫았다.
이 차이는 사소하지 않다. 1,100만본이 전사의 50~60%라면 회사는 생산의 절반 넘게를 잃고도 매출을 지킨 것이 된다. 600만본이 맞고 그것이 전사의 더 작은 조각이라면 매출 방어는 훨씬 덜 놀라운 일이 된다. 같은 글에서 두 서술을 다 쓰면 독자가 어느 쪽 인상을 가져갈지는 내가 정하는 셈인데, 나는 그렇게 하고 싶지 않아서 둘을 나란히 적고 고르지 않기로 했다.
금호타이어 주가 뒤의 열한 분기, 그중 다섯 분기
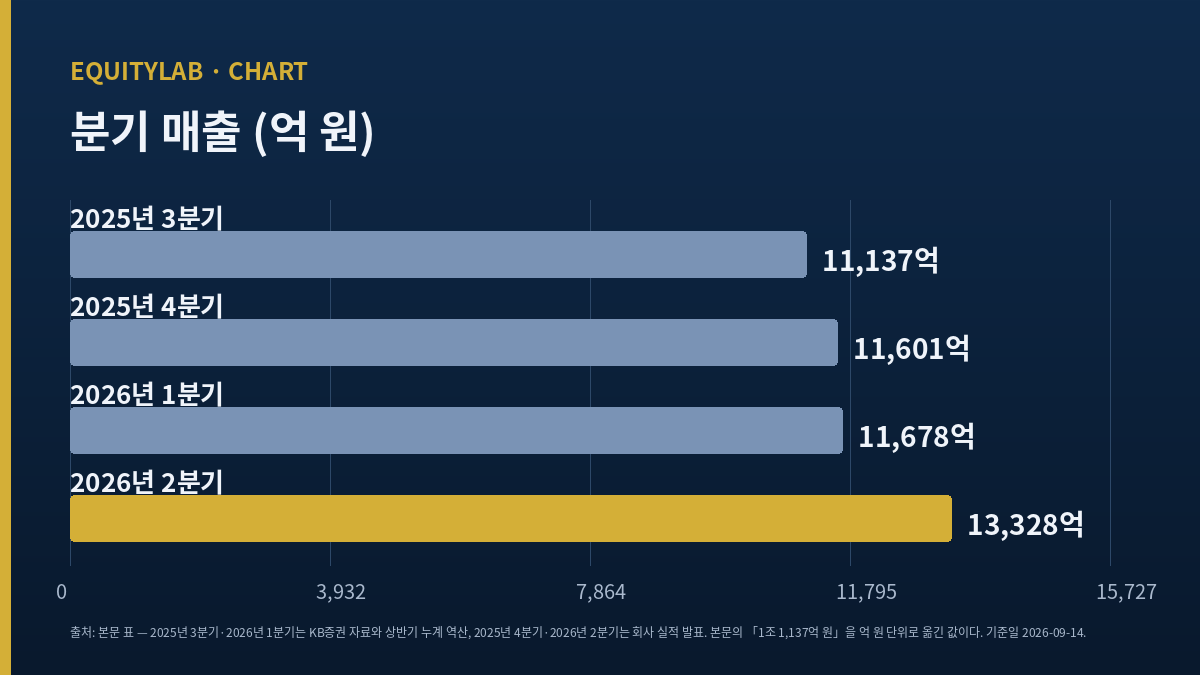
회사는 2026년 7월 30일(목) 2분기 실적을 내면서 2023년 4분기 이후 열한 개 분기 연속으로 분기 매출 1조 원을 넘겼다고 밝혔다. 불은 2025년 2분기 중에 났다. 그러니 그 열한 개 중 마지막 다섯 개는 화재가 난 분기와 그 뒤의 분기들이다.
| 분기 | 매출 | 영업이익 | 비고 |
|---|---|---|---|
| 2025년 3분기 | 1조 1,137억 원 | 1,085억 원 | KB증권 자료, 영업이익률 9.7% |
| 2025년 4분기 | 1조 1,601억 원 | 1,453억 원 | 회사 실적 발표 |
| 2026년 1분기 | 1조 1,678억 원 | 1,471억 원 | 상반기 누계에서 2분기를 뺀 역산 |
| 2026년 2분기 | 1조 3,328억 원 | 1,822억 원 | 회사 실적 발표 |
네 분기 모두 1조 원 위다. 2025년 2분기는 매출을 직접 적은 기사를 못 찾아 표에서 뺐다. 2026년 2분기 매출이 전년 동기 대비 9.1% 늘었다는 회사 설명에서 되짚으면 1조 2,216억 원이 나오는데, 이건 내 나눗셈이라 표에 넣지 않고 여기에 적는다.
영업이익 쪽은 매출만큼 평평하지 않다. 2025년 3분기 영업이익은 전년 동기보다 22.6% 줄었다. 그 분기가 화재 영향이 온전히 반영된 첫 분기다. 그다음부터 1,453억, 1,471억, 1,822억으로 다시 올라온다. 2026년 2분기 영업이익은 전년 동기 대비 4.0% 늘었고 직전 분기 대비로는 회사 설명 기준 24.0% 늘었다. 내가 역산한 1분기 영업이익 1,471억으로 나누면 23.86%가 나온다. 0.14%p 차이는 내가 뺄셈으로 만든 1분기 값의 반올림에서 온다.
메운 쪽의 숫자가 뚫린 쪽보다 작다
매출이 안 꺾인 이유로 회사와 기사들이 드는 것은 세 가지다. 외주 조달, 해외 공장 전환, 그리고 비싼 제품 비중의 상승이다. 앞의 둘은 숫자가 있는데, 그 숫자가 구멍보다 작다.
250만~300만본과 200만본
블로터는 모기업인 중국 더블스타를 포함한 중국계 사업자로부터 250만~300만본 이상을 외주로 조달한다고 적었다. KB증권은 600만본 차질 중 200만본을 베트남과 중국에서 보충하고 있다고 적었다. 앞의 값을 앞의 구멍(1,100만본)으로 나누면 22.7~27.3%이고, 뒤의 값을 뒤의 구멍(600만본)으로 나누면 33.3%다. 어느 조합으로 나눠도 메운 쪽이 뚫린 쪽의 3분의 1을 넘지 않는다.
여기서 33이라는 숫자가 두 번 나오는데 서로 다른 것을 가리킨다. 위의 33.3%는 보충 물량의 비율이고, 블로터가 적은 33%는 광주 1공장이 2026년 1분기까지 기존 능력의 33% 수준을 회복한다는 목표치다. 같은 기사를 빨리 읽으면 둘이 한 값으로 붙어 보인다. 나는 붙이지 않았다.
세 번째 이유인 제품 구성은 비율로만 공개된다. 2026년 2분기에 18인치 이상 고인치 타이어 비중이 47%, 전기차용 타이어 비중이 25.1%였다고 회사는 밝혔다. 2025년 연간으로는 각각 43.2%와 20.4%였으니 둘 다 올랐다. 다만 이 비중들을 본수로 나눈 것인지 금액으로 나눈 것인지가 회사 설명에 없고, 둘이 서로 겹치는 집합인지도 없다. 비싼 것을 더 팔았다는 방향은 읽히지만 그 방향이 잃어버린 물량의 몇 %를 대신했는지는 이 비율들로 계산되지 않는다.
지역별로는 2026년 2분기에 북미 4,311억 원, 유럽 4,209억 원, 중국 1,032억 원이었다. 셋을 더하면 9,552억 원이고 분기 매출의 71.67%다. 나머지 28.33%가 어디서 왔는지는 회사가 쪼개지 않았다. 상반기 누계로는 북미 8,307억 원(+3.2%), 유럽 7,582억 원(+12.2%), 중국 1,835억 원(+7.4%)이고 셋의 합은 상반기 매출의 70.88%다. 2분기 실적을 전한 기사에서 옮겼다.
금호타이어 주가와 3년째 두 자릿수인 영업이익률
2025년 연간 매출은 4조 7,013억 원으로 전년보다 3.7% 늘었고, 영업이익은 5,755억 원으로 2.2% 줄었다. 회사는 영업이익률을 12%로 적었다. 내가 두 값을 나누면 12.24%다. 2026년 2월 6일(금) 실적 발표를 전한 기사가 출처다.
2026년 들어 이 비율은 더 올랐다. 2분기 영업이익률은 13.67%, 상반기 누계로는 13.17%다. 둘 다 내가 나눈 값이다. 상반기 매출을 전년 상반기와 비교하려고 연간에서 하반기 두 분기를 빼 봤다. 2025년 상반기 매출은 2조 4,275억 원, 영업이익은 3,217억 원이 나온다. 여기에 대면 2026년 상반기 매출은 3.01%, 영업이익은 2.36% 늘었다. 화재가 2025년 5월 17일이었으니 비교 대상인 2025년 상반기에도 이미 한 달 반쯤의 화재 영향이 들어 있다. 그 점을 감안하면 이 두 증가율은 회복의 크기를 과소평가한다.
타이어 회사의 13%대 영업이익률은 낮은 숫자가 아니다. 다만 나는 이 비율을 이 회사의 체력이라고 부르기 전에 한 가지를 더 본다. 2025년 3분기의 9.7%다. 같은 회사가 다섯 분기 안에서 9.7%와 13.67% 사이를 오갔다. 나는 그 폭이 원재료와 물류비, 그리고 화재 대응 비용 중 어느 쪽에서 왔는지 공시 주석을 열어 확인하지 않았다.
같은 업종을 앞서 적어 둔 기록이 있다. 한국타이어 편은 매출이 크게 늘어나는 동안 영업이익이 거의 안 늘어난 경우를 다뤘다. 이 글은 반대다. 매출을 만드는 설비가 줄었는데 매출이 안 줄어든 경우를 다룬다. 축이 겹치지 않도록 두 편의 방향을 여기 적어 둔다.
증권사가 값을 적어 낸 곳과 적지 않은 곳
내가 찾은 실명 자료는 셋인데 금액을 낸 곳은 하나다. DS투자증권 최태용 연구원이 2026년 2월 9일(월) 자료에서 목표가를 7,000원에서 8,700원으로 올렸다. 상향 폭은 24.29%다. 같은 자료의 2026년 추정치는 매출 5조 1,000억 원(+7.6%), 영업이익 6,449억 원(+12%)이다. 근거로는 광주공장의 빠른 복구와 외주에 따른 물량 성장, 판매단가 상승, 재료비와 물류비 안정화를 들었다. 이 자료를 전한 기사에서 옮겼고 원문 리포트는 열지 못했다.
삼성증권 임은영 팀장과 김현지 연구원은 2026년 4월 21일(화) 자료를 Not Rated로 냈다. 금액이 없다. 대신 12개월 선행 주가수익배수를 3.9배로 적고 이것이 2023년 흑자 전환 이후 가장 낮은 수준이자 동종 그룹 평균 8배 대비 할인 구간이라고 썼다. 같은 자료가 든 위험은 둘이다. 부타디엔 가격이 연초 대비 189% 올랐다는 것, 그리고 채권단 잔여 물량이 2026년 2월 기준 15.5%라는 것이다. 이 자료가 적은 당시 주가는 5,970원이다. 9월 14일(월) 종가는 그보다 19.10% 높다.
KB증권 김현겸 연구원의 2025년 11월 13일 자료도 Not Rated다. 미국 관세를 판가 인상과 원산지 조정, 제품 구성 개선으로 약 70% 상쇄하는 것이 회사 목표라고 적었다. 70%를 상쇄하면 30%는 남는다. 그 30%가 손익의 어느 줄에 얼마로 앉는지를 나는 아직 못 봤다.
금호타이어 주가를 나는 이렇게 나눠 봤다
화면이 준 배수는 주가수익배수 5.88배(주당순이익 1,209원), 추정 주가수익배수 4.99배(추정 주당순이익 1,426원)다. 두 배수 모두 7,110원으로 나눠 다시 만들어지므로 9월 14일(월) 종가 위에 서 있다. 추정치는 실적치보다 17.95% 높다.
다만 나는 이 배수를 이 글의 논지에 쓰지 않았다. 주당순이익이 어느 기간의, 누구에게 귀속되는 이익으로 만들어졌는지 화면이 밝히지 않아서다. 대신 내가 직접 만든 배수 하나만 쓴다. 시가총액 2조 424억 원을 2025년 영업이익 5,755억 원으로 나눈 3.55배다. 나눈 값과 나눈 기준이 각각 어디서 왔는지 이 문장 안에 다 들어 있고, 세금과 이자와 화재 관련 일회성 항목이 전부 들어오기 전 단계의 이익이라는 것도 분명하다. 이 배수가 싸다는 말은 하지 않겠다. 나는 그 판단을 하기 전에 앞 절의 구멍 치수를 먼저 닫아야 한다고 본다.
확인했지만 논지에 안 쓴 값 하나: 주당순이익의 기준
2025년 순이익을 주식 수로 나누면 1,312원쯤이 나온다는 벤더 화면이 있다. 화면이 적은 1,209원과 103원이 어긋난다. 지배주주 기준인지, 직전 네 분기 기준인지, 아니면 내가 본 순이익 값 자체가 다른 집계인지를 확정하지 못했다. 확정 못 한 값으로 배수를 만들면 그 배수가 틀린 것이 아니라 무엇을 재는지 모르는 값이 된다.
확인했지만 논지에 안 쓴 값 둘: 배당수익률
기업모니터 화면의 배당수익률 칸은 비어 있었다. 2007년 이후 배당이 없었다는 서술을 기사에서 봤고 2026년 배당 재개 가능성을 언급한 증권가 코멘트도 봤지만, 재개 여부와 금액이 정해지지 않은 상태라 이 글의 어느 계산에도 넣지 않았다.
확인했지만 논지에 안 쓴 값 셋: 다른 화면의 가격
같은 종목을 다른 화면에서 열었더니 7,050원과 시가총액 2조 1,200억 원이 함께 떠 있었다. 7,050원은 7,370원 대비 4.34% 낮은 값이라 9월 11일(금) 종가 위에서 만들어진 장중 값으로 보였고, 같은 화면의 시가총액은 그 가격으로도 내 종가로도 재현되지 않았다. 한 화면 안에서 두 칸이 서로 다른 시점에 서 있으면 그 화면의 배수 칸도 믿을 수 없다. 그래서 통째로 뺐다.
함평으로 옮겨 가는 공장과 7,608억 원
불탄 자산을 되짓는 대신 회사는 옮기기로 했다. 함평 신공장 1단계는 연 530만본 규모이고 고인치와 프리미엄 신차용 제품이 중심이다. 2026년 7월 10일(금) 보도에 따르면 회사는 여기에 1,000억 원을 더 넣어 총 투자를 7,608억 원으로 늘렸고, 가동 시점은 2028년 1월에서 2028년 3월로 두 달 밀렸다. 추가 투자를 전한 기사다.
1,000억과 999억
같은 기사가 적은 기존 투자액은 6,609억 원이다. 7,608에서 6,609를 빼면 999다. 증액분으로 적힌 1,000억 원과 1억 원이 어긋난다. 어느 한쪽이 반올림된 값이라는 뜻이고 사실관계가 바뀌는 크기는 아니지만, 이런 1억 원짜리 어긋남을 그냥 지나가면 나중에 100억 원짜리도 그냥 지나가게 된다. 그래서 적어 둔다. 증가율은 15.12%다.
일정 쪽은 출처마다 조금씩 다르다. 블로터는 2공장이 2027년, 1공장이 2028년까지 옮겨 간다고 적었고 1단계 규모를 연 500만본으로 적었다. KB증권과 위 기사는 530만본으로 적는다. 30만본 차이가 1단계의 정의 차이인지 갱신된 값인지를 나는 확인하지 않았다. 광주 부지 매각은 별도 사안이다. 위 기사도 광주공항 이전과 반도체 클러스터 조성을 전제로 붙인 가능성으로만 다뤘고, 시점이나 금액을 적지 않았다.
금호타이어 주가에 붙는 반대편 스물세 가지
- 이 글이 논지에 쓰는 배수와 비율은 내가 한 나눗셈이다. 화면이 준 배수는 따로 갈라 적었고 논지에 쓰지 않았다.
- 불탄 능력의 크기를 나는 하나로 확정하지 못했다. 이 글의 출발점이 확정되지 않았다는 뜻이다.
- 1,100만본이 전사의 50~60%라는 서술을 회사 공시에서 대조하지 못했다.
- 600만본이라는 KB증권의 값과 1,100만본의 관계를 못 닫았다.
- 250만~300만본과 200만본도 같은 것을 재는지 확인하지 못했다.
- 2025년 2분기 매출은 직접 적힌 값을 못 찾아 내 역산으로만 언급했다.
- 2026년 1분기 매출과 영업이익은 상반기 누계에서 뺀 역산이다.
- 2025년 상반기 매출과 영업이익도 연간에서 하반기를 뺀 역산이다.
- 고인치 47%와 전기차용 25.1%를 무엇으로 나눈 값인지 회사가 밝히지 않았다.
- 두 비중이 서로 겹치는 집합인지 알 수 없어 더하거나 빼지 않았다.
- 지역별 매출 세 곳의 합이 분기 매출의 71.67%뿐이라 나머지의 성격을 모른다.
- 영업이익률이 9.7%에서 13.67%로 움직인 이유를 주석에서 확인하지 않았다.
- 원재료 가격은 삼성증권이 든 부타디엔 한 품목만 봤다.
- 미국 관세의 잔여 30%가 손익에 얼마로 앉는지 보지 못했다.
- 화재 보험금 인식 시점과 금액이 어느 분기 손익에 얼마나 들어갔는지 확인하지 않았다.
- 실명 자료 세 건 가운데 두 건이 Not Rated라 금액 근거는 한 곳뿐이다.
- 그 한 곳의 자료도 원문을 열지 못하고 기사를 경유했다.
- DS투자증권 자료는 2026년 2월 자료라 그 뒤 일곱 달의 사건이 반영되지 않았다.
- 채권단 잔여 물량이 시장에 나오는 속도를 나는 예측하지 않았다.
- 함평 신공장 1단계 규모가 500만본과 530만본으로 갈리는 이유를 확인하지 않았다.
- 광주 부지 매각은 시점도 금액도 정해진 것이 없다.
- 나는 이 회사의 어느 공장도 가 보지 않았고 관계자를 만나지도 않았다.
- 공개된 화면과 기사에 이미 적혀 있던 숫자를 옮겨 서로 나눈 것 말고 내가 새로 확인한 사실은 하나도 없다.
금호타이어 주가에 대한 내 스탠스와 폐기 조건
관망이다. 이유는 배수가 비싸서가 아니다. 이 글의 출발점인 구멍 치수가 하나로 안 정해져서다. 1,100만본과 600만본 중 어느 쪽이 맞느냐에 따라 “설비의 절반을 잃고도 매출을 지킨 회사”와 “설비의 일부를 잃었고 매출은 원래 그만큼 지켜질 수 있었던 회사”가 갈린다. 두 문장에 같은 값을 매길 수는 없다.
내가 기다리는 문서는 분명하다. 광주공장의 화재 전 생산능력과 화재 후 실제 생산량이 같은 단위로 나란히 적힌 회사 문서다. 사업보고서의 생산능력·생산실적 표가 그 두 줄을 담는 곳이다. 거기서 두 줄이 나오면 250만~300만본이든 200만본이든 그것이 구멍의 몇 %인지가 한 번에 정해지고, 그때 나는 이 회사에 대해 한 문장으로 말할 수 있게 된다.
부차 조건도 적어 둔다. 2026년 하반기 어느 분기라도 매출이 1조 원 아래로 내려가면 열한 분기 연속이라는 서술 자체가 끝나고, 그 순간 이 글의 관찰 대상이 사라진다. 반대로 함평 1단계가 2028년 3월보다 또 밀리면 되짓기가 아니라 옮기기를 택한 결정의 값이 달라진다. 둘 중 어느 쪽이든 이 글은 틀린 것이 아니라 다시 써야 하는 글이 된다.
배수를 안 쓴다고 해서 배수를 안 본다는 뜻은 아니다. 넥센타이어 편에서 나는 순이익으로 만든 배수를 쓰지 않기로 하고 그 이유를 적었다. 그때는 이익의 출처가 사업 바깥이라서였고, 이번에는 이익의 기준이 무엇인지 화면이 안 밝혀서다. 같은 결론에 다른 길로 닿았다.
본문의 가격과 배수는 2026년 9월 14일 종가 기준으로 작성 시점에 화면에서 확인한 값이다. 이 글은 확인 시점보다 늦게 공개되므로 실제 시세와 다를 수 있다. 실적 수치는 회사 발표와 증권사 자료를 경유한 값이며 역산으로 만든 값은 그 문장 안에 역산이라고 적었다.
함께 보면 좋은 글
- HL만도 PBR: 6월 자본으로 다시 나누면 배수가 달라진다
- 해성디에스 실적: 5년 전 수준의 매출에 이익은 27.9% 적다
- HS효성첨단소재 실적: 다섯 해 동안 매출원가율 6.92%p 상승