롯데렌탈 2분기 실적: 렌탈과 중고차 매각에 같은 차가 두 번 잡힌다
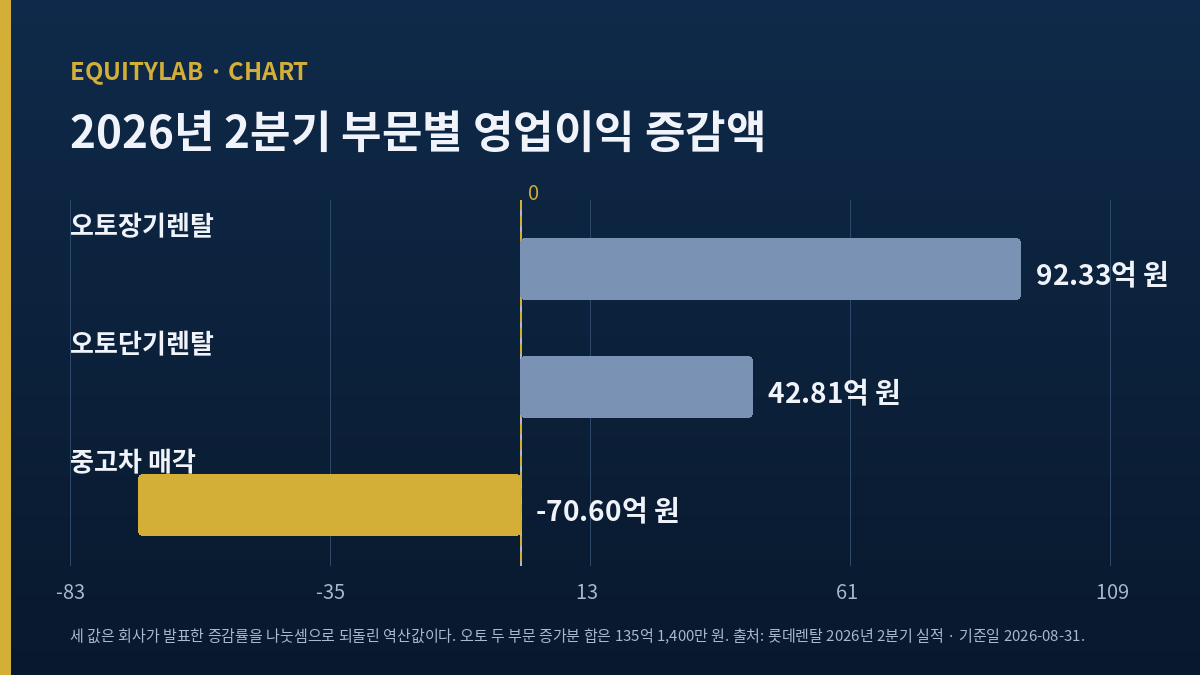
롯데렌탈 주가를 열기 전에 나는 부문 손익표를 먼저 봤다. 2026년 2분기에 오토장기렌탈과 오토단기렌탈은 영업이익을 합쳐 135억 1,400만 원 더 냈고, 같은 분기에 중고차 매각 부문은 70억 6,000만 원을 덜 냈다. 두 숫자가 가리키는 물건은 같은 물건이다. 앞의 두 부문은 중고차를 사서 빌려주고, 뒤의 한 부문은 빌려준 차를 중고차로 판다.
내가 이 회사를 처음 연 자리는 47,350원이다(2026년 8월 31일 월요일 종가). 밸류에이션 화면보다 부문 손익표를 먼저 갈랐다. 렌터카 회사에서 전사 영업이익 증감률 하나만 보면 안에서 서로 상쇄된 두 힘이 지워지기 때문이다. 이번 분기가 정확히 그랬다. 전사 영업이익은 9.6% 늘었는데, 그 안에서는 두 부문이 크게 늘고 한 부문이 크게 줄었다.
중고차 값이 내릴 때 이 회사 안에서 갈라지는 두 방향 — 2026년 2분기 실측
| 싸게 사는 쪽 (원가) | 비싸게 팔아야 하는 쪽 (매출) |
|---|---|
| 오토장기렌탈 영업이익 453억 원 (+) 전년 동기 대비 25.6% 증가 |
중고차 매각 영업이익 264억 원 (−) 전년 동기 334억 6,000만 원(역산)에서 70억 6,000만 원 감소 |
| 오토단기렌탈 영업이익 99억 원 (+) 전년 동기 대비 76.2% 증가 |
중고차 매각 매출 2,171억 원 (−) 연결 매출 7,658억 원의 28.35%인데 영업이익 비중은 31.21% |
| 장기렌탈 신규 투입 중 중고차 비중 20.6% (+) 2024년 2분기 14.1%에서 상승 |
회사가 되파는 차의 시세 (−) 2026년 7월 국내 평균이 전월보다 내렸다는 외부 조사 인용 |
| 내 스탠스: 관망. 두 열이 같은 변수의 반대편에 서 있어서, 나는 중고차 값이 어느 쪽으로 가야 이 회사에 좋은지를 아직 판정하지 못한다. | |
목차
롯데렌탈 주가를 열기 전에 나는 부문 손익표부터 갈랐다
회사가 발표한 2026년 2분기 부문 실적
아래 표의 값은 회사가 2026년 8월 5일 실적 발표에서 공개한 부문별 수치이고, 내가 본 것은 그것을 받아 적은 이비엔(EBN)의 보도다. 증감률은 회사가 낸 것이고, 뒤에 나올 전년 동기 금액은 내가 그 증감률로 되돌린 역산값이다.
| 부문 | 매출 | 영업이익 | 영업이익 증감 | 영업이익률 |
|---|---|---|---|---|
| 오토장기렌탈 | 4,215억 원 | 453억 원 | +25.6% | 10.75% |
| 오토단기렌탈 | 525억 원 | 99억 원 | +76.2% | 18.86% |
| 중고차 매각 | 2,171억 원 | 264억 원 | −21.1% | 12.16% |
| 티카(중고차 소매) | 309억 원 | 미공개 | 매출 +108.8% | 산출 불가 |
| 연결 전사 | 7,658억 원 | 846억 원 | +9.6% | 11.05% |
먼저 이 표가 닫히지 않는다는 것부터 적어 둔다. 세 부문 영업이익을 더하면 816억 원인데 연결 전사는 846억 원이다. 30억 원이 남는다. 매출도 네 부문을 더하면 7,220억 원이고 연결은 7,658억 원이라 438억 원이 남는다. 회사가 부문으로 쪼개지 않은 일반렌탈 등이 그 자리에 있을 것이라고 나는 짐작하지만, 짐작을 확정처럼 적지는 않겠다. 부문 합계와 연결 총계가 다르다는 사실 자체를 표에 남겨 두는 편이 낫다.
증감률을 금액으로 되돌린 자리
회사는 증감률을 냈지 전년 동기 금액을 함께 내지 않았다. 그래서 나는 나눗셈으로 되돌렸고, 아래는 전부 역산값이다.
- 오토장기렌탈 전년 동기 영업이익 = 453 ÷ 1.256 = 360억 6,700만 원 → 이번 분기 증가분 92억 3,300만 원
- 오토단기렌탈 전년 동기 영업이익 = 99 ÷ 1.762 = 56억 1,900만 원 → 증가분 42억 8,100만 원
- 중고차 매각 전년 동기 영업이익 = 264 ÷ 0.789 = 334억 6,000만 원 → 감소분 70억 6,000만 원
오토 두 부문이 더 번 것을 합치면 135억 1,400만 원이다. 중고차 매각이 잃은 70억 6,000만 원은 그 합의 52.24%다(70.6 ÷ 135.14). 이 회사는 이번 분기에 오토렌탈에서 번 증가분의 절반 넘는 몫을 자기 안의 다른 부문에서 도로 반납했다.
역산이 회사 발표와 어긋나지 않는지도 한 번 되쟀다. 전사 영업이익 846억 원을 1.096으로 나누면 771억 9,000만 원이고, 금융감독원 전자공시 반기보고서에서 계산한 2025년 2분기 단일분기 연결 영업이익은 772억 1,100만 원이다. 두 값의 차이는 0.03%다. 증감률로 되돌리는 방식 자체는 이 회사에서 작동한다.
내가 이 축을 틀리게 읽을 수 있는 자리
반대편을 뒤로 미루지 않고 여기서 먼저 적는다. 위의 그림이 깔끔해 보이는 만큼 깨질 구멍도 많기 때문이다.
여섯 가지 반박
- 부문 손익은 회사가 나눈 대로다. 공통비를 어느 부문에 얹느냐에 따라 453억과 264억은 다르게 나올 수 있다. 나는 그 배부 기준을 확인하지 못했다.
- 중고차 매각 감소가 시세 탓이라는 것은 내 해석이지 회사의 설명이 아니다. 매각 대수가 줄었을 수도 있고, 파는 차의 연식 구성이 달라졌을 수도 있다. 매출 2,171억 원이 전년 동기 대비 2.9% 줄 때 영업이익은 334억 6,000만 원에서 264억 원으로 21.1% 줄었으니 대당 마진이 얇아진 것은 맞지만, 그 원인이 시세인지 구성인지는 이 자료로 못 가른다.
- 원가 쪽 이점은 시차를 두고 나타난다. 지금 싸게 사 온 중고차는 계약이 끝난 뒤에야 다시 매각 부문으로 넘어간다. 그 시차가 몇 해인지는 계약 구성에 따라 달라서 나는 확정하지 못했다. 두 부문이 같은 분기에 정확히 상쇄된다고 읽으면 그건 과장이다.
- 중고차 시세 자료의 급이 낮다. 2026년 7월 전월 대비 1.09% 하락이라는 값은 엔카와 헤럴드경제의 조사를 인용한 매체 보도에서 가져온 것이고, 회사 공시나 통계기관 자료가 아니다. 방향을 참고할 수는 있어도 이 숫자로 논지를 세우지는 않는다.
- 이 회사의 값을 흔드는 더 큰 변수가 따로 있다. 최대주주 지분 56.17%의 처분처가 아직 정해지지 않았다. 아래에서 따로 다루지만, 그 한 건이 확정되면 부문 손익 이야기는 한동안 뒷줄로 밀린다.
- 셀사이드는 나와 반대로 본다. 대신증권 박강호 연구원은 2026년 8월 11일 자 자료에서 중고차 비중 증가를 수익성 개선의 근거로 들면서 밸류에이션을 46,000원에서 53,000원으로 올렸다. 같은 사실을 그는 개선 신호로, 나는 양쪽으로 갈리는 신호로 읽는다.
롯데렌탈 주가가 서 있는 8월 31일의 눈금
가격은 2026년 8월 31일 월요일 종가 기준이다. 이 세션은 화요일 오전에 돌았으므로 직전 거래일 종가를 쓴다.
| 항목 | 값 | 확인 방법 |
|---|---|---|
| 종가 | 47,350원 | 일봉 종가와 지표 화면이 일치 |
| 시가총액 | 1조 7,192억 원 | 36,308,342주로 역산해 차이 0 |
| 250거래일 최고 | 48,750원 | 수정 종가 기준, 현재가는 그 97.13% |
| 250거래일 최저 | 26,650원 | 저점 대비 77.67% 위 |
| 12개월 수익률 | +60.51% | 3개월 +51.52%, 1개월 +26.1% |
| PBR(재계산) | 1.088배 | 2026년 6월 말 지배주주지분 1조 5,802억 원 기준 |
변화율 계열을 본문에 넣기 전에 기준가부터 삼중으로 맞췄다. 지표 화면의 현재가, 가격 추세 요약의 최신가, 일봉 8월 31일 행의 종가가 전부 47,350원으로 같았다. 세 값이 갈리면 변화율은 장중 스냅샷 위에서 계산된 것이라 쓸 수 없는데, 이번에는 갈리지 않아 그대로 쓴다.
주가는 이동평균선 위쪽에 넓게 떠 있다. 20일선 44,248원 대비 7.01%, 60일선 36,567원 대비 29.49%, 120일선 34,313원 대비 37.99% 높다. 1년 사이에 값이 60.51% 올랐고, 지금 자리는 250거래일 고점 48,750원에서 2.9% 내려온 곳이다.
한 해 전에는 목표가가 지금 주가보다 낮았다
2025년 11월 4일 딜사이트 집계에 따르면 그날 롯데렌탈 종가는 29,300원이었고, 증권사들이 내놓은 밸류에이션은 현대차증권 36,000원, SK증권 49,000원, 신한투자증권 42,000원, 하나증권 34,000원이었다. 그 넷 가운데 셋이 지금 종가 47,350원보다 낮다. 같은 기사는 그 시점 이 종목의 연초 이후 수익률이 마이너스 4.7%로, 코스피 상승률 59%에 크게 뒤졌다고 적었다. 이 값들은 열 달 전 시점의 것이며 지금의 판단이 아니다. 내가 여기 적는 이유는 하나다. 이 종목의 가격대는 최근 열 달 사이에 통째로 옮겨 앉았고, 그래서 오래된 자료를 그대로 인용하면 반대 방향의 글이 나온다.
같은 중고차가 원가로 한 번 매출로 한 번 나온다
이 회사의 사업 순환은 단순하다. 차를 사고, 빌려주고, 계약이 끝나면 판다. 그래서 차량 가격은 이 회사 손익표에 두 번 들어온다. 살 때는 원가로, 팔 때는 매출로.
싸게 사는 쪽에서 일어난 일
회사는 2026년 2분기 오토장기렌탈 영업이익이 25.6% 늘어난 근거의 하나로 신규 투입 차량의 중고차 비중을 들었다. 그 비중은 20.6%이고, 2024년 2분기에는 14.1%였다. 같은 분기에 새로 투입한 차량은 23,607대로 11.6% 늘었고, 순증 대수는 5,095대로 59.1% 늘었다.
새 차 대신 중고차를 사서 장기렌탈에 넣으면 대당 투입 원가가 내려간다. 렌탈료를 새 차 기준으로 다 받지는 못하겠지만, 감가상각 부담이 줄고 자본 회수 기간이 짧아진다. 중고차 값이 내리는 국면에서 이쪽은 좋아진다.
비싸게 팔아야 하는 쪽에서 일어난 일
같은 분기 중고차 매각 부문은 매출 2,171억 원으로 2.9% 줄었고 영업이익 264억 원으로 21.1% 줄었다. 매출 감소폭보다 이익 감소폭이 일곱 배 넘게 크다. 대당 판매가에서 장부가를 뺀 몫이 얇아졌다는 뜻으로 나는 읽는다.
이 부문의 무게를 과소평가하면 안 된다. 매출로는 전사의 28.35%인데 영업이익으로는 31.21%다. 매출 비중보다 이익 비중이 큰 부문이고, 회사가 이익을 공개한 세 부문 가운데 이익이 줄어든 유일한 부문이다.
바깥 자료에서도 방향은 같다. 엔카와 헤럴드경제의 조사를 인용한 2026년 7월 24일 보도는 그달 국내 중고차 평균 시세가 전월 대비 1.09% 내렸다고 적었다. 국산차가 1.05%, 수입차가 1.14% 내렸다. 앞서 적었듯 이 자료는 급이 낮아 방향 참고용으로만 쓴다.
그래서 이 회사에서 중고차 값은 무엇인가
보통 원자재 가격은 회사에 한 방향으로만 작용한다. 내리면 좋거나 나쁘거나 둘 중 하나다. 이 회사는 그렇지 않다. 중고차 값이 내리면 사 오는 쪽이 좋아지고 파는 쪽이 나빠진다. 두 방향의 크기가 같으면 상쇄되고, 다르면 그 차이만큼이 실적으로 나온다. 이번 분기에는 사 오는 쪽이 조금 더 컸다. 전사 영업이익이 9.6% 늘어난 결과가 그 차액이다.
이 구조에서 내가 못 하는 것이 하나 있다. 다음 분기에 중고차 값이 어느 쪽으로 움직여야 이 회사에 좋은지를 나는 말할 수 없다. 방향을 맞혀도 부호를 못 정한다면 그 변수는 내 판단 재료가 아니다. 이것이 내가 이 종목을 지켜보기로 한 첫 번째 이유다.
롯데렌탈 주가와 회사를 팔려던 두 번의 값
부문 손익보다 짧은 시간 안에 이 종목의 값을 바꿔 놓을 수 있는 사건은 따로 있다. 최대주주 지분이 아직 팔리지 않았다.
시간 순서
- 2024년 8월 — 어피니티에쿼티파트너스가 SK렌터카 지분 100%를 8,200억 원에 인수했다.
- 2025년 3월 — 호텔롯데와 부산롯데호텔이 보유한 롯데렌탈 지분 56.17%(20,396,594주)를 1조 5,730억 원에 어피니티에 넘기는 계약이 맺어졌고, 별도로 2,120억 원 규모의 유상증자 참여가 붙었다.
- 2026년 1월 26일 — 공정거래위원회가 기업결합을 금지했다. 한국경제 보도에 따르면 두 회사의 2024년 말 합산 점유율은 장기 렌터카 38.3%, 내륙 단기 렌터카 29.3%, 제주 단기 렌터카 21.3%였다. 키움증권 신윤철 연구원은 다음 날 자료에서 이것이 역대 아홉 번째 기업결합 금지 사례라고 적었다.
- 2026년 3월 30일 — 이의신청 기한이 지났고 어피니티는 신청하지 않았다.
- 2026년 5월 28일 — 블로터 보도로 계약 해제가 확인됐다. 같은 기사는 브이아이피자산운용이 지분율을 6.20%에서 7.33%로 늘렸다고 적었다.
두 값이 2.64배 벌어져 있다
여기서 나는 계산기를 한 번 더 두드렸다. 아래는 전부 역산값이고 회사가 공시한 주당 금액이 아니다.
- 경영권 지분 주당 가격 = 1조 5,730억 원 ÷ 20,396,594주 = 77,121원
- 유상증자 신주 주당 가격 = 2,120억 원 ÷ 7,263,406주 = 29,187원
- 두 값의 배수 = 2.64배
신주 수는 이렇게 뽑았다. 키움증권 자료는 어피니티가 가져갈 지분을 63.5%, 2,766만 주로 적었고 한국경제와 블로터는 56.17%로 적었다. 두 값은 서로 다른 말이 아니라 서로 다른 시점을 잰 것이다. 앞은 유상증자까지 끝난 뒤의 지분율이고 뒤는 기존 주식만 산 지분율이다. 2,766만 주에서 2,039만 6,594주를 빼면 7,263,406주가 나오고, 그 신주를 발행주식 36,308,342주에 더해 다시 나누면 63.48%가 된다. 키움이 적은 63.5%와 어긋나지 않는다. 어느 쪽도 오기가 아니다.
그리고 지금 종가 47,350원은 경영권 지분에 매겨졌던 주당 77,121원의 61.40%다. 시장은 이 회사의 한 주를 그때 매수자가 매기려던 값의 3분의 2 아래로 보고 있다. 나는 이 격차를 저평가의 근거로 쓰지 않겠다. 경영권 지분에는 프리미엄이 붙고, 그 프리미엄은 다음 매수자가 누구냐에 따라 다시 정해진다. 그리고 그 다음 매수자 후보 하나는 이미 경쟁당국이 지웠다.
주식 수는 그대로다
이 세션에서 내가 가장 먼저 확인한 것은 발행주식총수였다. 유상증자가 무산됐으므로 신주는 나오지 않았고, 발행주식총수는 36,308,342주 그대로다. 무상증자·액면분할·감자·권리락 어느 것도 이 창에 없다. 그래서 이 글의 시가총액·주당 지표·역산값은 전부 같은 눈금 위에 있다.
롯데렌탈 주가로 본 재무와 확인하지 못한 것
2026년 상반기 연결
금융감독원 전자공시 반기보고서(접수번호 20260814001915) 기준 2026년 상반기 연결 실적은 매출 1조 4,966억 8,800만 원, 영업이익 1,682억 6,400만 원, 지배주주 순이익 507억 8,400만 원이다. 전년 동기는 각각 1조 4,343억 9,500만 원, 1,442억 200만 원, 599억 5,800만 원이었다. 매출은 4.34% 늘고 영업이익은 16.69% 늘었는데 지배주주 순이익은 15.30% 줄었다.
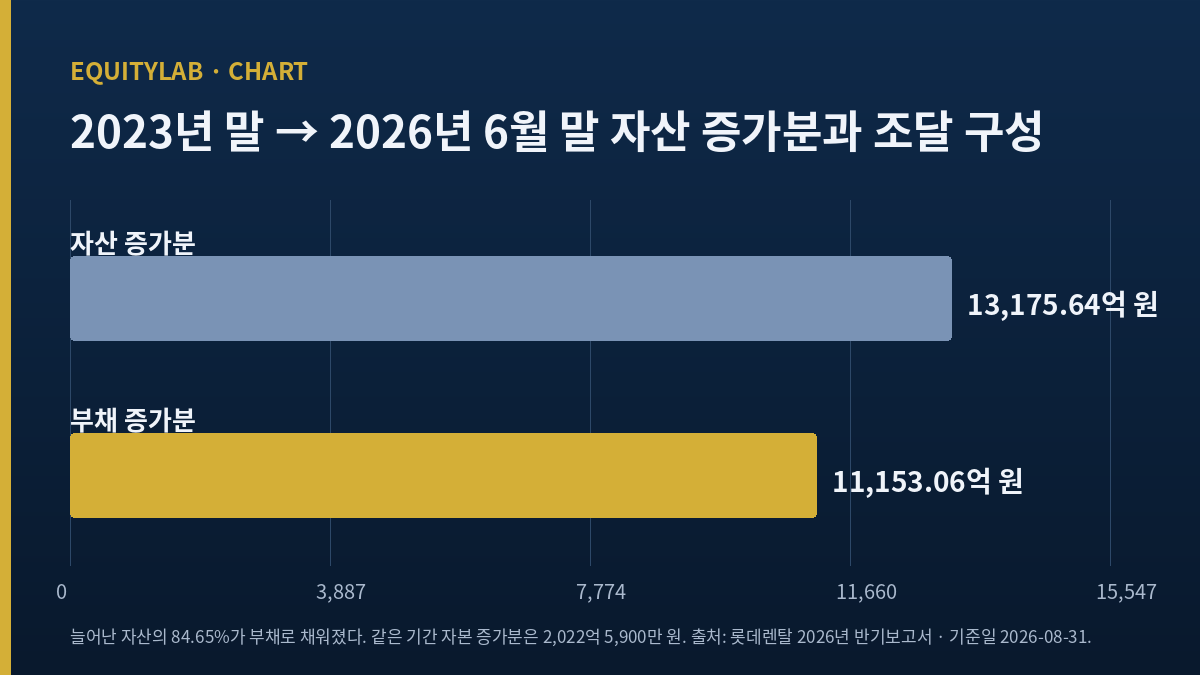
재무 구조는 렌탈업답게 무겁다. 6월 말 자산 8조 356억 7,300만 원, 부채 6조 4,681억 3,300만 원, 자본 1조 5,675억 4,000만 원으로 부채비율은 412.63%다. 2023년 말과 견주면 자산이 1조 3,175억 6,400만 원 늘었고 그중 1조 1,153억 600만 원이 부채로 채워졌다. 같은 기간 자본 증가분은 2,022억 5,900만 원이다. 늘어난 자산의 84.65%가 빌린 돈이다. 차를 더 사려면 돈을 더 빌려야 하는 사업이라는 것이 이 비율에 그대로 나온다.
확인에 실패한 것
영업이익이 16.69% 늘었는데 지배주주 순이익이 15.30% 줄었다면 영업이익 아래 어딘가에서 무언가가 늘었다는 뜻이다. 상반기 이자비용은 859억 1,000만 원으로 전년 동기 823억 3,200만 원보다 35억 7,800만 원 늘었다. 그런데 영업이익과 지배주주 순이익의 간격은 같은 기간 842억 4,400만 원에서 1,174억 8,000만 원으로 332억 3,600만 원 벌어졌다. 이자비용 증가는 그 벌어진 폭의 10.77%밖에 설명하지 못한다. 나머지 296억 5,800만 원이 어느 계정에서 나왔는지 나는 이번에 확정하지 못했다. 반기보고서 주석을 열려 했으나 열람 경로가 막혔다. 모르는 것을 아는 것처럼 적지 않기로 하고 여기서 멈춘다.
배당과 배수
주당 배당금은 2023년부터 2025년까지 세 해 연속 1,200원이다. 발행주식총수를 곱하면 배당총액은 435억 7,000만 원이고, 2025년 지배주주 순이익 1,276억 500만 원의 34.14%다. 지표 화면의 배당성향 34.1%가 이 계산으로 재현된다. 8월 31일 종가 기준 배당수익률은 2.53%다.
배수는 조심해서 쓴다. 화면의 주가수익비율 13.47배는 주당순이익을 현재가 나누기 배수로 되돌려 만든 값이라 순환 참조가 들어 있어서 판단 근거로 쓰지 않았다. 대신 주가순자산비율만 직접 다시 계산했다. 6월 말 지배주주지분 1조 5,802억 2,300만 원을 발행주식총수로 나누면 주당순자산 43,522원이고, 종가를 나누면 1.088배다.
기업가치·에비타·잉여현금흐름·3년 매출 성장률 필드는 원자료로 재현되지 않거나 값이 비어 있어 이 글에서 전부 뺐다. 확인 실패로 빈칸을 두는 편이 그럴듯한 숫자를 채우는 것보다 낫다.
앞을 보는 칸
실명 증권사 자료는 두 곳을 확보했다. 대신증권 박강호 연구원은 2026년 8월 11일 자료에서 2026년 매출 3조 786억 원, 영업이익 3,529억 원, 영업이익률 11.5%를 제시하고 밸류에이션을 53,000원으로 올렸다. 2027년은 매출 3조 2,554억 원, 영업이익 3,780억 원으로 봤다. 유진투자증권 이재일 연구원은 2026년 5월 11일 1분기 검토 자료에서 매수 의견과 46,000원을 유지했다. 두 금액 모두 각 증권사가 제시한 것이고 내가 채택한 값이 아니다. 나는 이 글 어디에도 내 밸류에이션을 적지 않는다.
롯데렌탈 주가에 대한 내 스탠스와 폐기 조건
관망이다. 시가총액 1조 7,192억 원으로 국내 시총 100위 밖이고, 나는 이 자리에서 매매 스탠스를 내지 않는다. 그것과 별개로, 이번 편에서 관망을 고른 이유는 순위가 아니라 위에서 적은 부호 문제다. 하나의 변수가 회사 안에서 두 번 부호를 바꾸는데 나는 그 순합의 방향을 못 정한다. 그 상태에서 주가는 250거래일 고점의 97.13%에 있다.
내 판단이 틀렸다고 인정할 조건을 미리 적어 둔다.
- 2026년 3분기 보고서에서 중고차 매각 부문 영업이익이 두 분기 연속 전년 동기 대비 감소로 확인되고, 그럼에도 전사 영업이익이 늘어난다면 — 내가 본 상쇄 구조가 아니라 오토렌탈의 독립적인 개선이 맞는다.
- 장기렌탈 신규 투입 중 중고차 비중이 20.6% 아래로 내려가고도 오토장기 영업이익률이 10.75%를 지킨다면 — 원가 이점이 개선의 본체가 아니었다는 뜻이다.
- 호텔롯데·부산롯데호텔의 56.17% 처분처가 확정 공시되면 — 이 글의 부문 이야기는 그날부로 뒷줄로 밀린다. 그때 처음부터 다시 쓴다.
- 분기 연결 영업이익이 800억 원 아래로 내려오면 — 두 힘의 상쇄가 아니라 양쪽이 함께 나빠지는 국면이다.
확인 시점은 2026년 11월 15일이다. 3분기 보고서 법정 제출기한이 그날이다.
이 글의 숫자를 두 무리로 갈라 둔다
닫는 말 대신 검산을 남긴다. 이 글에는 회사와 공시가 낸 숫자와 내가 나눗셈으로 만든 숫자가 섞여 있고, 둘의 신뢰도는 같지 않다. 그래서 갈라 놓는다.
회사·공시·보도가 낸 값 — 부문별 매출과 영업이익(4,215 / 525 / 2,171 / 309억 원), 부문별 증감률(+25.6% / +76.2% / −21.1% / +108.8%), 연결 전사 7,658억 원과 846억 원, 중고차 비중 20.6%와 14.1%, 투입 23,607대와 순증 5,095대, 반기 실적 세 줄, 부채비율 412.63%, 지분율 56.17%와 63.5%, 인수 금액 1조 5,730억 원과 2,120억 원, 종가 47,350원.
내가 만든 값과 그 식 — 전년 동기 부문 영업이익 360.67억(453 ÷ 1.256) · 56.19억(99 ÷ 1.762) · 334.6억(264 ÷ 0.789), 증가분 92.33억과 42.81억, 감소분 70.6억, 두 부문 증가 합 135.14억, 반납 비율 52.24%(70.6 ÷ 135.14), 경영권 주당 77,121원(1조 5,730억 ÷ 20,396,594), 신주 7,263,406주(27,660,000 − 20,396,594), 신주 주당 29,187원(2,120억 ÷ 7,263,406), 배수 2.64, 주가 대비 61.40%, 주당순자산 43,522원과 주가순자산비율 1.088, 배당총액 435.7억과 배당성향 34.14%, 자산 증가분 중 부채 비율 84.65%.
아래 줄이 위 줄보다 약하다. 나눗셈은 맞아도 분모로 쓴 증감률이 회사가 반올림해 낸 값이면 역산값도 그만큼 흔들린다. 그래서 나는 아래 줄의 숫자로 매수 근거를 세우지 않았고, 위 줄의 값으로만 스탠스를 정했다. 다음에 이 회사를 다시 열 때는 3분기 보고서에서 부문 손익을 직접 받아 아래 줄을 위 줄로 옮길 생각이다.
같이 읽으면 좋은 내 기록으로는 배수를 안 쓰기로 한 넥센타이어 편, 현대글로비스의 프리미엄이 빠진 자리를 본 편, 기아의 판단 기준점을 적은 편이 있다.
출처
- 이비엔, 롯데렌탈 2분기 부문별 실적 보도(2026년 8월 5일)
- 한국경제, 공정거래위원회 기업결합 금지 보도(2026년 1월 26일)
- 한국경제, 어피니티 이의신청 포기 보도(2026년 4월 1일)
- 블로터, 계약 해제와 재매각 추진 보도(2026년 5월 28일)
- 키움증권 신윤철, 기업결합 금지 조치 코멘트(2026년 1월 27일)
- 프레스나인, 대신증권 박강호 자료 보도(2026년 8월 11일)
- 뉴스핌, 유진투자증권 이재일 1분기 검토 자료 보도(2026년 5월 11일)
- 딜사이트, 증권사 밸류에이션 집계(2025년 11월 4일)
- 엔카·헤럴드경제 조사를 인용한 2026년 7월 중고차 시세 보도
각주 — 가격·시가총액·이동평균·250거래일 고저는 키움 데이터 기준 2026년 8월 31일 월요일 종가이며, 지표 화면과 일봉 시계열이 같은 값을 냈다. 재무 수치는 금융감독원 전자공시 연결 기준이고 2026년 상반기 분은 접수번호 20260814001915다. 부문별 수치는 회사가 2026년 8월 5일 발표한 것을 매체가 보도한 것이다. 전년 동기 부문 금액과 증감액은 회사가 낸 증감률로 되돌린 역산값이다. 기업가치·에비타·잉여현금흐름·3년 매출 성장률·이자보상배율은 원자료로 재현되지 않아 이 글에서 뺐다.
함께 보면 좋은 글