한국토지신탁 충당금: 3년 넘은 채권은 늘고 대비는 얇아졌다
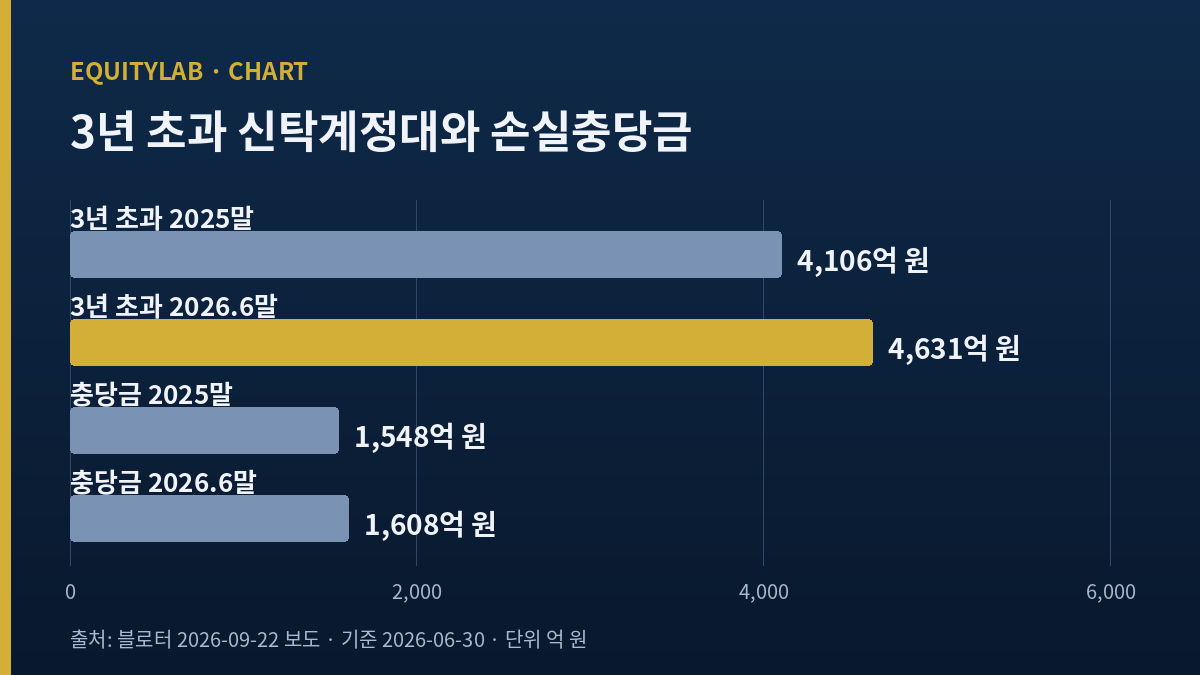
- 늘어난 것 3년 넘게 돌아오지 않은 신탁계정대가 4,106억 원에서 4,631억 원으로, 525억 원.
- 줄어든 것 같은 반년에 손실충당금은 60억 원 늘었고, 잔액 전체에 대한 설정률은 16.2%에서 15.4%로.
- 열지 못한 것 이 두 움직임이 같은 사업장에서 나온 것인지 다른 사업장에서 나온 것인지. 반기 주석을 열지 못했다.
3년 초과. 나는 이 회사의 자료를 보면서 이 네 글자가 붙은 금액을 가장 오래 들여다봤다. 한국토지신탁 주가는 2026년 9월 23일 수요일에 1,137원으로 끝났고, 상장주식수 252,489,230주를 곱하면 시가총액은 2,870억 8,025만 원이 된다. 그 회사의 대차대조표 안에 3년 넘게 돌아오지 않은 대여금만 4,631억 원이 들어 있다.
부동산신탁업은 남의 땅에 짓는 일을 맡아 주고 수수료를 받는 사업인데, 차입형이라고 부르는 방식에서는 그 사업장에 돈을 직접 대 준다. 그 돈이 신탁계정대라는 이름으로 회사 자산에 남는다. 공사가 끝나고 분양대금이 들어오면 회수되고, 안 팔리면 남는다. 그래서 이 회사의 자산에서 중요한 것은 크기보다 나이다.
나는 2026년 6월 말 자료를 보면서 그 나이를 세어 봤고, 지금은 관망이다. 값이 비싸서는 아니고, 오래된 금액이 늘어나는 동안 그 금액에 대비해 쌓아 둔 금액은 덜 늘었기 때문이다.
목차
3년 넘은 돈 4,631억이 한국토지신탁 주가 아래에 있다
한 부동산 매체가 2026년 9월 22일에 이 회사의 신탁계정대를 경과기간으로 나눠 보도했다. 전체 잔액은 2025년 말 9,565억 원에서 2026년 6월 말 1조 428억 원으로 863억 원 늘었다. 9.02% 증가다. 7년 만에 1조 원으로 돌아왔다는 것이 그 보도의 제목이었다.
내가 본 것은 제목 말고 그 안의 구성이었다. 3년을 넘긴 잔액이 4,106억 원에서 4,631억 원이 됐다. 전체에서 차지하는 무게는 42.93%에서 44.41%로 1.48%포인트 올랐다. 잔액이 늘어난 것보다 오래된 잔액이 더 빨리 늘었다는 뜻이다.
여기서 첫 번째 어긋남을 적어 둔다. 보도는 3년 초과분의 증가를 526억 원으로 적었는데, 보도가 같이 적은 두 잔액을 내가 빼면 525억 원이 나온다. 1억 원 차이다. 증가율은 두 값 어느 것으로 계산해도 12.8%로 같아서 보도의 서술이 틀렸다고 단정하지 못한다. 반올림 앞의 숫자를 내가 못 본 것일 수도 있다. 그래서 이 글은 4,631억 원과 4,106억 원이라는 두 잔액만 쓰고, 그 차액은 내가 뺀 525억 원으로 적는다.
같은 반년에 한국토지신탁 주가가 딛는 대비는 얇아졌다
설정률 16.2%에서 15.4%로
같은 보도가 손실충당금도 같이 적었다. 2025년 말 1,548억 원에서 2026년 6월 말 1,608억 원. 60억 원, 3.88% 늘었다. 그런데 잔액이 그보다 빨리 늘었기 때문에 설정률은 16.2%에서 15.4%로 내려간다. 나는 이 두 값을 직접 나눠 다시 만들어 봤다. 1,548을 9,565로 나누면 16.18%, 1,608을 10,428로 나누면 15.42%가 나온다. 보도가 적은 두 값과 소수 첫째까지 맞는다. 이 표는 스스로 닫힌다.
그래서 이 반년을 두 문장으로 줄이면 이렇게 된다. 오래된 금액은 525억 원 늘었고, 그 전체를 받치는 금액은 60억 원 늘었다. 앞의 수를 뒤의 수로 나누면 8.75다.
업계 평균 44%와 이 회사의 27.2%
같은 보도에 건전성 분류 기준의 숫자도 있었다. 2026년 3월 말 기준으로 고정이하자산이 6,526억 원이고, 2025년 말 5,656억 원에서 870억 원 늘었다. 분류 대상 자산에서 차지하는 무게는 52.3%에서 58%가 됐다. 그 고정이하자산 가운데 6,017억 원, 즉 92.20%가 신탁계정대다.
그 6,526억 원에 대해 쌓아 둔 대손충당금은 1,773억 원이고, 나눠 보면 27.17%다. 보도는 27.2%로 적었고 2025년 말에는 30.2%였다고 했다. 같은 보도가 업계 평균을 44%로 적었다. 나는 이 44%의 출처를 확인하지 못했다. 그래서 이 글에서 44%는 근거로 쓰지 않고 그 매체가 쓴 비교 기준으로만 둔다.
대손준비금은 따로 늘었다. 2025년 말 1,120억 원, 2026년 3월 말 1,217억 원, 6월 말 1,283억 원. 반년 사이 163억 원이다. 이것은 손익계산서를 지나가는 금액이 아니고 이익잉여금 안에서 떼어 두는 금액이라 위의 설정률과 같은 줄에 놓을 수 없다. 나는 놓지 않았다.
이 업을 하는 다른 상장사의 반년을 같은 방식으로 뜯어 본 기록은 한국자산신탁을 다룬 편에 있다. 그 편에서 나는 잔액의 크기를 먼저 봤고, 이 편에서는 잔액의 나이를 먼저 본다.
대차대조표 다섯 줄을 한국토지신탁 주가 옆에 놓았다
| 항목(억 원) | 2024/12 | 2025/12 | 2026/06 |
|---|---|---|---|
| 자산총계 | 18,321.3 | 19,909.0 | 20,273.7 |
| 유동자산 | 2,993.3 | 2,123.4 | 1,651.7 |
| 현금및현금성자산 | 2,262.6 | 1,099.6 | 685.4 |
| 부채총계 | 8,739.0 | 9,529.1 | 9,682.2 |
| 자본총계 | 9,582.3 | 10,379.9 | 10,591.4 |
출처: 밸류라인 재무상태표 · 기준: 각 시점 연결 · 부채비율은 내가 직접 나눈 값(역산)
자산은 1,952억 늘었고 현금은 1,577억 줄었다
2024년 12월과 2026년 6월 사이 자산총계는 1,952.4억 원, 10.66% 늘었다. 같은 구간에 현금및현금성자산은 2,262.6억 원에서 685.4억 원으로 1,577.2억 원, 69.71% 줄었다. 유동자산도 2,993.3억 원에서 1,651.7억 원이 됐다. 자산이 커지는 동안 그 안에서 바로 쓸 수 있는 형태는 작아졌다.
같은 부동산 경기를 시공사 입장에서 받은 회사의 반년을 센 기록은 GS건설을 다룬 편에 있다. 짓는 회사와 돈을 대는 회사가 같은 사업장에서 서로 다른 줄에 기록된다.
2026년 6월 부채총계를 자본총계로 나누면 91.42%가 나온다. 이 수치만 보면 이 회사는 빚이 적은 회사다. 그런데 같은 시점에 신탁계정대 잔액 1조 428억 원은 자본총계 1조 591.4억 원의 98.46%다. 자기자본과 거의 같은 금액이 남의 사업장에 나가 있고, 그 가운데 44.41%가 3년을 넘겼다. 부채비율 91.42%와 이 두 문장은 서로 다른 것을 말한다. 나는 뒤의 두 문장을 더 무겁게 읽었다.
소각되지 않은 자기주식 1,488만 952주와 한국토지신탁 주가
교환가액 1,344원과 오늘 종가 1,137원
이 회사는 2026년 1월 15일 이사회에서 49회 교환사채 200억 원 발행을 결정했다. 교환 대상은 회사가 들고 있던 자기주식 14,880,952주이고, 발행주식총수의 5.89%다. 나는 이 수를 직접 나눠 봤다. 14,880,952를 252,489,230으로 나누면 5.8937%가 나온다. 공시가 적은 5.89%와 맞는다.
교환가액은 1,344원이다. 공시는 그 값을 이사회 결의일 전 영업일 주가의 110%로 정했다고 적었다. 청약과 납입은 2026년 1월 23일이었고, 교환을 청구할 수 있는 기간은 2026년 1월 30일부터 2030년 12월 23일까지다. 만기는 2031년 1월 23일, 표면이자는 0.0%, 만기이자는 1.0%, 만기에 105.1205%로 한 번에 갚는다. 자금 용도는 종속회사인 코레이트자산운용의 유상증자 참여다.
오늘 종가 1,137원은 그 교환가액의 84.60%다. 뒤집으면 교환가액이 종가의 1.1821배다. 지금 시세에서는 교환할 이유가 없다는 뜻이고, 동시에 그 1,488만 952주가 앞으로 4년 넘게 시장 위에 걸려 있다는 뜻이기도 하다. 시세가 1,344원을 넘어서면 그때부터는 주식수를 다시 세야 한다.
한 운용사가 남긴 반대 의견
이 결정 직전인 2025년 12월 15일에는 자기주식 40억 원어치가 임직원 특별상여로 나갔다. 발행주식총수의 1.17%였다고 한 매체가 적었다. 같은 매체가 3분기 14.68%였던 자기주식 무게가 두 조치 뒤 7.6%가 됐다고 적었다.
같은 기사에 반대 의견이 실려 있었다. 쿼드자산운용이 주주서한으로 이 교환사채를 두고 소각됐어야 할 자기주식이 시장에 나오는 것이며 주당순이익이 실질적으로 희석된다고 했다. 나는 이 주장의 옳고 그름을 판정할 자료를 갖고 있지 않다. 다만 내 관찰과 방향이 같아서 적어 둔다. 자기주식이 소각되면 주식수가 줄고, 교환사채의 교환 대상이 되면 주식수가 그대로 있다가 나중에 유통으로 넘어간다. 두 선택은 대차대조표에서 같아 보이지만 주주에게는 다르다.
건설사가 들고 있는 자기주식을 한 해 이익으로 나눠 본 기록은 DL이앤씨를 다룬 편에 있다. 같은 낱말을 쓰는 두 회사가 그 주식을 정반대로 쓰는 것을 보면 이 결정의 성격이 선명해진다.
한 주당 값을 낸 두 증권사는 한국토지신탁 주가를 어떻게 봤나
이 종목을 다룬 실명 자료 두 건을 확인했다. 신한투자증권 김선미 연구원이 2026년 7월 9일 목요일에 매수를 유지하면서 한 주당 1,800원을 냈고, 직전 값 2,300원에서 내린 것이었다. 2026년 9월 2일 수요일 자료에서도 같은 1,800원을 유지했다. 한화투자증권 송유림 연구원은 2026년 8월 31일 월요일에 매수와 함께 같은 1,800원을 냈다.
나는 이 값과 오늘 종가 사이의 거리를 계산하지 않는다. 두 증권사가 서로 다른 날에 서로 다른 논리로 같은 숫자에 닿았다는 사실 자체가 이 종목에 대한 시장의 합의가 좁다는 표시이고, 거리를 계산하는 순간 그 숫자가 내 판단의 기준이 되어 버리기 때문이다. 내가 쓰는 것은 두 자료가 공통으로 가리킨 방향뿐이다. 둘 다 도시정비 수주와 분양 회복을 하반기 근거로 들었다.
그리고 그 근거는 내가 이 글에서 세고 있는 것과 다른 것을 센다. 수주가 늘면 미래의 수수료가 늘고, 분양이 되면 이미 나간 신탁계정대가 돌아온다. 둘 다 맞을 수 있다. 다만 2026년 6월 말 자료에서 실제로 움직인 방향은 3년 초과분이 늘어나는 것이었다.
한국토지신탁 주가 옆에 같은 업의 상장사를 왜 하나만 들었나
이 업에는 상장된 회사가 몇 없고, 나는 그 가운데 한국자산신탁 하나만 이 글에 들였다. 규모가 비슷해서도 아니고 실적이 닮아서도 아니다. 내가 앞서 그 회사를 한 번 열어 본 적이 있고, 그때 닫지 못한 질문이 이 회사에서 답해지는지 보려고 들었다. 그래서 이 글은 두 회사의 어떤 수치도 나란히 놓지 않는다. 숫자를 하나도 옮기지 않았다.
그때 못 닫은 질문은 이것이었다. 신탁사가 사업장에 대 준 돈의 크기를 알면 그 회사의 위험을 아는 것인가. 이 회사의 자료는 크기 옆에 나이를 같이 내놓았고, 그래서 나는 답을 반쯤 얻었다. 크기만으로는 모른다. 나이를 같이 봐야 한다. 나머지 반은 나이가 왜 늘었는지인데, 그것은 아직 모른다.
내가 이 회사를 관망으로 두는 이유
시가총액 2,870억 8,025만 원은 코스피에서 100위 밖이다. 내 규칙상 이 크기의 회사는 매수 스탠스를 내지 않고 관망으로 둔다.
그 규칙을 빼고 이 회사만 보면 이유는 하나다. 나는 자산의 나이가 늘어나는 구간에서 그 나이에 대비해 쌓는 금액이 덜 늘어나는 회사를 관망으로 둔다. 회수가 시작되면 이 구조는 한 분기에 뒤집힐 수 있고, 그때는 같은 표가 정반대로 읽힌다. 그래서 파는 이유로 적지 않고 기다리는 이유로 적는다.
내가 한국토지신탁 주가를 다시 보는 조건 여덟
- 2026년 3분기 보고서에서 신탁계정대 3년 초과분의 무게가 44.41%보다 내려간다.
- 같은 보고서에서 설정률이 15.42%보다 올라간다.
- 고정이하자산에 대한 충당금이 27.17%보다 올라간다.
- 신탁계정대 전체 잔액이 1조 428억 원보다 줄어든다.
- 현금및현금성자산이 685.4억 원보다 늘어난다.
- 2026년 1월 발행한 교환사채의 교환 청구가 실제로 들어온다.
- 회사가 남은 자기주식에 대해 소각을 결정한다.
- 한 주당 값을 낸 두 증권사 가운데 하나가 1,800원을 내린다.
앞의 다섯은 2026년 11월 16일 월요일까지 나오는 한 서류에서 같이 답해진다. 3분기 보고서의 법정 기한이 그날이다.
내 논지를 깎는 것 열세 가지
- 설정률이 내려간 것은 대비가 얇아졌다는 뜻이 아니고 잔액의 성격이 좋아진 결과일 수 있다. 신규 실행분은 원래 충당을 적게 쌓는다.
- 경과기간이 길다는 것과 회수가 안 된다는 것은 다르다. 공사 기간이 긴 사업장은 원래 오래 남는다.
- 내가 쓴 경과기간 구성은 한 매체의 보도이고 나는 원문을 열지 못했다.
- 업계 평균 44%의 출처를 나는 확인하지 못했다.
- 고정이하자산 숫자는 2026년 3월 말이고 신탁계정대 숫자는 6월 말이다. 기준 시점이 석 달 다르다.
- 대손준비금 163억 원은 내 설정률 계산에 들어가 있지 않다. 넣으면 대비는 두꺼워진다.
- 보도가 적은 증가액 526억 원과 내가 뺀 525억 원이 1억 원 다르다.
- 9,682.2를 10,591.4로 나눈 91.42%는 이 업종에서 낮은 편이고, 나는 그것을 논지에 쓰지 않았다.
- 교환가액 1,344원은 결의 시점의 시세가 정한 값이라 지금의 가치 판단과 무관하다.
- 쿼드자산운용의 주장은 주주서한이고 회사의 반박을 나는 읽지 못했다.
- 한 주당 값을 낸 두 증권사는 나와 정반대 방향을 본다. 내가 틀릴 가능성이 여기 있다.
- 자본금과 액면가를 어느 자료에서도 얻지 못해 주식수를 다른 방식으로 확인하지 못했다.
- 주당배당금이 자료마다 달랐다. 나는 이 값을 본문 논지에 쓰지 않았다.
이 글이 한국토지신탁 주가에 끝내 쓰지 않은 값들
네 종류를 덜어냈다. 첫째, 주당배당금이다. 한 자료는 70원으로 적었고 다른 자료의 배당수익률에서 거꾸로 얻은 값은 63원 언저리였다. 둘 다 쓰지 않았다. 둘째, 2025년 배당성향 72.9%다. 회사가 낸 문서에 있는 값이지만 그 해의 손익과 이어 붙이면 이 글의 주제에서 멀어진다. 셋째, 주가수익배수와 주가순자산배수다. 조회한 자료마다 달랐다. 넷째, 자본금과 액면가다. 아예 얻지 못했다.
그리고 한 문서를 통째로 못 열었다. 회사가 2026년 3월 27일 금요일에 낸 기업가치 제고 계획의 본문이다. 검색 결과와 매체 요약으로 존재와 일부 숫자만 봤고, 거기 적힌 수익성 지향값과 주주환원 계획을 옮기지 못했다. 그 문서가 열리면 이 글의 판단에 한 겹이 더 붙는다.
이 글의 숫자는 언제 것인가
본문의 가격과 시가총액은 2026년 9월 23일 수요일 종가 기준이다. 그날 종가는 1,137원이었고 전날 1,154원에서 17원, 1.4731% 내렸다. 이 종가는 평소보다 오래 남는다. 2026년 추석이 9월 25일 금요일이고 연휴가 9월 24일부터라 증시는 이틀을 쉰다. 다음 거래일은 9월 28일 월요일이다.
대차대조표 숫자는 2026년 6월 말 연결 기준이고, 신탁계정대와 충당금은 같은 시점, 건전성 분류 숫자는 2026년 3월 말이다. 시가총액은 내가 종가에 상장주식수를 곱해 만든 값이다. 이 글에 달러 환산은 없다.
나는 이 회사에서 무엇을 늦게 배웠나
나이. 나는 이 낱말을 회사 자산에 붙여 본 적이 거의 없었다. 재고자산이나 매출채권을 볼 때도 크기를 먼저 봤고, 얼마나 오래됐는지는 그다음이었다. 이 회사에서는 순서가 반대였다. 잔액 1조 428억 원이라는 수는 이 회사가 일을 많이 한다는 뜻도 되고 돈이 안 돌아온다는 뜻도 되는데, 그 둘을 가르는 것은 크기가 아니라 경과기간의 구성이었다.
그래서 습관을 하나 바꾼다. 빌려준 돈이 자산에 들어 있는 회사를 볼 때는 잔액보다 경과기간 구성을 먼저 찾고, 그것을 공개하지 않는 회사는 그 사실 자체를 기록한다. 이 회사는 공개했고, 나는 그 공개된 구성 때문에 관망으로 갔다. 공개하지 않았다면 나는 이 글을 쓸 수 없었을 것이다.
이 회사에 대한 내 기록은 여기까지다. 2026년 11월 16일 월요일의 서류에서 3년 초과분의 무게가 44.41%보다 내려가 있으면 나는 이 글을 다시 열고 첫 문장부터 고쳐 쓴다. 그 무게가 그대로이거나 더 올라가 있으면 나는 한 분기를 더 기다린다.
함께 보면 좋은 글