메지온 주가 전망, 순이익은 왜 시세와 거꾸로 움직이나
메지온 주가 전망을 따져 보려고 반기 손익계산서를 열었을 때 맨 먼저 눈에 들어온 건 순이익 23억 7,700만 원이었다. 매출 42억 원짜리 회사가 영업에서 91억 원을 잃고도 순이익을 냈다면, 대체 무엇이 좋아진 걸까? 답은 너무 쉽게 나왔고, 그래서 오히려 의심이 들었다. 4~6월 주가가 29.9% 빠진 구간에 순손익이 플러스로 돌았고, 주가가 38.6% 오른 2025년 10~12월에는 순손실이 246억 원까지 커졌다. 순손익이 시세와 거꾸로 움직인다.
10월 22일(목) 종가는 5만 7,500원, 상장주식 30,876,230주를 곱한 시가총액은 약 1조 7,754억 원이다. 시총 100위 밖 바이오라 나는 매수 판단을 내지 않고 관찰 일지로 남긴다. 이 글은 메지온의 손익을 두 덩어리로 나눈다. 회사가 매달 실제로 쓰는 돈이 보이는 영업손익, 그리고 주가에 따라 출렁이는 영업 밖 손익이다.
목차
메지온 주가 전망의 출발점: 매출 42억 원과 영업손실 91억 원
먼저 회사가 실제로 굴러가는 크기부터 본다. 메지온의 2025년 연결 매출은 79억 9,950만 원으로, 2024년 86억 1,162만 원보다 7.1% 줄었다(CBC뉴스 3월 14일 보도의 공시 수치, 증감률은 내가 직접 나눈 수치). 같은 해 영업손실은 167억 6,853만 원, 2024년 142억 9,955만 원보다 커졌다.
2026년 1~6월은 매출 42억 1,600만 원, 영업손실 91억 400만 원이다(DART 반기보고서, LUXRIX 재무 시계열). 2025년 1~6월 매출 36억 9,700만 원보다 14.0% 늘었지만 영업손실도 70억 6,600만 원에서 28.8% 커졌다. 같은 6개월 영업활동 현금흐름은 -108억 2,100만 원으로, 2025년 1~6월 -69억 1,900만 원보다 56.4% 더 빠져나갔다.
구간별로 쪼개면 흐름이 단순하다. 2025년 영업손실은 1~3월 35.19억, 4~6월 35.47억, 7~9월 46.52억, 10~12월 50.51억 원이고, 2026년은 1~3월 45.63억, 4~6월 45.41억 원이다(2025년 10~12월은 연간에서 1~9월 누적을 뺀 금액, 2026년 4~6월은 반기에서 1~3월을 뺀 금액). 넷을 더한 2025년 합계 167.69억 원이 연간 공시와 맞는다. 영업손실은 2025년 7~9월부터 네 구간 연속 45억~51억 원 사이에 머물렀다. 이 회사의 실제 체온은 이 숫자다.
순손익이 시세를 따라 뒤집힌 세 구간
문제는 그 아래다. 순손익에서 영업손익을 뺀 차이(이자·세금·영업 밖 손익을 다 합친 금액)를 같은 구간의 주가 변화 옆에 놓아 봤다.
| 구간 | 구간 끝 종가 변화 | 영업손익(억 원) | 순손익(억 원) | 차이(억 원) |
|---|---|---|---|---|
| 2025년 10~12월 | 65,000 → 90,100 (+38.6%) | -50.51 | -246.40 | -195.89 |
| 2026년 1~3월 | 90,100 → 86,600 (-3.9%) | -45.63 | -53.08 | -7.45 |
| 2026년 4~6월 | 86,600 → 60,700 (-29.9%) | -45.41 | +76.85 | +122.26 |
| 2026년 7~9월 | 60,700 → 72,900 (+20.1%) | 미공시 | 미공시 | 11-16 보고서 |
출처: DART 분기·반기·사업보고서(LUXRIX 재무 시계열, 연결), 구간 끝 종가는 KRX 확정 일봉. 10~12월과 4~6월 손익은 누적에서 앞 구간을 뺀 금액(역산), 차이 열은 순손익에서 영업손익을 뺀 금액(역산).
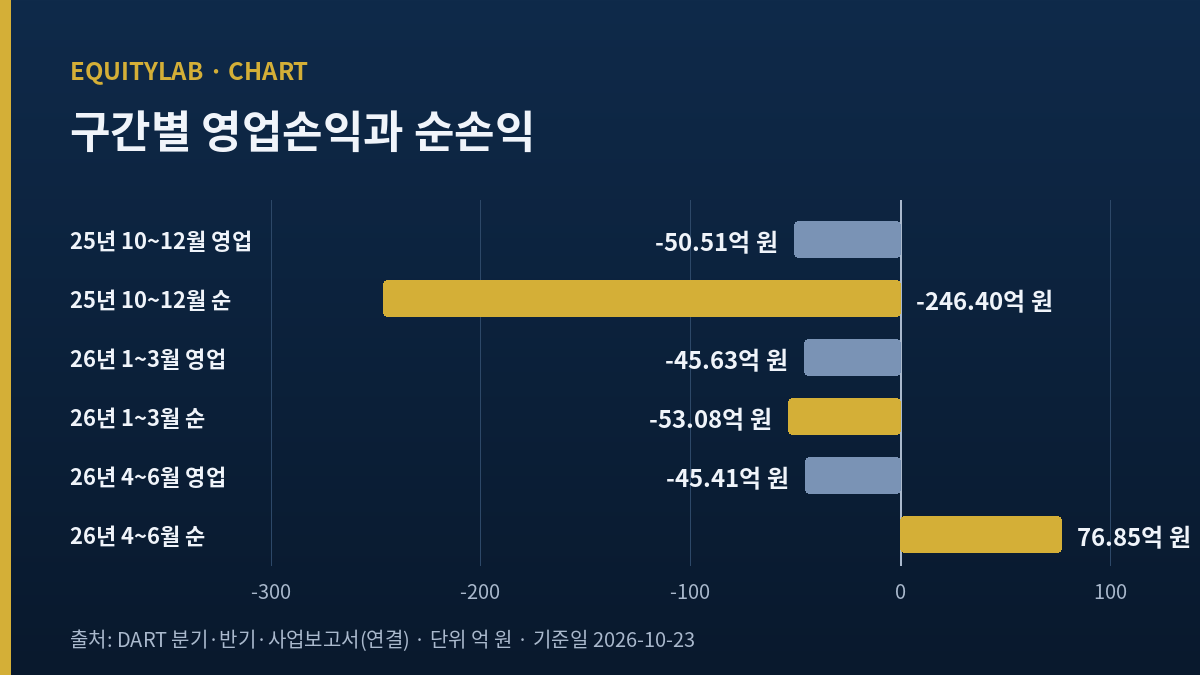
주가가 크게 오른 구간에는 차이가 -195.89억 원, 거의 그대로였던 구간에는 -7.45억 원, 크게 빠진 구간에는 +122.26억 원이다. 주가가 크게 움직인 두 구간은 방향이 주가와 정반대였고, 주가가 거의 그대로였던 1~3월은 차이도 작았다. 영업손익은 그사이 45억~51억 원 사이에서 거의 움직이지 않았으니, 순손익을 흔든 건 영업이 아니라 시세였다.
지금 숫자보다 다가올 사건 하나가 가격을 바꿀 수 있다는 구조는 케어젠 주가 전망에서도 같다. 자사주 484만 주의 처리 방식이 핵심 변수다.
메지온 주가 전망에서 순이익을 빼고 보는 이유
2025년에 대해서는 회사가 직접 설명했다. 연간 법인세비용차감전손실 388억 3,754만 원 가운데 영업손실을 뺀 약 221억 원의 대부분이 「당해연도 전환사채 발행에 따라 현금 유출이 발생하지 않는 파생상품 평가손실 약 209억원」이라는 것이다(CBC뉴스 3월 14일, 회사 공시 인용). 전환사채에 붙은 주식 전환 권리는 부채로 잡히고, 주가가 오르면 그 권리의 가치가 커져 평가손실이 난다. 2024년 말 3만 850원이던 주가가 2025년 말 9만 100원으로 192% 오른 해였다.
2026년 4~6월의 +122억 원이 같은 계정의 반대 방향인지는 내가 확정하지 못했다. 반기보고서 원문 주석을 열지 못했기 때문이다. 다만 주가가 29.9% 빠진 구간이고, 2025년 회사 설명과 방향이 정확히 들어맞는다. 내 판단은 「같은 계정이 이번엔 이익으로 잡혔을 가능성이 크다」까지다. 확인 전에는 그 이상 쓰지 않는다.
주가와 손익이 직접 엮인 계약은 다른 바이오에서도 봤다. 보로노이의 주가수익스왑 정산 금액을 종가로 따져 본 글에서는 주가가 내릴수록 회사가 물어 줄 돈이 커지는 구조였다. 리가켐바이오 전환가 하한 글은 같은 전환사채라도 손익보다 주식 수가 먼저 움직인 경우였다. 메지온은 그 두 사례와 달리 손익계산서 맨 아래 줄이 시세를 거꾸로 따라간다는 점에서 따로 봐야 한다.
그래서 나는 이 회사의 PER·순이익률·흑자 여부를 판단에서 지운다. 화면에 순이익이 플러스로 찍혀도 그건 주가가 내렸다는 뜻에 가깝다. 반대로 임상 소식에 주가가 크게 오르면 다음 보고서의 순손실이 커질 수 있다. 좋은 소식이 손익계산서에서는 나쁜 숫자로 찍히는 회사라는 것, 이게 이번에 내가 찾은 가장 쓸모 있는 사실이다.
숫자를 하나 더 붙여 본다. 2025년 10~12월에는 주가가 1% 오를 때마다 차이가 약 5.1억 원(195.89 ÷ 38.6), 2026년 4~6월에는 1% 내릴 때마다 약 4.1억 원(122.26 ÷ 29.9)씩 움직였다(계산). 이 비율을 7~9월의 +20.1%에 그대로 대면 영업 밖에서 약 82억~102억 원의 손실이 나올 수 있다(계산). 다만 5월에 새 전환사채 365억 원이 더 발행돼 주가에 반응하는 부채 규모가 커졌을 수 있고, 일부 사채의 조기 취득도 있었다. 그래서 이 범위는 방향을 보는 용도로만 쓴다. 정확한 금액은 11월 보고서가 알려 줄 것이다.
반기 금융비용이 65억 7,900만 원으로 2025년 1~6월 2억 9,100만 원보다 크게 늘어난 것도 같은 맥락으로 본다(LUXRIX 재무 시계열). 금융수익 금액을 함께 확인하지 못했기 때문에 순액은 표의 차이 열로만 판단했다. 실제 이자로 나간 현금은 1~6월 1억 6,900만 원이라, 손익계산서의 큰 숫자들은 현금이 거의 움직이지 않은 평가에서 나온 것이다.
영업손실 45억 원대가 탑라인까지 이어지면
남는 숫자는 1~3월·4~6월 평균 45억 5,200만 원의 영업손실이다. 이 속도를 그대로 4배 하면 연간 약 182억 원이다(계산). FUEL-2 탑라인은 회사가 8월 주주 안내에서 2027년 하반기를 목표로 제시했다고 한 정리 글이 있다(make2t, 10월 5일, 2차 인용이라 원문 미확인). 2026년 7~9월부터 2027년 7~9월까지 다섯 구간을 지금 속도로 가정하면 영업손실은 약 227억 원이 쌓인다(45.41억 × 5, 계산). 임상 막바지 비용이 늘어나면 이 숫자는 더 커진다.
FUEL-2 자체는 일정대로 가는 것으로 보인다. 회사는 6월 5일 PR Newswire 발표문에서 계획 인원의 50%가 26주 투여를 마친 시점에 독립적인 눈가림 통계 검토를 받았고, 표본 수를 늘릴 필요가 없다는 결론에 따라 436명으로 진행한다고 밝혔다. 손익으로 보면 이 회사는 2027년 하반기까지 숫자보다 날짜를 기다리는 회사다.
내가 가장 가능성을 낮게 보는 전개: 순이익 흑자가 이어진다
주가가 계속 내리면 다음 보고서에서도 순이익이 플러스로 나올 수 있다. 하지만 그건 영업이 좋아진 결과가 아니다. 10월 22일 종가 5만 7,500원은 9월 말 7만 2,900원보다 21.1% 낮다. 10~12월 순손익이 플러스로 찍혀도 나는 그 숫자를 개선으로 보지 않는다.
가장 그럴듯한 전개: 영업손실은 그대로, 순손익은 출렁
영업손실이 구간당 45억 원 안팎에 머물고, 순손익은 구간 끝 주가에 따라 오르내린다. 이 전개에서 주가를 움직이는 건 손익보다 임상 소식과 수급이다. 2026년 7~9월은 주가가 20.1% 오른 구간이라, 11월 보고서에서 영업 밖 손실이 다시 나올 것으로 본다.
판단을 바꾸는 전개: 탑라인 뒤 매출 구조가 바뀐다
FUEL-2가 1차 평가변수를 통과하고 미국 허가 절차가 다시 열리면, 그때부터는 연 80억 원 수준 매출의 회사가 아니게 된다. 다만 그 시점은 아무리 빨라도 2027년 하반기 탑라인 뒤다. 그 전에 손익계산서가 먼저 좋아질 근거는 지금 숫자에 없다.
메지온 주가 전망을 두고 내 판단을 흔드는 세 가지
- 통계 검토 결과가 좋았다. 계획 인원 절반의 26주 결과를 본 독립 검토가 표본을 늘리지 말라고 했다(6월 5일 회사 발표문). 효과가 예상보다 약했다면 표본 확대 권고가 나왔을 가능성이 있다. 다만 눈가림 검토라 효과 크기 자체는 공개되지 않았다.
- 강세 측 가치 추정이 있다. 독립 리서치 스몰인사이트리서치는 미국 연 약가 약 18만 달러, 환자 3,000명 가정으로 미국 연매출 약 7,600억 원을 잡고 낙관 시 기업가치 10조 원 이상도 가능하다고 봤다(머니투데이 1월 23일). 실명 증권사 리포트가 아니고 가정이 크다는 점은 감안해야 한다.
- 실명 증권사 2026~2027년 추정치가 없다. 내가 찾은 범위에서 포워드 추정을 낸 증권사는 한 곳도 없었다. 커버리지 공백은 내 관망을 뒷받침하기도 하지만, 거꾸로 시장이 아직 숫자를 매기지 않았다는 뜻이기도 하다.
반대로 내가 조심하는 이유도 있다. 앞선 FUEL-1은 400명을 무작위 배정했지만 최대 운동 시 산소 섭취량(1차 평가변수)에서 p=0.092로 통계적 유의성을 얻지 못했다(2019년 11월 미국심장학회 발표 슬라이드). 2020년 8월에는 FDA가 신약허가 신청에 보완을 요청했다는 소식에 장중 하한가를 기록한 적도 있다(인포스탁데일리 보도). 이번 임상은 그 실패에서 이른바 「수퍼 폰탄」 환자를 빼고 다시 설계한 것이다(회사 공지, 2022년 5월 FDA 협의).
메지온 주가 전망을 다시 열 날짜
- 11월 16일(월) 3분기보고서. 7~9월은 주가가 20.1% 오른 구간이다. 이 구간 순손익이 영업손실보다 크게 나쁘게 나오지 않고 오히려 플러스라면, 시세와 손익이 거꾸로 간다는 내 판단은 틀린 것이다. 그때는 이 글의 축을 버린다.
- 같은 보고서의 7~9월 영업손실 60억 원. 지금 45억 원대에서 60억 원을 넘으면 임상 막바지 비용이 본격적으로 붙기 시작한 신호로 보고, 탑라인까지 쌓일 영업손실 계산을 다시 한다.
- FUEL-2 일정 변경 공시. 등록 완료 시점이나 탑라인 목표가 2027년 하반기에서 밀리면, 영업손실이 쌓이는 구간이 그만큼 길어진다. 그 공시가 나오면 바로 다시 본다.
8월에 반기 숫자가 나왔을 때 나는 맨 아래 23억 원을 먼저 보고 「이 회사도 드디어 손익이 돌아섰나」 하고 잠깐 들떴다. 영업손실 91억 원과 나란히 놓은 건 그다음이었고, 주가 변화를 옆에 붙여 본 건 한참 뒤였다. 숫자를 보는 차례가 뒤집힌 탓에 며칠을 헛짚었다. 지금은 메지온 주가 전망을 영업손실과 탑라인 날짜 두 가지로만 세우고, 11월 보고서의 7~9월 순손익이 내 판단을 깨는지부터 확인하겠다.
주가와 시가총액은 2026년 10월 22일(목) KRX 종가 기준(5만 7,500원)이다. 손익은 DART 연결 기준이며, 구간 손익과 증감률은 공시 누적 수치에서 직접 계산해 소수 둘째 자리에서 반올림한 개략치다.