디앤디파마텍 주가 전망: 멧세라 매출이 끊긴 뒤 손실은 왜 커졌나
디앤디파마텍 주가 전망을 말할 때 다들 DD01 임상 데이터부터 꺼낸다. 그런데 내가 손익계산서에서 먼저 본 것은 2025년 영업손실이 89.76억 원 커졌고, 그중 79.5%가 매출이 71.39억 원 줄어든 데서 나왔다는 사실이다. 2026년 1~6월에는 같은 비율이 42.6%로 내려왔다. 손실을 키우는 주체가 매출 공백에서 지출로 넘어갔다는 뜻이고, 그 사이 화이자는 이 회사 기술로 만든 경구 비만약 후보 하나를 접었다.
| 항목 | 2024→2025년 | 2025→2026년 1~6월 |
|---|---|---|
| 매출 감소 | 71.39억 원 | 15.48억 원 |
| 영업손실 확대 | 89.76억 원 | 36.31억 원 |
| 매출 감소로 설명되는 비율 | 79.5% | 42.6% |
내 입장은 관망이다. 매출을 다시 만들 수 있는 사건은 DD01 기술이전 하나로 좁혀졌고, 그 계약의 선급금이 연간 영업손실 규모를 넘는지가 판단의 첫 문턱이다.
목차
디앤디파마텍 주가 전망의 출발점: 매출은 누구에게서 나왔나
디앤디파마텍은 펩타이드 기반 대사질환 치료제를 만드는 코스닥 상장사다. 2023년 4월 미국 바이오텍 멧세라에 경구용 GLP-1 비만치료제 후보 등 여섯 개 품목(DD15·DD14·DD07·DD02S·DD03·MET06)을 기술이전했고, 계약 총액은 로열티를 빼고 5억 8,650만 달러, 선급금은 1,000만 달러였다(IB토마토 2024년 12월 보도). 2024년 11월에는 멧세라의 임상 1상 첫 투약으로 200만 달러 마일스톤이 들어왔다.
같은 기사에 따르면 2024년 1~9월 매출의 92%(59억 원)가 멧세라 용역 매출이었다. 이 회사 매출은 사실상 한 고객이 연구를 맡기고 단계마다 돈을 내는 구조였다는 이야기다. 그래서 나는 이 회사의 매출을 「제품 매출」로 보지 않고 「파트너의 개발 속도표」로 본다.
그 속도표가 2025년에 꺾였다. 전자공시(DART) 연결 기준 매출은 2024년 114.36억 원에서 2025년 42.97억 원으로 줄었다. 상장 때 증권신고서가 적은 매출 목표는 2024년 112억 원, 2025년 168억 원, 2026년 599억 원이었다(IB토마토 같은 보도). 2024년은 목표를 넘겼고, 2025년은 목표의 25.6%였으며, 2026년 1~6월 누적 7.90억 원은 연간 목표의 1.3%다.
3개월 단위로 다시 놓은 매출과 영업손익
연간 숫자는 흐름을 가린다. LUXRIX가 DART 누적 숫자(2026년 반기보고서 등)에서 뽑아 준 3개월 단위 숫자(10~12월은 연간에서 1~9월을 뺀 계산)을 그대로 옮긴다.
| 구간 | 매출(억 원) | 영업손익(억 원) | 순손익(억 원) |
|---|---|---|---|
| 2025년 1~3월 | 14.13 | -93.13 | -100.51 |
| 2025년 4~6월 | 9.25 | -80.59 | -100.25 |
| 2025년 7~9월 | 9.69 | -62.10 | -57.55 |
| 2025년 10~12월(계산) | 9.90 | -104.11 | 18.51 |
| 2026년 1~3월 | 1.28 | -111.23 | -100.81 |
| 2026년 4~6월 | 6.62 | -98.80 | -77.67 |
출처: DART 연결 재무제표(LUXRIX stock_financials_get 경유, 10~12월은 연간 − 1~9월 누적으로 계산) · 기준 2026년 6월 말
2025년 네 구간의 매출 합은 42.97억 원, 영업손익 합은 -339.93억 원으로 연간 숫자와 맞는다. 눈에 걸리는 것은 2025년 10~12월이다. 영업손실이 104.11억 원인데 순이익은 18.51억 원 흑자다. 두 숫자의 차이가 122.62억 원인데, 그 출처가 금융수익인지 다른 항목인지 나는 확인하지 못했다. 그래서 이 흑자는 판단에 쓰지 않는다.
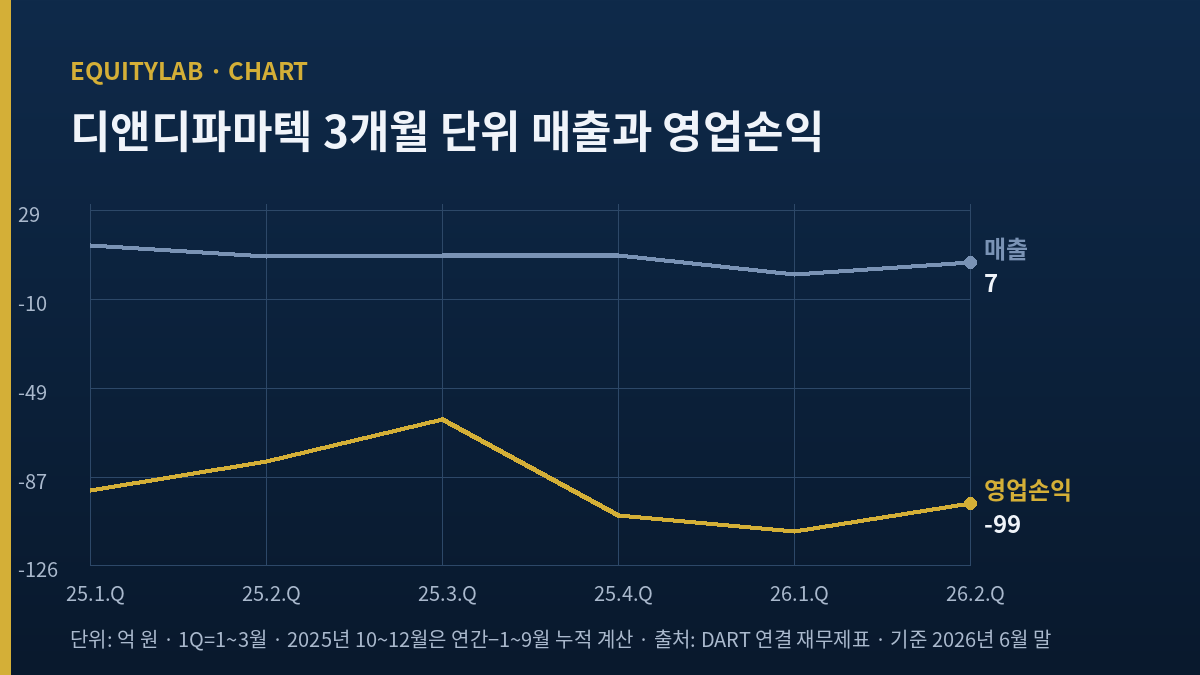
디앤디파마텍 주가 전망과 손실: 매출 공백에서 지출로
2025년 영업손실은 339.93억 원으로 2024년 250.17억 원보다 89.76억 원 커졌다. 같은 기간 매출 감소가 71.39억 원이다. 손실 확대의 79.5%가 「멧세라 관련 일감이 줄었다」 한 문장으로 설명된다. 비용을 크게 늘려서가 아니었다.
2026년 1~6월은 다르다. 매출은 전년 같은 기간 23.38억 원에서 7.90억 원으로 15.48억 원 줄었고, 영업손실은 173.72억 원에서 210.03억 원으로 36.31억 원 커졌다. 매출 감소가 설명하는 비율은 42.6%다. 나머지 절반 넘게는 지출이 늘어서 생긴 손실이다. DD01 임상 2상 마무리와 섬유화증 후보 TLY012 미국 임상 준비가 겹친 시기라 이상한 일은 아니다.
나는 처음에 이 회사를 「매출이 없는 바이오」로 분류해 손익을 아예 안 봤다. 다시 보니 그 분류가 틀렸다. 2024년까지는 파트너 매출이 손실을 줄여 주던 회사였고, 그 완충이 2025년에 빠졌다. 매출이 없는 바이오와 매출이 끊긴 바이오는 같은 숫자 위에 있지 않다.
비슷한 구조로 매출 없이 비용만 커지는 국내 바이오를 이전에 따로 정리한 적이 있다. 보로노이 주가 전망, 12월 정산 계산은 손실보다 정산 부담이 먼저 오는 경우였고, 디앤디파마텍은 손실 자체가 커지는 경우다.
화이자가 접은 후보 하나가 매출표에 남기는 것
2025년 11월 화이자가 멧세라를 인수하면서 이 회사가 넘긴 후보들의 개발 권리도 화이자로 갔다. 그리고 2026년 8월 4일(현지 시각) 화이자는 2분기 실적 발표에서 경구용 후보 MET-224o(화이자 코드 PF-08656796, 임상 1상)의 개발 중단을 밝혔다(비즈워치 8월 5일 보도). 회사는 기술 문제를 부인하며 화이자의 개발 전략 변화라고 설명했고, 같은 플랫폼(오랄링크)을 쓴 후속 후보 개발은 이어진다고 했다.
회사 설명이 맞다고 해도 매출표에는 영향이 남는다. 임상 단계가 오를 때마다 마일스톤이 들어오는 계약에서 후보 하나가 빠지면 그 후보에 걸려 있던 미래 마일스톤도 함께 사라진다. 주가는 8월 4일(화) 64,800원에서 8월 5일(수) 53,100원으로 18.1% 내렸고, 그날 거래량은 719만 주로 이 구간 최대였다(LUXRIX 일봉).
계약 금액과 매출이 같은 숫자가 되지 않는다는 점은 다른 바이오 회사에서도 봤다. 에스티팜 주가 전망, 2026년 수주와 매출 비교에서는 공급계약이 매출로 넘어가는 속도를 봤고, 디앤디파마텍은 그보다 앞 단계인 기술이전 계약의 출구가 하나 줄어든 상태다.
디앤디파마텍 주가 전망을 받치는 유일한 출구, DD01
DD01은 GLP-1과 글루카곤 수용체를 함께 겨냥하는 장기 지속형 이중 작용제이고, 글로벌 권리는 회사가 갖고 있다(중국 권리는 2021년 살루브리스제약에 이전). 미국 대사이상지방간염(MASH) 임상 2상 48주 조직검사 결과가 5월 27일(수)에 나왔고, 주가는 하루 만에 76,000원에서 98,800원으로 30.0% 올랐다.
그로쓰리서치 탐방보고서를 인용한 데일리팜(6월 25일) 보도로는 프로토콜 준수군 35명 기준 MASH 해소율이 투여군 62.5%, 위약군 5.3%였고, 섬유화 개선율은 50.0%와 15.8%, 48주 간지방 감소율은 68.2%와 7.8%였다. 8월 21일(금)에는 임상시험결과보고서(CSR)를 받았다는 공시가 나왔다.
같은 약의 같은 임상이 두 번 공시됐는데 주가 반응은 반대였다. 5월 27일 톱라인 때는 하루 30.0% 올랐고, 8월 21일 CSR 때는 장중 61,700원까지 올랐다가 종가 53,300원으로 전날 57,800원보다 7.8% 내렸다. 그날 거래량은 265만 주였다. 내 해석은 이렇다. 시장은 5월에 데이터를 샀고, 8월에는 데이터가 계약으로 바뀌지 않았다는 사실을 팔았다. 화이자의 MET-224o 중단 공개가 그보다 16일 앞이었다는 점도 같은 방향으로 작용했다고 본다. 디앤디파마텍 주가 전망에서 데이터의 크기보다 계약의 시점이 더 많이 움직였다는 관찰이고, 이 관찰은 아래 시나리오 확률에 그대로 들어간다.
계약이 나온다면 어디를 봐야 할지도 멧세라 계약이 이미 보여 줬다. 총액 5억 8,650만 달러 중 선급금 1,000만 달러는 1.7%다. 나머지 98.3%는 임상 단계와 허가, 판매에 걸린 조건부 금액이었고, 그 조건부 금액의 일부는 화이자의 MET-224o 중단으로 이미 멀어졌다. 그래서 DD01 계약이 공시되면 나는 총액 대신 선급금 한 줄과, 그 선급금이 2025년 영업손실 339.93억 원을 넘는지만 먼저 본다. 총액이 수조 원으로 찍혀도 선급금이 이 문턱 아래면 손익표의 방향은 그대로다.
숫자는 강하다. 다만 같은 기사가 짚었듯 소규모 2상이고, 경쟁 약물과 임상 조건이 달라 단순 비교가 어렵다. 그로쓰리서치는 회사가 3상 진입 전 기술이전을 목표로 한다고 봤는데, 이건 독립 리서치의 해석이라 회사 공시로 확인된 계획으로 쓰지 않는다.
셀사이드 추정이 없는 회사
이 회사의 2026년·2027년 매출과 영업손익을 실명 증권사 두 곳 이상이 추정한 리포트를 나는 찾지 못했다. 한국투자증권이 2025년 1월과 2월에 낸 보고서는 투자의견 없음(Not Rated)이었다(뉴스핌 리포트 브리핑). 한경 컨센서스 화면은 종합 의견 「매수」와 예상 EPS 770원을 띄우지만, 어느 증권사 몇 곳의 숫자인지 표시하지 않아 근거로 쓰지 않는다. 포워드 시각은 비어 있다고 적는다.
디앤디파마텍 주가 전망에서 내가 틀릴 수 있는 이유
- 데이터가 계약을 앞당길 수 있다. MASH 해소율 위약 보정 57.2%포인트, 섬유화 개선 34.2%포인트는 협상력이 되는 숫자다. 선급금이 크게 잡히면 1~6월 영업손실 210.03억 원 같은 숫자는 한 번에 의미가 바뀐다. 손익만 보는 내 방식은 이런 계약 한 건을 미리 반영하지 못한다.
- 화이자의 중단은 한 후보 이야기일 수 있다. 회사 설명대로 화이자가 경구 펩타이드에서 이중·다중 작용제 비중을 늘리는 중이라면, 남은 후보에서 다음 마일스톤이 먼저 나올 수도 있다. 이건 내가 반박할 근거를 갖고 있지 않다.
디앤디파마텍 주가 전망: 세 가지 전개와 내 확률
기술이전이 2027년 상반기 안에 나오는 경우(30%)
선급금 규모가 판단을 가른다. 연간 영업손실(2025년 339.93억 원) 이상이면 매출표가 다시 살아난다. 그보다 작으면 주가 반응과 달리 손익은 크게 안 바뀐다.
계약 없이 비용만 늘어나는 경우(50%)
2026년 1~6월처럼 매출 감소보다 지출 증가가 손실을 키우는 흐름이 이어진다. 주가는 10월 21일(수) 종가 43,300원으로 6월 19일(금) 종가 고점 111,200원보다 61.1% 낮은데, 이 경우 하단을 받칠 숫자가 손익에서는 안 나온다.
화이자의 후속 후보가 먼저 움직이는 경우(20%)
오랄링크 후속 후보의 임상 진입 마일스톤이 공시되면 매출표에 다시 숫자가 생긴다. 후보별 마일스톤 금액은 공개되지 않아 크기는 모른다.
디앤디파마텍 주가 전망을 바꿀 여섯 가지 확인점
- 11월 16일(월) 무렵 3분기보고서: 7~9월 매출이 6.62억 원을 넘는지, 영업손실이 100억 원 밑인지.
- 2025년 10~12월 영업손익과 순손익 사이 122.62억 원의 출처(사업보고서 주석).
- DD01 기술이전 공시: 선급금이 339.93억 원을 넘는지.
- 화이자의 오랄링크 후속 후보 임상 진입 여부(화이자 파이프라인 공개).
- DD01 3상 설계와 비용 계획 공개 여부.
- 종가가 화이자 중단 공개일 8월 5일(수) 종가 53,100원 위로 돌아오는지(돌아오면 시장이 그 악재를 지운 것으로 본다).
시간 순서로는 3분기보고서가 가장 먼저다. 거기서 손실이 다시 100억 원을 넘고 계약 소식이 없으면, 나는 이 회사를 손익표 대신 임상 일정표로만 보기로 한다. 기술이전 공시가 먼저 오면 위 셋째 줄 하나로 판단 전체를 다시 짠다.
정리하면
디앤디파마텍은 지금 손익만 보면 기대를 걸 근거가 약한 회사다. 매출을 만들던 파트너 일감이 줄었고, 그 공백을 메우던 단계가 지나 이제는 지출이 손실을 키운다. 반대로 보면, 이 회사의 다음 매출은 오롯이 DD01 계약 한 건에 걸려 있어 그 한 건이 판을 바꿀 수 있다. 나는 그 한 건이 공시로 나올 때까지 관망한다. 숫자가 바뀌는 순간은 주가 화면보다 계약서의 선급금 줄에서 먼저 온다고 본다.
본문의 주가는 2026년 10월 21일 종가 기준이다(KRX, LUXRIX 일봉). 시가총액 약 1조 9,916억 원은 그 종가에 키움 상장주식 수를 곱한 개략값이다. 2025년 11월 무상증자 이전 가격은 쓰지 않았다.