CJ 주가 전망: 매출총이익보다 판관비가 더 늘었다
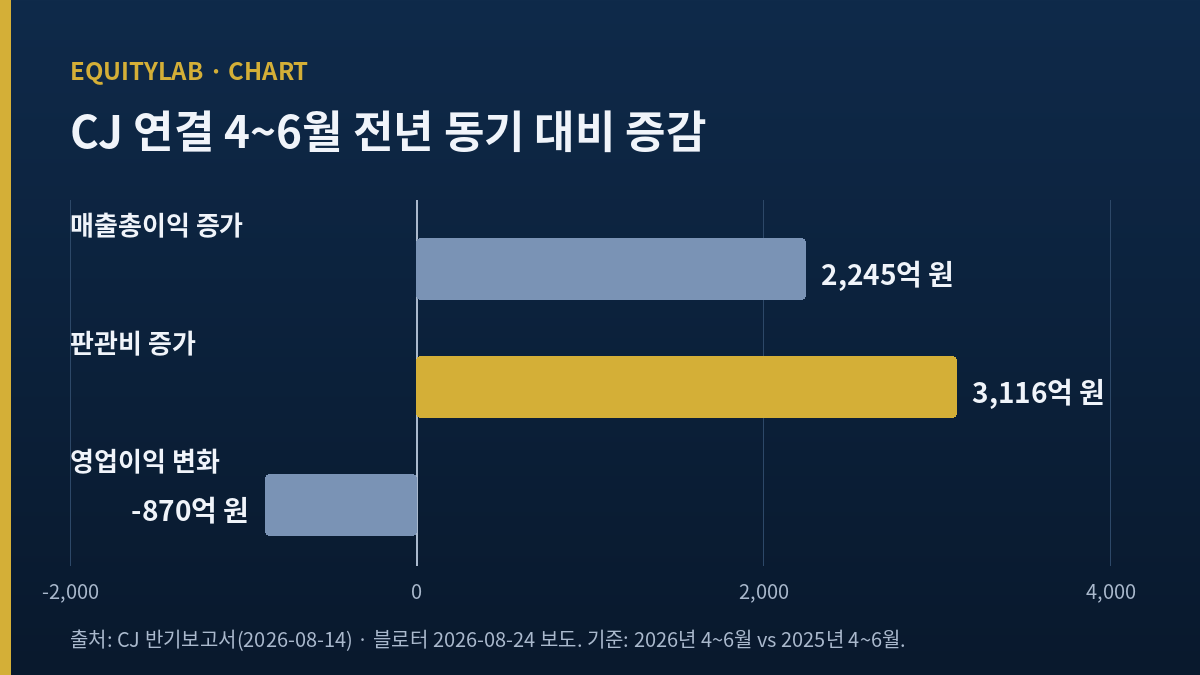
CJ 주가 전망을 다시 세우면서 내가 먼저 꺼낸 숫자는 셋이다. 2026년 4~6월 CJ 연결 매출총이익은 1년 전보다 2,245억 원 늘었고, 같은 4~6월 판매관리비는 3,116억 원 늘었으며, 그 결과 영업이익은 5,318억 원으로 14.1% 줄었다(블로터 8월 24일, CJ 반기보고서). 판관비 증가분이 매출총이익 증가분의 1.39배라는 계산이 이 글의 결론이고, 이 비율이 1 밑으로 내려오기 전까지 나는 실적 측면에서 CJ를 낙관하지 않는다.
1.39배
4~6월 판관비 증가 3,116억 원을 매출총이익 증가 2,245억 원으로 나눈 숫자다(내 계산). CJ 주가 전망에서 내가 가장 먼저 보는 비율이고, 11월 중순 나올 7~9월 숫자에서 이것이 1 아래로 내려오는지가 다음 판단 지점이다.
원가율은 내려갔다. 매출도 늘었다. 그런데 영업이익은 줄었다. 처음엔 자회사 한두 곳의 일회성 비용이겠거니 했는데, 반기보고서 숫자를 차례로 맞춰 보니 비용 증가가 그룹 전반에 퍼져 있었다. 그래서 이 일지는 주가가 왜 빠졌는지보다, 다음 실적에서 무엇이 바뀌어야 이 흐름이 끊기는지를 적는 데 쓴다.
목차
CJ 주가 전망에서 4~6월 영업이익이 줄어든 계산
먼저 연결 손익계산서의 위에서 아래까지를 한 표에 놓았다. 블로터가 반기보고서에서 옮긴 숫자를 쓰고, 1년 전 숫자는 증감에서 거꾸로 맞춘 것이다.
| CJ 연결 | 2026년 4~6월 | 2025년 4~6월 | 증감 |
|---|---|---|---|
| 매출 | 11조 5,281억 | 11조 1,190억 | +3.7% |
| 매출원가율 | 70.1% | 71.0% | -0.9%p |
| 매출총이익 | 3조 4,440억 | 3조 2,195억 | +2,245억 |
| 판매관리비 | 2조 9,123억 | 2조 6,007억 | +3,116억(+12.0%) |
| 영업이익 | 5,318억 | 6,188억 | -870억(-14.1%) |
출처: CJ 반기보고서(2026-08-14), 블로터 2026-08-24 보도. 2025년 4~6월 매출총이익·판관비·영업이익은 증감액으로 역산했고, 매출은 DART 4~6월 단일 구간 수치(키움 데이터 경유)다. 단위 원.
원가율은 0.9%포인트 내려갔다
매출 100원을 팔 때 들어가는 원가가 71.0원에서 70.1원으로 줄었다. 매출이 3.7%만 늘었는데 매출총이익이 7.0% 늘어난 이유가 이것이다(3조 4,440억 원을 3조 2,195억 원으로 나눴다). 공장과 물류의 원가 측면에서는 나쁜 실적이라고 하기 어렵다. 나는 이 대목을 반대 근거의 첫 항목으로 남겨 둔다.
판관비 12% 증가가 그 개선을 덮었다
문제는 그 아래다. 판관비가 12.0% 늘면서 매출총이익 증가분을 871억 원 넘어섰다. 표의 영업이익 감소 870억 원과 반올림 차이 1억 원 안에서 맞는다. 회사는 환율과 유가에 따른 비용 부담, 그리고 신사업을 앞당기기 위한 판관비 집행을 이유로 들었다(블로터). 하나증권 최정욱 연구원이 정리한 자회사별 흐름을 보면 CJ대한통운 영업이익은 11.8%, CJ프레시웨이는 14.2% 줄었고, 프레시웨이는 온라인 광고·판촉비가 늘었다(머니투데이 8월 18일). 반대로 CJ ENM은 16.9% 늘었고, 티빙이 출범 뒤 처음으로 3개월 단위 흑자 60억 원을 냈다. 그룹 안에서 이익이 늘어난 곳과 줄어든 곳이 함께 있지만, 합치면 비용이 더 빨리 자랐다.
올리브영은 매출이 23% 늘고 순이익은 6.1% 줄었다
CJ 지분가치에서 가장 큰 비상장 자회사는 올리브영이다. 그래서 나는 연결 숫자 다음으로 올리브영 별도 실적을 따로 맞춰 봤다. 4~6월 매출은 1조 7,977억 원으로 23% 늘었고 순이익은 1,352억 원으로 6.1% 줄었다(연합뉴스 8월 14일). 1~6월 매출은 3조 3,349억 원으로 23.7% 늘어 처음으로 상반기 3조 원을 넘었다.
순이익률로 바꾸면 흐름이 더 분명하다. 블로터 집계로 4~6월 순이익률은 7.5%로 1~3월 약 8.5%에서 1%포인트 가까이 내려갔고, 1~6월 누적은 7.95%로 1년 전 10.03%보다 2.1%포인트 낮다. 이 두 비율과 매출을 곱해 1~6월 순이익을 거꾸로 맞추면 2026년 약 2,651억 원, 2025년 약 2,704억 원이 나온다(내 계산). 매출이 4분의 1 가까이 늘어나는 동안 순이익은 2.0% 줄어든 것이다.
원인에 대해 하나증권은 상품 구성 변화와 수수료 하락으로 매출총이익률이 크게 떨어졌고, 미국 사업 확대와 마케팅으로 판관비가 늘었다고 봤다(머니투데이 8월 18일). 화장품 업종의 숫자가 회사 밖 사유로 흔들린 사례는 아모레퍼시픽 목표가 하향의 출처를 따져 본 글에 적었다. 올리브영의 둔화는 그와 달리 회사 안의 비용 결정에서 나왔다는 점이 다르다. 결정이라는 말은 되돌릴 수도 있다는 뜻이기도 하다.
미국 투자의 첫 매출은 7~9월부터 들어온다
비용을 쓴 곳은 확인된다. 블로터에 따르면 올리브영은 미국 전용 온라인몰을 열고 로스앤젤레스에 두 번째 매장을 냈으며, 8월부터 북미 세포라와 B2B 협업을 시작해 오프라인 580곳과 온라인몰에 들어간다. CJ 연결 유형자산 취득도 4~6월 4,001억 원으로 1~3월 3,119억 원보다 28.3% 많았다. 세포라 협업은 8월 시작이라 매출이 처음 잡히는 것은 7~9월이다. 이 투자가 매출로 먼저 돌아오고 비용 증가가 둔해지는 순서가 나와야 순이익률이 다시 오른다. 솔직히 말하면, 나는 이 순서가 7~9월 한 번에 나올 거라고 기대하지는 않는다.
CJ 주가 전망을 가르는 지배주주 순이익
지주회사의 주가는 연결 영업이익보다 주주에게 남는 순이익에 더 민감하다고 나는 본다. CJ는 연결 자본에서 비지배지분이 큰 회사다. 6월 말 연결 자본 17조 7,248억 원 가운데 지배기업 소유주 지분은 5조 4,401억 원으로 30.7%다(DART 반기, 비율은 직접 나눴다). 1~6월 연결 순이익 약 3,300억 원 가운데 58.4%가 자회사의 다른 주주에게 돌아간 구조라(직접 뺐다), CJ 주주 입장에서 볼 숫자는 따로 있다.
그 숫자가 크게 줄었다. DART 기준 4~6월 지배주주 순이익은 615억 원으로 1년 전 1,639억 원에서 62.5% 줄었고, 1~6월 누적은 1,371억 원으로 2,335억 원에서 41.3% 줄었다(DART 반기·직전 보고서 수치, 증감률은 내 계산. 1년 전 수치가 올해 보고서에서 재작성됐는지는 확인하지 못했다). 자회사 하나의 지배주주 순이익이 연결 순이익과 엇갈리는 사례는 CJ ENM의 지배주주 순이익을 다룬 글에서 따로 봤다. 이 글은 같은 구조를 지주 단위에서 본다.
연간으로 넓히면 걸리는 숫자가 하나 더 있다. 2025년 10~12월 CJ의 지배주주 순이익은 약 -2,337억 원이었다(연간에서 1~9월 누적을 뺀 역산). 삼성증권은 2025년 10~12월 실적 리뷰에서 연결 자회사의 영업외비용 영향으로 순이익이 컨센서스를 밑돌았다고 적었다(삼성증권 리포트). 1~6월에 1,371억 원이 쌓여도 연말 한 구간이 그것을 지울 수 있다는 뜻이다.
포워드 시각은 두 곳을 봤다. SK증권 최관순 연구원은 5월 19일 2026년 연결 영업이익을 2조 6,800억 원, 지배순이익을 1,710억 원으로 잡았고 2027년 영업이익은 3조 850억 원으로 봤다(SK증권 리포트). 미래에셋증권은 7월 31일 커버리지를 시작하며 2026년 영업이익 2.7조 원, 2027년 2.9조 원을 제시했다(PRESS9). 1~6월 영업이익이 9,924억 원이므로 두 추정을 맞추려면 하반기에 1조 6,876억~1조 7,076억 원이 필요하다. 2025년 하반기 1조 3,780억 원(연간에서 상반기를 뺀 역산)보다 22.5~23.9% 많은 금액이다(내 계산). 상반기가 13.7% 감소였으니 하반기에 방향이 통째로 뒤집혀야 하는 추정이다. SK의 숫자는 4~6월 실적 전에 나온 것이라 지금은 낮아졌을 가능성이 크다고 나는 본다.
이익은 줄었는데 이자는 거의 그대로 나갔다
손익만 보면 놓치는 것이 있어서 현금흐름표도 같이 맞췄다. DART 기준 2026년 1~6월 CJ 연결이 실제로 낸 이자는 4,222억 원이다. 1~6월 영업이익 9,924억 원의 42.5%에 해당한다. 1년 전에는 이자 4,600억 원, 영업이익 1조 1,497억 원으로 40.0%였다(둘 다 직접 나눴다). 이자 자체는 378억 원 줄었지만 영업이익이 1,573억 원 더 크게 줄면서, 영업으로 번 돈 가운데 이자로 나가는 비중이 2.5%포인트 올라갔다.
반면 현금 측면의 숫자가 손익만큼 나쁘지는 않다는 점도 같이 적어 둔다. 1~6월 영업현금흐름은 1조 2,680억 원으로 1년 전 1조 5,262억 원에서 16.9% 줄었지만, 설비 투자가 1조 1,380억 원에서 7,120억 원으로 줄어 투자 뒤 남은 현금은 3,883억 원에서 5,560억 원으로 오히려 늘었다(DART 현금흐름표 수치). 다만 설비 투자는 1~3월 3,119억 원에서 4~6월 4,001억 원으로 다시 커지고 있어, 하반기에도 이 차이가 유지될지는 장담하기 어렵다. 처음에는 이 현금 개선을 강한 반론으로 봤는데, 투자 시점이 앞뒤로 옮겨진 효과에 가깝다고 생각을 고쳤다.
배당 3,300원은 연결 이익과 다른 곳에서 나온다
CJ 주주가 받는 배당은 연결 순이익이 아니라 지주회사 별도 이익에서 나간다. 별도 이익은 자회사에서 받는 배당과 CJ 브랜드 사용료가 대부분이다. DART 사업보고서 기준 주당 배당은 2022년 2,500원, 2023년과 2024년 3,000원, 2025년 3,300원이다. SK증권은 2025년 별도 기준 배당성향을 82%로 봤고, 미래에셋증권은 CJ가 2023~2025년 별도 순이익의 70% 이상을 배당하는 정책을 마쳤고 새 주주환원 정책을 예고했다고 정리했다.
그래서 4~6월의 이익 둔화가 CJ 배당에 닿는 데에는 시차가 있다. 자회사들이 2026년 실적으로 2027년 봄에 정할 배당은 CJ의 2027년 별도 이익이 된다. 자회사 중간배당을 빼고 보면, 2027년 2월에 정할 2026년 결산 배당의 재원은 자회사들이 2026년 봄에 이미 보낸 배당과 브랜드 사용료다. 둔화가 배당 숫자로 나타나는 것은 빨라야 그다음 해다. 한 가지 변수는 브랜드 사용료다. 미래에셋증권은 공정거래위원회의 상표권 사용료 조사를 리스크로 꼽았다. SK증권은 브랜드 가치를 2025년 상표권 수익의 10배인 1조 3,310억 원으로 잡았는데, 이 계산대로라면 한 해 상표권 수익은 약 1,331억 원이다(역산). 배당 재원의 한 축이 규제 판단에 걸려 있다는 뜻이다.
주가는 두 번의 실적 발표일에 먼저 움직였다
2026년 CJ 주가는 2월 12일(목) 종가 23만 2,000원이 250일 고점이었다. 1~3월 실적이 나온 뒤 첫 거래일인 5월 18일(월) 종가는 17만 300원으로 직전 거래일 21만 7,000원에서 21.52% 빠졌다. 그때 영업이익은 4,607억 원으로 대신증권 이경연 연구원 집계 기준 1년 전보다 13.2% 줄었고(이투데이 5월 19일), 머니투데이 보도로는 시장 기대를 약 19% 밑돌았다(머니투데이 5월 18일). 반기보고서가 나온 8월 14일(금) 13만 8,100원은 다음 거래일인 8월 18일(화) 12만 6,900원으로 8.1% 내렸고, 8월 21일(금) 12만 1,300원이 250일 저점이 됐다. 10월 14일(수) 종가는 12만 5,400원이다.
증권사의 제시 가격도 같은 방향으로 움직였다. 키움증권 박상준 연구원은 8월 4일 4~6월 영업이익을 5,956억 원으로 예상하며 목표가를 22만 원으로 낮췄는데(이데일리), 실제 5,318억 원은 그 예상보다 10.7% 적었다(내 계산). 하나증권은 8월 18일 24만 원이던 목표가를 20만 원으로 한 단계 끌어내리고 매수 의견은 유지했다. 같은 날 뉴스핌이 집계한 직전 6개월 증권사 평균은 23만 1,417원이었고, 그 가운데 가장 낮은 숫자는 미래에셋증권의 15만 6,000원이었다.
반대로 볼 근거 둘
첫째, 원가율 개선은 진짜다. 매출총이익이 7.0% 늘었다는 것은 사업의 기본 체력이 줄지 않았다는 뜻이고, 판관비 증가 상당 부분이 미국 사업처럼 앞으로 매출을 낼 투자라면 지금의 1.39배는 투자 국면의 일시적 숫자일 수 있다. 블로터가 인용한 업계 관계자도 신사업 투자가 2027년부터 이익으로 바뀌는지가 핵심 변수라고 말했다.
둘째, 지주회사의 주가는 손익보다 보유 지분의 가치로 움직이는 경우가 많다. 미래에셋증권은 7월 31일 커버리지를 시작하며 순자산가치 기준 할인율을 약 57%로 보고, 주주환원 정책과 올리브영 가치가 실현되면 재평가가 가능하다고 했다. 이 논리가 맞다면 내가 붙잡은 손익 비율은 주가에 덜 중요한 변수가 된다. 나는 이 반론을 무시하지 않지만, 5월과 8월의 두 실적 발표일에 주가가 먼저 반응했다는 사실이 적어도 지금 시장이 손익을 보고 있다는 증거라고 판단한다.
CJ 주가 전망을 바꿀 네 지점
내 판단을 바꿀 조건은 날짜 순으로 넷이다.
- 11월 16일(월) 3분기보고서 법정 기한까지: 7~9월 판관비 증가액이 매출총이익 증가액보다 작아지는가. 비율이 1 아래로 내려오면 이 일지의 결론부터 다시 쓴다.
- 같은 보고서의 올리브영 7~9월 순이익률: 4~6월 7.5%보다 높아지는가. 세포라 협업의 첫 구간이 매출과 비용 중 어디에 먼저 찍히는지가 여기서 보인다.
- 7~9월 연결 영업이익: 2025년 같은 시기 6,657억 원(DART 7~9월 단일 구간)을 넘는가. 넘지 못하면 하반기 1조 6,876억 원 이상을 요구하는 연간 추정에서 멀어진다.
- 2027년 2월 결산: 10~12월 지배주주 순이익이 2025년처럼 적자로 돌아서는가, 그리고 2025년 주당 배당 3,300원이 유지되는가.
정리하면 나는 CJ의 다음 실적에서 영업이익의 크기보다 두 증가분이 어떤 순서로 나오는지를 볼 생각이다. 매출총이익이 먼저 늘고 판관비가 그 뒤를 따라오는 구간이 한 번이라도 나오면, 이 회사의 투자 국면이 이익으로 넘어가는 첫 신호로 받아들이겠다. 그 전까지 내 기록에서 CJ는 비용이 매출보다 빨리 자라는 지주회사다.
본문의 주가는 2026년 10월 14일(수) 종가 기준(12만 5,400원)이다. 시가총액 약 3조 6,588억 원은 이 종가에 상장 보통주 2,917만 6,998주를 곱한 개략값이고(키움 데이터), 우선주는 넣지 않았다.