에스티팜 주가 전망: 2026년 수주가 2025년 매출의 79%다
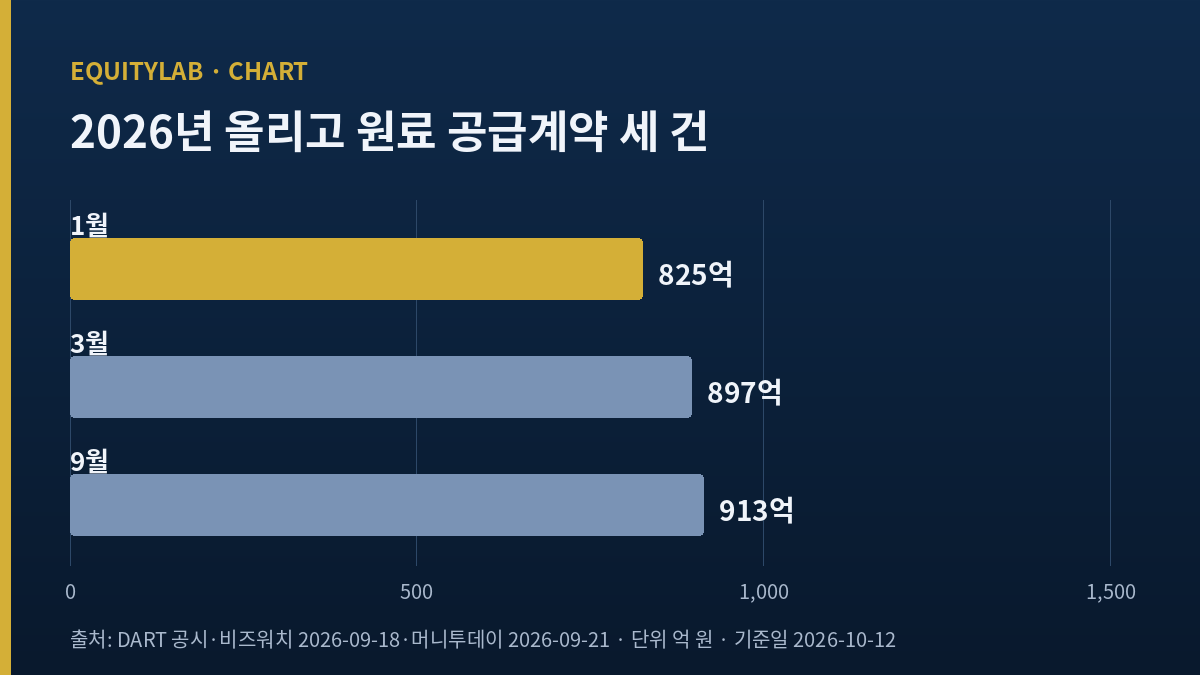
에스티팜 주가 전망을 따지려고 2026년에 나온 공급계약 공시 세 건을 한 줄로 더하니 2,635억 원이 나왔다. 2025년 연결 매출 3,317억 원의 79.4%다(계산). 같은 기간 주가는 4월 28일(화) 종가 168,700원에서 10월 12일(월) 종가 89,000원으로 47.2% 내려왔다.
3월 · 공급계약 897억 원
7월 27일 · 4~6월 실적 공시, 주가 −14.4%
9월 7일 · 고객사 임상 실패 뒤 첫 거래일, −9.4%
9월 18일 · 공급계약 913억 원
내 판단: 2026년 계약 금액은 이미 2025년 매출의 8할에 닿았다. 주가를 끌어내린 것은 4~6월 원가와 고객사 임상이었고, 7~9월 매출총이익 비율이 40% 위로 돌아오는지가 다음 확인 지점이다.
계약과 주가가 반대 방향으로 간 아홉 달이다. 숫자 셋을 나란히 두면 시장이 수주를 무시했다고 말하고 싶어진다. 나는 그 결론을 먼저 의심했다. 수주가 매출로 바뀌는 데는 시간이 걸리고, 그 사이에 원가와 고객사 임상이라는 두 변수가 끼어 있기 때문이다. 이 글은 그 두 변수를 숫자로 떼어 내고, 남는 것이 무엇인지 적는다.
목차
2026년 계약 세 건이 에스티팜 주가 전망에서 갖는 크기
에스티팜은 올리고뉴클레오타이드(짧은 핵산 사슬) 치료제의 원료의약품을 위탁 생산한다. 2026년 공시된 단일판매·공급계약은 1월 825억 원, 3월 897억 원, 9월 18일(금) 913억 원이다(비즈워치 9월 18일·머니투데이 9월 21일 보도, DART 9월 18일 공시). 913억 원은 이 회사 올리고 원료 계약 가운데 단일 건으로 가장 크고, 공급 기간은 2027년 11월까지다. 상대방은 미국 바이오텍이라고만 공개됐다.
세 건을 더한 2,635억 원을 2025년 연결 매출 3,317억 원으로 나누면 79.4%다. 계약 기간이 2027년까지 걸쳐 있으니 이 금액이 2026년 매출로 한꺼번에 잡히는 것은 아니다. 그래도 크기는 분명하다. 회사가 밝힌 6월 말 올리고 수주잔고는 약 3억 달러(머니투데이 환산 약 4,145억 원)이고, 그중 80% 이상이 이미 판매 허가를 받은 약의 상업화 물량이다. 9월 계약은 그 잔고 집계 뒤에 나왔다.
4~6월 실적에도 수주가 매출로 넘어오는 흐름이 보인다. 회사 발표(토요경제 7월 27일)로 올리고 매출은 796억 원, 1년 전보다 83.1% 늘었고, 그중 상업화 프로젝트 매출이 497억 원으로 62%였다. 2025년 4~6월 올리고 매출 전체가 435억 원이었으니 상업화 물량만으로 1년 전 전체를 넘었다. 나는 이 대목을 이 회사 매출의 성격이 바뀌는 증거로 본다. 임상 단계 물량은 고객사 임상 결과에 따라 끊기지만, 상업화 물량은 처방이 이어지는 한 반복 주문이 된다.
올리고 밖의 매출도 같은 4~6월에 커졌다. 저분자 화합물 사업 매출은 199억 원으로 1년 전의 약 세 배(+199%)였고, 상업화 프로젝트 두 건과 ADC용 링커 20억 원이 들어갔다. 회사가 밝힌 저분자 수주잔고는 3월 말 약 5,000만 달러다(토요경제 7월 27일). 키움증권은 4월 리포트에서 미국 생물보안법을 계기로 위탁 생산처를 중국 밖으로 옮기려는 수요를 이 사업의 기회로 들었다. 올리고 796억 원과 저분자 199억 원을 더하면 995억 원으로 별도 매출 996억 원과 거의 같다. 4~6월 매출 증가는 두 사업이 함께 만든 것이다.
4~6월 영업이익이 시장 예상보다 8% 낮았던 이유
주가가 처음 크게 꺾인 날은 7월 27일(월)이다. 이날 공시된 4~6월 연결 잠정실적은 매출 1,085억 원(+58.9%), 영업이익 183억 원(+41.7%)이었다. 매출은 시장 예상을 3.4% 웃돌았지만 영업이익은 컨센서스 199억 원보다 8.0% 낮았다(IBK투자증권 7월 28일 리포트 요약). 주가는 7월 24일(금) 116,700원에서 7월 27일 99,900원으로 14.4% 내려왔다.
| 구간(연결) | 매출 | 영업이익 | 영업이익 비율 |
|---|---|---|---|
| 2025년 1~3월 | 524억 | 10억 | 2.0% |
| 2025년 4~6월 | 683억 | 129억 | 18.9% |
| 2025년 7~9월 | 819억 | 147억 | 18.0% |
| 2025년 10~12월 | 1,291억 | 263억 | 20.3% |
| 2026년 1~3월 | 670억 | 115억 | 17.2% |
| 2026년 4~6월 | 1,085억 | 183억 | 16.9% |
출처: DART 분기·반기보고서 연결 기준(LUXRIX 단일 구간 환산). 10~12월은 연간에서 1~9월 누적을 뺀 수치. 영업이익 비율은 내 계산.
표에서 눈에 띄는 것은 매출 규모와 이익 비율의 어긋남이다. 2026년 4~6월 매출은 2025년 10~12월 다음으로 크지만, 영업이익 비율은 여섯 구간 가운데 2025년 1~3월 다음으로 낮다. 매출이 커질수록 고정비가 나뉘어 비율이 오르는 것이 위탁 생산의 기본 구조인데, 이번에는 반대로 움직였다.
매출총이익 비율 36.1%, 1년 전보다 10.8%포인트 낮다
회사는 4~6월 매출총이익 비율을 36.1%로 밝혔고, 1년 전보다 10.8%포인트 낮다(토요경제 7월 27일). 원인으로 든 것은 일부 장기 공정 품목의 고정비가 한꺼번에 반영된 점이다. 다올투자증권 이지수 연구원의 설명(파이낸스스코프 8월 12일 인용)은 더 구체적이다. 보통 한 품목의 고정비를 배부하는 기간은 1~2개월인데, 이번 품목은 공정 연구와 시생산, 배치 생산이 이어지며 8개월 이상 고정비가 쌓였다는 것이다. 증권가가 이 원가를 빼고 다시 계산한 4~6월 영업이익은 약 240억 원이다(같은 기사, 산출 증권사 미표기).
나는 이 설명을 절반만 받아들인다. 고정비가 한 품목에 몰렸다는 사실은 공정 설계 문제이고 한 번으로 끝날 수 있다. 다만 240억 원이라는 재계산치는 증권가가 회사 설명을 바탕으로 낸 숫자라 공시로 확인되지 않는다. 그래서 이 글은 재계산치 대신 7~9월에 실제로 공시될 매출총이익 비율을 기준으로 삼는다.
고정비가 왜 이렇게 크게 잡히는지는 설비 규모에서 보인다. 회사는 약 1,500억 원을 들인 제2올리고동을 2025년에 준공해 올리고 원료 생산능력을 연간 최대 3.2톤에서 7톤으로 늘렸다(머니투데이 9월 21일). 파이낸스스코프가 전한 증권가 설명으로는 제1올리고동이 80% 이상 돌고 있고, 제2올리고동 가동률은 하반기에 60%까지 오르는 것이 목표다. 새 공장이 덜 채워진 동안에는 감가상각과 인건비가 매출에 앞서 나간다. 1~6월 합계로 보면 매출은 1,754억 원으로 1년 전보다 45.4%, 영업이익은 298억 원으로 114% 늘었다(내 계산). 반년 단위로는 이익이 매출보다 빨리 늘고 있고, 4~6월 한 구간만 그 흐름에서 벗어났다는 점을 나는 더 크게 본다.
영업이익 183억 원, 같은 4~6월 영업현금은 14억 원
원가 문제와 함께 봐야 할 것이 현금이다. DART 반기보고서로 계산하면 4~6월 영업활동현금흐름은 14억 5,200만 원이었다. 1~3월은 1,030억 9,000만 원이었다(1~6월 누적 1,045억 4,200만 원에서 뺀 수치). 재고자산은 2025년 말 1,694억 7,000만 원에서 6월 말 1,963억 8,600만 원으로 269억 원 늘었다. 상업화 물량을 앞두고 원료와 반제품을 쌓았다면 설명이 되지만, 그 물량이 7~12월 매출로 넘어가지 않으면 재고는 부담으로 바뀐다. 나는 재고가 줄면서 영업현금이 회복되는지를 원가 문제와 같은 줄에 놓고 본다.
위탁 생산 회사의 현금 흐름을 따질 때 같은 업종의 다른 사례도 도움이 된다. 백신 위탁생산을 겸하는 회사의 현금 감소는 SK바이오사이언스 주가 하락 이유를 다룬 글에서 차입과 연구개발비 축으로 따졌다. 그 글은 현금이 연구개발과 이전 비용으로 빠져나간 경우이고, 에스티팜은 재고로 묶인 경우라 축이 다르다.
같은 바이오 섹터에서 조달 조건이 주가를 흔든 사례로는 리가켐바이오 주가 전망 글이 있다. 그 글은 전환가 조건이 만드는 주식 수 희석을 다뤘다. 에스티팜도 항체약물접합체(ADC)용 링커를 4~6월에 20억 원어치 팔았지만, 이 글의 축은 희석보다 수주와 원가다.
9월 4일 임상 결과가 에스티팜 주가 전망을 다시 끌어내렸다
두 번째 하락은 회사 밖에서 왔다. 노바티스가 9월 4일(금) 발표한 펠라카르센의 심혈관 3상(Lp(a)HORIZON)이 1차 평가변수를 충족하지 못했다(로열티파마 9월 4일 발표문, 데일리팜 9월 12일 보도). 펠라카르센은 아이오니스가 개발한 올리고 핵산 치료제이고, 파이낸스스코프 8월 12일 기사는 이 3상 결과를 에스티팜의 하반기 주요 이벤트로 꼽았다. 발표 뒤 첫 거래일인 9월 7일(월) 에스티팜 종가는 91,700원으로 직전 거래일 101,200원보다 9.4% 낮았고, 거래량은 37만 주로 직전 열 거래일 평균(약 14만 6,000주)의 2.5배였다(LUXRIX KRX 일봉).
여기서 조심할 점이 있다. 에스티팜은 고객사와 품목을 비밀유지 조항으로 공개하지 않는다. 펠라카르센 원료가 이 회사 매출에서 얼마를 차지하는지는 공시로 확인할 수 없다. 시장이 9월 7일에 반응한 것은 확인된 매출 손실이 아니라 상업화 물량으로 넘어갈 수 있었던 기대의 손실이다. 나는 이 차이가 중요하다고 본다. 4~6월 상업화 매출 497억 원은 이미 허가받은 약에서 나온 것이고, 3상 실패는 그 숫자를 깎지 않는다.
11일 뒤 나온 913억 원 계약이 그 점을 보여 준다. 머니투데이(9월 21일)는 기존 고객사의 상업화 품목 추가 주문일 가능성을 들며 아이오니스의 트린골자를 유력 후보로 거론했지만, 회사는 상대방과 품목을 확인하지 않았다. 계약 공시일인 9월 18일 종가는 92,700원으로 전날 91,900원보다 800원 올랐다. 2025년 매출의 27.5%짜리 계약에 시장 반응은 1%가 안 됐다.
증권사가 그린 7~12월과 반대 근거
포워드 숫자는 두 계열이 있다. 키움증권 허혜민 연구원은 4월 22일 리포트에서 2026년 매출 4,186억 원, 영업이익 788억 원, 2027년 매출 5,092억 원, 영업이익 1,035억 원을 제시했다. 에프앤가이드 컨센서스(머니투데이 9월 21일 인용)는 2026년 매출 4,177억 원, 영업이익 753억 원이다. 4월 숫자와 9월 숫자가 매출은 거의 같고 영업이익만 35억 원 내려왔다. 4~6월의 원가 충격이 연간 영업이익 전망에 남긴 흔적이 이 정도다.
10~12월만 떼어 본 추정도 있다. 파이낸스스코프(8월 12일)가 정리한 증권가 4분기 추정은 매출 1,286억~1,542억 원, 영업이익 247억~306억 원이다. 2025년 10~12월 영업이익 263억 원과 비교하면 아래 끝은 6% 낮고 위 끝은 16% 높다(직접 계산). 같은 기사는 7~9월에 대해 4~6월 조기 출하의 기저 때문에 외형 성장이 일시적으로 둔해질 것으로 봤다. 7~9월 숫자가 약하게 나와도 그것만으로 판단을 바꾸지 않겠다는 이유가 여기에 있다.
증권사 제시 가격은 넓게 퍼져 있다. IBK투자증권은 7월 28일 20만 원을 유지했고, 미래에셋증권은 7월 29일 15만 원을 냈다. 파이낸스스코프 기준으로 가장 높은 곳은 메리츠증권 23만 원, 가장 낮은 곳은 삼성증권 14만 원이었다. 10월 12일 종가 89,000원은 가장 낮은 14만 원보다도 36% 아래다. 다만 가격을 낮춘 증권사들은 실적 하향보다 바이오 섹터 밸류에이션 하락을 근거로 들었다고 같은 기사는 전한다. 화면 PER은 32.67배다(LUXRIX, 직전 4개 분기 이익 기준).
반대 근거는 세 가지로 정리된다. 첫째, 상업화 매출이 커질수록 소수 고객사와 소수 품목에 대한 의존도도 커진다. 고객사가 공개되지 않아 이 집중도를 숫자로 재는 방법이 없다. 둘째, 4~6월 원가 문제가 정말 한 품목의 일회성인지는 회사와 증권사 설명뿐이고, 같은 일이 다른 장기 공정 품목에서 반복되지 않는다는 보장은 공시에 없다. 셋째, 재고 269억 원 증가와 영업현금 14억 원은 원가와 별개로 운전자본이 매출보다 빨리 불어나고 있다는 신호일 수 있다. 셋 중 내가 가장 크게 보는 것은 둘째다. 첫째와 셋째는 7~12월 매출이 늘면 함께 풀리지만, 둘째는 매출이 늘어도 이익 비율을 계속 눌러 둘 수 있다.
에스티팜 주가 전망, 판단을 바꿀 네 지점
이 회사는 시가총액이 약 1조 8,580억 원(10월 12일 종가 × 상장 20,876,638주, 내 계산)으로 코스피·코스닥 통틀어 100위 밖이다. 이 일지는 그 규모의 종목에 매매 판정을 붙이지 않고, 숫자가 어느 방향으로 판단을 움직일지 기준만 적는다. 에스티팜 주가 전망을 다시 쓸 시점은 아래 네 가지 가운데 먼저 오는 것이다.
- 7~9월 잠정실적(공시 날짜 미정, 4~6월분은 7월 27일에 나왔다): 매출총이익 비율이 40% 위로 돌아오면 4~6월 원가는 일회성이라는 설명을 받아들인다. 36% 안팎에 머물면 원가 문제가 구조적이라는 반대 근거 둘째를 더 크게 본다.
- 11월 16일(월) 3분기보고서 법정 기한: 9월 말 재고자산이 6월 말 1,963억 원보다 줄었는지, 7~9월 영업현금이 100억 원 위로 돌아왔는지를 본다. 재고가 더 늘고 현금이 다시 바닥이면 수주가 매출로 넘어오는 속도를 다시 계산한다.
- 추가 공급계약 공시: 회사가 밝힌 하반기 목표는 신규 수주 7건 이상이다. 상업화 단계 계약이 하나 더 나오면 2027년 매출 5,000억 원대 전망(키움 5,092억 원)에 근거가 붙는다.
- 고객사 임상·허가 일정: 펠라카르센 같은 후기 임상 결과가 또 나오면, 그 약이 에스티팜 매출과 연결되는지 회사 설명이 나오는지부터 확인한다. 연결이 확인되지 않는 한 주가 반응만으로 실적 전망을 바꾸지 않는다.
네 가지를 먼저 오는 순서로 놓으면 잠정실적이 가장 빠르고, 그 결과가 나머지 셋의 해석 방향을 정한다. 잠정실적의 매출총이익 비율이 회복되면 3분기보고서의 재고는 상업화 물량을 앞둔 준비로 볼 수 있고, 회복되지 않으면 같은 재고가 원가 문제의 흔적이 된다.
정리하면, 내가 보는 에스티팜 주가 전망의 출발점은 89,000원이라는 가격보다 79.4%라는 비율이다. 2026년 1~9월 계약 금액만으로 2025년 매출의 8할에 이르렀고, 회사가 밝힌 수주잔고의 80% 이상은 허가받은 약의 상업화 물량이다. 주가가 이를 반영하지 못한 이유는 4~6월 원가와 고객사 임상이라는 두 사건으로 설명되고, 둘 다 수주 자체를 지우지는 않았다. 7~9월 매출총이익 비율이 그 설명의 첫 번째 시험대다.
본문의 주가와 시가총액은 2026년 10월 12일 종가 기준이고, 비율과 증감률은 공시·보도 수치로 계산해 반올림한 개략치다.