삼성화재우 주가 전망: 상반기 이익을 끈 것은 투자손익이었다
삼성화재우 주가 전망을 두 금액의 부등호로 줄이면
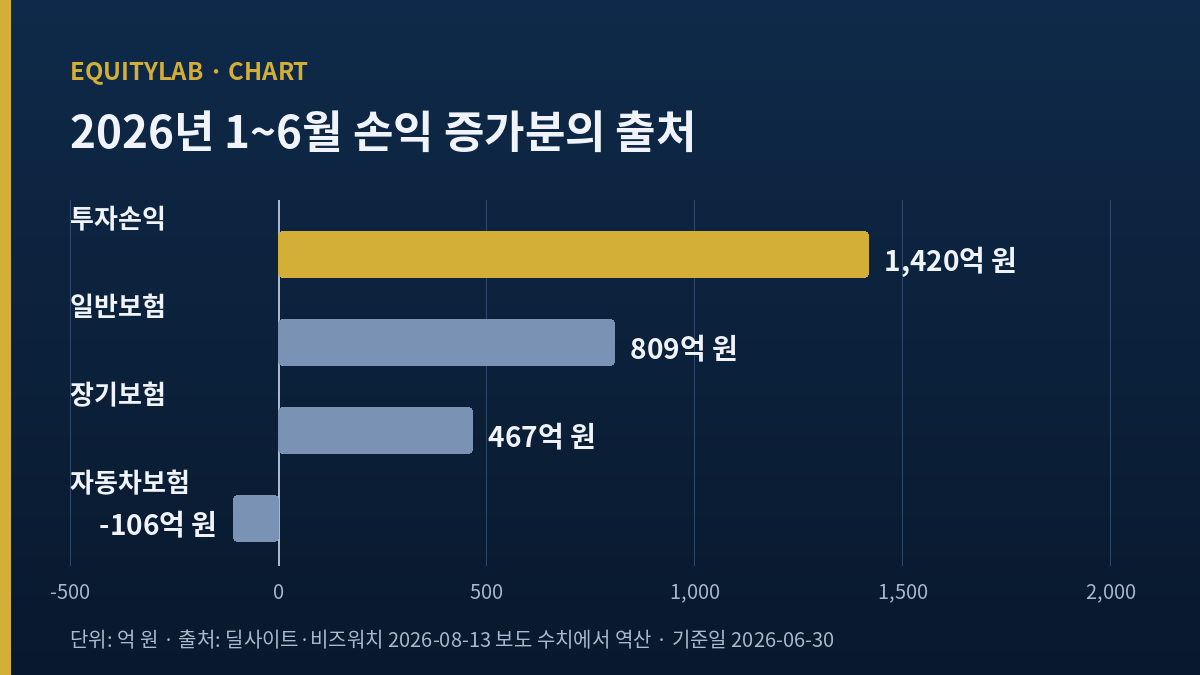
장기보험 증가 467억 원 < 투자손익 증가 1,420억 원
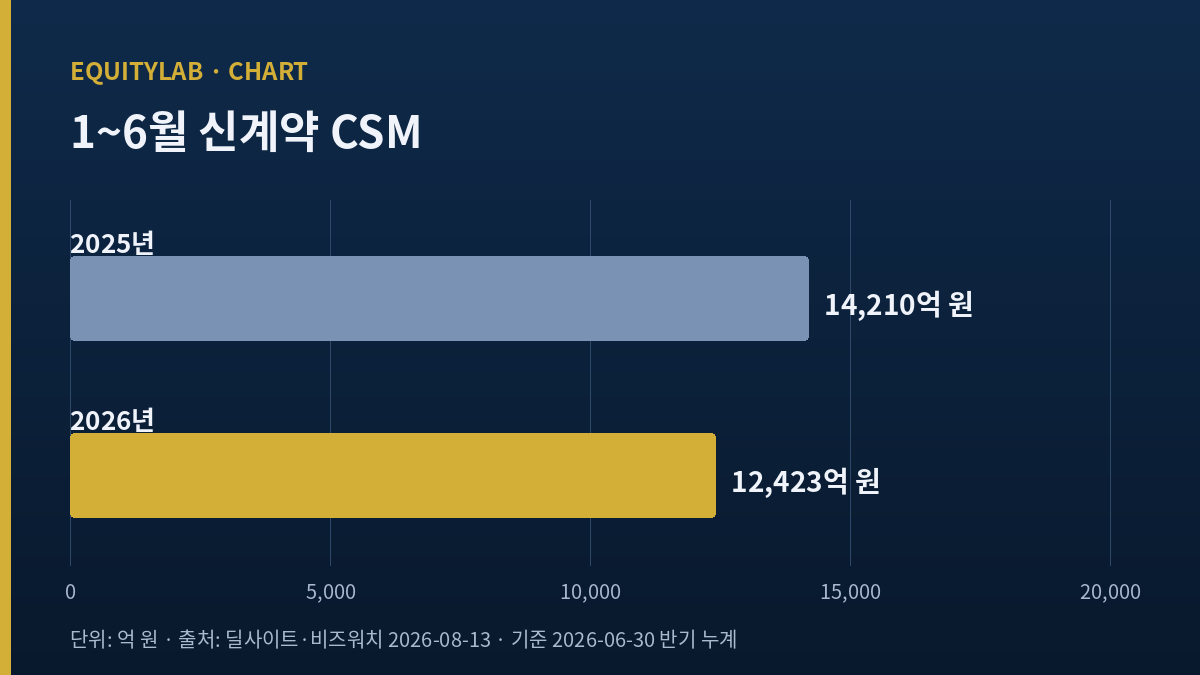
1~6월 이익을 끌어올린 것은 투자손익과 일반보험이었다. 장기보험의 다음 재료인 신계약 CSM은 1년 전보다 12.6% 줄었다. 나는 7~9월 신계약 CSM이 월 2,071억 원 위로 올라오는지 확인하기 전까지 판단을 미룬다.
삼성화재우 주가는 9월 3일(목) 종가 44만 1,500원에서 10월 8일(목) 38만 6,000원으로 12.6% 내려왔다. 같은 시기 모회사 삼성화재의 1~6월 지배주주 순이익은 1조 3,723억 원으로 1년 전보다 10.2% 늘어 있었는데, 그렇다면 이 이익은 어디서 늘었을까. 내가 손익을 부문별로 나눠 보니 1~6월 손익 증가분 약 2,515억 원 가운데 장기보험이 보탠 것은 467억 원(18.6%)에 그쳤다.
질문을 하나 더 붙이면 이렇다. 보험회사 주가를 오래 받쳐 주는 것은 장기보험의 꾸준한 이익인데, 그 장기보험이 이번 반기의 주역이 아니었다면 시장은 무엇을 사 준 것인가. 답은 투자손익과 일반보험으로 너무 빨리 나온다. 그래서 오히려 의심이 들었다. 두 항목은 해마다 크기가 출렁이는 계정이라, 한 반기의 증가를 다음 반기로 그대로 옮겨 적기 어렵다.
이 글은 우선주 티커(000815)를 다루지만 손익은 모회사의 것이다. 우선주는 자체 재무제표가 없고, 배당만 보통주보다 주당 5원 더 받는다. 그래서 내가 보는 것은 우선주 가격의 출렁임보다, 그 가격을 받치는 모회사 이익이 어떤 재료로 이뤄졌는지다.
목차
삼성화재우 주가가 9월 고점에서 내려온 동안 바뀐 것
가격의 흐름부터 적는다. 4~6월 실적이 나온 8월 13일(목) 우선주 종가는 39만 7,000원이었다. 그 뒤 3주 동안 11.2% 올라 9월 3일(목) 44만 1,500원으로 마감했고, 그날 거래량 1만 8,101주는 8월 13일 이후 가장 많았다. 같은 날 회사는 「풍문 또는 보도에 대한 해명(미확정)」을 냈다. 10월 2일(금)에 한 번 더 같은 형식의 해명이 나왔는데, 두 번 모두 어떤 보도에 대한 답인지는 내가 찾은 기사에서 확인하지 못했다. 그래서 이 두 공시를 가격 하락의 원인으로 적지는 않는다.
확인된 사실만 놓으면, 우선주는 9월 3일 이후 22거래일 동안 12.6% 내렸고, 10월 8일 종가 기준 시가총액은 1조 1,607억 원이다(LUXRIX 상장주식 수로 계산). 2025회계연도 우선주 배당 1만 9,505원을 이 가격으로 나누면 5.05%다. 이 하락의 원인을 나는 이 글에서 확정하지 않는다. 회사가 보유한 투자 주식의 가격 움직임과 맞춰 보는 일도 이 글의 범위 밖에 둔다. 여기서는 보험 본업과 투자손익이 만든 손익만 본다.
삼성화재우 주가 전망의 첫 재료: 1~6월 이익 증가분은 어디서 왔나
딜사이트와 비즈워치가 8월 13일(목) 전한 반기 실적을 부문별로 놓고, 1년 전 금액은 증가율로 거꾸로 구했다. 보험손익은 1조 1,145억 원으로 10.9% 늘었고, 투자손익은 7,880억 원으로 22.0% 늘었다. 두 항목의 증가분을 더하면 약 2,515억 원이다.
| 항목 (억 원) | 2025년 1~6월 | 2026년 1~6월 | 증감률 |
|---|---|---|---|
| 지배주주 순이익 | 12,456 | 13,723 | +10.2% |
| 보험손익 | 10,050 | 11,145 | +10.9% |
| 장기보험 | 8,337 | 8,804 | +5.6% |
| 일반보험 | 1,071 | 1,880 | +75.6% |
| 자동차보험 | 306 | 200 | -34.7% |
| 투자손익 | 6,460 | 7,880 | +22.0% |
| 신계약 CSM | 14,210 | 12,423 | -12.6% |
출처: 삼성화재 반기 실적(딜사이트·비즈워치 2026년 8월 13일 보도), 지배주주 순이익은 DART 반기보고서·LUXRIX 재무 시계열. 장기·일반·자동차의 2025년 금액은 보도된 증가율로 거꾸로 구한 개략치(역산)라 실제 공시와 수억 원 다를 수 있다. 부문 셋의 합은 보험손익과 약 260억 원 차이가 나는데, 그 나머지 항목은 확인하지 못했다.
4~6월만 떼어 보면 순서가 조금 달라진다. 스마트투데이(8월 13일)가 전한 4~6월 보험손익은 5,630억 원(17.2% 증가), 그 안의 장기보험은 4,400억 원(6.4% 증가), 일반보험은 830억 원(44.8% 증가)이다. 반기 합계에서 4~6월을 빼면 1~3월 일반보험 손익은 1,050억 원으로 4~6월보다 컸고(계산), 일반보험의 큰 증가는 1~3월에 먼저 일어났다는 뜻이 된다. 장기보험은 1~3월 4,404억 원, 4~6월 4,400억 원으로 두 구간이 거의 같았다(계산). 반기 안에서 장기보험이 속도를 올린 흔적은 찾지 못했다.
투자손익이 1,420억 원을 보탰다
증가분의 56.5%가 투자손익에서 나왔다(1,420 ÷ 2,515, 계산). 4~6월만 떼어 보면 투자손익은 4,260억 원으로 1년 전보다 20% 늘었다(스마트투데이 8월 13일). 보험회사의 투자손익은 금리와 보유 주식·채권 평가가 함께 움직이는 계정이라, 나는 이 증가를 반복되는 이익으로 세지 않는다.
일반보험이 809억 원을 보탰다
일반보험 손익은 1,880억 원으로 75.6% 늘었고, 거꾸로 구한 증가분은 약 809억 원이다. 장기보험 증가분의 1.7배다(809 ÷ 467, 계산). 일반보험은 큰 사고 한 건이 반기 손익을 바꾸는 계정이다. 1년 전 같은 기간이 낮았던 탓인지, 손해율 구조가 바뀐 것인지는 보도만으로 가를 수 없었다.
장기보험은 467억 원을 보탰다
장기보험 손익은 8,804억 원으로 5.6% 늘었다. 보험손익의 약 8할을 차지하는 부문이지만 증가분은 약 467억 원으로 전체 증가분의 18.6%다. 자동차보험은 200억 원으로 34.7% 줄어 약 106억 원을 깎았다. 다만 자동차보험 손해율은 1~3월 85.3%에서 4~6월 82.0%로 3.3%포인트 낮아졌고(딜사이트), 4~6월 자동차보험 손익은 흑자로 돌아섰다.
7월 20일(월) 이 종목을 다룬 삼성화재 급락일의 배당 계산은 하루 급락과 확정 배당을 다뤘다. 이번 글은 같은 회사의 이익이 어느 부문에서 나오는지를 다룬다.
신계약 CSM이 줄어든 반기
장기보험 이익의 다음 재료는 신계약 CSM(보험계약마진, 앞으로 나눠 이익으로 풀릴 금액)이다. 1~6월 신계약 CSM은 1조 2,423억 원으로 1년 전 1조 4,210억 원보다 12.6% 줄었다. 내가 이 글에서 가장 오래 들여다본 금액이 이것이다.
월평균 2,071억 원, 1년 전보다 298억 원 적다
데일리안(8월 13일)이 전한 회사 설명으로는 1~6월 신계약 CSM이 월평균 2,071억 원이고, 1년 전보다 월 298억 원 적다. 내가 다시 나눠 보니 1조 2,423억 원을 6으로 나눈 2,070.5억 원과 맞는다. 미래에셋증권 정태준 연구원이 8월 13일 투자의견 중립과 목표가 60만 원을 유지하면서 짚은 것도 이 감소세였다(토요경제 9월 28일 정리).
같은 반기에 장기보험의 손해율은 좋아졌다. 초년도 장기보험 손해율이 59.3%로 1년 전보다 6.7%포인트 낮아졌고, 회사는 도수치료 청구액이 1~6월 하루 평균 4억 5,000만 원에서 8월 1억 원 수준으로 줄었다고 밝혔다(데일리안). 팔리는 계약은 줄었지만, 이미 판 계약의 비용은 가벼워지고 있다는 뜻이다.
CSM 잔액은 그래도 3.0% 늘었다
신규 유입이 줄었어도 CSM 잔액은 6월 말 14조 5,947억 원으로 2025년 말보다 4,271억 원(3.0%) 늘었다(비즈워치). 신규로 쌓은 금액이 상각해 이익으로 풀어낸 금액보다 아직 크다는 뜻이다. 이 잔액이 꺾이지 않는 한 장기보험 이익의 바닥은 쉽게 흔들리지 않는다. 내가 판단을 미루는 이유는 바닥이 아니라 속도다. 신계약 CSM이 이 속도로 계속 줄면 잔액 증가율이 3%에서 더 내려간다.
같은 손해보험 업종에서 이익과 배당 재원이 따로 움직인 경우는 현대해상 배당이 2년째 0원인 이유에 적었다. 그 글이 이익잉여금 안의 준비금을 봤다면, 이 글은 손익계산서 안에서 증가분의 출처를 본다.
삼성화재우 주가와 셀사이드 네 곳의 시각
4~6월 지배주주 순이익은 7,377억 원으로 1년 전보다 15.7% 늘었다. 미래에셋증권과 하나증권이 인용한 컨센서스 6,546억 원보다 12.7% 많았다(계산). 그런데 실적 뒤 증권사 네 곳의 판단은 한 방향으로 모이지 않았다. 토요경제가 9월 28일 정리한 내용을 옮긴다. 모두 보통주 기준이다.
세 곳은 배당과 자본 정책에 섰다
NH투자증권 정준섭 연구원(8월 14일)은 목표가 91만 원과 매수를 유지하면서 「이제는 적극적인 자본정책이 필요한 시점」이라고 봤다. KB증권 강승건 연구원(8월 13일)은 목표가 76만 원을 유지하고 의견을 매수로 올렸으며, 2027년 주당배당금을 2만 8,500원으로 잡았다. 하나증권 고연수 연구원(8월 14일)은 목표가를 67만 원에서 78만 5,000원으로 올리고 2027년 주당배당금 2만 7,500원을 제시했다. 세 곳 모두 중심에 둔 것은 이익의 출처보다 그 이익이 주주에게 돌아오는 속도였다.
한 곳은 신계약 CSM에 섰다
미래에셋증권만 중립 60만 원을 유지했고, 2026년 보통주 배당성향을 41.3%, 예상 배당수익률을 4.1%로 봤다. 나는 이 한 곳의 근거가 위 표의 마지막 행과 같다는 점에 주목한다. 네 곳이 같은 반기 실적을 보고 91만 원과 60만 원으로 벌어진 것은, 같은 이익을 「돌려줄 돈」으로 볼지 「다시 채워야 할 재고」로 볼지의 차이로 보인다. 나는 이 글에서 후자에 가깝다.
삼성화재우 주가 전망의 세 가지 전개
확률은 내가 붙인 것이고, 다음 보고서가 나오면 다시 매긴다.
투자손익이 계속 끄는 전개 (45%)
7~9월에도 투자손익과 일반보험이 증가분을 메우고, 신계약 CSM은 월 2,000억 원 안팎에 머무는 경우다. 이익 증가율은 유지되지만 그 출처가 이번 반기와 같다. 이 전개에서는 우선주 가격이 배당 재료에 기대게 되고, 나는 장기보험의 회복을 다음 반기로 미뤄 놓고 지켜본다.
장기보험이 다시 끄는 전개 (35%)
초년도 손해율 하락이 이어지고 신계약 CSM 월평균이 2,071억 원을 넘어 1년 전 수준(월 약 2,368억 원, 계산)으로 다가가는 경우다. 이때는 증가분의 출처가 반복되는 이익으로 옮겨 가므로, 내 판단은 관찰에서 한 단계 올라간다. 나머지 20%는 투자손익이 꺾이면서 반기 이익 자체가 1년 전 아래로 내려가는 전개로 둔다.
삼성화재우 주가 판단을 뒤집을 근거와 다음 확인
내 결론과 반대 방향의 근거는 적지 않다. 짧게 일곱 개를 적는다.
- CSM 잔액은 줄지 않았다. 6월 말 잔액이 2025년 말보다 3.0% 늘었으므로, 신계약 감소가 곧바로 이익 감소로 이어지지 않는다.
- 초년도 장기보험 손해율이 6.7%포인트 낮아졌다. 신계약이 적어도 계약의 질은 나아졌을 수 있다.
- 4~6월 자동차보험이 흑자로 돌아섰다. 1~6월 합계의 감소는 1~3월 탓이 크다.
- 셀사이드 넷 중 셋이 목표가를 70만 원 넘게 잡았고, 그중 두 곳은 2027년 배당을 2만 7,500원 이상으로 본다.
- 4~6월 순이익은 컨센서스를 12.7% 넘었다. 시장의 눈높이를 실적이 앞질렀다.
- 우선주 배당수익률 5.05%는 가격이 더 내려가면 그만큼 올라간다. 배당을 보는 매수가 받칠 수 있다.
- 내가 거꾸로 구한 1년 전 부문 금액은 개략치다. 실제 공시와 다르면 18.6%라는 비율도 몇 %포인트 움직인다.
그래도 판단을 바꾸지 않는 이유는 하나다. 위 일곱 개 가운데 장기보험의 새 계약이 늘고 있다는 근거는 없다. 그래서 아래 다섯 가지를 확인 지점으로 둔다.
- 11월 16일(월) 3분기보고서: 1~9월 신계약 CSM이 월평균 2,071억 원 위로 올라왔는가.
- 같은 보고서: 1~9월 손익 증가분에서 장기보험의 비중이 18.6%보다 커졌는가.
- 같은 보고서: CSM 잔액 증가율이 2025년 말보다 3.0%에서 더 높아졌는가, 낮아졌는가.
- 7~9월 일반보험 손익: 1~6월의 75.6% 증가가 큰 사고 없이 이어졌는가.
- 두 번의 미확정 해명 공시(9월 3일·10월 2일)의 후속 공시가 나오는가.
가장 먼저 답이 나오는 것은 11월 16일(월) 보고서다. 그 보고서에서 신계약 CSM 월평균이 2,071억 원을 넘으면 나머지 확인 지점의 중요도가 함께 내려간다. 반대로 2,000억 원 아래로 내려가면, 셀사이드가 말하는 배당 증가도 앞으로 쌓일 이익이 아니라 지금까지 쌓인 자본에서 나오는 돈으로 봐야 한다.
돌아보면 7월 20일(월)의 나는 급락한 가격과 확정 배당 사이의 수익률만 계산했다. 이익이 늘었다는 사실을 그대로 받아들였고, 그 이익이 어느 부문에서 나오는지는 묻지 않았다. 이번에 손익을 나눠 보고 나서야 반기 이익 증가분의 약 89%가 해마다 출렁이는 두 계정에서 왔다는 것을 알았다(투자손익과 일반보험, 계산). 그래서 지금은 이 우선주를 관찰 대상으로 두고, 11월 보고서의 신계약 CSM 한 항목을 본 뒤 판단을 다시 적는다.
본문의 가격·지표는 2026년 10월 8일(목) 한국거래소 정규장 종가 기준이다. 우선주 가격은 LUXRIX 확정 일봉, 부문 손익은 언론 보도의 반올림 금액이고, 2025년 부문 금액은 증가율로 거꾸로 구한 개략값이다. 이 글은 원화만 썼다.
원문 공시: 삼성화재 반기보고서(2026.06) · 연결재무제표기준 영업(잠정)실적 공정공시(2026-08-13) · 보도: 딜사이트 2026-08-13 · 비즈워치 2026-08-13 · 데일리안 2026-08-13 · 토요경제 2026-09-28 · 스마트투데이 2026-08-13