OCI홀딩스 2분기 실적: 영업이익 55%가 태양광 프로젝트 매각
OCI홀딩스 2분기 실적은 매출 1조 232억 원, 영업이익 1,081억 원으로 세 번 연속 흑자였다(DART 반기보고서 차감, 데일리안 7월 23일 기사는 1조 231억 원·1,080억 원으로 표기). 그런데 그 1,081억 원을 누가 벌었느냐고 물으면 답이 너무 한 곳으로 몰린다. 키움증권 분석으로는 미국 태양광 프로젝트 500MW 매각이 600억 원의 영업이익을 냈고, 회사의 간판 사업인 말레이시아 폴리실리콘 법인은 35억 원 적자였다.
한 줄로 적은 내 계산
영업이익 1,081억 = 미국 프로젝트 매각 600억 + 나머지 사업 전부 481억
나는 OCI홀딩스를 관망한다. 7~9월 실적에서 폴리실리콘 법인이 흑자로 넘어오는지가 내 첫 확인 항목이다.
이 일지를 쓰기 전에 내가 먼저 떠올린 질문은 단순했다. 미국이 12월 4일(금)부터 폴리실리콘에 kg당 21달러의 최저수입가격을 매긴다는 보도가 나온 10월 2일(금), 주가는 하루에 6.8% 올랐다(키움 KRX 일봉 220,500원에서 235,500원). 시장이 산 것은 폴리실리콘의 미래인데, 지난 4~6월 숫자에서 폴리실리콘이 벌어 온 돈은 마이너스였다. 너무 깔끔하게 엇갈려서 오히려 의심이 들었다.
목차
OCI홀딩스 2분기 실적을 사업별로 나눠 보면
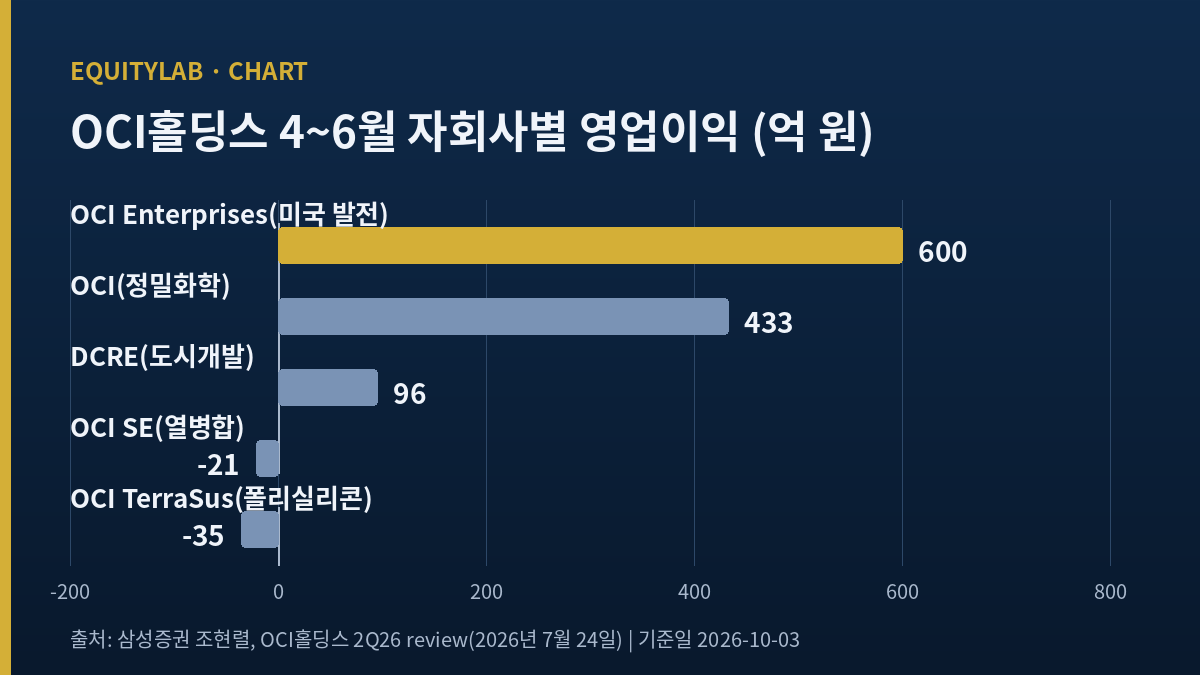
먼저 사업별 표다. 삼성증권 조현렬 연구원의 7월 24일 리포트(2Q26 review)가 자회사별 4~6월 매출과 영업이익을 정리해 두었다. 나는 이 표의 다섯 줄을 더해 회사 전체 숫자와 맞는지부터 봤다.
| 자회사(사업) | 4~6월 매출 | 4~6월 영업이익 |
|---|---|---|
| OCI TerraSus(말레이시아 폴리실리콘) | 1,093억 | -35억 |
| OCI Enterprises(미국 발전 사업) | 1,337억 | 600억 |
| OCI SE(열병합발전) | 736억 | -21억 |
| DCRE(도시개발) | 1,677억 | 96억 |
| OCI(정밀화학, 별도 상장) | 5,350억 | 433억 |
| 다섯 줄 합(내 계산) | 1조 193억 | 1,073억 |
출처: 삼성증권 조현렬, OCI홀딩스 2Q26 review(2026년 7월 24일, 십억 원 단위를 억 원으로 옮김) | 연결 합계는 매출 1조 232억 원, 영업이익 1,081억 원(DART 반기보고서 누적에서 1~3월을 뺀 단일 기간). 다섯 줄 합과 연결 합계의 차이는 지주 본사와 내부거래 조정으로 본다.
다섯 줄을 더하면 영업이익 1,073억 원이고, 연결 합계 1,081억 원과 8억 원 차이다. 표가 회사 전체를 거의 다 덮는다는 뜻이다. 여기서 600억 원 한 줄이 1,081억 원의 55.5%다. 키움증권 조재원 연구원은 같은 날 이 600억 원을 「500MW 규모 미국 태양광 프로젝트 매각」에서 나온 이익으로 설명했다(한국경제, 7월 24일).
프로젝트 매각은 한 번 팔면 끝나는 거래다. 뒤의 실적에서 같은 크기의 매각이 또 있으리라는 보장은 어디에도 없다. 게다가 회사는 4~6월 실적 컨퍼런스콜에서 OCI Energy의 사업 방식을 「개발 후 매각」에서 「좋은 발전 자산을 직접 보유·운영」 방향으로 옮기겠다고 했다(지디넷코리아, 7월 23일). 직접 들고 있으면 매각 차익은 덜 생긴다. 600억 원을 빼면 나머지 사업이 번 영업이익은 481억 원이고, 그중 433억 원이 정밀화학 OCI 한 곳에서 나왔다.
폴리실리콘 법인 OCI TerraSus는 매출 1,093억 원에 영업손실 35억 원이었다. 연산 3만 5,000톤 규모 공장이다. 회사는 이 물량이 장기공급계약으로 모두 팔렸다고 했고, 삼성증권은 기존 계약 1만 5,000톤 외에 남은 2만 톤도 미국 신규 고객과 계약했다고 정리했다. 물량이 다 팔렸는데 4~6월 손익이 적자라는 것, 나는 이게 이 회사를 볼 때 가장 먼저 걸리는 대목이었다.
이 장기계약의 뿌리는 오래됐다. 아시아경제에 따르면 OCI홀딩스는 2022년 한화솔루션과 10년간 약 12억 달러, 연간 약 1만 톤 규모의 공급 계약을 맺었다. 3만 5,000톤 가운데 한 고객이 3분의 1 가까이를 가져가는 구조이고, 나머지를 미국 신규 고객이 채웠다. 고객 수가 적다는 것은 판매가 안정적이라는 뜻이면서, 판가가 계약 조건에 묶인다는 뜻일 수도 있다. 계약의 가격 조건은 공개된 범위에서 확인하지 못했다.
OCI홀딩스 2분기 실적은 기대보다 낮았다
잘 나온 숫자처럼 보였지만, 실적 발표 전 기대보다는 낮았다. 하나증권 윤재성 연구원은 7월 13일(월) 4~6월 영업이익을 1,224억 원으로 추정하면서 시장 컨센서스를 1,213억 원으로 적었다(다음 뉴스 경유). 실제 1,081억 원은 컨센서스보다 10.9% 낮다(역산). 600억 원짜리 매각 이익이 들어가 있는데도 그렇다.
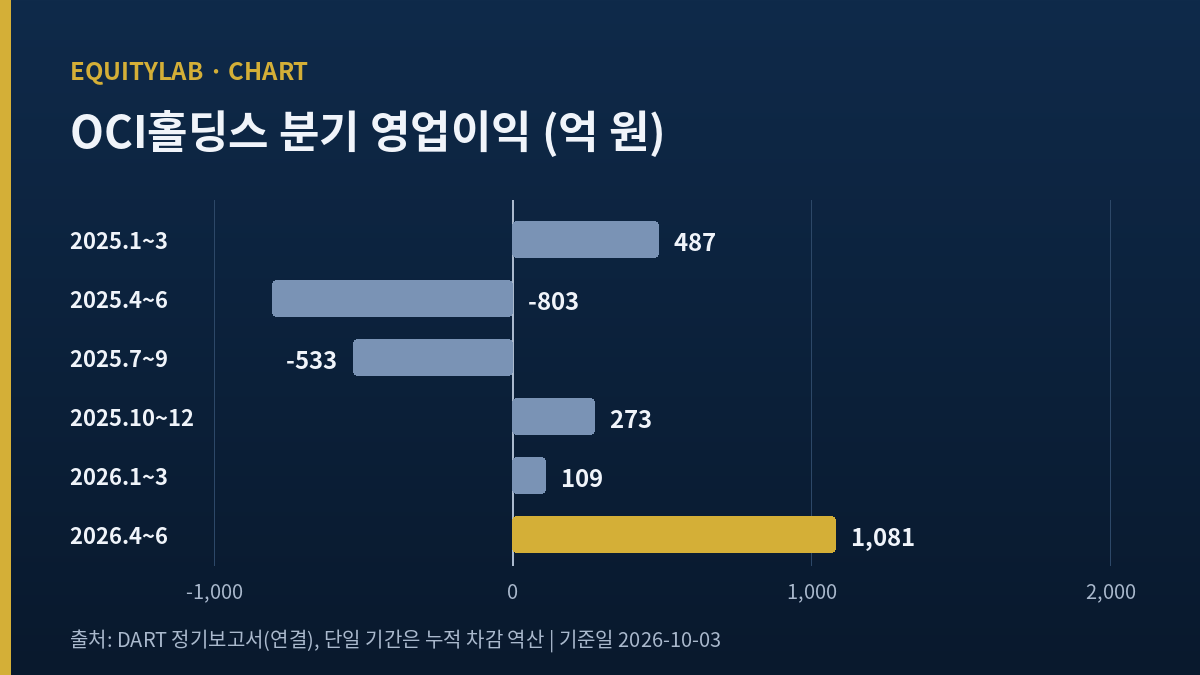
2025년 1~3월부터 여섯 구간을 나란히 놓으면 흑자 전환의 모양이 보인다. 아래는 DART 정기보고서의 누적 수치에서 내가 단일 기간으로 다시 낸 숫자다(10~12월은 연간에서 1~9월 누적을 뺐다).
| 기간 | 매출 | 영업이익 | 지배주주 순이익 |
|---|---|---|---|
| 2025년 1~3월 | 9,481억 | 487억 | -22억 |
| 2025년 4~6월 | 7,762억 | -803억 | -766억 |
| 2025년 7~9월 | 8,451억 | -533억 | -364억 |
| 2025년 10~12월 | 8,106억 | 273억 | 254억 |
| 2026년 1~3월 | 8,924억 | 109억 | 2억 |
| 2026년 4~6월 | 1조 232억 | 1,081억 | 483억 |
출처: DART 정기보고서(연결), 키움 데이터 조회 | 단일 기간은 누적 차감(역산) | 2025년 네 기간 합 = 매출 3조 3,801억 · 영업이익 -576억으로 사업보고서 연간과 일치
2025년 연간 영업이익은 -576억 원이었고, 네 기간 합이 정확히 그 숫자로 닫힌다. 2026년 1~6월 누적 영업이익은 1,189억 원으로, 전년 같은 기간 -316억 원에서 돌아섰다. 흑자 전환 자체는 사실이다.
다만 1~3월의 109억 원은 영업이익률로 1.2%다. 매각 이익을 뺀 4~6월의 481억 원도 매출의 4.7% 정도다(역산). 「세 번 연속 흑자」라는 기사 제목만 봤다면 나는 이 회사가 이미 정상 궤도에 올라섰다고 착각했을 것이다. 실제로 7월 말에 처음 실적 기사를 훑었을 때 그렇게 생각했고, 표를 직접 만들고 나서야 생각을 고쳤다. 지금 돌아보면 그 착각은 숫자가 아니라 「연속」이라는 단어에서 왔다.
이 회사의 폴리실리콘 고객 사정은 내가 앞서 정리한 한화솔루션 4~6월 영업이익에서 미국 생산세액공제 2,140억 원을 먼저 뺐던 일지와 겹친다. 그 회사도 4~6월 이익 상당 부분이 판매가 아니라 정책에서 나왔다. 실적 하나가 튀었을 때 내가 어떻게 다뤘는지는 금호석유화학 일지에 적어 두었다. 다만 이번 일지의 질문은 「크게 나온 실적을 어떻게 다룰까」가 아니라 「그 실적을 누가 벌었나」다.
7~9월 추정은 742억에서 1,108억까지
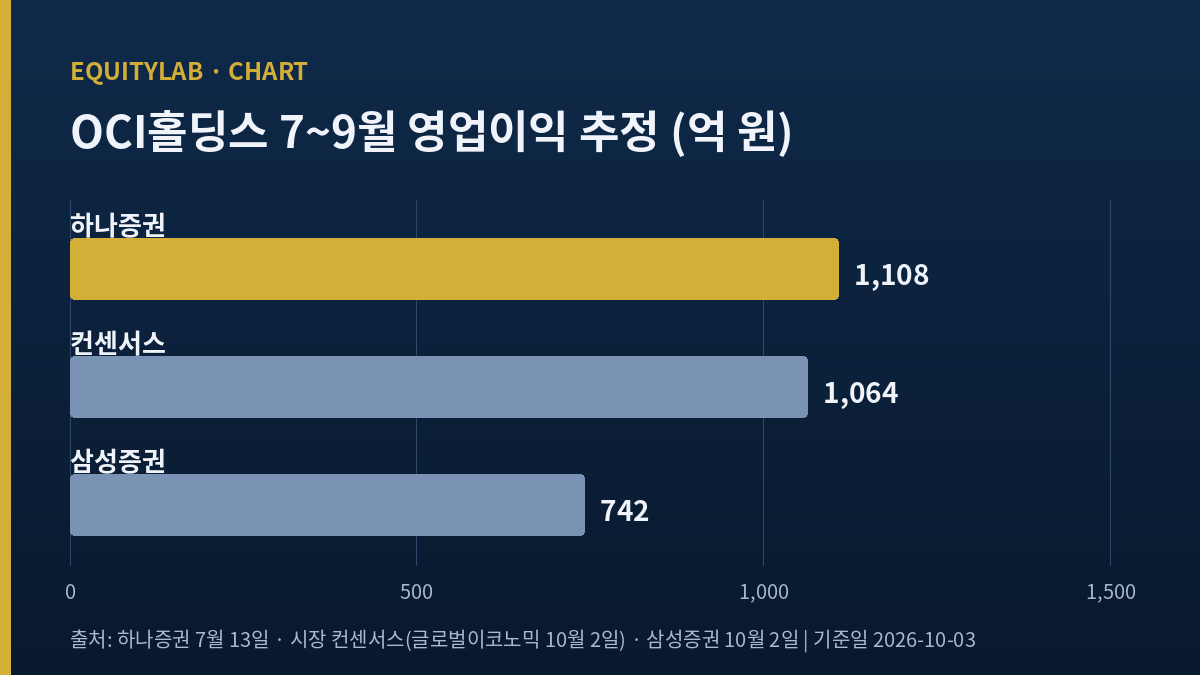
다음 숫자를 두고 증권사 추정이 크게 벌어져 있다. 하나증권은 7월 13일에 7~9월 영업이익을 1,108억 원으로 봤다. 글로벌이코노믹이 10월 2일 전한 시장 컨센서스는 1,064억 원이다. 같은 날 삼성증권 조현렬 연구원은 742억 원을 내놓으며 4~6월보다 31% 줄어든다고 봤고, 목표가를 35만 원에서 34만 원으로 낮췄다(글로벌이코노믹, 10월 2일).
연간으로 보면 간극이 더 선명하다. 삼성증권은 7월 24일 리포트에서 2026년 연결 영업이익을 3,030억 원으로 추정했다. 1~6월 누적이 1,189억 원이니, 그 연간 추정이 맞으려면 7~12월에 1,841억 원이 더 나와야 한다(내 계산). 그런데 같은 증권사가 10월 2일 7~9월을 742억 원으로 낮췄다. 7월의 연간 추정을 그대로 둔다면 10~12월에만 1,099억 원이 필요한데, 나는 10월에 연간 추정이 어떻게 바뀌었는지는 확인하지 못했다. 두 숫자는 시점이 다르므로 한 계산식에 섞어 결론을 내지 않는다. 다만 연간 3,000억 원대라는 기대가 하반기에 많은 것을 걸고 있다는 점은 분명하다.
가장 높은 추정과 가장 낮은 추정 사이가 1.49배다. 나는 이 차이의 상당 부분이 600억 원짜리 매각 이익을 7~9월에 다시 넣느냐 빼느냐에서 온다고 짐작한다. 그런데 삼성증권의 742억 원도 매각 이익을 뺀 481억 원보다 261억 원 많다. 매각 없이 나머지 사업이 그만큼 커진다고 본 것인지, 다른 매각을 일부 넣은 것인지는 10월 리포트 본문을 열어 보지 못해 모른다. 내 짐작이 맞는지 이 숫자 하나로는 가릴 수 없다.
최저수입가격 21달러가 바꾸는 것과 바꾸지 못하는 것
아시아경제는 10월 2일, 미국이 무역확장법 232조에 따라 12월 4일(금)부터 폴리실리콘에 kg당 21달러의 최저수입가격을 적용하고 그 아래로 들어오는 물량에는 차액만큼 관세를 매긴다고 전했다(아시아경제). 같은 기사가 적은 비중국산 폴리실리콘 시세는 kg당 약 18.5달러, 중국산은 약 5.4달러다. 글로벌이코노믹은 비중국산을 kg당 16~18달러로 적었다.
21달러가 18.5달러보다 13.5% 높다(역산). 이 기준이 비중국산 가격을 끌어올리면 TerraSus의 판가에 바로 닿는다. 그런데 아시아경제 기사는 추가 고객과의 구체적 가격 협상이 시행 기준이 확정돼야 진행된다고도 적었다. 이우현 회장은 컨퍼런스콜에서 「이번 3분기가 회사에 매우 중요하다」며 232조 결과가 신규 판매와 장기계약 협상을 앞당길 것이라고 했다(지디넷코리아). 바꿔 말하면 7~9월 손익에는 아직 이 가격이 들어가 있지 않다. 12월 4일 시행이라면 실적에 처음 닿는 것은 빨라야 10~12월이다.
회사는 폴리실리콘 생산능력을 2029년까지 연 7만 톤으로 두 배 늘리고, 웨이퍼를 11.5GW까지 키우겠다고 했다(데일리안). 늘어날 물량이 21달러 언저리에서 팔릴 수 있다면 이야기가 달라진다. 하지만 그건 2029년까지 단계적으로 늘어날 숫자이고, 2026년 7~9월 숫자는 지금의 공장과 지금의 계약 가격이 만든다.
OCI홀딩스 2분기 실적을 두고 내 판단과 반대로 볼 근거 다섯
내가 지금 관망하는 이유가 틀릴 수 있는 근거도 적어 둔다. 내 결론을 약하게 만드는 순서대로 놓았다.
- 매각 이익은 반복될 수 있다. OCI Energy의 파이프라인은 총 6.5GW다(데일리안). 직접 보유로 방향을 옮긴다 해도 일부를 계속 팔면 600억 원 규모의 이익이 뒤의 실적에 또 들어올 수 있다. 그러면 내 계산의 481억 원은 과소평가다.
- 7~9월 추정 세 개 가운데 두 개는 1천억 원 위다. 하나증권 1,108억 원과 컨센서스 1,064억 원은 4~6월과 비슷한 수준을 유지한다고 본 숫자다. 키움증권은 7월 24일 목표가를 39만 원에서 42만 원으로 올렸다.
- 폴리실리콘 적자 35억 원은 작다. 매출 1,093억 원에 3.2% 손실이다. 판매량이 늘거나 판가가 조금만 올라도 흑자로 넘어갈 크기다. 키움증권은 7~9월부터 이 법인의 흑자 전환을 예상했다.
- 정밀화학 OCI가 TDI 사업을 접는다. OCI는 매출 1,179억 원(직전 연간 매출의 5.87%) 규모의 TDI 제조·판매를 12월 18일(금)부터 중단한다고 9월 29일(화) 공시했고, 사유는 한계사업 합리화였다(스페셜타임스 공시 기사). 한계사업을 덜어내면 433억 원의 이익 체력은 오히려 나아질 수 있다.
- 주가는 이미 많이 내려와 있다. 10월 2일 종가 235,500원은 250거래일 수정종가 최고 414,000원보다 43% 낮다(키움 데이터, 역산). 실망의 상당 부분이 가격에 들어갔을 수 있다.
다섯 개를 다 적고 보니 2번과 3번이 가장 무겁다. 특히 3번은 맞으면 내 첫 확인 항목이 7~9월에 바로 풀린다.
OCI홀딩스 2분기 실적 이후 내가 확인할 두 가지
내가 관망을 접고 다시 계산을 시작할 조건은 둘이다.
- TerraSus의 7~9월 영업이익이 흑자로 공시되는가. 최저수입가격이 아직 들어가지 않은 기간에도 흑자라면, 장기계약 물량만으로 폴리실리콘 법인이 굴러간다는 뜻이다. 그러면 21달러는 덤이 된다.
- 7~9월 연결 영업이익에서 프로젝트 매각 이익을 뺀 숫자가 481억 원을 넘는가. 넘으면 나머지 사업의 체력이 커지고 있다는 증거다. 못 미치면 4~6월은 매각 한 건이 만든 높이였다고 판단한다.
두 조건의 답은 비슷한 시기에 나온다. 3분기보고서 법정 기한은 11월 15일이고 그날이 일요일이라 실제 제출은 11월 16일(월)까지다. 잠정실적 공시가 그보다 먼저 나오면 연결 숫자는 거기서 먼저 확인한다. 사업별 숫자는 증권사 리뷰나 보고서 본문이 나와야 확정된다.
앞의 조건이 맞고 뒤의 조건이 틀리는 경우도 있다. 폴리실리콘은 좋아졌는데 매각 이익이 사라져 연결 숫자가 내려가는 그림이다. 그때 나는 연결 영업이익보다 TerraSus 한 줄을 더 믿겠다. 이 회사의 주가를 움직이는 이야기는 폴리실리콘이기 때문이다.
11월 16일 전까지 내가 기다리는 것
최저수입가격 뉴스는 진짜이고, 비중국산 폴리실리콘의 가격 조건이 나아지는 방향이라는 것도 맞다. 그런데 내가 들고 있는 숫자는 4~6월 영업이익 1,081억 원 중 폴리실리콘 법인의 손익이 마이너스라는 사실 하나다. 정책이 실적이 되려면 시행일이 지나고, 판가가 바뀌고, 그게 보고서에 찍혀야 한다.
그래서 11월 16일까지 이 종목에서 내가 할 일은 TerraSus 한 줄을 기다리는 것뿐이다. 그 줄이 흑자로 나오면 나는 이 일지의 첫 표를 다시 그리고, 600억 원 줄을 지운 채로 계산을 처음부터 할 것이다.
본문의 가격과 시가총액은 2026년 10월 2일(금) 키움 KRX 정규장 일봉 종가 기준이다(235,500원, 시가총액은 반올림한 개략치로 약 4조 3,969억 원). 일부 기사가 적은 236,500원은 통합 시세 기준으로 보인다. 자회사별 숫자는 삼성증권 리포트, 연결 숫자는 DART 정기보고서다.