카카오게임즈 주가 전망: PER은 없고 PBR은 0.77배다
2026년 3월 25일에 나온 공시에는 신주 17,458,354주와 주당 발행가액 13,747원이 적혀 있었다. 반년 뒤인 9월 29일 종가는 9,520원이다. 나는 그 두 값의 차를 세려고 이 글을 시작한 것이 아니다. 화면에 적힌 카카오게임즈 주가의 주당순자산 11,093원이 어느 시점 자본으로 만들어진 값인지 확인하다가 그 3월 공시로 다시 오게 됐다. 이 글이 내놓는 카카오게임즈 주가 전망은 그 확인 작업에서 그대로 나온 것이다.
확인해 보니 11,093원의 위쪽은 2025년 12월 31일 지배주주지분이었고, 아래쪽은 그 뒤에 늘어난 지금의 상장주식수였다. 3월에 정해지고 6월에 납입된 2,400억 원이 나누는 쪽에는 들어갔고 나뉘는 쪽에는 들어가지 않았다. 그래서 나는 화면이 스스로 적어 둔 표시를 여덟 개 뽑아 하나씩 참인지 확인했다. 넷은 확인됐고 넷은 확인되지 않았다.
2025년 지배주주 순손실 1,000억 4,300만 원을 2024년 말과 2025년 말 지배주주지분의 평균 1조 2,610억 9,550만 원으로 나누면 -7.9330%다.
독립 호스트인 한국경제 화면의 52주 최고·최저와 값이 같다.
상장주식수 106,750,000주보다 5,000주 작다. 부등호 방향이 정상이다.
화면이 스스로 unknown이라 적었고 실제로 그렇다. 2022년 금융비용 2,466억 300만 원은 그해 영업이익 1,758억 1,700만 원보다 크다.
주당순손실이 1,186원이므로 그 자리에는 값이 없다. 0은 값의 자격이 없다. 다른 화면은 같은 자리에 -8.26배를 적었다.
대조 상대인 동적 PER 자리가 비어 있다. 견줄 두 번째 값이 없는데 검증됐다고 적혀 있다.
위쪽은 2025년 12월 31일 지배주주지분 1조 1,840억 8,300만 원이고 아래쪽은 지금 주식수다. 내가 2026년 6월 말 자본으로 만든 값은 12,394.9040원이다.
이 값이 함축하는 자본 1조 4,684억 5,300만 원을 2023년 말부터 2026년 6월 말까지 어느 시점에서도 찾지 못했다.
목차
카카오게임즈 주가 전망을 세우기 전에 이 회사가 값을 받는 곳
카카오게임즈(293490)는 코스닥 상장사다. 코스닥은 한국거래소가 운영하는 두 시장 가운데 중소형·성장주가 모인 쪽이고, 코스피가 대형주 쪽이다. 이 회사는 모바일과 PC 게임을 직접 개발하거나 남이 만든 게임을 국내외에 유통해 이용자 결제로 값을 받는다. 골프와 스크린골프 사업도 자회사로 들고 있다.
2026년 4월부터 6월까지 세 달 매출은 750억 2,100만 원이고 같은 기간 영업손실은 230억 2,600만 원이다. 반년으로 묶으면 매출 1,579억 4,600만 원에 영업손실 484억 8,600만 원이다. 2025년 같은 반년 매출 2,386억 6,200만 원과 견주면 33.8202% 적다.
매출이 줄어든 폭은 이익이 줄어든 폭보다 작다
연간으로 보면 더 분명하다. 2023년 매출 1조 250억 8,500만 원에 영업이익 745억 1,600만 원, 2024년 매출 6,272억 2,700만 원에 영업이익 191억 4,800만 원, 2025년 매출 4,650억 1,800만 원에 영업손실 395억 9,100만 원이다. 매출은 두 해 동안 1조 250억 8,500만 원에서 4,650억 1,800만 원으로 54.6362% 줄었고, 그 사이 영업이익률은 7.2693%에서 -8.5139%로 내려왔다.
| 회계연도 | 매출 | 영업손익 | 영업이익률 | 지배주주 순손익 |
|---|---|---|---|---|
| 2022 | 확인 못 했다 | 175,817 | 확인 못 했다 | -233,642 |
| 2023 | 1,025,085 | 74,516 | 7.2693% | -228,746 |
| 2024 | 627,227 | 19,148 | 3.0528% | -108,918 |
| 2025 | 465,018 | -39,591 | -8.5139% | -100,043 |
표 1의 오른쪽을 눈여겨봤다. 2022년부터 2025년까지 네 해 모두 지배주주 순손익이 마이너스다. 영업이익이 플러스였던 2022·2023·2024년에도 그렇다. 네 해 합은 6,713억 4,900만 원 손실이다. 내 재무 시계열은 2022년 회계연도까지만 닿고, 그 해의 매출은 도구 응답에서 비어 있다. 그래서 「역대 최저 매출」 같은 말은 쓰지 않는다. 내가 확인한 것은 2023년부터 2025년까지의 흐름이다.
카카오게임즈 주가 아래에서 여섯 분기 연속 영업손실이 이어졌다
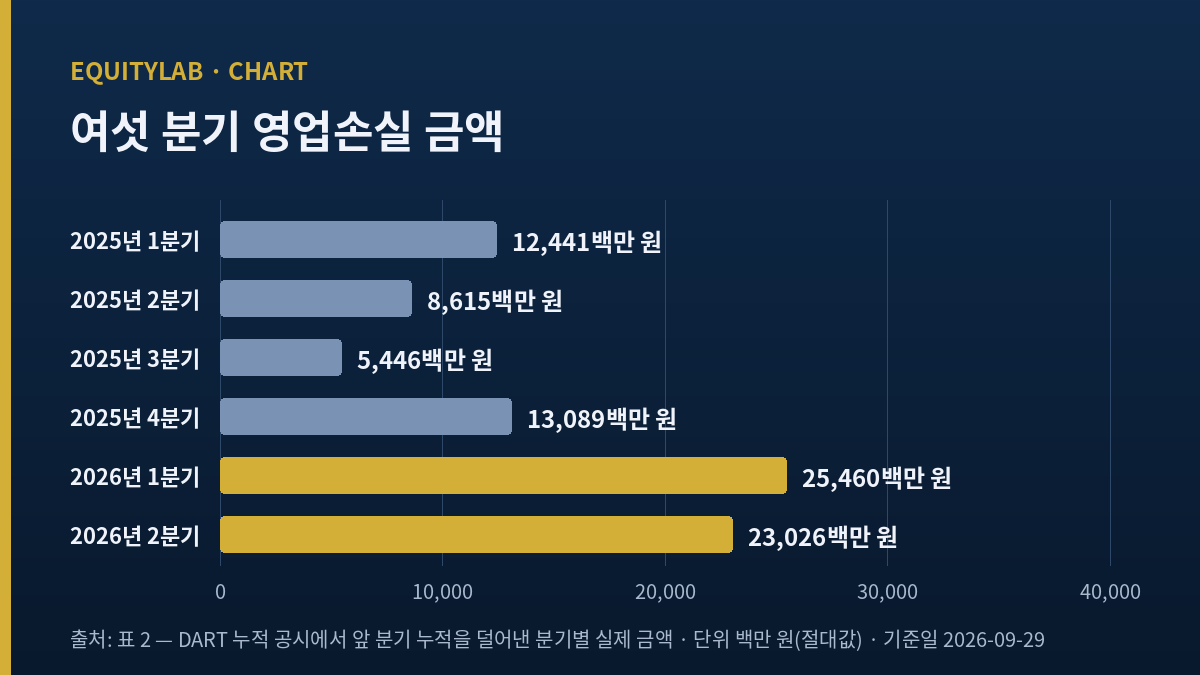
분기 값은 DART 공시가 누적으로 나오기 때문에 직접 나눠서 봐야 한다. 나는 누적에서 앞 분기 누적을 덜어내 분기별 실제 금액을 만들었다. 2025년 1분기부터 2026년 2분기까지 여섯 분기가 모두 영업손실이다.
| 분기 | 매출 | 영업손실 | 영업이익률 |
|---|---|---|---|
| 2025년 1분기 | 122,854 | -12,441 | -10.1267% |
| 2025년 2분기 | 115,808 | -8,615 | -7.4390% |
| 2025년 3분기 | 127,467 | -5,446 | -4.2725% |
| 2025년 4분기 | 98,889 | -13,089 | -13.2361% |
| 2026년 1분기 | 82,925 | -25,460 | -30.7024% |
| 2026년 2분기 | 75,021 | -23,026 | -30.6927% |
손실 폭이 줄었다는 말과 이익률이 그대로라는 말이 함께 성립한다
보도는 2026년 2분기를 「7분기 연속 영업손실」로 적었다. 내 시계열은 2025년 1분기부터 여섯 분기까지만 확인할 수 있다. 2024년 4분기의 분기별 실제 금액이 내 자료에서 비어 있어서다. 그래서 나는 「여섯 분기」라고만 쓴다. 회사와 보도가 센 것과 내가 센 것이 다른 이유는 확인한 사람이 다르기 때문이다.
손실 폭만 보면 나아졌다. 2026년 2분기 영업손실 230억 2,600만 원은 1분기 254억 6,000만 원보다 24억 3,400만 원 작고, 그 차는 1분기 손실의 9.5601%다. 그런데 이익률은 -30.7024%에서 -30.6927%로 0.0097%포인트만 움직였다. 손실이 줄어든 만큼 매출도 줄어서다. 매출은 829억 2,500만 원에서 750억 2,100만 원으로 79억 400만 원 적어졌다.
영업활동으로 들어온 현금도 마이너스다. 2026년 상반기 영업활동 현금흐름은 457억 2,700만 원 마이너스이고, 2026년 2분기 세 달만 떼면 308억 원 마이너스다. 2025년 연간은 442억 6,800만 원 마이너스, 2024년 연간은 273억 8,700만 원 플러스였다. 이익이 마이너스인 회사에서 현금까지 마이너스면 자본이 줄어든다. 그런데 2026년 2분기에는 자본이 늘었다.
3월에 정해진 2,400억 원이 6월에 자본으로 들어왔다
지배주주지분은 2026년 3월 말 1조 1,311억 5,000만 원에서 6월 말 1조 3,231억 5,600만 원으로 1,920억 600만 원 늘었다. 같은 분기에 지배주주 순손실이 490억 2,600만 원 났으니, 손익 밖에서 들어온 몫은 2,410억 3,200만 원이다. 제3자배정 유상증자 납입액 2,400억 원과의 차는 10억 3,200만 원, 즉 그 납입액의 0.4300%다. 자본이 늘어난 이유는 사실상 그 하나다.
공시 내용은 이렇다. 2026년 3월 25일, 카카오게임즈는 엘트리플에이인베스트먼트를 대상으로 하는 제3자배정 유상증자 2,399억 9,999만 원을 결정했다. 신주는 보통주 17,458,354주, 주당 발행가액은 13,747원이다. 같은 거래에 전환사채 600억 원이 붙었고 전환가액은 13,812원이다. 6월 19일에 최대주주가 바뀌었다. 엘트리플에이인베스트먼트가 33.43%(35,566,086주), 카카오가 14.68%(15,622,268주)다. 카카오의 종전 지분율은 37.93%였고, 증자 전 총수 88,932,902주에 대면 33,732,250주다. 이 주식수는 내가 곱해서 만든 값이다.
매출이 이렇게 내려올 때 나는 회사가 스스로 내놓은 전망이 어디까지 따라 내려왔는지를 함께 본다. 펄어비스 편에서는 회사가 석 달 사이에 연간 매출 전망을 1,692억 원 낮춘 적이 있었다. 카카오게임즈는 연간 매출 전망을 따로 내놓지 않으므로, 내가 쓸 수 있는 앞쪽 값은 셀사이드 추정뿐이다. 그 추정은 아래에서 다룬다.
같은 신주가 희석률 두 값을 만든다
증자 전 총 발행주식수는 88,932,902주, 증자 뒤는 106,391,256주로 공시돼 있다. 두 값의 차는 신주 17,458,354주와 정확히 같다. 그런데 같은 신주로 만든 희석률이 나누는 쪽에 따라 두 값이 된다. 신주 17,458,354주를 증자 전 총수 88,932,902주로 나누면 19.6309%이고, 증자 뒤 총수 106,391,256주로 나누면 16.4096%다. 셀사이드 한 곳이 적은 16.3%는 뒤쪽 계산에 가깝다. 어느 쪽도 틀리지 않았고, 어느 쪽인지 밝히지 않으면 독자가 두 값 중 하나를 고르게 된다.
여기서 하나 더 걸린다. 화면이 적은 상장주식수는 106,750,000주다. 6월 19일 공시의 106,391,256주와 358,744주 차이가 나고, 그 차는 공시 총수의 0.3372%다. 이 358,744주가 어디서 왔는지 나는 확인하지 못했다. 전환사채 전환가액 13,812원은 9월 29일 종가보다 4,292원 높으므로 전환으로 설명되기 어렵다. 9,520원에서 13,812원까지는 45.0840% 올라야 한다. 나는 이 차이를 본문 계산에 쓰지 않고, 아래에서 주식수를 쓸 때 두 값을 모두 계산해 결론이 움직이는지 본다.
카카오게임즈 주가를 나누는 주당순자산이 세 값으로 나왔다
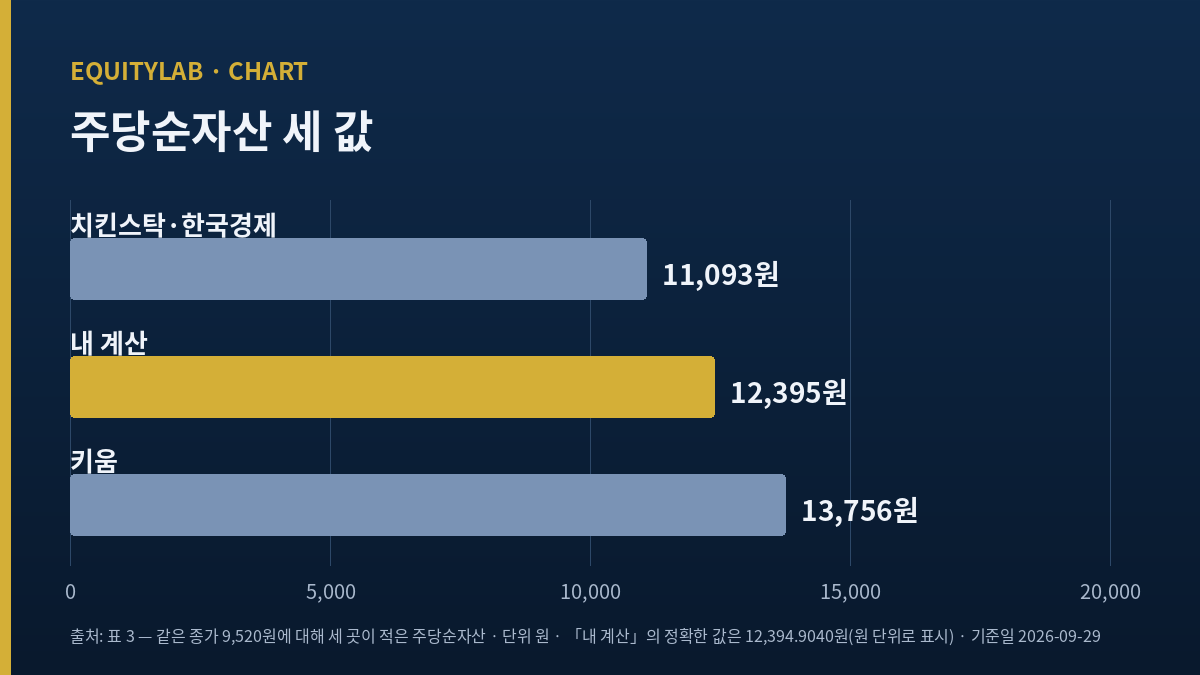
주당순자산은 지배주주지분을 주식수로 나눈 값이다. 그런데 같은 날 세 값이 나왔다. 하나는 내가 만든 것이고 둘은 화면이 적어 둔 것이다.
| 출처 | 주당순자산 | 위쪽(자본) | 아래쪽(주식수) | PBR |
|---|---|---|---|---|
| 내 계산 | 12,394.9040 | 2026년 6월 말 1,323,156 | 106,750,000 | 0.7681 |
| 내 계산(공시 총수) | 12,436.6987 | 2026년 6월 말 1,323,156 | 106,391,256 | 0.7655 |
| 치킨스탁·한국경제 | 11,093 | 2025년 말 1,184,083 | 106,750,000 | 0.8582 |
| 키움 | 13,756 | 특정 실패(함축 1,468,453) | 확인 못 했다 | 0.6921 |
표 3의 세 번째 가로 자리부터 보면 된다. 2025년 12월 31일 지배주주지분 1조 1,840억 8,300만 원을 지금 주식수 106,750,000주로 나누면 11,092.1124원이다. 화면이 적은 11,093원과 0.8876원 차이다. 위쪽은 2,400억 원이 들어오기 전 자본이고 아래쪽은 그 2,400억 원으로 늘어난 주식수다. 증자가 나누는 쪽에만 들어갔다. 그래서 이 값은 내가 2026년 6월 말 자본으로 만든 12,394.9040원보다 1,301.9040원 작고, 그 차는 화면 값의 11.7363%다.
낡은 쪽이 아래쪽일 때와 위쪽일 때는 다르다. 위쪽이 낡았을 때 어느 방향으로 틀리는지는 자본이 늘고 있는지 줄고 있는지에 달렸다. 이 회사는 증자 때문에 자본이 늘었으므로 낡은 값은 주당순자산을 작게, PBR을 크게 만든다. 나는 앞서 다른 종목에서 자본이 줄어드는 바람에 낡은 값이 PBR을 작게 만드는 경우를 본 적이 있다. 방향이 고정돼 있지 않다는 뜻이다.
13,756원의 위쪽은 찾지 못했다
키움 화면의 13,756원은 자본 1조 4,684억 5,300만 원을 함축한다. 나는 2023년 말 1조 3,984억 2,500만 원, 2024년 말 1조 3,381억 800만 원, 2025년 말 1조 1,840억 8,300만 원, 2026년 3월 말 1조 1,311억 5,000만 원, 2026년 6월 말 1조 3,231억 5,600만 원을 모두 대어 봤지만 어느 것도 아니었다. 주식수를 바꿔 넣어도 공시에 나온 세 주식수 중 어느 것과도 닫히지 않았다. 확인 실패다.
한 가지는 적어 둔다. 13,756원은 3월 제3자배정 발행가액 13,747원과 9원 차이다. 9원은 발행가액 13,747원의 0.0655%다. 배선인지 우연인지 나는 확인하지 못했고, 확인하지 못한 것을 근거로 쓰지 않는다. 엔씨소프트 편에서 한 화면에 두 배수가 앉아 있던 것과 형태는 다르다. 그때는 두 배수가 서로 다른 기간을 쓴 것이었고, 여기서는 한 배수의 위쪽을 아예 못 찾았다.
카카오게임즈 주가에 붙은 PER 0배와 PBR 0.7배가 성립하지 않는 자리
화면 하나는 PER 자리에 0을 적었다. 주당순손실이 1,186원이므로 0은 값이 아니고 빈자리다. 다른 화면은 같은 자리에 -8.26배를 적었다. 9,520원을 그 화면의 주당순손실 1,152원으로 나누면 -8.2639배가 되니 그 화면 안에서는 닫힌다. 다만 음수 배수는 싸다거나 비싸다는 말을 만들지 못한다. 적자 회사에서 PER은 없는 값이고, 0으로 적히면 「매우 싸다」로 읽힐 수 있다.
두 화면의 주당순손실 자체도 어긋난다. 1,186원은 순손실 1,266억 600만 원을, 1,152원은 1,229억 7,600만 원을 함축한다. 나는 두 값 모두 내 손익 시계열에서 찾지 못했다. 2025년 지배주주 순손실은 1,000억 4,300만 원이고 연결 순손실은 1,430억 8,500만 원이다. 2025년 3분기부터 2026년 2분기까지 네 분기의 지배주주 순손익을 더하면 1,298억 7,800만 원 손실이다. 셋 중 어느 것도 두 화면의 값을 만들지 못한다. 그래서 두 화면의 주당순손실과 그것으로 만든 배수는 본문 판단에 쓰지 않았다.
대신 확인된 것이 하나 있다. ROE -7.9%는 2025년 지배주주 순손실 1,000억 4,300만 원을 2024년 말과 2025년 말 지배주주지분의 평균 1조 2,610억 9,550만 원으로 나눈 값이다. 1,000억 4,300만 원을 1조 2,610억 9,550만 원으로 나눈 값이 -7.9330%로 닫힌다. 같은 화면 안에서 어떤 표시는 특정되고 어떤 표시는 안 된다. 넷마블 편에서 이자비용이라고 적힌 값이 순수 이자가 아니었던 것과 같은 종류의 문제다.
체크리스트 점수의 나누는 쪽도 하나 줄어야 한다
화면은 7대 지표 체크리스트에서 두 개 통과, 판정 불가 0개, 점수 29점을 적었다. 그런데 그 일곱 가운데 PER 자리는 주당순손익이 음수라 판정할 수 없는 자리다. 도구 설명문 자신이 「판정 결과가 비어 있으면 그것은 미달이 아니고 판정 불가」라고 적어 두었는데, 이 자리는 미달로 세어졌다. 나누는 쪽을 여섯으로 하면 33.33점, 일곱으로 하면 28.57점이다. 4.76점 차이는 크지 않지만, 점수를 보고 「일곱 중 둘만 된다」고 읽는 것과 「여섯 중 둘이 된다」고 읽는 것은 다르다.
종가도 마찬가지였다. 9월 29일 종가가 세 곳에서 9,520원, 9,570원, 9,600원으로 적혀 있다. 폭은 80원이고 그 차는 낮은 값의 0.8403%다. 나는 9,520원을 썼다. 한국경제 화면의 9월 28일 종가 9,610원에서 치킨스탁이 적은 변동폭 90원을 덜면 9,520원이 되어, 독립된 두 곳에서 산술이 닫히는 유일한 값이었다. 세 값 어느 것으로 계산해도 PBR은 0.7681배, 0.7721배, 0.7745배로 0.76배와 0.78배 사이에 머문다. 결론은 움직이지 않는다. 값이 하나로 정해지지 않을 때 나는 양 끝을 모두 계산해 두고, 그 사이에서 결론이 뒤집히는지만 본다.
이 판단에 대한 반론 다섯과 각 반론이 거짓임을 보일 최소 관측
반론을 적을 때 나는 그것이 참일 확률을 매기지 않는다. 대신 반론마다 「그 반론이 틀렸음을 보이려면 무엇 하나를 보면 되는가」를 붙인다. 확률은 내가 만들 수 없지만 관측은 정할 수 있다.
첫째, 3,000억 원이 들어와 현금이 두꺼워졌으니 적자를 더 견딜 수 있다. 유상증자 2,400억 원과 전환사채 600억 원이 실제로 자본과 부채로 들어왔다. 이 반론이 틀렸음을 보이는 최소 관측은 2026년 3분기 영업활동 현금흐름이다. 상반기 457억 2,700만 원 마이너스보다 마이너스 폭이 더 커지면, 들어온 돈이 버는 힘을 바꾸지 못했다는 뜻이 된다.
둘째, 손실 폭이 줄기 시작했다. 2026년 2분기 영업손실 230억 2,600만 원은 1분기 254억 6,000만 원보다 작다. 이 반론이 틀렸음을 보이는 최소 관측은 3분기 영업이익률이다. 손실 폭이 또 줄어도 이익률이 -30% 근처에 머물면 그것은 매출이 함께 줄어든 결과다.
셋째, 셀사이드 두 곳이 모두 10,000원을 제시했고 이는 현재가보다 높다. 키움증권 김진구는 2026년 8월 13일에 10,000원을 냈고 종전 16,000원에서 내렸다. 삼성증권 오동환은 2026년 5월 27일에 투자의견 중립과 10,000원을 냈고 종전 13,000원에서 내렸다. 9월 29일 종가 9,520원에서 그 값까지는 5.0420%다. 이 반론이 틀렸음을 보이는 최소 관측은 다음 리포트의 방향이다. 두 곳 모두 이미 한 번씩 내렸다.
넷째, 2027년에는 영업이익이 흑자로 돌아선다. 삼성증권은 2026년 영업손실 1,024억 원, 2027년 영업이익 162억 원을 추정했다. 이 반론이 틀렸음을 보이는 최소 관측은 2026년 하반기 신작의 출시일이 다시 밀리는지 여부다. 두 리포트 모두 손실이 커진 사유로 신작 출시 지연을 먼저 적었다.
다섯째, 새 최대주주가 들어왔으니 사업 구조가 바뀐다. 엘트리플에이인베스트먼트는 일본 라인야후가 출자한 특수목적법인이다. 이 반론이 틀렸음을 보이는 최소 관측은 3분기보고서의 매출 구성이다. 최대주주가 6월 19일에 바뀌었으므로 7월부터 9월까지가 바뀐 지배구조 아래 첫 분기다. 그 분기 매출 구성이 직전과 같으면 아직 바뀐 것이 없다.
해외 화면 하나는 기준 시점을 세 자리에 적어 두었다
같은 아시아 게임 퍼블리셔인 일본 넥슨(도쿄증권거래소 3659)의 화면을 대조군으로 한 번만 봤다. 시가총액 2.45조 엔, 주식수 7억 8,438만 주, PER 18.28배가 적혀 있다. 시가총액을 주식수로 나누면 주당 3,123.49엔이 되어 화면 자기 값끼리 닫힌다. 내가 이 화면에서 가져온 것은 배수나 규모가 아니다. 이 화면은 매출 증감률 옆에 「직전 12개월」, 가장 새 분기 옆에 「2026년 2분기, 6월 30일 종료」, 값 옆에 「2026년 9월 4일 오후 2시 6분 일본시간」을 적어 두었다. 내가 이 글에서 다룬 두 화면은 주당순자산의 위쪽이 어느 시점 자본인지 적어 두지 않았다. 내가 그것을 특정하려고 자본 시계열을 다섯 시점 대어 본 이유가 그것이다.
카카오게임즈 주가에서 내가 2026년 11월 15일에 확인할 것 셋
내 스탠스는 관망이다. 시가총액은 1조 162억 6,000만 원이다. 내 규칙은 시가총액 상위 100위 밖이면 스탠스를 관망으로 고정하는 것이고 이 회사는 그 밖에 있다. 순위 숫자 자체는 이번에 따로 확인하지 않았다. 7대 지표 체크리스트는 매출 규모와 PBR 두 개만 통과했다. 부채비율은 2026년 6월 말 부채총계 1조 4,740억 2,400만 원을 자본총계 1조 2,825억 2,500만 원으로 나눈 114.9314%이고 화면 표기 114.93과 닫힌다. 2022년 말에는 부채총계 1조 8,590억 4,800만 원을 자본총계 2조 148억 9,300만 원으로 나눈 92.2653%였다.
배수로는 값을 매길 수 없는 상태다. PER은 없고, PBR은 두 화면의 주당순자산을 내가 9,520원으로 다시 나눠 보면 0.6921배와 0.8582배로 벌어진다. 내가 2026년 6월 말 자본으로 만든 값은 0.7681배다. 그래서 나는 배수를 기준점으로 삼지 않고 세 가지만 본다. 3분기보고서 법정 제출기한은 2026년 11월 15일이다.
첫째, 2026년 7월부터 9월까지 세 달 매출이 750억 2,100만 원 위인가. 여섯 분기 가운데 매출이 가장 많았던 2025년 3분기 1,274억 6,700만 원에서 2026년 2분기 750억 2,100만 원까지 내려왔다. 이 흐름이 멈추는 첫 신호는 매출이 한 번 늘어나는 것이다.
둘째, 그 세 달 영업손실이 230억 2,600만 원보다 작은가. 그리고 그때 이익률이 -30% 근처에서 벗어나는가. 두 조건이 함께 맞아야 손실 축소가 매출 감소의 결과가 아니게 된다.
셋째, 9월 말 지배주주지분이 1조 3,231억 5,600만 원보다 큰가. 6월 말 값은 증자로 부풀어 있다. 손익이 계속 마이너스면 그 자본은 다시 깎인다. 자본이 줄면 내가 만든 주당순자산도 줄고, 그러면 지금의 0.7681배는 그대로인 채로 나뉘는 쪽이 작아진 값이 된다.
비지배지분도 그때 함께 본다. 2026년 6월 말 비지배지분은 406억 3,200만 원 마이너스다. 2025년 9월 말에는 1,207억 7,700만 원 플러스였다. 그래서 지금은 지배주주지분 1조 3,231억 5,600만 원이 연결 자본총계 1조 2,825억 2,500만 원보다 크다. 두 값을 더하면 1조 2,825억 2,400만 원이어서 공시 자본총계 1조 2,825억 2,500만 원과 100만 원 어긋난다. 반올림으로 보인다. 자회사 쪽 손실이 어디까지 내려가는지가 세 번째 확인거리의 절반이다.
이 글의 문장 가운데 도구가 고쳐지면 사라질 것과 회사가 고쳐야 사라질 것
이 글의 답은 「여덟 중 넷」이었다. 그 답을 다 적고 나서 문장들을 두 무더기로 갈라 봤다. 한쪽은 도구가 고쳐지면 없어질 문장이다. PER 자리의 0, 대조 상대가 없는 교차검증 표시, 2025년 말 자본을 지금 주식수로 나눈 주당순자산, 위쪽을 못 찾은 13,756원, 판정 불가를 미달로 센 체크리스트, 세 갈래로 적힌 종가. 여섯 문장이다. 벤더가 기준 시점을 한 마디 적어 두기만 하면 나는 이 여섯을 쓸 일이 없어진다.
다른 한쪽은 회사가 고쳐야 없어질 문장이다. 여섯 분기 연속 영업손실, 상반기 매출이 2,386억 6,200만 원에서 1,579억 4,600만 원으로 내려온 것, 영업활동 현금이 457억 2,700만 원 마이너스인 것, 네 해 연속 지배주주 순손실 합 6,713억 4,900만 원. 네 문장이다. 이쪽은 도구를 아무리 고쳐도 남는다.
그래서 이 글이 「화면 읽기」로만 끝나지 않는 지점은 뒤쪽 네 문장이다. 앞쪽 여섯은 값을 잘못 보게 만들고, 뒤쪽 넷은 값 자체다. 11월 15일에 내가 볼 세 가지는 전부 뒤쪽에 있다. 그날 매출과 영업손실과 자본을 받아 보고, 앞쪽 여섯이 그때도 그대로면 그 사실을 따로 적어 두겠다.
내가 모으고 쓰지 않은 값들
쓰지 않은 것을 적어 둔다. 영업활동 현금과 잉여현금이 화면에서 각각 -45,727과 -46,682로 나오는데 단위 표기가 없어, 매출과 견줘 백만 원으로 읽었다. 화면의 자본총계 자리는 비어 있었다. 1개월·3개월·6개월·12개월 변화율과 20일·60일·120일 이동평균은 시계열에 당일 장중 값이 섞이고 시장 구분이 두 가지로 적혀 있어 통째로 뺐다. 배당 관련 값은 이 회사가 배당을 하지 않아 대상이 아니고, 화면에 배당성향 66.2라는 값이 남아 있었으나 배당 자체가 미공시로 표시돼 있어 쓰지 않았다. 카카오가 넘긴 구주의 주당 단가도 확인하지 못했다.
출처
- 이데일리 마켓인, 2026-03-25, 제3자배정 유상증자 2,399억 9,999만 원 · 신주 17,458,354주 · 발행가액 13,747원 · 대상자 엘트리플에이인베스트먼트
- 인베스트조선, 2026-03-25, 유상증자 2,400억 원과 전환사채 600억 원 · 전환가액 13,812원 · 라인야후 출자 특수목적법인
- 파이낸셜뉴스, 2026-06-19, 최대주주 변경 · 엘트리플에이인베스트먼트 33.43%(35,566,086주) · 카카오 14.68%(15,622,268주) · 총 발행주식수 88,932,902주에서 106,391,256주로
- 게임톡, 2026-06-19, 카카오 종전 지분율 37.93%
- 머니투데이, 2026-08-13, 키움증권 김진구 10,000원 제시(종전 16,000원)
- 뉴스핌, 2026-05-27, 삼성증권 오동환 투자의견 중립 · 10,000원 제시(종전 13,000원) · 2026년 영업손실 1,024억 원 · 2027년 영업이익 162억 원 · 희석률 16.3%
- 한국경제 마켓, 2026-09-28 종가 9,610원 · 고가 9,770원 · 저가 8,910원 · 52주 최고 18,440원 · 최저 6,780원
- 치킨스탁, 2026-09-29 정규장 종가 9,520원 · PER -8.26배 · PBR 0.86배 · EPS -1,152원 · BPS 11,093원 · ROE -10.4%
- stockanalysis.com, 넥슨(도쿄 3659) 시가총액 2.45조 엔 · 주식수 7억 8,438만 주 · PER 18.28배 · 2026-09-04 오후 2시 6분 일본시간 기준
- 머니투데이, 2026-09-29, 원/달러 환율 서울외환시장 주간거래 종가 1,356.7원(8.4원 하락, 오후 3시 30분)
재무 수치는 DART 연결 재무제표(2026년 반기보고서 접수번호 20260813001508, 2025년 사업보고서 20260318001659)를 기준으로 했다. 주가와 시가총액은 2026년 9월 29일 종가 기준이다. 같은 날 원/달러 환율은 서울외환시장 주간거래 종가 1,356.7원이었고, 이 글에서는 원화로만 적었다. 분기 값은 DART 누적 공시에서 앞 분기 누적을 덜어내 내가 만든 값이다.
함께 보면 좋은 글