삼화전기 주가 전망: 상한가 뒤에도 영업이익률은 2%대였다
- 2026년 9월 28일(월) 종가 25,850원, 시가총액 약 1,710억 원.
- 52주 최고가 59,500원에서 반 넘게 내려와 있다.
- 6월 18일(목) 하루 30% 올라 42,900원에 닫혔다.
- 같은 해 4~6월 영업이익률은 2.55%였다.
- 2024년 4~6월에는 14.81%였다.
- 매출은 그사이 536억~617억 원 폭에서 거의 안 움직였다.
- 2025년 연간 영업이익은 전년의 절반을 조금 밑돈다.
- 2026년 이후를 숫자로 적은 실명 증권사 추정은 못 찾았다.
- 지금은 관망이다.
- 재개 조건은 이익률이 5% 위로 두 번 연속 돌아오는 것.
- 첫 확인일은 11월 16일(월) 3분기보고서다.
삼화전기 주가 전망을 묻는 사람에게 내가 먼저 꺼내는 숫자는 2.55%다. 6월 18일(목) 이 종목이 가격제한폭까지 올라 42,900원에 닫혔는데, 그날이 들어 있는 4~6월에 회사가 콘덴서를 팔아 남긴 영업이익률은 2.55%였다(DART 반기보고서 기준). 그래서 나는 9월 28일(월) 종가 25,850원에서도 지켜보기로 했다.
질문은 하나였다. 주가가 하루에 30% 뛴 그 주에, 회사가 파는 물건의 벌이도 같이 좋아졌나? 답을 찾으려고 2024년부터 2026년 6월까지 열 개의 3개월 토막을 한 표에 늘어놓았다. 결론부터 적으면 매출은 거의 그대로였고, 이익률만 크게 오르내렸다. 주가가 뛴 날과 이익률이 좋았던 때는 서로 겹치지 않았다.
삼화전기(009470)는 1973년 삼화니찌콘이라는 사명으로 설립돼 1974년 지금 사명으로 바꾼 알루미늄 전해콘덴서 회사다(비즈니스리포트, 2023-05-08). 전기이중층콘덴서, 칩 전해콘덴서, 하이브리드 콘덴서를 함께 만들고, 삼화콘덴서·삼화전자와 한 그룹이다. 시가총액 순위로는 100위 한참 밖이라, 이 글은 매수 일지가 아니라 관찰 일지다.
목차
삼화전기 주가 전망을 누르는 첫 번째 숫자: 매출은 그대로, 이익이 반
2025년 연결 매출은 2,300억 6,700만 원으로 전년(2,331억 1,600만 원)보다 1.3% 줄었다. 영업이익은 같은 기간 247억 8,800만 원에서 120억 3,600만 원으로 51.4% 줄었다(DART 사업보고서, luxrix 경유). 매출이 1.3% 줄 때 영업이익은 절반이 사라진 것이다. 연간 영업이익률로 옮기면 10.63%에서 5.23%다.
기사 문장은 「소폭 감소」, 공시 숫자는 51.4%
4월 22일(수) 아시아경제는 한양증권 이준석 연구원의 분석을 전하며 지난해 매출 2,300억 원과 영업이익 120억 원이 둘 다 전년보다 「소폭 감소」했다고 적었다(아시아경제, 2026-04-22). 매출에는 맞는 말이다. 영업이익에는 맞지 않는다. 247억에서 120억은 소폭이 아니다. 나는 이 차이를 가볍게 넘기지 않았다. 주가가 AI 데이터센터 이야기로 다시 오르던 4월에, 그 기사의 요약 문장이 이익 감소의 크기를 지우고 있었기 때문이다.
1~6월끼리 놓으면 더 벌어진다
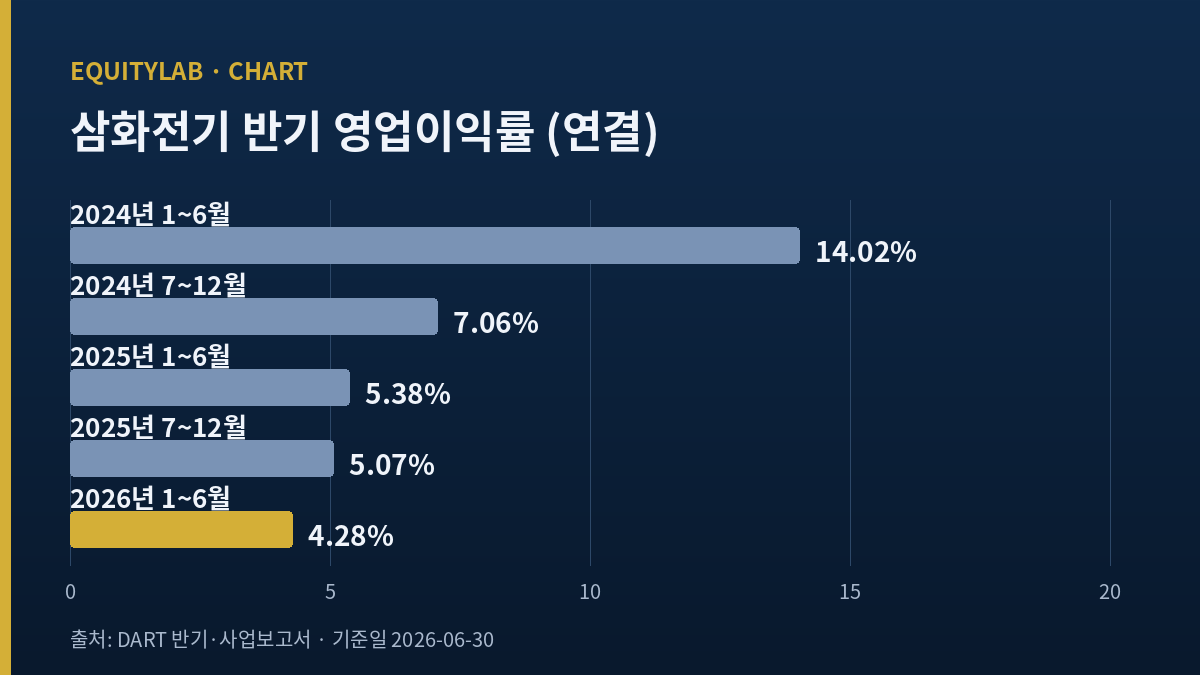
2026년 1~6월 매출은 1,110억 6,900만 원, 영업이익은 47억 5,000만 원이다. 이익률 4.28%. 2년 전 같은 1~6월은 매출 1,196억 3,900만 원에 영업이익 167억 7,700만 원, 이익률 14.02%였다. 매출은 7% 남짓 줄었는데 영업이익은 3분의 1 아래로 내려왔다. 내 계산으로 2024년 1~6월 이익률의 약 3할만 남았다.
삼화전기 주가 전망의 뼈대가 되는 다섯 토막
열 토막을 그대로 실으면 표가 길어져서, 1~6월과 7~12월로 묶어 다섯 줄로 줄였다. 7~12월 수치는 연간에서 1~6월 누적을 뺀 내 셈이다.
| 기간 (연결) | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2024년 1~6월 | 1,196.39억 | 167.77억 | 14.02% |
| 2024년 7~12월 | 1,134.77억 | 80.11억 | 7.06% |
| 2025년 1~6월 | 1,209.31억 | 65.05억 | 5.38% |
| 2025년 7~12월 | 1,091.36억 | 55.31억 | 5.07% |
| 2026년 1~6월 | 1,110.69억 | 47.50억 | 4.28% |
출처: DART 반기·사업보고서 연결 손익(luxrix 재무 시계열 경유, 2026-08-14 반기보고서까지). 7~12월 행은 연간에서 1~6월 누적을 뺀 내 셈이다.
다섯 줄의 매출은 1,091억에서 1,209억 사이다. 가장 큰 행과 가장 작은 행의 차이가 10.8%에 그친다. 영업이익은 47억에서 168억 사이로, 가장 큰 행이 가장 작은 행의 3.5배다. 같은 공장에서 비슷한 양을 팔면서 남기는 돈이 세 배 넘게 흔들린다는 뜻이다.
3개월 단위로 나누면 흔들림은 더 크다. 2024년 4~6월 이익률 14.81%(매출 613.06억, 영업이익 90.81억)가 꼭대기였고, 2025년 4~6월 1.30%(매출 592.27억, 영업이익 7.68억)가 바닥이었다. 2026년 4~6월은 2.55%(매출 536.22억, 영업이익 13.68억)로 바닥 근처로 돌아갔다. 같은 달끼리 줄을 세우면 방향이 더 또렷하다. 1~3월 이익률은 2024년 13.19%, 2025년 9.30%, 2026년 5.89%로 세 해 연속 내려왔다. 4~6월은 14.81%, 1.30%, 2.55%다. 해마다 1~3월조차 덜 남긴다는 것은, 특정 시기의 일회성 비용보다 원가 구조나 제품 구성의 변화를 먼저 의심하게 만든다. 회사가 신제품 개발 투자를 이익 부진의 이유로 들었다는 한양증권 분석(아시아경제 인용)도 있지만, 그 투자가 언제 이익률로 돌아오는지는 어디에도 적혀 있지 않았다.
같은 계열의 전자부품이라도 삼성전기처럼 MLCC 가격이 이익을 끌어올리는 회사와는 결이 다르다. 삼성전기를 볼 때 내가 따졌던 것은 가격 결정권이었는데, 이 회사는 그 앞 단계인 이익률의 방향부터 정해지지 않았다.
같은 그룹의 삼화콘덴서도 6월 18일(목) 함께 가격제한폭까지 올랐다. 시장은 두 회사를 한 테마로 묶어 샀지만, 이 글은 삼화전기의 손익계산서만 본다. 두 회사가 파는 물건도, 고객도 다르다.
주가가 뛴 날과 이익이 좋았던 때는 어긋났다
이 종목의 2026년은 주가로 보면 세 번의 큰 파도였다. 1월 21일(수) 장중 가격제한폭까지 올라 39,750원을 찍었고(서울경제, 2026-01-21 13:18), 4월 22일(수)에는 한양증권의 AI 데이터센터 재평가 분석이 기사로 나왔고, 6월 18일(목)에는 삼화콘덴서그룹 3사가 함께 상한가로 닫혔다. 그날 삼화전기 종가는 42,900원, 상승 폭은 9,900원이었다(EBN, 2026-06-18 · CNews, 2026-06-18). 기사들이 댄 이유는 MLCC 공급 부족 기대, AI 데이터센터와 전력 인프라 투자, AI·로봇 열관리 부품 수요였다.
그런데 6월 18일(목)이 들어 있는 4~6월의 이익률이 앞서 본 2.55%다. 다음 거래일인 6월 19일(금) 종가는 35,300원으로 하루 만에 17.7% 내려왔다(키움 일봉, luxrix 경유). 한경 코리아마켓 기준 52주 최고가는 59,500원, 최저가는 17,800원이다. 9월 28일(월) 종가 25,850원은 최고가보다 56.6% 낮다.
나는 테마 자체를 틀렸다고 보지 않는다. S-CAP이 기업용 SSD의 전원 보호 부품으로 SK하이닉스에 공급된다는 사실(2024년 공급 개시, 아시아경제 인용 한양증권 분석)은 이 회사의 진짜 카드일 수 있다. 다만 그 카드가 손익계산서에 이익률로 찍힌 기록을 아직 못 봤다. 주가가 기대를 먼저 사는 것까지는 이해하는데, 나는 기대를 숫자로 확인한 다음에 판단하는 편이다.
처음 본 것은 주가 그래프였다
이 종목을 처음 열었을 때 나는 그래프부터 봤다. 1월과 6월에 두 번 솟은 봉을 보고, 무언가 큰 계약이 있었겠거니 짐작했다. 공시 목록을 한참 넘겨도 그런 계약은 없었다. 그날 밤 커피를 두 잔째 내리면서 손익 숫자를 한 줄씩 옮기고 나서야, 급등한 두 달이 모두 이익률 6% 미만인 3개월 안에 들어 있다는 것을 알았다. 그래프가 먼저 말을 걸면 나는 숫자를 늦게 연다. 그것도 그때 알았다.
삼화전기 주가 전망, 세 가지 시나리오
2026년 연간 영업이익을 7~12월 이익률 하나로 나눠 봤다. 7~12월 매출은 2025년 같은 기간(1,091억)과 비슷한 1,100억 원으로 두었다. 아래 확률은 내 판단이다.
가장 가능성 높다고 보는 흐름 (50%)
7~12월 이익률이 5% 안팎이면 7~12월 영업이익은 약 55억 원, 연간으로는 약 102억 원이다. 2025년 120억 원보다 조금 적다. 이 경우 연간 이익률은 4%대 중반에 머물고, 주가는 이익보다 테마 뉴스를 따라 움직일 가능성이 크다. 나는 이 흐름에서는 관망한다.
내가 틀릴 수 있는 흐름 (20%)
하이브리드 콘덴서와 S-CAP 비중이 커져 7~12월 이익률이 2025년 1~3월의 9.30% 수준까지 돌아오면, 7~12월 영업이익은 약 102억 원, 연간 약 150억 원이다. 이 경우 2024년에 가까워지는 방향이고, 지금 관망이 늦은 판단이 된다. 그 신호는 3분기보고서의 7~9월 한 토막에서 먼저 보일 것이다.
더 나빠지는 흐름 (30%)
4~6월의 2.55%가 7~12월에도 이어지면 7~12월 영업이익은 약 28억 원, 연간 약 75억 원이다. 2년 전의 3할 수준이다. 이 시나리오에 30%를 준 것은 2024년 10~12월(2.58%)과 2025년 4~6월(1.30%)처럼 이익률이 한 해에 한두 번씩 바닥으로 내려간 전례가 이미 두 번 있어서다.
삼화전기 주가 전망에 넣지 않은 숫자들
모아 놓고도 논지에 쓰지 않은 것이 세 가지 있다. 이유도 같이 적는다.
첫째, 주가수익비율 18.12배(키움 제공). 시가총액 1,710억 원을 2025년 지배주주 순이익 94억 3,600만 원으로 나눠도 18.1배로 같다. 그런데 이 순이익에는 영업 밖에서 들어온 이익이 섞여 있다. 2025년 4~6월 한 토막만 봐도 영업이익은 7억 6,800만 원인데 순이익은 57억 9,900만 원이었다. 그 차이가 어디서 왔는지 반기보고서 주석을 열지 못해 확인하지 못했다. 원인을 모르는 이익으로 만든 배수는 전망의 근거로 쓰지 않았다.
둘째, 2024년 8월 현대차증권이 낸 매수 의견과 10만 원 목표가(데일리인베스트, 2024-08-12). 2년 전 숫자이고, 그 뒤 영업이익이 절반이 됐다. 지금 전망에 끌어올 근거로는 너무 낡았다.
셋째, 외국인 보유 비율 26.2%(luxrix). 방향을 알 수 있는 시계열이 없어 한 시점의 수치만으로는 아무것도 말하지 않는다고 봤다.
반대편에서 보면
- 한양증권 이준석 연구원은 이 회사를 기본 콘덴서 업체로만 볼 것이 아니고 AI 데이터센터 기업용 SSD의 전원 보호 부품 공급사로 평가해야 한다고 했다(아시아경제 4월 22일 보도, 내 요약). 다만 기사에 목표가나 연도별 추정치는 없었다.
- 매출 구성은 전해콘덴서 51.5%, 상품·기타 46.1%다(같은 기사). 고부가 제품이 매출에서 차지하는 비중이 커지면 이익률이 구조적으로 오를 수 있다.
- MLCC 공급 부족이 예상보다 빨리 온다는 시장의 기대(CNews 6월 18일)는 콘덴서 전반의 가격 환경을 바꿀 수 있다.
- 2025년 연간 매출이 전년과 1.3% 차이에 그친 것은 수요가 무너지지 않았다는 뜻이기도 하다. 이익률만 돌아오면 이익은 빨리 회복된다.
이 네 가지를 다 인정해도, 내가 기다리는 것은 하나다. 이익률이 실제로 돌아오는 숫자. 2026년 이후 매출과 영업이익을 연도별로 적은 실명 증권사 추정을 나는 이번에도 찾지 못했다. 그래서 전망의 근거는 회사가 낸 공시 숫자밖에 없다.
삼화전기 주가 전망을 다시 열 조건
다시 볼 조건과 계속 비켜 설 조건을 한꺼번에 적어 둔다.
- 7~9월 영업이익률이 5%를 넘는다.
- 10~12월에도 5%를 넘어 두 번 연속이 된다.
- 7~9월 매출이 540억 원 아래로 내려가지 않는다.
- 2026년 연간 영업이익이 100억 원을 넘긴다.
- S-CAP·하이브리드 매출이 사업보고서에서 따로 확인된다.
- 실명 증권사가 2027년 추정치를 연도별로 낸다.
- 반대로 7~9월 이익률이 3% 아래면 관망을 이어 간다.
- 주가가 다시 하루 20% 넘게 뛰어도, 그 기간 이익률이 따라오지 않으면 판단을 바꾸지 않는다.
- 2027년 3월 사업보고서에서 연간 이익률이 4% 아래면 이 종목을 관찰 목록에서 뺀다.
- 주식 수가 바뀌는 공시(유상증자·전환사채·소각)가 나오면 이 글의 모든 가격 비교를 다시 한다.
이 열 가지 가운데 가장 빨리 답이 나오는 것은 1번이다. 3분기보고서 법정 기한인 11월 15일이 일요일이라, 실제 공시는 11월 16일(월)께 나올 것이다. 그 한 장으로 세 시나리오 가운데 어디로 가는지 대략 갈린다.
테마는 하루에 30%를 올리지만 이익률은 3개월에 한 번 숫자를 낸다. 나는 3개월마다 나오는 그 숫자가 두 번 같은 방향을 가리키는 것을 본 뒤에 움직이기로 했다. 11월 16일(월)이 그 첫 번째 날이다.
본문의 가격·지표는 2026년 9월 28일 종가 기준이다. 종가 25,850원은 밸류라인(16:55, 전일 25,950원보다 100원 하락)과 luxrix 지표 서버 현재가가 일치한다. 치킨스탁은 25,800원, 콕스톡은 25,900원, luxrix 일봉은 26,000원을 적어 채택하지 않았다. 시가총액은 25,850원 × 6,615,087주로 곱한 약 1,710억 원이다. 이익률과 7~12월 수치, 세 시나리오의 연간 영업이익은 반올림한 개략 수치다.
함께 보면 좋은 글