신흥에스이씨 실적 전망: 하반기 영업이익 145억이 필요하다
신흥에스이씨 주가는 2026년 9월 23일(수) 종가 5,440원이고, 1~6월 영업이익 67.9억 원은 삼성증권이 잡은 2026년 영업이익 213억 원의 31.9%에 그쳤다. 같은 여섯 달 매출은 그 추정의 51.0%를 이미 채웠는데 이익은 3분의 1에 못 미친다. 그래서 남은 여섯 달에 영업이익 145.1억 원이 더 나와야 연간 숫자가 맞고, 나는 그 145억이 보이기 전까지 이 종목을 지켜보기로 했다.
145.1억 원
삼성증권 2026년 영업이익 추정 213억 원에서 1~6월 실적 67.9억 원을 뺀 금액이다. 7~12월 매출이 추정대로 2,455.6억 원이라면 이 이익은 영업이익률 5.9%를 뜻하고, 1~6월 영업이익률은 2.7%였다. 나는 관망이다.
이 회사는 원통형·각형 이차전지 셀의 윗부분에 들어가는 캡어셈블리와 전류 차단 부품(CID)을 만든다. 셀 안에 쌓인 압력을 낮추고 전류를 끊어 화재 위험을 줄이는 부품이다. 주요 고객으로는 삼성SDI가 거론되고, 헝가리·말레이시아·중국·미국에 생산 법인을 두고 있다. 코스닥 상장사이고 시가총액은 2,098억 원(5,440원 × 38,566,176주, 계산) 정도다.
내가 이 종목을 다시 꺼낸 건 3월에 나온 삼성증권 리포트 한 장 때문이었다. 매수 의견에 7,700원을 걸어 둔 보고서였는데, 반년이 지나 반기보고서 숫자를 그 추정 옆에 대 보니 매출과 이익이 전혀 다른 속도로 가고 있었다. 매출은 제 시간에 도착했고, 이익은 한참 뒤처져 있었다.
목차
신흥에스이씨 주가 앞에 놓인 세 개의 진척률
삼성증권은 2026년 3월 20일(금) 리포트에서 올해 매출 5,008억 원, 영업이익 213억 원, 순이익 77억 원을 추정했다(삼성증권 리포트). 여기에 8월 14일(금) 제출된 반기보고서의 연결 실적(DART, luxrix 조회)을 대면 아래처럼 된다.
매출은 절반을 넘겼다
1~6월 매출은 2,552.4억 원이다. 추정 5,008억 원의 51.0%다. 2025년 같은 여섯 달 2,061.9억 원보다 23.8% 늘었고, 4~6월만 떼면 1,315.6억 원으로 1년 전 1,027.0억 원보다 28.1% 많다(계산). 매출만 놓고 보면 삼성증권의 연간 그림은 이미 궤도 위에 있다.
영업이익은 3분의 1에 못 미쳤다
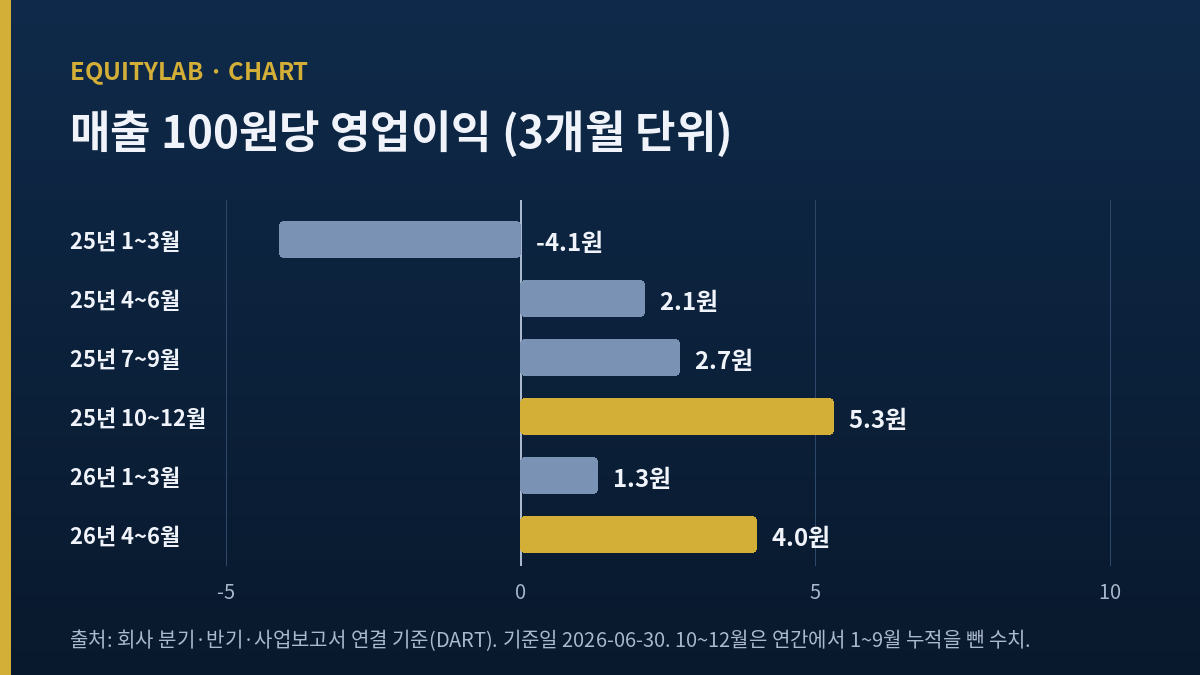
같은 여섯 달 영업이익은 67.9억 원, 추정의 31.9%다. 1~3월 15.9억 원, 4~6월 52.0억 원으로 4~6월이 훨씬 나았지만, 둘을 합쳐도 연간 추정의 3분의 1을 넘지 못했다. 매출 100원에서 나온 영업이익으로 바꾸면 1~3월 1.3원, 4~6월 4.0원이다.
순이익은 벌써 한 해 치를 넘었다
순이익은 1~6월 83.0억 원으로 연간 추정 77억 원의 107.8%다. 그런데 이 가운데 84.9억 원이 1~3월에 났고, 같은 1~3월 영업이익은 15.9억 원이었다. 영업이익보다 순이익이 69.0억 원 많았다는 뜻이고, 4~6월 순이익은 오히려 1.9억 원 적자였다. 1~3월 영업이익 밑에서 무엇이 이익을 만들었는지는 내가 확인한 공시 요약으로는 구성을 가를 수 없었다. 그래서 나는 순이익 진척 107.8%를 근거로 쓰지 않는다.
세 진척률이 51.0%, 31.9%, 107.8%로 흩어져 있다. 이 셋 가운데 내가 기준으로 삼는 건 가운데 숫자 하나다. 매출은 이미 따라오고 있고 순이익은 영업 밖의 일이 섞였으니, 이 회사가 본업에서 무엇을 남기느냐는 질문에는 영업이익 진척만 답한다.
신흥에스이씨 주가 아래 3개월 단위 여섯 개의 실적
2025년 1~3월부터 2026년 4~6월까지 3개월 단위 실적을 늘어놓았다. 매출은 1,000억 원 안팎에서 1,300억 원대로 올라섰는데, 매출 100원에서 나온 영업이익은 5원을 넘은 적이 한 번뿐이다.
| 기간 | 매출(억 원) | 영업이익(억 원) | 매출 100원당 영업이익(원) |
|---|---|---|---|
| 2025년 1~3월 | 1,035.0 | −43.0 | −4.1 |
| 2025년 4~6월 | 1,027.0 | 21.4 | 2.1 |
| 2025년 7~9월 | 1,001.7 | 27.0 | 2.7 |
| 2025년 10~12월 | 1,018.7 | 53.8 | 5.3 |
| 2026년 1~3월 | 1,236.9 | 15.9 | 1.3 |
| 2026년 4~6월 | 1,315.6 | 52.0 | 4.0 |
출처: 회사 분기·반기·사업보고서 연결 기준(DART, luxrix 조회). 10~12월은 연간에서 1~9월 누적을 뺀 수치다. 100원당 영업이익은 영업이익을 매출로 나눈 계산이며 소수 첫째까지 반올림한 개략치다.
눈에 띄는 건 2025년 10~12월의 5.3원과 2026년 1~3월의 1.3원이 붙어 있다는 점이다. 매출은 1,018.7억 원에서 1,236.9억 원으로 21.4% 늘었는데 100원당 영업이익은 4원 떨어졌다. 매출이 늘면서 이익이 따라 늘지 않은 3개월이 바로 올해 1~3월이었다. 4~6월에 4.0원으로 회복했지만, 하반기에 필요한 5.9원에는 아직 닿지 않았다. 매출이 늘어난 배경에는 고객사 삼성SDI의 주문 흐름이 있고, 그 회사의 사정은 삼성SDI 주가를 ESS 수주보다 2분기 손익으로 먼저 따져 본 기록에 따로 남겨 두었다.
이 회사의 100원당 영업이익이 5.9원을 넘긴 마지막 3개월은 2024년 1~3월(6.9원)이다. 2023년에는 연간 8.1원이었다. 이익을 낼 줄 모르는 회사는 아니라는 뜻이다. 다만 그 시절은 유럽 전기차 출하가 지금보다 강했고, 매출의 절반을 차지하는 헝가리 법인이 그 흐름을 탔다. 상상인증권은 4월 24일(금) 보고서에서 2025년 지역별 매출을 헝가리 50%, 국내 23%, 중국 13%, 말레이시아 8%, 미국 6%로 정리했고, 헝가리 매출이 유럽 전기차 출하 감소로 2025년에 13.1% 줄었다고 적었다(뉴스핌 리포트 브리핑).
연간으로 넓혀도 같은 흐름이다. 매출은 2023년 5,398.5억 원에서 2024년 4,328.3억 원, 2025년 4,082.3억 원으로 두 해 연속 줄었고, 영업이익은 436.5억 원에서 131.7억 원, 59.3억 원으로 훨씬 빠르게 줄었다. 두 해 사이 매출은 24.4% 줄었는데 영업이익은 86.4% 줄었다(계산). 매출이 조금 빠질 때 이익이 크게 빠진 회사라면, 매출이 돌아올 때 이익도 크게 돌아와야 계산이 맞는다.
그 반대 방향의 힌트가 1~6월에 하나 있다. 2025년 같은 여섯 달보다 매출이 490.5억 원 늘었고, 영업이익은 적자 21.6억 원에서 흑자 67.9억 원으로 89.4억 원 늘었다. 늘어난 매출 100원에서 영업이익이 18.2원씩 나온 셈이다. 이 속도를 하반기에 그대로 대면 결과가 달라진다. 2025년 7~12월은 매출 2,020.4억 원에 영업이익 80.8억 원이었고, 여기에 늘어날 매출 435.2억 원 × 18.2%를 얹으면 7~12월 영업이익은 160억 원 정도가 된다. 145.1억 원을 넘는다. 내가 관망으로 가면서도 이 숫자를 지우지 못하는 이유다. 다만 늘어난 89.4억 원 가운데 58.9억 원이 1~3월 한 번에서 나왔다(적자 43.0억 원에서 흑자 15.9억 원으로). 3분의 2 가까이가 1년 전 적자가 사라진 효과라서, 같은 속도가 하반기에도 이어진다고 보기는 어렵다.
설비를 먼저 늘린 전지 소재 회사가 매출로 그 설비를 채워 가는 과정은 성일하이텍 주가를 두 해 설비투자와 매출로 나란히 놓아 본 기록에도 따로 적었다. 신흥에스이씨도 결국 늘어난 매출이 이익률을 끌어올리느냐가 관건이다.
내가 처음에 순이익 107.8%만 봤던 이유
반기보고서가 나온 날 나는 순이익 한 줄부터 봤다. 83억 원, 연간 추정 77억 원을 넘긴 숫자였다. 그날 저녁엔 이 회사가 추정을 반년 만에 넘어섰다고 메모까지 해 뒀다. 며칠 뒤 3개월 단위로 쪼개 보고서야 그 이익의 대부분이 1~3월 영업이익 밑에서 나왔다는 걸 알았다. 메모를 지우면서 좀 민망했다. 이번 글의 기준을 영업이익 하나로 좁힌 건 그 메모 때문이다.
하반기 영업이익률 5.9%를 두고 그린 세 가지 전개
삼성증권 추정을 맞추려면 7~12월 여섯 달의 매출 100원당 영업이익이 5.9원이어야 한다(145.1억 원 ÷ 2,455.6억 원, 계산). 흥미로운 건 상상인증권이 2027년 한 해에 그린 숫자다. 매출 6,107억 원, 영업이익 361억 원으로 영업이익률이 역시 5.9%다. 한 증권사가 내년 한 해에 도달한다고 본 수준을, 다른 증권사의 올해 추정은 남은 여섯 달에 요구하는 셈이다. 삼성증권 자신의 2027년 추정도 매출 5,990억 원, 영업이익 300억 원으로 5.0%다.
가장 그럴듯한 전개 (내 확률 50%). 하반기 영업이익률이 4% 안팎에 머물고 연간 영업이익이 166억 원 정도에서 끝난다(4% × 2,455.6억 원 + 67.9억 원, 계산). 4~6월의 4.0원이 이어지는 그림이다. 이 경우 삼성증권 추정은 한 차례 내려가고, 시장은 2027년 숫자로 눈을 옮길 것이다.
추정이 맞는 전개 (25%). 미국 ESS 물량과 데이터센터 BBU용 소형 CID가 동시에 붙으면서 하반기 5.9%에 닿는다. 삼성증권은 소형 N-CID 매출이 2026년 1,093억 원으로 49% 늘고, 매출 가운데 N-CID 비중이 2025년 1~3월 10%에서 10~12월 22%로 올라섰다고 적었다. 이 제품이 평균보다 이익을 더 남긴다면 가능한 그림이다.
1~6월이 되풀이되는 전개 (25%). 하반기 영업이익률이 1~6월과 같은 2.7%에 머물면 연간 영업이익은 133억 원 정도다(계산). 헝가리 매출이 더 줄고 미국 공장 전환 비용이 먼저 들어오면 이 전개로 기운다.
확률은 내 판단이다. 셋 중 어느 전개든 1~6월만 보고 추정 달성을 말하기는 이르다는 게 내 결론이다.
신흥에스이씨 주가를 두고 나와 다르게 보는 근거들
- 셀사이드는 매수 의견이다. 삼성증권은 3월 20일 매수 의견을 유지하며 7,700원을 걸었다(당시 주가 6,200원). 9월 23일 종가 5,440원은 그 7,700원보다 29.4% 낮다(계산). 2026년 순이익 추정에 주가수익비율 45.2배를 피어 평균으로 적용했다고 밝혔다.
- 매출은 추정대로 오고 있다. 1~6월 매출 진척 51.0%, 4~6월 매출 증가율 28.1%는 수요가 살아 있다는 신호다. 이익률은 매출보다 늦게 따라오는 경우가 많다.
- 미국 공장의 방향이 바뀌었다. 인디애나주 앨런카운티에 6,200만 달러를 들인 미국 법인 공장은 원래 삼성SDI와 스텔란티스 합작사의 전기차 셀용이었다(더구루 2023년 7월 보도). 상상인증권은 이 설비의 75%를 2027년 초까지 ESS용으로 전환한다고 전했다.
- 주가는 250일 고점의 44.3%다. 250일 고점 12,290원, 저점 3,425원(luxrix 수정주가 기준)이고, 지금 가격은 저점보다 58.8% 위, 고점보다 한참 아래다. 이미 기대가 많이 빠진 가격이라고 볼 수도 있다.
신흥에스이씨 주가, 내가 다시 볼 일곱 가지
- 3분기보고서(법정 기한 2026년 11월 16일(월))에서 7~9월 영업이익률이 5%를 넘는가.
- 7~9월 매출이 4~6월의 1,315.6억 원 수준을 지키는가.
- 1~9월 누적 영업이익이 140억 원을 넘는가(7~9월에만 약 72억 원이 필요하다).
- 1~3월 영업이익 밑에서 생긴 이익의 구성이 공시 주석으로 확인되는가.
- 헝가리 법인 매출 감소가 끝나는가.
- 2021년 9월 제3자 배정으로 발행한 1,000억 원 규모 전환우선주(당시 1,338,688주, 전환청구기간 2030년 10월 13일까지)의 미전환 잔량이 얼마인가(이데일리 2021년 9월 보도). 나는 잔량을 확인하지 못했고, 보통주로 넘어오면 주당 숫자가 모두 바뀐다.
- 삼성증권이 2026년 영업이익 213억 원 추정을 고치는가.
1번과 3번이 가장 먼저 답을 준다. 11월 16일 보고서 한 장으로 둘이 함께 판정된다. 2번은 매출이 이익률을 받쳐 줄 바탕이 남아 있는지를 본다. 4~7번은 그다음 보고서들까지 이어서 확인할 항목이다.
매출이 먼저 온 회사의 이익을 기다리며
매출 진척 51%와 영업이익 진척 32% 사이에서 나는 뒤의 숫자를 믿기로 했다. 신흥에스이씨 주가 5,440원이 싸 보이는 건 사실이고, 셀사이드 두 곳 모두 이 회사의 내년을 지금보다 밝게 그린다. 그래도 연간 추정의 3분의 2를 남은 여섯 달에 몰아서 벌어야 한다는 계산은 바뀌지 않는다. 7~9월 숫자가 5%대 이익률을 보여 주면 그때 다시 이 글을 연다. 11월 보고서를 받으면 매출 줄보다 영업이익 줄부터 펼쳐 볼 생각이다.
본문의 주가·시가총액은 2026년 9월 23일(수) 종가 기준이다(콕스톡·치킨스탁 5,440원, 전일 5,480원에서 40원 하락, 콕스톡 · 치킨스탁). 재무 수치는 회사 연결 공시(DART)를 luxrix로 조회했고, 진척률·이익률은 소수 첫째까지 반올림한 개략치다. 재무상태표 교차 확인은 Stock Analysis를 썼다.