GS글로벌 채무보증: 계열사 빚에 선 잔액이 자기자본의 1.15배
내 입장, 여섯 문장
GS글로벌 주가를 나는 9월 23일 종가 2,535원에서 관망으로 둔다. 이 회사가 계열사 빚에 서 준 채무보증 총잔액은 9월 8일 공시 기준 6,739억 7,162만 원이고, 6월 말 연결 자기자본 5,850억 4,000만 원의 1.15배다. 그 가운데 3,693억 원이 지분 73.7%를 가진 해상풍력 하부구조물 자회사 GS엔텍의 빚에 걸려 있다. GS엔텍의 총차입금은 6월 말 3,558억 원으로, 2024년 말보다 1,210억 원 늘었다. 같은 4~6월 동안 연결 영업현금흐름은 989억 원이 밖으로 나갔다. 내가 기다리는 것은 GS엔텍이 2026년 12월 31일까지 상장예비심사를 청구하는지, 그리고 새 수주로 그 차입이 줄기 시작하는지다.
GS글로벌 주가를 다시 들여다본 계기는 상사 본업이 아니었다. 9월 8일 싱가포르 자회사의 무역금융 한도에 281억 9,460만 원 보증을 1년 연장한다는 자율공시가 떴는데, 그 끝에 붙은 한 줄, 채무보증 총잔액 6,739억 7,162만 원이 계속 마음에 걸렸다(치킨스탁 공시 원문 요약, 2026-09-08). 같은 공시는 이번 보증을 자기자본의 4.94%라고 적었다. 281억 9,460만 원을 0.0494로 나눠 보면 공시가 쓴 자기자본은 약 5,707억 원이다. 총잔액을 그 수로 나누면 1.18배, 6월 말 연결 자기자본으로 나누면 1.15배다. 두 계산 모두 보증이 자본보다 크다.
9월 23일 종가 2,535원에 보통주 82,549,020주를 곱한 시가총액은 약 2,092억 6,000만 원으로 코스피 100위 밖이다. 그래서 매매 스탠스를 내지 않고 관찰만 적는다. 이 편은 보증이 어디에 걸려 있는지, 그 끝에 있는 자회사가 무엇으로 빚을 갚을 계획인지만 따라간다.
목차
GS글로벌 주가 아래 걸린 보증 6,739억 원의 행방
채무보증 총잔액은 한 회사에 몰린 금액이 아니다. GS글로벌은 싱가포르와 일본 법인의 무역금융에도 보증을 서 왔고, 9월 8일 건도 싱가포르 법인이 신한은행 싱가포르지점에서 받는 한도의 만기 연장이었다. 상사가 해외 법인의 매입 대금을 은행 한도로 돌리는 것은 업의 기본이라, 그 보증 자체를 이상하게 보지는 않는다.
총잔액의 방향도 따져 봤다. 블로터는 2025년 2월 21일 GS글로벌이 GS엔텍 공모사채에 최대 900억 원 보증을 결정했다고 전하면서, 그 시점 자회사 채무보증 총잔액을 7,218억 원으로 적었다(블로터, 2025-02-21). 1년 6개월여 뒤인 9월 8일 공시의 6,739억 7,162만 원은 그보다 478억 원 적다. 총액만 보면 보증은 늘지 않았다. 달라진 것은 총액의 크기가 아니라 그 안에서 한 자회사의 비중이다.
눈이 가는 것은 그중 하나의 크기다. 딜사이트TV 최자연 기자는 6월 28일 GS글로벌이 GS엔텍에 제공한 채무보증을 3,693억 원으로 적고, 이를 2025년 말 연결 총자본의 63.6%라고 썼다(딜사이트TV, 2026-06-28). 내가 2025년 말 연결 총자본 5,704억 600만 원(DART, luxrix 경유)으로 나누면 64.74%가 나와 1.14%포인트 어긋난다. 기사가 무엇을 총자본으로 잡았는지는 확인하지 못했다. 6월 말 자기자본으로 나누면 63.1%다. 어느 수를 쓰든 자본의 3분의 2 가까이가 자회사 한 곳의 빚에 연결돼 있다.
하나 짚어 둘 것이 있다. GS엔텍은 연결 자회사라 그 차입은 이미 GS글로벌 연결 부채에 들어 있다. 보증이 연결 부채를 한 번 더 늘리지는 않는다. 보증이 바꾸는 것은 위험의 주소다. GS엔텍이 갚지 못하면 청구서는 모회사로 오고, 모회사 신용이 자회사 차입의 금리를 정한다. 한국금융신문은 7월 350억 원 회사채의 등급 A0가 GS글로벌 신용도를 반영한 것이고 투자자들이 GS엔텍보다 보증인을 보고 판단할 가능성이 크다고 적었다(한국금융신문, 2026-07-07).
GS글로벌 주가가 기대는 자회사, GS엔텍의 차입 3,558억 원
1년 반 사이 1.52배가 된 차입
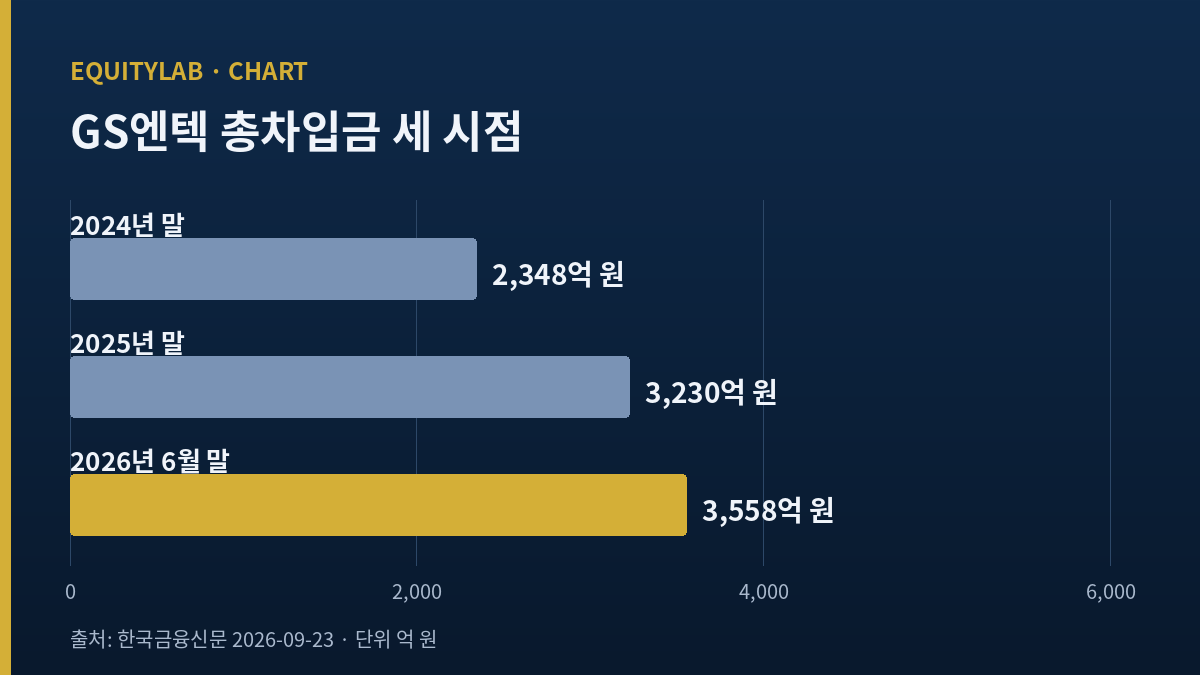
한국금융신문 두경우 전문위원이 9월 23일 정리한 GS엔텍 재무를 옮긴다(한국금융신문, 2026-09-23). 총차입금은 2024년 2,348억 원, 2025년 3,230억 원, 2026년 6월 말 3,558억 원이다. 1년 반 동안 1,210억 원, 1.52배로 늘었다. 부채비율은 175.8%에서 261.2%, 다시 311.4%로 올랐고 차입금의존도는 48.6%에서 61.2%가 됐다.
같은 회사를 다룬 딜사이트 장소영 기자는 6월 말 부채비율을 269.25%, 직전 기간을 197.99%로 적었다(딜사이트, 2026-09-22). 두 매체의 비율이 42%포인트 넘게 다르다. 연결과 별도의 차이인지, 어느 시점을 직전 기간으로 잡았는지 나는 확인하지 못했다. 그래서 비율의 수준은 논지에 쓰지 않고, 두 매체가 모두 가리키는 방향, 즉 부채비율이 올랐다는 사실만 남긴다.
현금은 반대로 움직였다. 딜사이트는 GS엔텍의 현금및현금성자산이 2025년 말 975억 원에서 6월 말 595억 원으로 380억 원 줄었고, 상반기 투자활동현금흐름이 마이너스 269억 원이라고 적었다. 빌린 돈은 늘고 쥔 현금은 61% 수준으로 줄었다. 같은 해상풍력 하부구조물을 만드는 SK오션플랜트를 기록할 때도 느꼈지만, 이 업은 큰 구조물 하나가 공장을 떠나기 전까지 돈이 먼저 나간다.
갚을 힘도 같이 봤다. 한국금융신문은 GS엔텍의 상각 전 영업이익(EBITDA)이 2025년 말까지 150억 원으로 흑자를 지켰다가 1~6월 마이너스 63억 원으로 돌아섰다고 적었다. 2025년 EBITDA 150억 원으로 6월 말 차입 3,558억 원을 나누면 23.7배다. 벌어서 갚는 속도로는 스무 해가 넘게 걸린다는 뜻이고, 1~6월처럼 EBITDA가 마이너스면 그 배수조차 계산이 되지 않는다. 이 회사의 차입을 줄이는 방법은 영업이 아니라 새 자본이거나, 보증을 선 모회사의 현금이라는 결론이 여기서 나온다. 나는 이 대목에서 GS글로벌 연결 숫자를 다시 열었다.
보증을 달고 나오는 회사채 두 번
GS엔텍은 7월에 350억 원(2년물 200억 원, 3년물 150억 원)을 찍었고, 수요예측에 940억 원의 주문이 들어왔다. 용도는 운영자금 200억 원과 하부구조물 생산설비 150억 원이었다. 이어 10월 7일(수) 600억 원(2년물 250억 원, 3년물 350억 원)을 다시 발행하고, 수요예측은 9월 29일(화)에 한다. 두 번 모두 GS글로벌의 지급보증이 붙는다. 6월 28일의 3,693억 원에 이 두 건이 더해진 금액인지, 기존 보증을 갈아 끼우는 것인지는 공시로 확인하지 못했다. 그래서 두 수를 더하지 않았다.
같은 해상풍력 공급망에서 LS마린솔루션은 증자로 자본총계를 세 배로 키웠고, 그 돈의 대부분을 최대주주가 댔다. GS엔텍은 지금까지 지분이 아니라 보증 달린 빚으로 돈을 받아 왔다. 모회사가 같은 위험을 지는 두 방식 가운데, 이 회사는 자본을 덜 쓰는 대신 이자를 내는 길을 골랐다.
연결 현금흐름으로 본 4~6월
모회사 연결로 올라오면 숫자가 더 커진다. DART 반기보고서(luxrix 경유, 연결)에서 1~3월 영업현금흐름은 127억 3,600만 원 유입이었고, 4~6월 3개월은 989억 900만 원 마이너스였다. 1~6월 누계는 마이너스 861억 7,300만 원이다. 같은 여섯 달 설비투자(유형자산 취득)는 725억 9,100만 원이었다. 설비투자는 2022년 58억 5,100만 원에서 2025년 1,128억 6,400만 원으로 불어 있었다.
| 연결, 억 원 | 2025년 12월 말 | 2026년 6월 말 | 변화 |
|---|---|---|---|
| 부채총계 | 8,817.12 | 10,971.00 | +2,153.88 (+24.4%) |
| 자본총계 | 5,704.06 | 5,850.40 | +146.34 |
| 부채비율 | 154.58% | 187.53% | +32.95%포인트 |
| 재고자산 | 1,940.50 | 2,285.53 | +345.03 |
| 1~6월 영업현금흐름 | 해당 없음 | -861.73 | 4~6월만 -989.09 |
출처: DART 분기·반기·사업보고서(연결), luxrix 경유. 변화는 두 시점 차이를 내가 계산했다.
여섯 달 사이 부채가 2,153억 8,800만 원 늘었다. 재고 증가 345억 원으로는 4~6월 유출 989억 원의 3분의 1 남짓만 설명된다. 나머지가 매출채권인지, 선급금인지, 자회사 공사 원가인지는 반기보고서 주석을 직접 열지 못해 나누지 못했다. 확인하지 못한 계정을 추정으로 채우지 않는다. 다만 이익은 1~6월 순이익 116억 300만 원 흑자였으니, 현금이 이익과 반대 방향으로 크게 움직인 3개월이었다는 사실까지는 적을 수 있다.
GS글로벌 주가와 2026년 12월 31일의 상장 약정
GS엔텍의 빚에는 날짜가 하나 붙어 있다. 블로터 윤필호 기자는 2024년 8월 22일, 도미누스인베스트먼트 펀드가 643억 원, 시몬느자산운용 펀드가 257억 원을 전환사채와 상환전환우선주로 GS엔텍에 넣었고, 2026년 말까지 상장예비심사신청서를 내기로 약정했다고 적었다(블로터, 2024-08-22). 상장에 실패하면 GS엔텍이 투자자 증권 전부에 콜옵션을 행사해 내부수익률 7%를 보장해야 하고, 특정 사유가 생기면 동반매각청구권도 붙는다고 했다.
콜옵션이 현금으로 바뀌면
두 펀드의 원금은 합쳐 900억 원이다. 투자 시점을 정확히 확인하지 못해 연 7%를 2년과 3년 두 경우로 복리 계산만 해 봤다. 2년이면 약 1,030억 원, 3년이면 약 1,103억 원이다(계산). 수주가 끊긴 회사가 1,000억 원대 현금을 한 번에 내놓기는 어렵고, 그 경우 돈은 결국 보증을 서 온 모회사에서 나올 공산이 크다고 나는 본다. 약정이 2024년 8월 이후 바뀌었는지는 확인하지 못했다. 이 문단 전체가 그 한계 위에 있다.
상장이 되면
반대로 상장예비심사가 청구되고 공모가 이뤄지면 GS엔텍 스스로 자본을 채우고 모회사 보증 부담도 줄어든다. GS엔텍이 빚 대신 지분으로 돈을 받는다면 이 편의 논지는 그날로 약해진다. 9월 22일 GS엔텍은 울산 앞바다 750MW 부유식 해상풍력 사업 문무바람과 계류 파일 공급 협력 업무협약을 맺었다(뉴스핌, 2026-09-22). 금액이 없는 협약이라 수주로 세지는 않았지만, 상장 심사에서 보여 줄 재료로는 쓰일 것이다.
반대편: GS글로벌 주가를 달리 보는 근거 셋
- 셀사이드는 상사를 본다. DS투자증권 안주원 연구원은 5월 28일 투자의견 매수와 함께 4,300원까지 가격을 매겼다. 중동 분쟁에 따른 가격 상승과 고마진 품목 비중으로 상사 부문 영업이익이 29% 늘고, 연결 영업이익은 2026년 490억 원, 2027년 630억 원으로 봤다. 해상풍력특별법이 2025년 3월 국회를 통과해 하반기 발주가 빨라질 수 있다는 점도 근거로 들었다(DS투자증권 리포트 PDF). 다만 내가 찾은 실명 셀사이드 추정은 이 1곳뿐이다. 두 번째 포워드 추정이 없다는 점도 기록해 둔다.
- 채권 시장은 아직 돈을 댄다. 7월 수요예측에 350억 원 모집에 940억 원이 몰렸다. 보증인의 신용을 시장이 받아 준다는 뜻이고, 보증이 크다는 사실만으로 위험을 단정하기는 이르다.
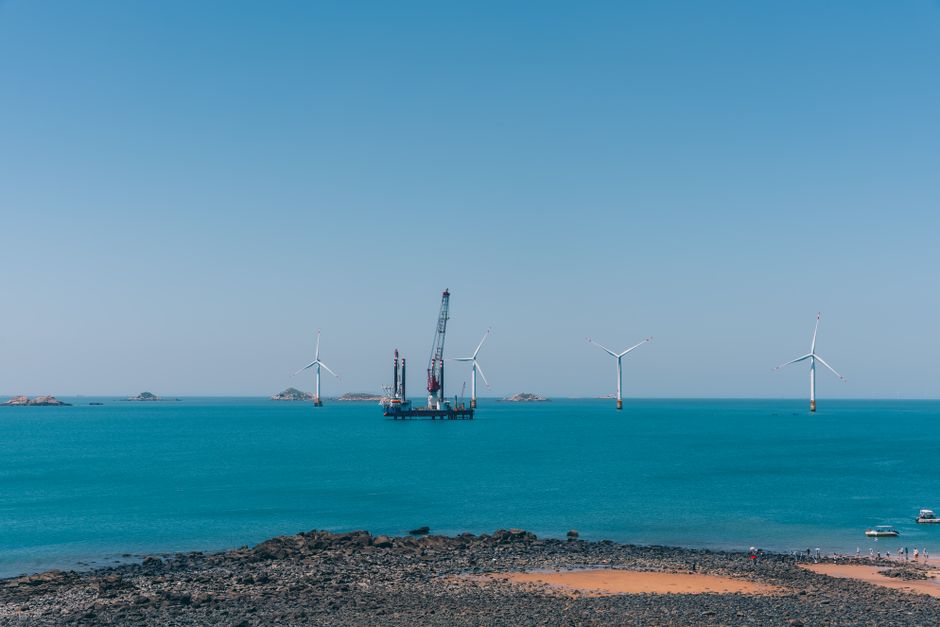
- 기술과 설비는 이미 있다. GS엔텍은 네덜란드 Sif로부터 모노파일 아시아 독점 생산 면허를 받았고 영광낙월 해상풍력에 모노파일을 댔다. 발주가 돌아오면 늘려 둔 설비가 곧바로 매출로 바뀐다. 이 경우 지금의 차입은 먼저 치른 투자가 된다.
주가에 관한 사실도 하나 보탠다. luxrix 수정주가 기준 250일 고가는 5,690원이고, 9월 23일 종가는 그 44.6% 수준이다. 5월 27일 3,465원에서도 27% 내렸다. 반대편이 옳다면 이 낙폭은 보증 위험을 이미 크게 반영한 가격일 수 있다.
그룹의 태도도 반대편에 놓일 사실이다. 최대주주 GS는 4월 1일 공시에서 GS글로벌 주식을 3만 5,000주 더 사 지분율을 50.82%로 올렸고, 같은 날 김성원 대표가 회사 주식 4만 주를 샀다는 보도도 나왔다. 규모는 작지만, 대주주와 경영진이 이 주가 수준에서 주식을 더 사기로 했다는 기록은 남는다.
GS글로벌 주가, 내가 다시 볼 조건 둘
- GS엔텍이 2026년 12월 31일(목)까지 상장예비심사 청구를 공시하는 것. 청구가 나오면 콜옵션 현금 유출 경우를 계산에서 뺀다.
- 11월 16일(월) 3분기보고서에서 연결 영업현금흐름 1~9월 누계가 마이너스 861억 원보다 덜 나빠지는 것. 7~9월 3개월만 떼어 보면 영업현금이 들어와야 한다는 뜻이다.
둘 중 먼저 답이 나오는 것은 11월 16일이다. 그 결과가 나쁘면 12월 31일의 비중이 더 커지고, 좋으면 상장 약정은 시간을 번 문제로 바뀐다. 이 순서대로 확인할 생각이다.
자율공시 끝줄에서 시작한 기록
나는 채무보증 연장 자율공시를 넘겨 왔다. 상사 해외 법인의 무역금융 연장은 해마다 비슷한 금액으로 반복되고, 본업 실적과 상관이 적다고 여겼다. 이번에도 싱가포르 한도 연장이라는 제목만 보고 닫을 뻔했다. 끝에 붙은 총잔액이 6,739억 원이 아니었다면 GS엔텍까지 오지 않았을 것이다.
돌아보면 내가 넘긴 것은 공시가 아니라 공시 맨 끝의 누계였다. 건별 금액은 작아도 누계는 회사가 짊어진 약속 전체를 보여 준다. 다음에 이 회사 공시가 뜨면 나는 제목보다 총잔액 숫자부터 먼저 확인하고, 12월 31일이 지난 첫 영업일에는 GS엔텍 상장예비심사 청구가 있었는지 거래소 공시 검색을 직접 돌려 볼 것이다.
본문의 가격·지표는 2026년 9월 23일 종가 기준이다(콕스톡·치킨스탁 모두 2,535원, 전일 2,555원에서 20원 하락). 비율은 소수점 아래 둘째에서, 복리 계산은 억 원 단위에서 반올림한 개략 수치다. 재무 수치는 DART 연결 기준을 luxrix로 받았고, 자회사 GS엔텍 수치는 본문에 적은 두 매체의 보도를 따랐다.