유안타증권 실적: 순이익 298% 늘었지만 추정치는 한 곳도 없다
주가상승종목을 검색하다가 유안타증권 주가를 열었다. 나는 정렬된 목록을 보기 전에 그 정렬 기준을 먼저 의심하는 편이다. 무엇이 올랐다는 말인지 정하지 않으면 목록은 아무 말도 하지 않기 때문이다. 가격이 오른 것인지, 이익이 오른 것인지, 아니면 둘 다인지. 이 셋은 같은 회사 안에서도 자주 어긋난다. 이 종목을 2026년 9월 16일(수) 종가로 열어 보면 그 어긋남이 한 화면에 들어온다.
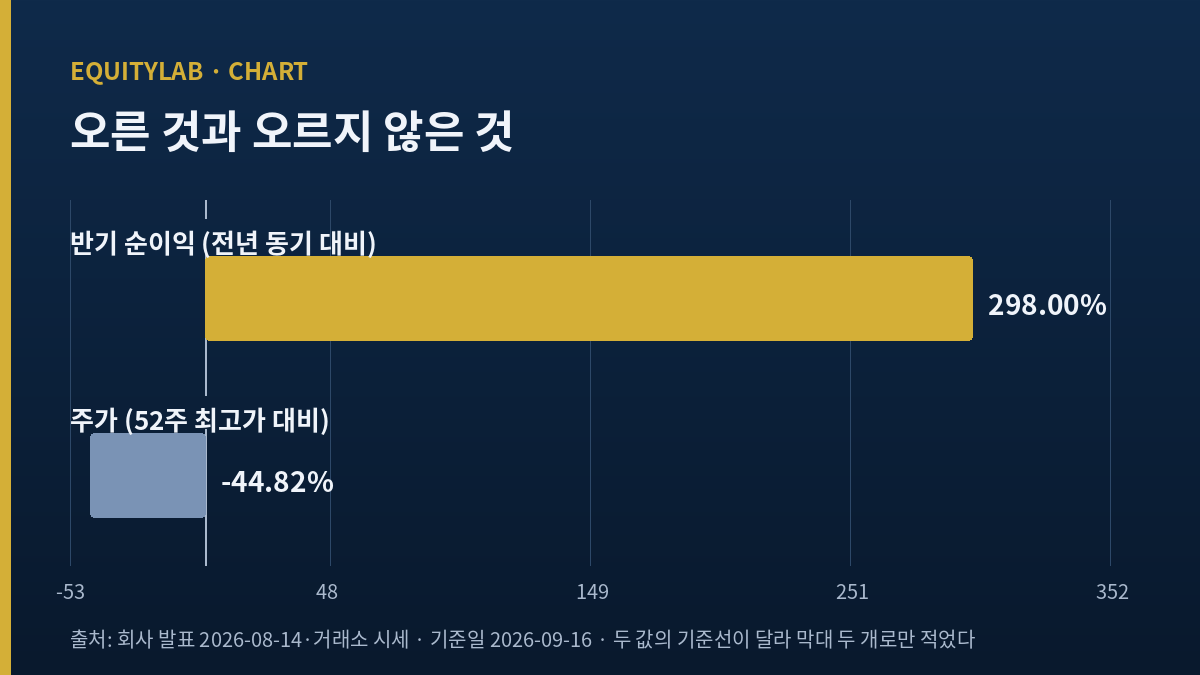
내가 유안타증권(003470, 코스피)을 연 이유는 하나다. 반기 순이익이 전년 동기 대비 298% 늘었다는 보도를 봤고, 같은 날 주가를 열었더니 52주 최고가의 절반 언저리였다. 두 문장이 같은 회사에 대해 동시에 참인 구간은 흔하지 않고, 흔하지 않은 구간에는 대개 이유가 있다.
목차
유안타증권 주가가 9월 16일에 서 있던 자리
먼저 가격부터 적는다. 2026년 9월 16일(수) 종가는 4,635원이었다. 전 거래일보다 105원 내렸고 하락률은 2.22%다. 그날 고가는 4,735원, 저가는 4,575원이었고 거래량은 302,117주, 거래대금은 약 14억 원이었다. 시가총액은 8,931억 원이다. 이 시가총액은 화면에서 옮긴 값이면서 동시에 내가 확인한 값이기도 하다. 종가에 상장 보통주 수를 곱하면 8,930억 7,227만 원이 나오고, 화면의 8,931억과 일치한다.
직전 열 거래일을 붙여 보면 이렇다. 9월 3일(목) 4,700원, 9월 4일(금) 4,745원, 9월 7일(월) 4,700원, 9월 8일(화) 4,720원, 9월 9일(수) 4,720원, 9월 10일(목) 4,815원, 9월 11일(금) 4,780원, 9월 14일(월) 4,765원, 9월 15일(화) 4,740원, 그리고 9월 16일(수) 4,635원. 열흘 동안 이 종목은 4,635원과 4,815원 사이에 있었다. 폭으로는 180원이고, 낮은 쪽 종가를 기준으로 하면 3.88%다.
이 구간만 보면 조용하다. 조용한 구간을 나는 좋아하지 않는다. 조용한 구간에서는 대개 일어난 일이 이미 가격에 들어가 있다. 아무 일도 없었다는 뜻으로 읽으면 틀린다. 문제는 이 회사의 경우 무엇이 들어갔는지가 선명하지 않다는 것이다.
고점에서 얼마나 떨어져 있나
52주 최고가는 8,400원이다. 9월 16일(수) 종가 4,635원을 8,400원으로 나누면 55.18%다. 다르게 적으면 최고가보다 44.82% 낮은 자리다. 이 계산은 내가 직접 한 것이고 두 값 모두 같은 화면에서 옮겼다.
최고가가 언제 찍혔는지는 확정하지 못했다. 다만 근처를 짐작할 단서는 있다. 2026년 5월 6일(수), 코스피가 사상 최고치를 경신하면서 증권주가 일제히 뛰었고 그날 유안타증권은 29.85% 올랐다. 같은 날 미래에셋증권은 20.77%, 키움증권은 14.67%, 삼성증권은 9.06%, NH투자증권은 6.45% 올랐다. 이 회사의 상승률이 그중 가장 컸다. 8,400원이라는 값이 그 국면의 어딘가에서 나왔으리라고 나는 짐작하지만, 짐작은 짐작이고 도달 날짜를 확인하지 못했다는 사실을 여기 적어 둔다.
이익은 어디까지 올랐나
2026년 8월 14일(금) 회사가 낸 반기 실적은 이렇다. 상반기 연결 순이익 1,298억 원으로 전년 동기 대비 298% 증가, 영업이익 1,593억 원으로 301% 증가, 영업수익 3조 5,185억 원으로 128.9% 증가. 세 줄이 모두 세 자릿수 증가율이다.
증가율만 보면 감각이 잘 안 오니 뺄셈을 해 둔다. 298% 증가는 전년 동기 순이익이 약 326억 원이었다는 뜻이다. 1,298억을 3.98로 나눠 얻은 값이라 원 단위까지 맞지는 않지만, 크기는 그 언저리다. 1년 만에 326억이 1,298억이 됐다.
회사가 밝힌 부문별 흐름은 위탁영업 266% 증가, 금융상품 손익 232% 증가, 펀드 판매 97% 증가다. 위탁영업과 금융상품 손익은 반기 기준 최대 실적이라고 회사가 적었다. 주요 랩 상품 잔고는 3조 원을 넘겼고, 인수영업 쪽은 중소형 딜 다섯 건 이상을 마무리하면서 채권발행시장에서 흑자로 돌아섰다고 했다.
여기서 내가 조심하는 지점이 하나 있다. 위탁영업과 금융상품이 반기 최대라는 말은 이 회사가 잘했다는 뜻이기도 하지만, 시장이 좋았다는 뜻이기도 하다. 회사 코멘트도 그렇게 적혀 있다. 양호한 시장 환경으로 주요 영업부문에서 전년 동기 대비 증가한 실적을 기록했다는 문장이다. 시장 환경을 먼저 적은 문장을 나는 정직한 문장으로 읽는다. 동시에, 시장 환경으로 만든 이익은 시장 환경이 바뀌면 같은 속도로 빠진다는 뜻으로도 읽는다.
2분기만 떼어 보면
2분기 연결 순이익은 619억 원으로 전년 동기 대비 163.3% 증가, 영업이익은 865억 원으로 222.2% 증가, 영업수익은 1조 8,071억 원으로 125.1% 증가였다. 상반기 1,298억에서 2분기 619억을 빼면 1분기가 679억 원이다. 이 뺄셈은 내가 했다.
그러니까 이 회사의 상반기는 1분기가 더 좋았고 2분기가 조금 물러선 모양이다. 679억에서 619억으로 60억, 비율로는 8.84% 줄었다. 큰 후퇴는 아니지만 방향은 아래다. 증가율이 세 자릿수라는 사실과 분기 흐름이 아래를 향한다는 사실이 같은 반기 안에 함께 있다.
2025년 연간 숫자를 옆에 놓으면 이 반기가 얼마나 특이한지 더 잘 보인다. 2026년 3월 26일(목) 정기주주총회에서 확인된 2025년 실적은 영업이익 994억 원, 당기순이익 956억 원이었다. 올해 상반기 한 번에 낸 순이익 1,298억 원이 작년 한 해 전체의 1.36배다. 이 나눗셈도 내가 했다.
유안타증권 주가 옆에 붙은 영업수익 3조 5,185억을 나는 이렇게 다룬다
증권사 손익계산서를 처음 보면 영업수익 규모에 놀라게 된다. 시가총액 8,931억 원짜리 회사가 반기 영업수익 3조 5,185억 원을 적어 놓기 때문이다. 이 숫자를 제조업의 매출처럼 읽으면 안 된다는 것을 나는 다른 증권사를 보면서 배웠다.
증권사 영업수익에는 자기매매 과정에서 사고판 금융상품의 처분 금액, 파생상품 거래에서 발생한 이익, 이자수익이 총액으로 들어간다. 같은 자산을 사고팔면 그 거래 규모가 양쪽으로 잡힌다. 그래서 영업수익이 두 배가 됐다는 말과 사업이 두 배가 됐다는 말은 같은 말이 아니다. 실제로 이 회사의 반기 영업수익은 128.9% 늘었는데 순이익은 298% 늘었다. 두 증가율이 저렇게 벌어진다는 사실 자체가 영업수익을 사업 규모로 읽으면 안 된다는 증거다.
그래서 나는 이 글에서 영업수익을 논지에 쓰지 않는다. 위에 적어 둔 것은 회사가 발표한 값을 빠뜨리지 않기 위해서이고, 뒤에서 무엇이 얼마나 컸는지를 따질 때는 순이익과 영업이익만 쓴다.
유안타증권 주가에 배수를 붙이는 대신 나눗셈 하나만 했다
이 글에는 주가수익비율도 주가순자산비율도 나오지 않는다. 일부러 뺐다. 주가상승종목을 찾는 사람이 궁금한 것은 왜 안 오르는가이다. 값이 싼지는 그다음 질문이고, 배수는 첫 질문에 곧장 답하지 않는다. 대신 나눗셈을 하나만 했다.
9월 16일(수) 종가 기준 시가총액 8,931억 원을 상반기 순이익 1,298억 원으로 나누면 6.88이다. 반기 이익을 두 배 해서 연간으로 환산하면 2,596억 원이고, 시가총액을 그 값으로 나누면 3.44다. 반기를 두 배 한 것은 회사가 한 일이 아니라 내가 한 가정이다. 하반기가 상반기만큼 나온다는 전제가 들어 있고, 바로 다음 절에서 보겠지만 그 전제를 의심할 재료가 적지 않다. 그래서 이 3.44라는 값을 나는 판단 근거로 쓰지 않고, 시장이 이 회사의 올해 이익을 반복 가능한 이익으로 보고 있지 않다는 사실의 크기를 가늠하는 데만 썼다.
유안타증권 주가를 옮기다 화면 두 개가 다른 날을 같은 날로 적은 것을 봤다
가격을 옮기면서 걸린 것이 하나 있어 적어 둔다. 기업정보 화면은 기준일을 2026.09.16으로 적어 놓고 종가 4,740원, 전일대비 25원 하락, 거래량 355,292주, 시가총액 9,133억 원을 보여 줬다. 그런데 일별 시세에서 4,740원과 355,292주는 9월 15일(화) 행이다.
어느 쪽이 맞는지는 두 번 확인했다. 첫째, 9월 15일(화) 종가 4,740원에서 105원을 빼면 9월 16일(수) 종가 4,635원이 된다. 둘째, 4,740원에 상장 보통주 수를 곱하면 9,133억 368만 원이 나와 그 화면의 시가총액과 맞는다. 즉 그 화면은 자기 종가와는 정합적이고 날짜 라벨만 하루 앞서 있다. 나는 이 글의 모든 가격을 일별 시세와 장마감 화면에서 확인한 9월 16일(수) 값으로 통일했다.
같은 어긋남을 나는 다른 종목에서도 봤다. 그래서 이제는 화면의 시세를 옮기기 전에 그 화면의 시가총액을 종가로 나눠 보는 것을 습관으로 삼았다. 곱해서 맞으면 그 화면이 어느 날 값인지가 확정된다.
52주 최저가는 화면마다 달라서 뺐다
52주 최고가 8,400원은 내가 본 세 화면에서 같았다. 최저가는 갈렸다. 기업정보 화면과 장마감 화면은 3,535원이라고 적었고, 일별 시세를 제공하는 화면은 3,340원이라고 적었다. 195원 차이다.
수정주가 반영 여부인지 집계 구간이 하루 이틀 다른 것인지 나는 확인하지 못했다. 확인하지 못한 값은 논지에 쓰지 않는다는 것이 내 규칙이라, 이 글에서 52주 최저가는 어느 계산에도 들어가지 않았다. 고점 대비 위치를 구할 때도 최고가만 썼다. 최저가를 쓰면 이 종목이 바닥에서 얼마나 올라왔는지를 말할 수 있었겠지만, 두 값 중 어느 것을 고르느냐에 따라 결론이 바뀌는 계산은 안 하느니만 못하다.
유안타증권 주가에 붙은 추정치는 한 줄도 없고 옆 회사에는 매일 붙는다
증권사 추정치를 찾았다. 결과는 없음이다. 2026년 9월 15일(화) 기준 컨센서스 화면은 투자의견 Not Rated, 목표가 0원, 예상 주당순이익 0.00원을 보여 준다. 리포트 목록도 비어 있다.
다른 증권주를 볼 때 나는 이 공백을 업종 전체의 성질로 적곤 했다. 이번에는 조금 다르게 적어야 한다. 같은 기간에 다른 증권사들의 목표가는 활발하게 움직이고 있었기 때문이다. 2026년 8월 19일(수) 보도를 보면, NH투자증권은 한국금융지주에 대해 40만 원에서 34만 원으로, 삼성증권은 같은 회사에 대해 32만 원에서 29만 원으로 제시값을 내렸다. 미래에셋증권에 대해서는 SK증권이 5만 1,000원에서 4만 2,000원으로 17.6% 내렸고 KB증권은 4만 3,000원으로 14.0% 내렸다. 같은 보도에 따르면 7월 17일부터 8월 17일까지 한 달간 하향 리포트가 923건, 상향이 391건이었다. 하향 비중이 70.2%다.
그러니까 공백은 업종 단위가 아니다. 큰 회사에는 숫자가 매일 붙고 이 회사에는 한 줄도 안 붙는다. 업황 정보가 없다는 이야기는 아니다. 이 회사를 따로 모델링하는 사람이 지금 없다는 이야기다. 나에게 이건 위험이면서 기회다. 위험인 이유는 내가 틀렸을 때 나를 반박해 줄 외부 숫자가 없다는 것이고, 기회인 이유는 반기 순이익이 작년 연간을 넘긴 사실이 아직 아무 모델에도 반영돼 있지 않다는 것이다.
거래대금이 줄어든 자리
내 기대를 깎는 재료를 여기 모아 둔다. 이익이 거래대금에 붙어 있는 회사라면 거래대금을 먼저 봐야 한다.
2026년 8월 19일(수) 보도가 정리한 일평균 거래대금은 이렇다. 1분기 84조 원, 2분기 118조 원, 7월 100조 원, 8월 71조 원. 같은 보도가 인용한 3분기 전망은 75조 원, 4분기 전망은 79조 원이다. 이 회사의 반기 실적을 만든 구간이 2분기 118조 원이고, 지금 서 있는 구간이 8월 71조 원이다. 두 값 사이가 39.8% 차이다.
같은 보도에서 대신증권은 한국금융지주, NH투자증권, 미래에셋증권, 삼성증권, 키움증권 다섯 곳의 하반기 합산 순이익을 4조 2,610억 원으로 봤다. 상반기 합산 6조 8,060억 원 대비 37.4% 감소다. 다섯 곳은 이 회사보다 훨씬 큰 회사들이고 그 숫자를 이 회사에 그대로 대입할 수는 없다. 다만 같은 물에서 헤엄치는 큰 물고기들이 하반기 이익이 3분의 1 이상 빠질 것으로 계산되고 있다면, 작은 물고기가 그 흐름을 비껴갈 이유를 나는 아직 못 찾았다.
8월 18일(화)에는 증권 업종 39종목 중 36종목이 하락했다는 대목도 같은 보도에 있다. 업종이 통째로 밀리는 날에 개별 회사의 실적은 가격에 잘 반영되지 않는다.
내가 확인하지 못한 것들
여기까지 오면서 확인하지 못한 것을 한 번에 적는다. 이 회사의 반기 보고서 주석을 직접 읽지 못했다. 부문별 증가율은 회사 발표를 보도한 기사에서 옮겼고 원문 표를 못 봤다. 1분기 679억은 내가 뺄셈으로 얻은 값이며 회사가 그렇게 발표한 것이 아니다. 전년 동기 326억도 증가율에서 되짚은 값이라 단수가 정확하지 않다. 상반기 순이익이 연결 기준인 것은 보도에 적혀 있으나 별도 기준이 어떻게 되는지는 이 글을 쓰는 동안 찾지 못했다. 거래량은 화면 두 곳이 302,117주와 302,061주로 56주 달랐고 어느 쪽이 정본인지 모른다. 컨센서스 화면과 기업정보 화면은 주당 이익을 서로 다른 값으로 적어 두었는데, 그 계열은 이 글의 논지에 쓰지 않기로 해서 따로 따지지 않았다. 거래대금 전망치는 한 곳의 집계를 인용한 것이고 다른 기관의 값과 비교하지 않았다. 회사나 기업설명 담당자와 접촉하지 않았다.
유안타증권 주가를 이익과 나란히 놓으면서 내가 틀렸던 자리
처음 이 회사를 열었을 때 나는 순이익 298%라는 숫자를 보고 곧바로 저평가를 떠올렸다. 이익이 네 배 가까이 늘었는데 가격은 고점의 절반이니 간격이 벌어진 것 아니냐는 생각이었다. 그 생각에는 기간이 빠져 있었다.
순이익 298%는 반기 대 반기의 비교다. 52주 최고가는 1년 구간의 한 점이다. 하나는 기간의 합이고 하나는 순간의 값인데, 나는 둘을 나란히 놓고 벌어졌다고 말했다. 정확히 말하면 벌어진 것이 아니라 서로 다른 종류의 양을 같은 자리에 놓고 본 것이다. 이익은 지난 반년 동안 벌어들인 총량이고 가격은 오늘 하루의 합의다. 오늘의 합의는 다음 반년을 보고 만들어진다. 지난 반년은 그 재료 가운데 하나일 뿐이다.
그렇게 고쳐 보니 질문이 바뀌었다. 이익과 가격이 왜 어긋났느냐가 아니라, 지난 반년의 이익 중 다음 반년에도 나올 부분이 얼마나 되느냐가 됐다. 그리고 그 질문에 답하려면 8월 71조 원짜리 거래대금 구간에서 이 회사가 얼마를 버는지를 봐야 하는데, 그 숫자는 3분기 실적이 나오기 전에는 없다. 교정한 습관은 이렇다. 증가율과 가격 위치를 나란히 놓고 싶어지면, 먼저 두 값이 각각 어느 기간을 재고 있는지 적는다. 기간이 다르면 간격이라는 말을 쓰지 않는다.
유안타증권 주가에 대한 내 가설이 깨지는 자리와 이 글을 반박하는 방법
스탠스는 관망이다. 이익 자체를 의심해서 물러서 있는 것은 아니다. 그 이익을 만든 구간이 이미 지나갔고, 다음 구간의 숫자는 아직 나오지 않았다.
내가 보는 기준점은 둘이다. 첫째, 3분기 실적에서 연결 순이익이 2분기 619억 원 수준을 유지하면 이 회사의 이익 체력은 거래대금 71조 원대에서도 작동한다는 뜻이고, 나는 그때 이 종목을 다시 연다. 절반 아래로 내려가면 올해 상반기는 구간이 만든 이익이었다는 쪽으로 정리한다. 둘째, 2026년 연간 순이익이 상반기 1,298억 원에서 크게 더해지지 않고 끝나면 하반기가 사실상 비어 있었다는 뜻이고, 그 경우 작년 연간 956억 원과 올해 상반기 1,298억 원을 나란히 놓고 감탄했던 내 첫 반응이 틀렸던 것이 된다. 판정 문서는 2026년 3분기 보고서와 2026년 사업보고서다.
이 글을 반박하려면 무엇을 열어야 하는지도 적어 둔다. 반기 보고서의 부문별 손익 주석을 열면 위탁영업 266% 증가가 수수료율 상승인지 거래량 증가인지가 갈린다. 후자면 8월 71조 원 구간에서 그 증가는 대부분 사라진다. 같은 보고서의 금융상품 손익 내역을 열면 232% 증가가 보유 자산의 평가에서 온 것인지 실현된 매매에서 온 것인지가 갈린다. 평가이익이면 방향이 바뀔 때 같은 크기로 되돌아간다. 마지막으로, 내가 못 본 별도 기준 손익을 열면 이 상장 법인 자체가 얼마를 벌었는지가 나온다. 이 셋 중 하나만 열어도 내 관망이 근거 없는 신중인지 아닌지가 판정된다.
이 글에서 가장 오래 남는 문장
여기 적은 숫자 중 가장 빨리 낡는 것은 9월 16일(수) 종가 4,635원과 거기서 나온 55.18%다. 3분기 실적이 나오면 1,298억 원과 619억 원도 다음 숫자에 덮인다. 8월 71조 원짜리 거래대금도 9월 집계가 나오면 교체된다. 가장 오래 남는 것은 숫자가 아니라 문장 하나다. 증가율과 가격 위치는 서로 다른 기간을 재고 있어서, 둘을 나란히 놓는 순간 이미 계산이 아니라 인상이 된다. 이 문장은 이 종목이 오르든 내리든 계속 맞는다.
같이 본 기록
증권 업종을 섹터로 묶어 본 기록은 자사주 의무소각이 바꾼 증권주 판에 적어 뒀다. 유통되는 물량이 가격을 어떻게 정하는지는 남은 주식이 가격을 정한 마녀공장에서 다뤘고, 고점에서 크게 내려온 증권주를 앞에 두고 내가 어떻게 버텼는지는 키움증권 기록에 있다.
본문의 가격과 시가총액은 2026년 9월 16일(수) 종가 기준이다. 비율과 뺄셈은 내가 직접 계산한 값이라 소수점 아래에서 반올림 오차가 난다. 실적 수치는 회사 발표를 보도한 기사에서 옮겼고 반기 보고서 원문 주석과 대조하지 않았다.
출처: 이데일리 2026-08-14 반기 실적 보도 · 인사이트코리아 2026-03-26 정기주총 보도 · 글로벌이코노믹 2026-08-19 거래대금·추정치 보도 · CBC뉴스 2026-05-06 증권주 급등 보도 · 한국경제 종목 시세 · 와이즈리포트 기업정보 · 일별 시세