영풍 배당금: 주당 5원 배당 뒤에 신주 발행과 소각이 있었다
영풍 주가는 2026년 9월 7일(월) 종가로 3만 9,450원이었다. 나는 이 회사를 볼 때 실적표를 먼저 열지 않고 배당 이력을 열었다. 벤더 화면에 주당 배당금이 2018년부터 2023년까지 1만 원으로 여섯 해 같은 값이었다가, 2024년 50원, 2025년 5원으로 적혀 있었다. 2년 만에 2,000분의 1이 된 셈이다. 그 줄만 보고 나는 이 회사가 주주에게 주던 현금을 끊었다고 봤다. 그런데 그 줄 옆에 있어야 할 다른 줄이 화면에는 없었다.
먼저 적어 두는 여섯 줄
- 2025년 결산 배당은 현금 주당 5원과 주식 1주당 0.03주였다. 언론이 옮긴 것은 앞의 숫자뿐이었다.
- 회사는 둘을 합쳐 주당 약 1,685원이라고 반박했다. 계산은 맞는다. 1,680원 더하기 5원이다.
- 그런데 회사 밖으로 나간 현금은 9,205만 원이다. 회사가 밝힌 배당 총액 301억 원의 0.31%다(역산).
- 주식배당 신주는 53만 6,233주이고, 이 숫자는 발행주식총수 1,841만 683주에서 정확히 역산된다.
- 그 배당을 정한 2025년 결산은 영업손실 2,596억 8,900만 원의 해였다. 그리고 그 다음 두 분기에 영업이익이 흑자로 돌아왔다.
- 관망한다. 다만 관망의 이유가 「배당 5원」은 아니게 됐다.
목차
영풍 주가 앞에서 나는 배당 두 줄을 따로 셌다
2026년 3월 12일(목) 이후 며칠 동안 이 회사의 배당은 「주당 5원」이라는 다섯 글자로 돌아다녔다. 종목토론방 반응을 옮긴 기사에는 「주주농락」, 「배당금 5원 실화냐」 같은 문장이 그대로 실렸다(이투데이, 2026년 3월 12일). 회사는 이튿날 그것이 왜곡이라고 밝혔다. 현금배당 5원과 별개로 1주당 0.03주의 주식배당이 함께 결의됐고, 결의 당시 종가 5만 6,000원으로 환산하면 주식배당분이 주당 약 1,680원이니 합쳐서 약 1,685원이라는 것이다(서울경제, 2026년 3월 13일).
회사가 합산한 1,685원
산술은 맞는다. 1,680 더하기 5는 1,685이고, 5만 6,000원으로 나누면 3.0%다. 나도 같은 계산을 직접 다시 해서 같은 값을 얻었다. 회사가 「이번 결산배당의 실질은 주당 5원이 아니라 주식배당과 현금배당을 포함한 종합적인 주주환원 정책」이라고 적은 문장도 그 계산 위에 서 있다.
내가 걸리는 것은 계산이 아니라 두 숫자를 한 칸에 넣는 일이다. 현금배당은 회사 계좌에서 돈이 빠져나가는 사건이다. 주식배당은 이익잉여금을 자본금으로 옮기고 신주를 찍는 사건이다. 앞쪽은 회사의 현금이 줄고, 뒤쪽은 발행주식수가 늘어난다. 주주가 받은 종이의 시가를 합산하면 두 사건은 같은 단위가 되지만, 회사가 치른 값은 같은 단위가 아니다.
현금으로 나간 돈은 9,205만 원이다
현금 쪽을 실제로 세어 봤다. 5원에 발행주식총수 1,841만 683주를 그대로 곱하면 9,205만 3,415원이다(역산). 배당기준일 시점의 주식수는 이보다 적으므로 이 값은 상한이고, 실제 지급액은 이보다 작다. 기사 한 곳은 현금배당 총액을 「총 1억 원 미만」이라고 적었는데, 내 상한값과 방향이 맞는다.
회사가 밝힌 전체 배당 규모는 301억 원이다. 9,205만 원을 301억 원으로 나누면 0.31%다(역산). 바꿔 말해 이번 배당에서 현금의 비중은 0.31%이고 나머지 99.69%는 새로 찍은 주식이다. 「주당 1,685원」이라는 표현이 틀린 것은 아니다. 다만 그 1,685원 중 5원만 회사 밖으로 나갔다.
신주 53만 6,233주와 소각 103만 500주가 원 단위로 닫힌다
주식배당은 발행주식수를 흔드는 사건이라, 나는 이런 항목을 만나면 주가와 시가총액과 주당 지표가 모두 같은 눈으로 재졌는지부터 확인한다. 이번에는 그 대조가 잘 끝났다.
주식수 네 줄
| 항목 | 주식 수 | 출처와 시점 |
|---|---|---|
| 자기주식 소각 (1차) | 1,030,500주 | 2025년 12월 26일 소각 예정 공시 보도 |
| 주식배당 신주 | 536,233주 | 배당기준일 2025년 12월 31일, 1주당 0.03주 |
| 현재 발행주식총수 | 18,410,683주 | 기업 화면, 2026년 9월 조회 |
| 자기주식 (잔량) | 2,726주 | 같은 화면, 지분율 0.01% |
여기서 뺄셈 하나가 딱 맞는다. 발행주식총수 18,410,683주에서 신주 536,233주를 빼면 17,874,450주이고, 여기에 0.03을 곱하면 536,233.5주다. 1주 미만은 잘라 내므로 536,233주가 된다. 신주 수가 배당 직전 주식수에서 정확히 나온다. 이런 뺄셈이 늘 닫히는 것은 아니다. 나는 직전 두 종목에서 같은 성격의 계산이 연달아 안 닫히는 것을 봤고, 그래서 이번에 닫힌 것을 기록해 둔다.
소각 쪽은 성격이 다르다. 1차 소각은 보통주 1,030,500주였고 소각 예정 금액은 151억 9,137만 원이었다. 액면가는 500원인데 소각 금액을 주식 수로 나누면 주당 1만 4,741원이 나온다(역산). 액면이 아니라 취득 원가로 소각했다는 뜻이다. 그리고 공시 보도에 따르면 이 소각은 발행주식총수만 줄이고 자본금은 줄이지 않았다. 회사는 나머지 203,500주를 정기주주총회에서 자본금 감소 절차를 거쳐 소각하겠다고 밝혔다(페로타임즈, 2025년 12월 19일).
영풍 주가의 배당을 정한 결산은 영업손실 2,596억의 해였다
배당 결의는 2025년 결산을 보고 이뤄진다. 그 결산이 어땠는지를 열어 봤다. 연결 기준 2025년 매출은 2조 9,090억 원이었고 영업손실은 2,596억 8,900만 원이었다. 매출에서 8.93%를 영업 단계에서 잃은 해다.
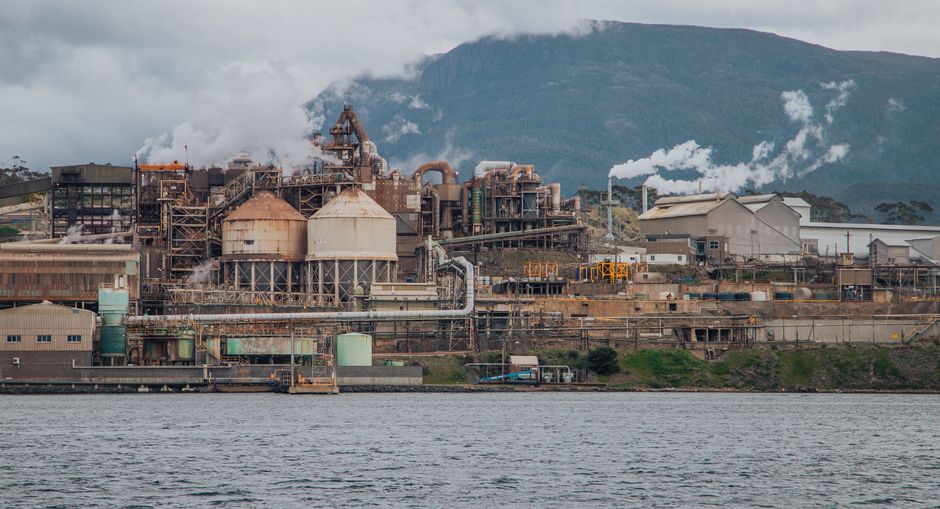
이 회사는 사실상 하나의 제련소로 아연을 만든다. 가동률이 곧 원가이고, 그 가동률이 2025년 연간 45.95%까지 내려가 있었다. 설비의 절반 이상이 서 있는 공장에서 나오는 손실이 그 결산의 실체다. 그렇게 보면 주주에게 현금을 거의 주지 않은 결정은 무리한 결정이 아니었다. 현금이 없어서 못 준 쪽에 가깝다.
문제는 그 다음이다. 배당 결의가 2026년 3월이었고, 그때 회사 앞에 놓인 마지막 확정 실적은 2025년 4분기까지였다. 회사가 그 시점에 1분기 결과를 알 수 있었다는 뜻은 아니다. 다만 이 배당 숫자를 지금 읽는 나는 그 결과를 알고 읽는다. 그리고 그 결과는 다른 그림이었다.
영풍 주가와 달리 영업이익은 두 분기째 흑자로 남아 있다
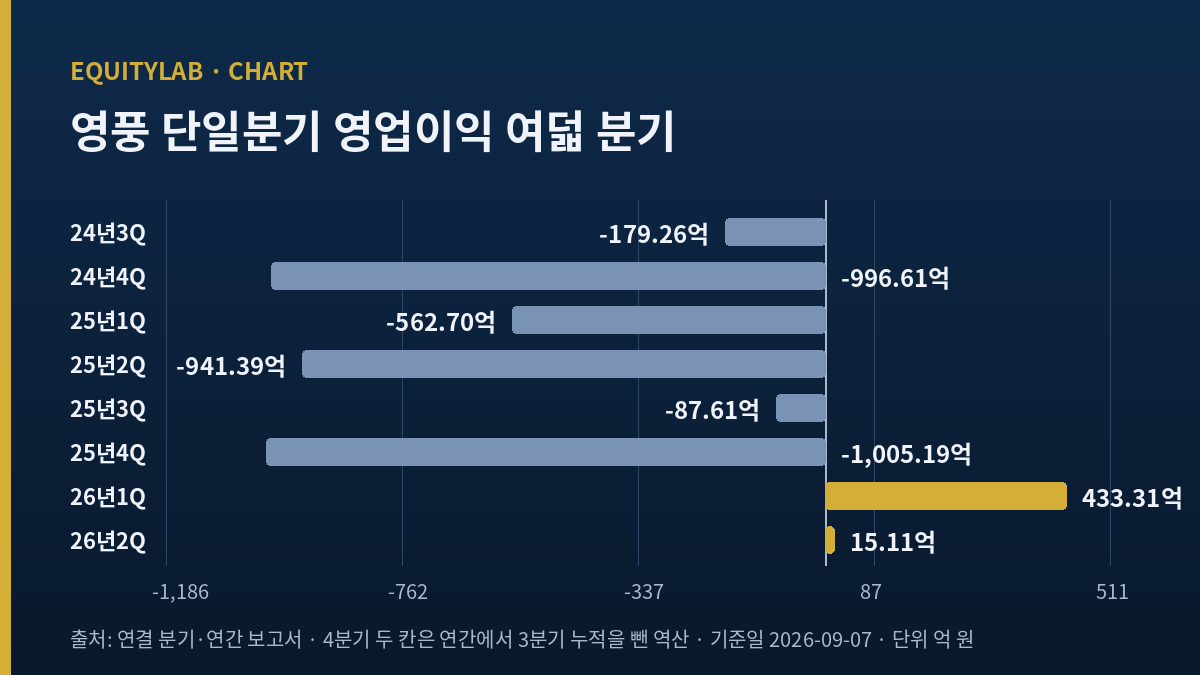
단일분기 영업이익 여덟 칸
| 분기 | 단일분기 영업이익 | 비고 |
|---|---|---|
| 2024년 3분기 | -179억 2,600만 원 | 여기서부터 여섯 분기 |
| 2024년 4분기 | -996억 6,100만 원 | 연간에서 역산 |
| 2025년 1분기 | -562억 7,000만 원 | 해당 없음 |
| 2025년 2분기 | -941억 3,900만 원 | 해당 없음 |
| 2025년 3분기 | -87억 6,100만 원 | 해당 없음 |
| 2025년 4분기 | -1,005억 1,900만 원 | 연간에서 역산, 여섯 분기의 끝 |
| 2026년 1분기 | +433억 3,100만 원 | 부호가 바뀐 분기 |
| 2026년 2분기 | +15억 1,100만 원 | 흑자 유지, 폭은 급감 |
여덟 칸 전부 단일분기 값이다. 누적값을 그대로 늘어놓으면 분기가 갈수록 커 보이는 착시가 생기므로, 표의 모든 행을 같은 길이의 기간으로 맞췄다. 4분기 두 칸은 연간에서 3분기 누적을 뺀 역산값이다.
여섯 분기 연속 영업적자 뒤에 2026년 1분기가 433억 3,100만 원으로 부호를 바꿨고, 2분기도 15억 1,100만 원으로 흑자에 남았다. 매출은 2분기 8,532억 원으로 전년 같은 분기보다 42.2% 늘었고, 상반기 누적으로는 1조 7,043억 원으로 45.5% 늘었다(지디넷코리아, 2026년 8월 19일(수)). 전년 2분기가 941억 3,900만 원 적자였으니, 같은 분기끼리 대면 적자에서 흑자로 넘어온 것이 맞는다.
동시에 2분기 영업이익은 1분기 대비 96.51% 줄었다(역산). 회복이라는 말과 급감이라는 말이 같은 표 안에 있다. 나는 이 두 문장을 모두 쓴다. 석포제련소 가동률이 2026년 1분기 57.23%에서 2분기 51.7%로 다시 내려간 것이 그 급감과 같은 방향이다(뉴스웨이, 2026년 8월 19일(수)).
별도 기준 숫자도 나와 있다. 상반기 별도 매출 8,012억 원, 영업이익 386억 원, 반기 말 부채비율 38.2%로 전년 말 46.0%보다 7.8%포인트 내려갔고, 국내 아연괴 판매가는 상반기 평균 톤당 517만 원 수준이었다고 보도됐다(오피니언뉴스, 2026년 8월 19일(수)). 이 문단의 매출과 영업이익과 부채비율은 별도 기준이라 위 표의 연결 숫자와 섞어 계산하면 안 된다. 그래서 표에 넣지 않고 문단으로만 적는다.
영풍 주가는 250거래일 안에서 어디쯤인가
2026년 9월 7일(월) 종가는 3만 9,450원이다. 여기에 발행주식총수 1,841만 683주를 곱하면 시가총액은 7,263억 원이다(역산). 직전 250거래일을 종가로만 세면 최고가 7만 원(2026년 5월 6일(수), 단독), 최저가 3만 2,100원(2026년 7월 29일(수), 단독)이다. 그 최고가 대비 43.64% 아래이고 최저가 대비 22.90% 위다. 두 값 모두 본문 표의 종가 3만 9,450원으로 계산했다.
이동평균은 20일 3만 9,345원, 60일 3만 8,790원, 120일 4만 8,878.33원이다. 세 값 모두 내가 270개 종가로 직접 계산했고 화면 표시와 반올림까지 맞았다. 20일선과 60일선 바로 위, 120일선 한참 아래라는 뜻이다. 9월 7일(월) 거래량은 17,084주로 직전 20거래일 평균 29,123.8주의 0.59배였다(역산). 조용한 날이었다.
화면이 주는 250일 고저는 7만 1,800원과 3만 1,000원인데, 이 값은 장중 고저다. 필드 이름에는 조정 종가라고 적혀 있다. 나는 270개 일봉을 직접 훑어 종가 기준으로 다시 셌고, 위 문단의 7만 원과 3만 2,100원이 그 결과다. 장중 최고가가 찍힌 날은 2025년 12월 15일이고 종가 최고가가 찍힌 날은 2026년 5월 6일(수)로, 두 날이 서로 다르다.
영풍 주가를 보며 내가 안 쓴 값들
화면에 제시된 숫자가 아예 없다
기업 화면의 컨센서스 칸이 「최근 3개월 이내 제시된 의견 없음」이다. 증권사 추정치도, 어느 곳이 얼마를 적어 냈다는 값도 없다. 나는 글을 쓰기 전에 앞을 내다본 추정치를 두 곳 이상 확보하는 것을 스스로 조건으로 걸어 두는데, 이 종목에서는 그 조건이 그냥 성립하지 않는다. 그래서 공백을 메우지 않고 공백인 채로 적는다. 시가총액 7,263억 원짜리 코스피 종목인데 커버리지가 이렇게 비는 것은 흔한 일이 아니고, 그 자체가 이 종목의 상태를 말한다. 같은 화면에서 발행주식총수 1,841만 683주와 자기주식 2,726주도 받았다.
자본금이 액면 곱셈과 안 맞는데, 이번엔 이유가 보인다
화면 자본금은 98억 원이다. 발행주식총수 1,841만 683주에 액면 500원을 곱하면 92억 531만 5,000원이라 6억 원 가까이 벌어진다. 그런데 소각한 1,030,500주가 자본금을 줄이지 않았다는 공시 문구를 반영해 소각 전 주식수에 신주까지 더해 다시 곱하면 97억 2,059만 1,500원이 나온다(역산). 화면값과 8,000만 원 차이다. 완전히 닫히지는 않아 논지에는 쓰지 않지만, 벌어진 이유가 「소각했는데 자본금은 그대로 뒀다」에 있다는 것까지는 확인했다.
지배주주와 비지배주주가 갈리는 이야기
이 회사의 연결 순이익과 지배주주 순이익은 크게 다르고, 그것을 다룬 기사도 이미 있다(토요경제, 2026년 7월 8일(수)). 좋은 소재이고 숫자도 선명하다. 다만 나는 직전 편에서 다른 종목으로 정확히 그 구조를 썼다. 재료가 있다고 같은 요리를 연달아 내지는 않는다. 그래서 이 편에서는 그 축을 쓰지 않고, 대신 그런 구조가 존재한다는 사실만 여기 적어 둔다. 이 편의 영문판은 또 다른 축을 쓴다.
그 밖에 배당성향 필드는 값이 서로 어긋나 있어 뺐고, 3년 매출 성장률과 이자보상 배율도 기준 기간이 확정되지 않아 쓰지 않았다. 재고 회전 일수도 이 편의 논지에 필요하지 않아 뺐다.
영풍 주가 판단이 틀릴 수 있는 열세 곳
- 2분기 영업이익이 1분기의 3.5%밖에 안 된다. 두 분기 흑자라는 표현은 맞지만, 두 번째 분기는 거의 손익분기점이다.
- 가동률이 2분기에 다시 내려갔다. 1분기 반등이 추세인지 한 분기의 사건인지 아직 모른다.
- 이 회사는 사실상 단일 제련소 구조라, 조업이 한 번 중단되면 대체할 생산 기지가 없다.
- 환경 규제와 정치권 압박이 계속 거론된다. 경영 정상화 속도에 영향을 줄 수 있다는 지적이 실적 기사에 그대로 실렸다.
- 주식배당의 실질을 낮게 본 내 서술은 「주주가 받은 것이 적다」는 뜻이 아니다. 주식배당도 지분 가치를 옮기는 유효한 방식이고, 받은 주주는 그것을 팔아 현금으로 바꿀 수 있다. 나는 회사가 치른 값의 성질을 따로 볼 뿐이다.
- 주식배당분 1,680원은 결의 당시 종가 5만 6,000원으로 환산한 값이다. 그 뒤 주가가 내려왔으므로 지금 시점의 환산액은 더 작다.
- 현금배당 9,205만 원은 현재 발행주식총수를 그대로 곱한 상한값이다. 기준일 주식수가 더 적으므로 실제 지급액은 이보다 작다.
- 301억 원이라는 배당 총액이 어떤 기준으로 산출됐는지는 1차 자료로 확인하지 못했다. 회사 설명을 옮긴 기사에서 받은 값이다.
- 아연 가격이 상반기 실적의 큰 부분을 밀어 올렸다. 가격이 내려오면 가동률이 유지돼도 실적은 내려온다.
- 2026년 7월 코스피 전반이 크게 흔들린 구간이 있었다. 250거래일 최저가를 회사 사정만으로 설명하면 틀린다.
- 증권사 추정치가 하나도 없다는 것은 「저평가가 안 알려졌다」는 뜻일 수도 있고 「기관이 볼 이유를 못 찾았다」는 뜻일 수도 있다. 나는 어느 쪽인지 모른다.
- 이 회사가 지분 전부를 가진 자회사를 통해 계열 상장사 지분을 크게 들고 있어서, 제련업 실적만으로 이 회사를 평가하면 큰 쪽을 빠뜨린다. 영문판에서 그 큰 쪽을 다룬다.
- 내 관찰의 출발점 자체가 벤더 화면의 배당 한 줄이었다. 그 화면에 주식배당 칸이 있었다면 나는 이 글을 안 썼을 것이다. 논지가 도구의 표시 방식에 기대고 있다는 점을 부인하지 않는다.
함께 읽을 글: 2026년 7월에 지배구조 할인이라는 축으로 한 번 다뤘다, 회사가 부문별 이익을 공시하지 않아 생기는 공백을 다룬 글
내 가설이 깨지는 조건
이 편의 가설은 「2025년 결산 배당이 회사의 현재를 말해 주지 않는다」이다. 그러니 폐기 조건은 다음 결산에 걸려야 하는데, 여기에 문제가 있다. 판정에 쓸 자료가 아직 만들어지지 않았다. 다음 배당 결의는 2027년 봄이고, 그 사이에 내가 볼 수 있는 것은 분기 보고서뿐이다.
그래서 조건을 두 단계로 적는다. 첫째, 2026년 11월 16일(월) 이후 나올 3분기 보고서에서 단일분기 영업이익이 다시 음수가 되면 「본업이 돌아왔다」는 전제가 깨진다. 둘째, 2027년 결산 배당에서 현금 비중이 이번처럼 1% 미만으로 다시 나오면 「이번 결산이 예외였다」는 내 해석이 깨진다. 두 번째 조건은 판정까지 1년 넘게 걸리고, 그동안 나는 이 글이 맞았는지 알 수 없다. 그 상태를 그대로 적어 두는 것이 지금 할 수 있는 전부다.
본문의 가격과 지표는 2026년 9월 7일(월) 종가 기준으로 작성 시점에 확인한 값이다. 이 글은 작성한 날과 게재되는 날이 달라서 실제 시세와 다를 수 있다. 재무 수치는 전자공시 반기보고서(접수번호 20260814002751)를 포함한 분기·연간 보고서에서 받았고, 표에 「역산」이라고 적은 값은 내가 직접 계산한 값이다. 달러 환산은 이 글에서 쓰지 않았다.