지역난방공사 2분기 실적: 비수기 적자가 5년 만에 흑자로
목차
지역난방공사 주가를 열기 전에 내가 먼저 한 다섯 번의 뺄셈
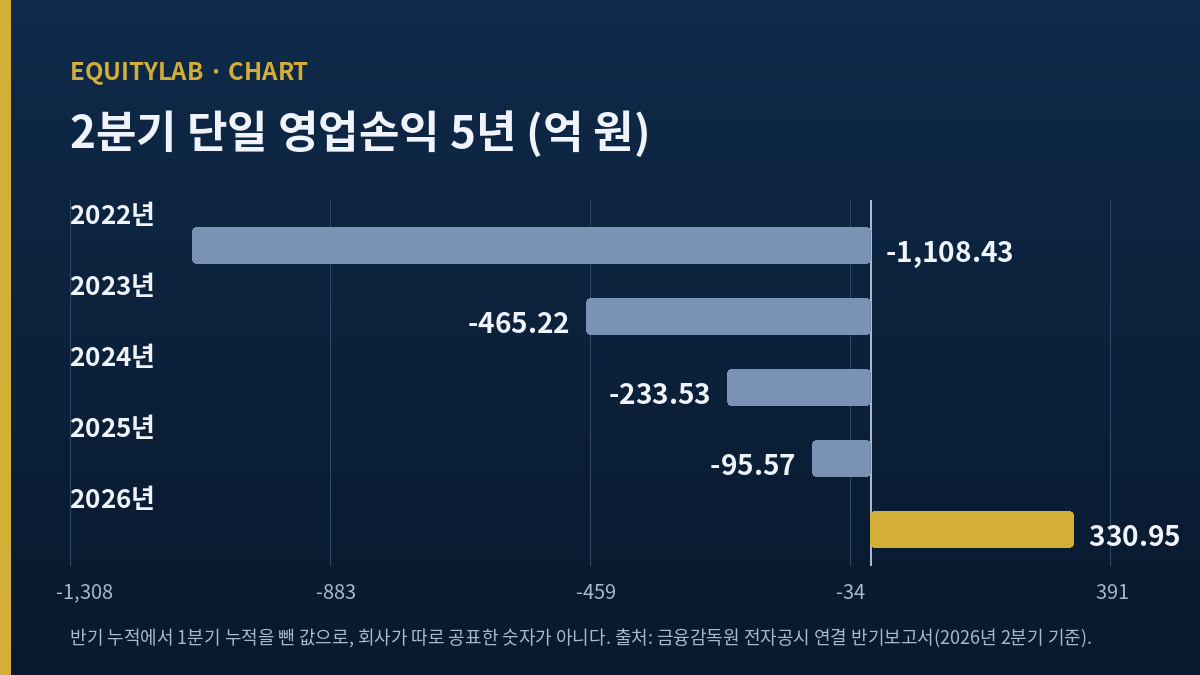
−1,108억 43백만 원. −465억 22백만 원. −233억 53백만 원. −95억 57백만 원. 그리고 +330억 95백만 원.
다섯 숫자를 먼저 적어 놓고 이 글을 시작하는 이유가 있다. 나는 이것이 무엇인지 알기 전에 이 배열부터 만들었다. 다섯 값은 한국지역난방공사(071320)의 2022년부터 2026년까지, 2분기 한 분기만 떼어 낸 연결 영업손익이다. 네 해 동안 적자였고 그 적자 폭이 한 번도 커지지 않았다. 다섯 번째 해에 부호를 건너왔다.
내가 이 회사를 처음 화면에 띄운 것은 배당수익률 순으로 정렬해 놓은 목록에서였다. 위쪽에 있길래 눌러 봤고, PER 2.59배와 PBR 0.38배가 같이 붙어 있는 것을 보고 창을 한 번 닫았다가 다시 열었다. 지표가 지나치게 좋으면 나는 대개 그 지표가 무엇을 나눈 값인지부터 의심하는 편인데, 이번에는 그 의심을 잠시 미뤄 두고 손익계산서 쪽으로 먼저 갔다. 난방을 파는 회사의 분기 실적을 연속으로 늘어놓으면 톱니처럼 생겼을 것이라 짐작했고, 실제로 그랬다. 그런데 톱니의 아래쪽 이빨만 골라 보니 그 이빨들이 해마다 짧아지고 있었다.
숫자가 먼저였고 이름은 나중이었다
순서를 밝혀 두는 편이 낫겠다. 나는 “비수기 실적이 좋아지고 있다”는 문장을 먼저 읽고 그 근거를 찾으러 간 것이 아니다. 분기 데이터를 내려받아 2분기만 잘라 세로로 세워 놓고 나서야 그 배열이 한 방향이라는 것을 알았다. 그다음에 뉴스를 찾아봤고, 2026년 8월 26일(수) SR타임스가 “2분기 흑자 전환 성공”이라고 한 줄 적어 둔 것을 봤다. 내 배열보다 뒤에 읽은 문장이다.
이 글이 세는 것 다섯 줄
| 2분기 단일 영업손익 5년 | −1,108.43 → −465.22 → −233.53 → −95.57 → +330.95억 원 |
| 2026년 2분기 단일 매출 | 6,531.13억 원 (전년 동기 6,230.79억 원 대비 +4.82%, 역산) |
| 상반기 영업활동현금흐름 | 8,025.37억 원 — 시가총액 8,765억 원의 91.56% (역산) |
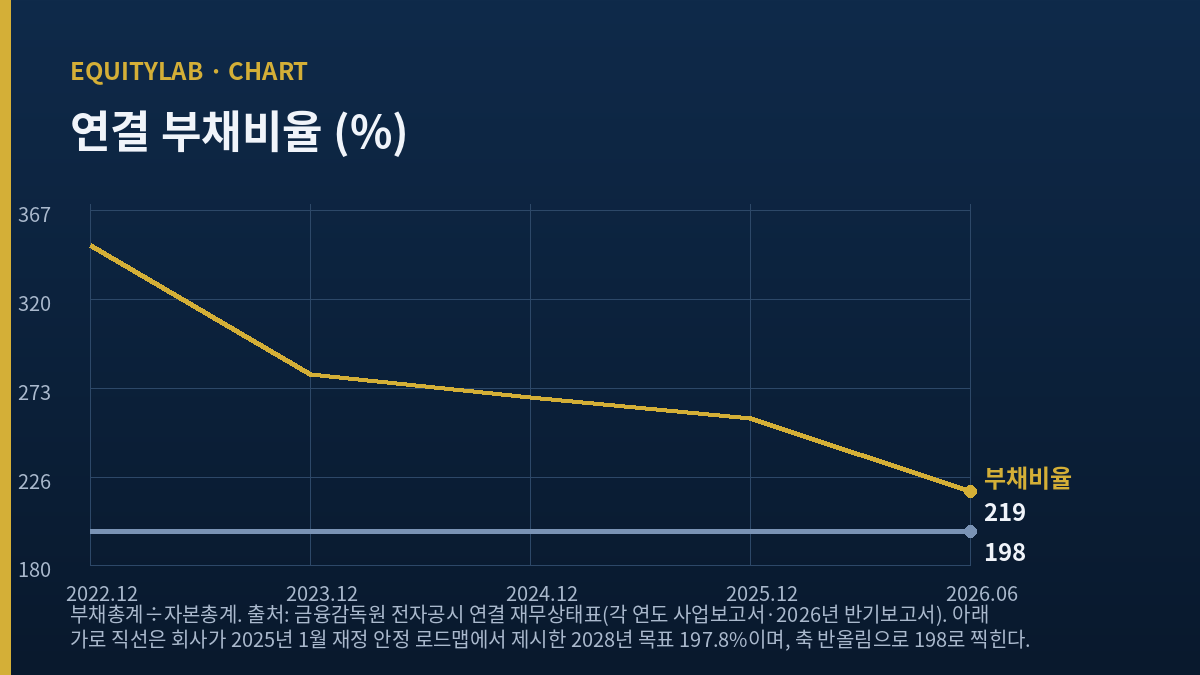
| 부채비율 | 348.60%(2022년) → 219.08%(2026년 2분기말) |
| 내 태도 | 관찰. 3분기를 하나 더 본 뒤 다시 판정 |
다섯 숫자를 내가 어떻게 만들었나
이 다섯 값은 어느 화면에도 그대로 떠 있지 않다. 내가 뺄셈으로 만든 값이고, 그 사실을 먼저 적어야 다음 문단이 읽힌다.
분기보고서의 손익은 누적으로 적힌다
국내 상장사의 분기보고서는 매출·영업이익·순이익을 그해 1월 1일부터의 누적으로 적는다. 그래서 반기보고서의 영업이익 3,532억 59백만 원은 1월부터 6월까지 번 돈이지, 4월부터 6월까지 번 돈이 아니다. 1분기 보고서의 3,201억 64백만 원도 같은 방식으로 1월부터 3월까지의 누적이다.
그래서 뺄셈이 필요했다
2분기 한 분기만 보려면 반기 누적에서 1분기 누적을 빼야 한다. 3,532.59 − 3,201.64 = 330.95억 원. 같은 뺄셈을 네 해 더 했다.
| 연도 | 반기 누적 영업이익 | 1분기 누적 영업이익 | 2분기 단일(뺄셈) |
|---|---|---|---|
| 2022년 | −2,204.19억 | −1,095.76억 | −1,108.43억 |
| 2023년 | −1,342.44억 | −877.22억 | −465.22억 |
| 2024년 | 1,851.98억 | 2,085.51억 | −233.53억 |
| 2025년 | 3,142.21억 | 3,237.78억 | −95.57억 |
| 2026년 | 3,532.59억 | 3,201.64억 | +330.95억 |
출처: 각 연도 분기·반기보고서(연결, 금융감독원 전자공시). 2026년 반기보고서 접수번호 20260813000083(2026년 8월 13일(목) 제출), 2026년 1분기 보고서 접수번호 20260513000363. 2분기 단일 값은 두 누적치의 차이로 내가 만든 값이라 회사가 따로 공표한 숫자가 아니다.
2024년 행을 보면 이 뺄셈이 왜 필요한지 더 분명해진다. 반기 누적은 1,851억 98백만 원 흑자인데 2분기 단일은 233억 53백만 원 적자다. 1분기에 벌어 둔 것을 2분기에 까먹은 구조가 누적 숫자 안에 숨는다. 언론이 반기 실적을 “흑자”로 보도할 때 그 흑자가 어느 분기 것인지는 대개 안 나온다.
지역난방공사 주가가 붙어 있는 배수 셋
배열을 만들어 놓고 나서 가격을 봤다. 2026년 9월 1일(화) 종가 75,700원, 발행주식총수 11,578,600주, 시가총액 8,765억 원이다.
시가총액은 원 단위로 닫힌다
75,700 × 11,578,600 = 876,500,020,000원. 화면의 8,765억 원과 원 단위에서 맞아떨어진다. 이 확인을 매번 하는 이유는 벤더 화면의 시가총액이 어느 날 주가와 어느 시점 주식 수로 만들어졌는지 알려면 이 곱셈이 가장 빠르기 때문이다. 이번에는 갈림이 없었다.
자본을 어느 분기 것으로 보느냐에 따라 PBR이 갈린다
화면 PBR은 0.38배다. 75,700 ÷ BPS 198,762원 = 0.3809배(역산)로 재현된다. 그런데 BPS 198,762원에 주식 수를 곱하면 2조 3,013억 86백만 원이 나오고, 이는 2025년 연간 연결 자본총계 2조 3,014억 16백만 원과 0.0013% 차이로 붙는다. 즉 이 PBR이 쓰는 자본은 작년 말 것이다.
2026년 2분기말 연결 자본총계는 2조 4,561억 42백만 원이다. 이 값으로 다시 나누면 주당 212,127원, PBR 0.3569배(역산)가 된다. 나는 두 값을 다 적어 두고 어느 하나를 “정답”이라 부르지 않기로 했다. 화면 값은 화면 값대로 근거가 있고, 최신 분기 값은 그것대로 근거가 있다.
| 지표 | 값 | 무엇을 나눈 값인가 |
|---|---|---|
| PER | 2.59배 | 주당 이익 29,268원(2025년 연결 순이익 3,388.86억 ÷ 주식 수, 역산) |
| PBR(화면) | 0.38배 | BPS 198,762원 = 2025년말 연결 자본총계 |
| PBR(2026년 2분기말) | 0.3569배(역산) | 주당 212,127원 = 2026년 2분기말 연결 자본총계 |
| PSR | 0.22배 | 2025년 연결 매출 3조 9,981.87억 원 |
출처: 키움 데이터(2026년 9월 1일 17시 05분 갱신분)와 금융감독원 전자공시 연결 재무제표. “역산”은 내가 두 값을 나눠 만든 값이라는 뜻이다.
비수기가 흑자로 넘어온 경로
매출은 4.82% 늘었다
2026년 2분기 단일 매출은 6,531억 13백만 원으로 2025년 2분기 단일 6,230억 79백만 원보다 4.82% 많다(역산). 같은 기간 영업손익은 −95억 57백만 원에서 +330억 95백만 원으로 426억 52백만 원 움직였다.
426억 52백만 원이 어디서 나왔는지는 내가 못 갈랐다
매출이 300억 34백만 원 늘어난 사이에 영업손익이 426억 52백만 원 움직였다. 늘어난 매출보다 개선 폭이 크다는 뜻이고, 그러면 원가 쪽에서 무언가 줄었다는 말이 된다. 나는 그 “무언가”를 계정 단위로 특정하지 못했다. 반기보고서의 비용 명세 주석까지 열어야 하는데 이번 작업에서는 거기까지 닿지 못했다.
대신 방향만 짚을 수 있는 근거는 있다. 유진투자증권 황성현은 2025년 11월 10일 자 자료에서 “열사업 부문도 재료비 절감으로 비수기에 양호한 실적”이라고 적었다. 재료비는 이 회사의 경우 대부분 LNG다. 나이스신용평가 김민규 선임연구원도 2026년 7월 23일(목) 크레딧시그널에서 “LNG 가격 안정화와 열요금 인상으로 수익성 개선”을 근거로 들었다. 둘 다 방향은 같지만 둘 다 내 426억 52백만 원을 직접 설명한 문장은 아니다.
지역난방공사 주가에 1분기가 미치는 힘
이 회사의 한 해 이익이 어디서 나오는지는 숫자 하나면 끝난다. 2026년 상반기 누적 영업이익 3,532억 59백만 원 가운데 1분기가 낸 것이 3,201억 64백만 원, 90.63%다(역산). 2분기 단일 330억 95백만 원의 9.67배(역산)다.
그래서 반기 실적을 두 배 해서 연간을 그리면 안 된다
하나증권 유재선은 2026년 2월 11일(수) 자료에서 “계절적 성수기인 1분기에 이익이 집중되는 편이어서, 연간 이익 수준을 가늠하려면 1분기 실적이 중요하다”고 적었다(글로벌에픽 2026년 2월 11일(수) 보도 경유). 나는 이 문장에 동의한다. 그래서 이번 2분기 흑자를 “연간 이익이 얼마 늘었다”는 이야기로 옮기지 않는다. 내게 보이는 것은 바닥이 올라왔다는 쪽이다. 이 회사의 연간 이익을 오래 갉아먹어 온 항목은 비수기 손실이었고, 그 항목이 이번에 부호를 건너왔다.
이 구조 때문에 나는 이 종목을 이익은 매 분기 흑자였는데 현금은 네 번 마이너스였던 한전KPS와 나란히 놓고 본다. 두 회사 모두 “연간 숫자만 보면 안 보이는 것이 분기 안에 있다”는 공통점이 있는데, 방향은 반대다. 한전KPS는 좋아 보이는 연간 숫자 안에 나쁜 분기가 숨어 있었고, 이 회사는 나빠 보이던 연간 숫자 안에 좋아지는 분기가 숨어 있었다.
지역난방공사 주가와 상반기에 들어온 현금
시가총액의 91.56%가 반년 만에 영업에서 들어왔다
2026년 상반기 연결 영업활동현금흐름은 8,025억 37백만 원이다. 같은 기간 투자에 쓴 돈(유형자산 취득 등) 1,758억 69백만 원을 빼면 6,266억 68백만 원이 남는다. 시가총액 8,765억 원으로 각각 나누면 91.56%와 71.50%다(둘 다 역산). 뒤쪽 값은 벤더 화면의 잉여현금흐름수익률 71.5%와 0.1%포인트 단위까지 같다.
이 두 비율을 처음 계산했을 때 나는 자릿수를 잘못 짚은 줄 알았다. 반년 동안 영업에서 들어온 현금이 회사 전체 시가총액과 거의 같다는 뜻이기 때문이다.
2023년에는 같은 항목이 마이너스였다
그래서 같은 항목의 지난 네 해를 봤다.
| 기간 | 영업활동현금흐름 | 투자 지출 | 잉여현금흐름 |
|---|---|---|---|
| 2022년(연간) | 146.12억 | 5,210.80억 | −5,064.68억 |
| 2023년(연간) | −1,418.05억 | 6,404.43억 | −7,822.48억 |
| 2024년(연간) | 4,167.19억 | 6,491.40억 | −2,324.21억 |
| 2025년(연간) | 6,773.48억 | 3,330.56억 | 3,442.92억 |
| 2026년 상반기 | 8,025.37억 | 1,758.69억 | 6,266.68억 |
출처: 금융감독원 전자공시 연결 현금흐름표. 2022~2025년은 각 연도 사업보고서, 2026년은 반기보고서(접수번호 20260813000083). 잉여현금흐름은 영업활동현금흐름에서 투자 지출을 뺀 값이다.
세 가지가 한꺼번에 보인다. 첫째, 반년치 8,025억 37백만 원은 이미 2025년 연간 6,773억 48백만 원보다 크다. 둘째, 투자 지출은 2024년 연간 6,491억 40백만 원에서 2025년 연간 3,330억 56백만 원으로 줄었고, 2026년은 반년 동안 1,758억 69백만 원이다. 셋째, 2023년에는 영업에서 현금이 오히려 1,418억 5백만 원 빠져나갔다. 나는 세 번째 줄을 가장 오래 봤다. 이 회사의 영업현금흐름은 방향을 바꾼 이력이 있고, 그 진폭이 시가총액과 견줄 만하다는 뜻이기 때문이다.
투자가 끝났다고 말한 신용평가사
투자 지출이 내려온 이유는 밖에서도 같은 말을 한다. 나이스신용평가 김민규 선임연구원은 2026년 7월 23일(목) 크레딧시그널에서 “2023년 8월 열병합발전소 완공 이후 투자 부담이 축소되는 추세”이며 앞으로도 투자 규모가 줄어들 것으로 봤다. 같은 자료가 든 2026년 1분기 부채비율은 234.1%, 차입금의존도 47.7%, 단기성차입금 1조 1,934억 원이다.
같은 분기를 두 곳이 조금 다르게 적었다
여기서 숫자 하나를 나란히 둬야겠다. 나이스신용평가는 2026년 1분기 영업이익을 3,188억 원, 투자 지출을 796억 원, 잉여현금흐름을 4,125억 원으로 적었다. 내가 전자공시 연결 재무제표에서 뽑은 같은 분기 값은 각각 3,201억 64백만 원, 797억 22백만 원, 4,126억 17백만 원이다. 영업이익에서 13억 64백만 원 차이가 난다.
0.43% 차이라 논지를 흔들지는 않지만, 나는 이런 차이를 그냥 넘기지 않으려 한다. 연결과 별도의 차이일 수도 있고 평가사가 자기 조정을 넣었을 수도 있다. 어느 쪽인지 확정하지 못했으므로, 본문의 표에는 전자공시 값만 쓰고 평가사 값은 이 문단 안에만 두었다.
지역난방공사 주가와 부채비율이 내려온 네 해
자본총계가 7,891억 39백만 원 늘었다
2022년말 연결 자본총계는 1조 6,670억 3백만 원, 2026년 2분기말은 2조 4,561억 42백만 원이다. 그사이 7,891억 39백만 원이 늘었다(역산). 부채비율은 같은 구간에 348.60%에서 219.08%로 내려왔다.
| 시점 | 자본총계 | 부채총계 | 부채비율 |
|---|---|---|---|
| 2022년말 | 1조 6,670.03억 | 5조 8,111.26억 | 348.60% |
| 2023년말 | 2조 932.43억 | 5조 8,751.65억 | 280.67% |
| 2024년말 | 2조 2,682.49억 | 6조 939.88억 | 268.66% |
| 2025년말 | 2조 3,014.16억 | 5조 9,275.81억 | 257.56% |
| 2026년 2분기말 | 2조 4,561.42억 | 5조 3,808.88억 | 219.08% |
출처: 금융감독원 전자공시 연결 재무상태표(각 연도 사업보고서 및 2026년 반기보고서). 부채비율은 부채총계 ÷ 자본총계로, 2026년 2분기 기준 5조 3,808.88 ÷ 2조 4,561.42 = 219.08%(역산)로 재현된다.
회사가 밖에 내놓은 목표와도 견줘 볼 수 있다. 2025년 1월 팍스경제TV가 보도한 재정 안정 로드맵에서 회사는 2028년까지 부채비율을 197.8% 아래로 내리겠다고 했고, 그 수단으로 신종자본증권 발행과 비핵심 자산 매각(한난컴퍼니·신안그린에너지 등 1,453억 원)을 들었다. 2026년 2분기 시점의 219.08%는 그 목표선까지 21.28%포인트를 남겨 둔 값이다(역산).
지역난방공사 주가를 두고 밖에서 적어 낸 숫자들
하우스 셋이 남긴 값
내가 확인한 실명 자료는 셋이다. 발간일 순으로 세워 둔다. 사이에 회사 자신의 전망 공시를 한 줄 끼워 넣었는데, 어느 자료가 그 공시 이전 것인지 독자가 스스로 가를 수 있게 하기 위해서다.
| 날짜 | 주체 | 남긴 내용 |
|---|---|---|
| 2025년 11월 10일 | 유진투자증권 황성현 | 매수 유지, 밸류 104,000원 → 128,000원 상향. 근거는 3분기 실적 상회와 비규제 발전 부문. 2025년 주당 배당금은 7,000원으로 추정 |
| 2026년 2월 10일(화) | 회사 자체 전망 공시 | 2026년 매출 3조 6,597억 원·영업이익 2,711억 원·순이익 1,170억 원 (별도 기준, 공기업 예산운용지침에 따른 예산 기준) |
| 2026년 2월 11일(수) | iM증권 전유진 | 매수 유지, 밸류 135,000원. 2026년 매출 3조 5,990억 원·영업이익 3,100억 원, 2027년 매출 3조 5,820억 원·영업이익 2,800억 원 |
| 2026년 2월 11일(수) | 하나증권 유재선 | 매수, 밸류 140,000원. 2026년 매출 3조 7,689억 원·영업이익 3,402억 원, 주당순이익 16,405원(전년 대비 43.9% 감소) |
출처: 유진투자증권 자료 원문(2025년 11월 10일), iM증권 자료 원문(2026년 2월 11일(수)), 하나증권은 글로벌에픽 경유 2차 인용, 회사 전망 공시는 디지털투데이 2026년 2월 10일(화) 보도. 밸류 금액은 각 하우스가 제시한 값을 사실로 옮긴 것이고 내 것이 아니다. 이 표 네 줄의 평균을 내지 않는 이유는 기준 시점과 회계 기준(별도·연결)이 서로 달라 평균이 아무것도 뜻하지 않기 때문이다.
회사 자신의 전망은 별도 기준이다
표에서 가장 낮은 영업이익 숫자는 회사 자신의 2,711억 원이다. 이 값이 낮아 보이는 데는 이유가 있다. 회사 공시는 별도재무제표 기준이고 나머지 셋과 내 표는 연결 기준이다. 두 기준을 나란히 놓고 “회사가 가장 보수적이다”라고 읽으면 안 된다. 애초에 같은 대상을 센 숫자가 아니다.
그리고 iM증권 전유진의 2026년 전망에는 반대 방향의 논지가 붙어 있다. 그는 2026년을 전력 판매 가격 하락과 발전량 감소가 겹치는 해로 봤다. 재생에너지 발전량이 늘면서 전력시장 운영 방식이 수요 집중 지역 우선 가동으로 바뀌었고, 그래서 지방에 있는 열병합발전소의 가동률이 떨어진다는 것이다. 밸류를 135,000원으로 적어 낸 하우스가 동시에 이런 이야기를 하고 있다는 것을 나는 그대로 옮겨 둔다.
지역난방공사 주가 반대편 — 내가 틀릴 수 있는 열여섯
- 2분기만 떼어 본 것은 내 선택이다. 하필 이 회사에 유리하게 보이는 구간을 골랐을 수 있다. 3분기만 떼어 보면 다른 그림이 나올 수 있고, 나는 그 배열을 만들지 않았다.
- 다섯 값은 회사가 공표한 숫자가 아니다. 두 누적치의 차이로 내가 만들었다. 정정 공시가 나면 뺄셈 결과도 같이 바뀐다.
- 426억 52백만 원의 구성을 못 갈랐다. 원가의 어느 계정이 줄었는지 확정하지 못한 채 방향만 적었다. 이 글에서 가장 성글게 이어 붙인 대목이다.
- 상반기 영업활동현금흐름 8,025억 37백만 원에서 운전자본이 만든 부분을 못 떼어 냈다. 현금흐름표 본문만 봤고 조정 내역을 열지 않았다.
- 2023년 연간 영업활동현금흐름은 −1,418억 5백만 원이었다. 이 항목은 방향을 바꾼 이력이 있다.
- 미수금이 약 6,000억 원 있다. SR타임스가 2026년 8월 26일(수) 보도한 규모다. 원가보다 낮게 공급한 열 요금의 차액을 나중에 받을 자산으로 잡아 둔 것이고, 회수하려면 요금이 올라야 한다.
- 요금은 이 회사가 정하지 않는다. 같은 기사에서 회사 관계자는 열 요금이 정부 정책의 영향을 받는다고 말했다. 공공요금 동결 기조가 이어지면 미수금 회수는 계속 밀린다.
- 집단에너지 요금 상한 제도가 바뀌고 있다. 산업통상자원부 개정고시로 준용요금사업자의 상한이 한난 요금의 98%(2025년) → 97%(2026년) → 95%(2027년)로 내려간다. 이것은 한난 자신의 요금을 깎는 조치가 아니라 다른 사업자의 상한을 조이는 것이지만, 제도 전체가 요금을 누르는 쪽으로 움직인다는 신호이기는 하다.
- iM증권 전유진은 2026년을 가격 하락과 물량 감소가 겹치는 해로 봤다. 내 논지와 정면으로 갈리는 실명 시각이다.
- 회사 자신의 2026년 영업이익 전망은 2,711억 원이다. 별도 기준이라 직접 비교는 안 되지만, 2025년 연결 5,296억 24백만 원보다 한참 낮은 수를 회사가 스스로 적었다.
- 부채비율 219.08%는 특정 시점 값이다. 이 회사의 부채비율은 분기마다 크게 흔들려 왔다. 2026년 1분기말은 234.26%였다.
- 자본총계 안에 신종자본증권이 얼마나 들어 있는지 확정하지 못했다. 로드맵에 2025년과 2028년 각 2,500억 원 차환 발행 계획이 있었다. 회계상 자본이지만 성격은 자본과 부채 사이에 있다.
- PBR이 0.38배인지 0.3569배인지는 자본을 어느 시점 것으로 보느냐에 달렸다. 나는 둘을 다 적었지 하나를 고르지 않았다.
- PER 2.59배가 나눈 이익은 2025년 연간 이익이다. 화면의 손익 계열이 아직 2025년에 서 있어서 2026년 상반기 실적은 그 배수에 전혀 반영돼 있지 않다.
- 배당 공시를 되짚어 나누면 주식 수가 안 맞는다. 2025년 결산 배당 결정 공시의 배당총액을 주당 배당금으로 나누면 11,578,744주가 나오는데, 내가 시가총액 계산에 쓴 발행주식총수는 11,578,600주다. 144주(0.0012%) 차이를 나는 못 맞췄다. 시가총액이 원 단위로 닫히는 쪽을 택해 후자를 썼다. 배당 금액 자체는 이 종목의 영문판에서 다룬다.
- 한 점인지 추세인지 아직 모른다. 다섯 번째 2분기는 다섯 번째 관측일 뿐이다. 3분기 관측이 하나 더 나오기 전까지 나는 이것을 추세라고 부르지 않는다.
지역난방공사 주가에 안 쓴 값들
화면에 떠 있는데 이 글에 안 쓴 것들을 적어 둔다. 안 쓴 이유가 있어야 쓴 값들도 믿을 수 있다.
- 7대 지표 체크리스트 100점(7/7). 매출·영업이익률·주당순이익·자기자본이익률·PER·PBR·영업이익 흑자가 전부 통과다. 만점 자체를 논지로 세우는 형태는 이 블로그에서 이미 두 번 썼기 때문에 이번에는 쓰지 않았다.
- 배당수익률과 주당 배당금. 배당은 이 종목의 영문판에서 따로 다룬다. 여기서 같은 숫자를 함께 쓰면 두 글이 같은 이야기를 두 번 하게 된다.
- 자기자본이익률 14.8%. 2025년 지배지분 평잔으로 재현되는 값이나, 이 글의 배열이 분기 단위라 연간 수익률 지표를 섞지 않았다.
- 3년 매출 연평균 성장률 −1.42%. 시작 연도가 요금이 급등한 2022년이라 기간을 한 해만 옮겨도 값이 통째로 달라진다.
- 250거래일 고가 116,700원·저가 60,400원. 화면 라벨이 수정종가 기준이라 되어 있으나 이 회사에서도 장중값이 섞였을 가능성이 있어 파생 비율을 만들지 않았다.
확인해서 통과한 것 하나
자본금 579억 원을 발행주식총수 11,578,600주로 나누면 5,000.60원이 나온다. 액면가 5,000원에 주식 수를 곱하면 578억 9,300만 원으로, 화면의 579억 원과 반올림 범위에서 맞는다. 우선주가 없고 액면분할 흔적도 잡히지 않으니 주식 수가 한 곳에서 나왔다는 뜻이다. 이 확인은 통과했고, 그래서 시가총액 계산에 쓴 주식 수를 나는 신뢰한다.
지역난방공사 주가에 대한 내 태도와 전제가 깨지는 조건
시가총액 8,765억 원은 국내 시가총액 100위 밖이고, 나는 그 구간에서는 관찰만 한다.
다만 무엇을 기다리는지는 분명하다. 내가 세어 온 것은 성수기 이익의 크기가 아니라 비수기 손실의 크기다. 그 값이 네 해 연속 줄었고 다섯 번째에 부호를 건너왔다. 이 배열이 계속 살아 있으려면 다음 관측이 하나 더 필요하다. 그래서 나는 다음 표 한 줄에 이 글의 전제를 걸어 둔다.
전제가 깨지는 조건
| 보는 값 | 전제가 깨지는 선 |
|---|---|
| 2026년 3분기 단일 연결 영업이익 (3분기 누적 − 반기 누적) | 2025년 3분기 단일 893억 74백만 원을 밑돌면, 나는 이 글의 “바닥이 올라왔다”를 접는다 |
| 확인 시점 | 2026년 3분기 보고서. 재무 데이터상 표시된 법정 제출 기한은 2026년 11월 15일이다 |
여기에 한 줄을 더 붙인다. 전제가 깨져도 이 글에서 남는 문장이 하나 있다. 2022년부터 2025년까지 2분기 적자 폭이 한 번도 커지지 않았다는 사실은, 3분기 값이 어떻게 나오든 바뀌지 않는다. 이미 공시된 네 개의 뺄셈 결과이기 때문이다. 내가 틀릴 수 있는 것은 그 네 칸의 연장선을 그은 부분이고, 네 칸 자체가 아니다. 어느 쪽이 무너지는지 미리 갈라 두는 편이, 나중에 이 글을 다시 열었을 때 무엇을 지우고 무엇을 남길지 아는 데 낫다.
함께 읽을 글: 영업이익이 28% 늘어도 미수금 14조 원을 못 지운 한국가스공사
본문의 가격과 배수는 2026년 9월 1일(화) 종가 기준으로 작성 시점에 확인한 값이다. 이 글은 작성한 날보다 뒤에 발행될 수 있어 실제 시세와 다를 수 있고, 재무 수치는 각 보고서 제출 시점의 공시값이라 정정이 있으면 함께 바뀐다. 참고용으로만 두기 바란다.