현대무벡스 주가 하락 이유, 수출은 7배인데 이익은 줄었다
3,939 · 2025년 매출(전년보다 15.4% 증가)
182 · 같은 해 영업이익(전년보다 25.9% 감소)
25.6 · 2026년 1~6월 영업이익 합계(1~3월 적자 포함)
내 판단: 관망. 주가가 내려온 이유의 한 축은 대주주 매도 일정이고, 다른 축은 커진 매출이 이익으로 남지 않은 것이다. 뒤의 축이 풀리는지는 11월 3분기보고서가 처음 보여 준다.
현대무벡스 주가 하락 이유를 찾는 사람에게 10월 16일(금) 공시는 너무 잘 맞는 답처럼 보인다. 최대주주 현대엘리베이터가 보유 주식 일부를 11월 16일(월)부터 12월 15일(화) 사이에 팔겠다고 이사회 결의를 냈다. 공시는 장 마감 뒤에 나왔고(디지털투데이 16시 44분 입력), 그날 종가는 전날보다 5.6% 오른 18,810원이었다. 1월 21일(수) 종가 46,350원과 비교하면 아직 59.4% 아래다(계산).
답이 이렇게 분명하면 나는 오히려 한 번 더 의심한다. 대주주가 판다는 소식은 하락을 설명하지만, 회사가 버는 돈이 주가를 받쳐 주고 있었다면 이 정도로 빠질 이유는 적다. 그래서 이번 일지는 매도 일정 이야기는 짧게 두고, 같은 기간 손익계산서에서 무엇이 바뀌었는지를 먼저 적는다.
나는 이 종목을 보유하지 않고 관찰 목록에만 올려 두었다. 1월에 물류 로봇 테마로 크게 오를 때도 따라가지 않았는데, 그때 이유가 지금도 같은지 확인하고 싶었다.
목차
현대무벡스 주가 하락 이유를 날짜 순서로 놓으면
가격만 날짜순으로 적으면 이렇다. 모두 KRX 정규장 종가다.
- 1월 21일(수) 46,350원: 250거래일 최고 종가. 연초부터 로봇 테마 기대로 신고가를 이어 가던 때다.
- 6월 2일(화) 37,050원: 현대엘리베이터가 6월 초 낸 시간외 매각 계획의 단가 산정일(CEO스코어데일리 6월 8일 보도).
- 7월 6일(월) 22,800원: 그 매각의 거래 개시 예정일. 한 달 만에 38.5% 내려왔다(계산).
- 7월 24일(금) 19,220원: 현대엘리베이터가 거래계획 철회보고서를 낸 날.
- 8월 14일(금) 28,000원: 반기보고서 접수일. 그날 거래량은 977만 주였다.
- 10월 15일(목) 17,810원: 새 처분 결의의 단가 산정일.
이 순서만 보면 하락의 큰 마디마다 대주주 일정이 있다. 단 1월 고점에서 6월 2일까지 이미 20.1%가 빠졌는데(계산), 그 다섯 달 사이에 최대주주 현대엘리베이터의 새 매각 계획은 없었다(3~4월 특수관계인의 매도는 있었다). 그 구간을 설명하는 재료로 나는 3월에 나온 2025년 사업보고서를 먼저 본다.
대주주가 판 주식 수와 매각 대금은 이 글의 축과 따로 두었다.
현대무벡스 주가 하락 이유 하나, 수출 7.1배와 영업이익 감소
현대무벡스의 2025년 연결 매출은 3,939억 원으로 전년보다 15.4% 늘었다. 그중 수출이 2,364억 원으로 60.1%를 차지했고, 2023년 수출 332억 원의 7.1배다(한국신용신문 5월 4일 보도). 매출의 절반 넘게를 해외에서 버는 회사가 된 것이다.
그런데 영업이익은 182억 원으로 전년 246억 원보다 25.9% 줄었고, 순이익은 113억 원으로 58% 줄었다. 회사는 해외 프로젝트 채권에 쌓은 대손충당금을 주된 이유로 들었고, CBC뉴스 3월 17일 보도는 중국 고객사의 기업회생 절차에 따른 선제적 대손충당금 약 60억 원을 짚었다.
중국 법인 하나가 해외 이익을 상당 부분 덮었다
한국신용신문 보도에 따르면 중국 자회사 현대(산동)물류자동화설비유한공사의 자본은 2025년 말 -57.3억 원으로 완전 자본잠식에 들어갔다. 전년 말에는 약 +1억 원이었다. 계약자산 손상차손도 그해 66억 원이 추가됐다. 반대로 미국 법인은 매출 584억 원(전년 190억 원의 3.1배)에 순이익 16억 원으로 흑자로 돌아섰고, 헝가리 법인도 매출 87억 원으로 흑자 전환했다.
나는 이 대목을 보고 판단을 조금 고쳤다. 1월에 이 종목을 지나칠 때는 매출이 너무 빨리 커서 이익이 늦게 따라오는 회사라고 생각했다. 지금 보니 2025년은 이익이 늦게 온 해라기보다, 커진 매출 일부가 손상과 충당금으로 빠져나간 해였다. 성장의 속도보다 받을 돈의 질이 문제였던 것이다.
모회사 현대엘리베이터에 대해서는 현대엘리베이터의 순이익이 영업이익을 넘긴 해들을 따로 적어 둔 적이 있는데, 거기서도 이익의 출처가 영업 밖에 있었다는 점이 걸렸다. 이번에는 자회사 손익계산서에서 거꾸로 영업 안의 손상이 이익을 깎았다.
수주잔고는 줄지 않았다
2025년 12월 말 수주잔고는 3,732억 원(물류자동화 3,437억 원, 승강장안전문 247억 원, IT 48억 원)이다. 파이낸셜뉴스 3월 1일 보도가 전한 2025년 9월 말 3,632억 원보다 100억 원 많다. 일감 자체는 유지되고 있다는 뜻이고, 주가가 빠진 이유를 일감 감소에서 찾기는 어렵다.
다만 연말 잔고를 연도별로 늘어놓으면 다른 그림이 보인다. 2022년 1,890억 원에서 2023년 3,755억 원으로 거의 두 배가 된 뒤, 2024년 3,927억 원, 2025년 3,732억 원으로 세 해째 비슷한 크기다(2024년까지는 파이낸셜뉴스 3월 1일 보도, 2025년은 한국신용신문이 전한 사업보고서 수치). 그 사이 매출은 2023년 2,678억 원에서 2025년 3,939억 원으로 늘었으니, 잔고를 그해 매출로 나눈 비율은 2024년 1.15배에서 2025년 0.95배로 내려왔다(계산). 쌓인 일감을 빠르게 매출로 바꾸고 있다는 뜻이기도 하고, 새로 들어오는 계약이 소진 속도를 겨우 따라가고 있다는 뜻이기도 하다. 나는 두 해석 가운데 어느 것이 맞는지 아직 정하지 못했고, 그래서 아래 기준점에 수주잔고를 넣었다.
9월 30일에 들어온 금호타이어 함평 신공장 계약은 이 잔고에 아직 반영되지 않은 숫자다. 고객사의 사정은 금호타이어 화재 뒤 매출을 지킨 방식을 적을 때 따로 확인했는데, 함평 1단계 가동 시점이 2028년 3월로 밀려 있었다. 계약 기간 끝이 2028년 10월인 것과 맞물린다.
현대무벡스 주가 하락 이유 둘, 1~3월 적자와 4~6월 순이익 113억 원
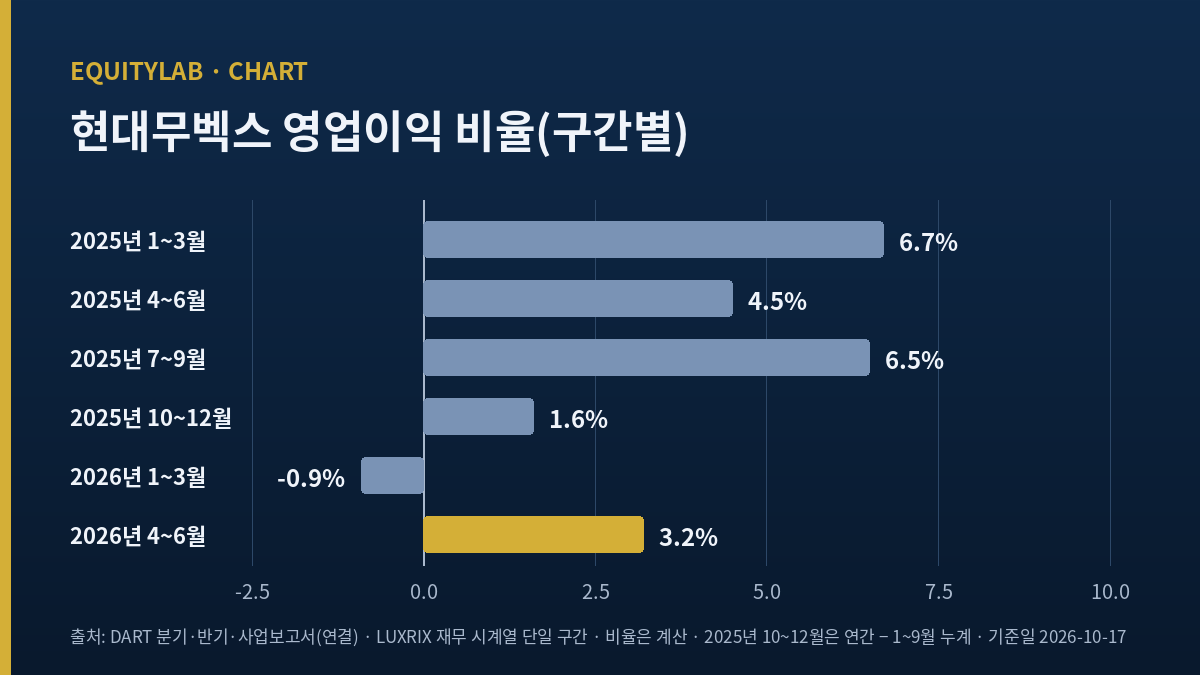
2026년에 들어와서는 숫자가 더 거칠어졌다. 아래는 LUXRIX가 DART 분기·반기 보고서 누계를 단일 구간으로 나눈 숫자를 억 원으로 반올림한 것이다. 10~12월은 연간에서 1~9월 누계를 뺀 계산이다.
| 구간 | 매출(억 원) | 영업이익(억 원) | 영업이익 비율 |
|---|---|---|---|
| 2025년 1~3월 | 777.1 | 51.8 | 6.7% |
| 2025년 4~6월 | 988.5 | 44.5 | 4.5% |
| 2025년 7~9월 | 1,034.8 | 67.2 | 6.5% |
| 2025년 10~12월 | 1,139.0 | 18.6 | 1.6% |
| 2026년 1~3월 | 749.6 | -6.4 | -0.9% |
| 2026년 4~6월 | 1,003.6 | 32.0 | 3.2% |
출처: DART 분기·반기·사업보고서(연결), LUXRIX 재무 시계열의 단일 구간 숫자. 영업이익 비율은 계산. 2025년 10~12월은 연간 − 1~9월 누계.
매출은 계절을 타면서도 2025년 4~6월과 2026년 4~6월이 거의 같다(988.5억 원과 1,003.6억 원). 반면 영업이익 비율은 4.5%에서 3.2%로 내려왔다. 매출이 늘어난 2025년 하반기에도 10~12월은 1.6%였다. 표에서 내가 가장 오래 본 것은 이 마지막 다섯 구간 가운데 비율이 5%를 넘은 곳이 7~9월 하나뿐이라는 점이다.
이상한 숫자도 하나 있다. 2026년 4~6월 순이익이 113.4억 원으로 같은 구간 영업이익 32.0억 원의 3.5배다(계산). 영업 밖에서 81억 원 넘는 이익이 들어왔다는 뜻인데, 나는 반기보고서 원문의 영업외손익 주석을 열지 못해 그 출처를 확인하지 못했다. 그래서 이 113억 원은 아래 PER 계산에 넣되, 반복될 이익으로 보지 않는다.
현금 흐름은 이익보다 나았다. 2026년 1~6월 영업활동 현금흐름은 71.8억 원 유입으로, 2025년 연간 14.3억 원 유출과 방향이 반대다(LUXRIX, DART 반기 누계). 다만 4~6월만 떼면 108.2억 원 유출이라, 상반기 유입은 1~3월에 몰려 있다.
PER 189배와 120배, 어느 이익으로 나눴나
증권 화면의 PER은 189배다. 10월 16일 종가 18,810원에 상장 주식 111,376,039주를 곱하면 시총은 약 2조 950억 원이고(계산), 이를 2025년 연간 순이익 113억 원으로 나누면 185배 안팎이 나온다. 화면 숫자는 이 연간 이익에 가깝다.
직전 네 구간(2025년 7~9월부터 2026년 4~6월까지)의 지배주주 순이익을 더하면 50.1 + 11.9 – 1.8 + 114.2 = 174.4억 원이다(계산). 이 숫자로 나누면 약 120배가 된다. 영업이익으로 보면 같은 네 구간 합이 67.2 + 18.6 – 6.4 + 32.0 = 111.4억 원이라, 시총은 그 188배쯤이다(계산).
어느 이익으로 나눠도 1월 고점의 기대는 지금 이익으로 설명되지 않는다. 120배라는 숫자도 4~6월의 출처 미확인 영업외이익을 그대로 품은 숫자다. 내가 이 종목을 따라가지 않은 이유가 여기에 있고, 그 이유는 고점에서 59% 빠진 지금도 크게 줄지 않았다.
현대무벡스 주가 하락 이유에 반대로 볼 근거
- 새 수주가 계속 들어온다. 9월 30일(수) 금호타이어 함평 신공장 물류자동화 공급계약이 720억 원으로, 2025년 매출의 18.28%다. 계약 기간은 2026년 9월 29일부터 2028년 10월 31일까지이고 선급금이 20%다(DART 단일판매·공급계약 공시). 이 금액만 해도 2025년 말 수주잔고의 5분의 1에 가깝다(계산).
- 증권사 두 곳은 2026년 이익이 두 배 이상 늘어난다고 봤다. 부국증권은 매출 4,963억 원, 영업이익 385억 원(CBC뉴스 3월 17일)을, 하나증권은 매출 5,098억 원, 영업이익 425억 원(파이낸셜뉴스 3월 1일)을 제시했다. 두 추정 모두 1~6월 실적이 나오기 전의 것이고, 8월 이후 갱신된 실명 추정은 찾지 못했다.
- 2025년 감소는 한 고객의 일회성 충당금일 수 있다. 약 60억 원이 한 해에 몰렸다면, 그 금액을 되돌려 더한 2025년 영업이익은 240억 원 안팎으로 2024년과 비슷해진다(계산). 미국 법인이 흑자로 돌아선 것도 해외 사업 전체가 나빠졌다고 보기 어렵게 만드는 신호다.
셋 중 가장 크게 보는 것은 첫째다. 수주는 숫자가 이미 확정돼 있고, 내 걱정은 수주가 아니라 수주가 이익으로 남는 비율이다. 그래서 반대 근거를 인정하면서도 판단은 그대로 둔다.
현대무벡스 주가 하락 이유가 바뀌는 지점
아래는 먼저 답이 나오는 것부터 적었다. 앞의 것이 기대와 다르게 나오면 뒤의 것을 볼 필요가 줄어든다.
- 11월 16일(월)까지 나오는 3분기보고서: 7~9월 영업이익 비율이 5%를 넘는지. 2025년 같은 구간 6.5%보다 낮게 나오면, 비율 하락이 일시적이라는 가정이 약해진다.
- 같은 보고서의 영업외손익: 영업이익을 넘어선 4~6월 순이익 81억 원가량이 일회성으로 확인되면, 그만큼 뺀 지배주주 순이익으로는 PER이 200배를 넘는다(계산).
- 중국 법인의 추가 손상: 연말 자본잠식이 더 깊어지거나 대손충당금이 다시 쌓이면, 2025년이 일회성이었다는 반대 근거 셋째가 무너진다.
- 11월 16일(월)~12월 15일(화) 최대주주 처분 기간: 이것은 이익과 무관한 수급 일정이지만, 주가가 단가 산정 기준인 17,810원에서 30% 넘게 움직이면 계획이 철회될 수 있다고 공시가 적었다(디지털투데이 10월 16일).
- 2027년 초 수주잔고: 금호타이어 720억 원을 더하고도 2025년 말 3,732억 원보다 작다면, 새 계약이 기존 일감을 소진하는 속도를 못 따라간다는 뜻이다.
관망을 유지하는 이유
정리하면 현대무벡스 주가 하락 이유는 하나가 아니다. 1월부터 6월 초까지는 이익이 기대를 못 따라온 구간이고, 6월 이후는 대주주 매도 일정이 겹친 구간이다. 앞의 것은 회사가 고칠 수 있고, 뒤의 것은 12월 15일이 지나면 일단 끝난다.
나는 시총 2조 원대 회사가 반년 동안 영업이익 25.6억 원을 낸 숫자를 그냥 넘기지 못한다. 수주가 들어오는 회사라는 점은 인정하지만, 받을 돈이 손상으로 빠지는 일이 한 해에 한 번이었는지 두 번째가 오는지는 아직 모른다. 11월 보고서의 7~9월 영업이익 비율 한 줄이 이 판단을 가장 먼저 움직일 것이고, 그 전까지는 관찰 목록에서 빼지도 넣지도 않는다.
본문의 가격과 시가총액은 2026년 10월 16일 KRX 정규장 종가 기준이다. 재무 수치는 DART 연결 기준이며 단일 구간 숫자는 LUXRIX 재무 시계열에서 가져왔다. 최대주주 처분 결의는 10월 16일 공시 요약, 해외 법인 실적은 한국신용신문, 2025년 대손충당금과 부국증권 추정은 CBC뉴스, 공급계약은 9월 30일 공시 요약, 처분 계획 철회 가능 조건은 디지털투데이를 따랐다.