HD현대마린엔진 주가와 2분기 실적: 매출 대신 재고가 늘었다
한 문장으로 줄인 내 판단
만약 HD현대마린엔진의 7~9월 매출이 1,335억 원을 넘고 6월 말 1,795억 원까지 불어난 재고가 줄어든다면, 4~6월 매출 감소는 엔진을 넘겨주는 날짜가 밀린 일이었다고 보고 관망을 풀지 다시 따진다. 매출도 재고도 그대로라면 이 회사 주가가 고점에서 63% 내려온 데에는 실적에서 온 이유가 하나 더 붙는다.
HD현대마린엔진 주가는 2026년 10월 8일(목) 종가 4만 2,800원으로, 4월 27일(월) 고점 11만 5,500원의 37% 수준까지 내려왔다. 같은 기간 실적을 다시 펼쳐 보니 바뀐 숫자는 하나다. 4~6월 매출 1,281억 원이 1~3월 1,335억 원보다 4.0% 줄었는데, 같은 3개월 동안 재고자산은 1,375억 원에서 1,795억 원으로 420억 원 늘었다.
나는 7월 2일(목)에 이 회사를 처음 기록하면서 1~3월 영업이익이 전년보다 217% 늘었는데 주가는 봄 고점에서 45% 내려왔다는 엇갈림을 적었다. 그때 나는 다음 3개월 숫자가 그 엇갈림을 풀어 줄 거라고 여겼다. 막상 7월 28일(화)에 나온 4~6월 잠정실적은 엇갈림을 풀지 못했고, 주가는 그날과 다음 날 이틀에 걸쳐 26.9% 더 빠졌다. 그래서 이번에는 영업이익보다 그 밑의 매출과 재고를 한 줄씩 놓고 다시 보기로 했다. 이 기록의 질문은 단순하다. 줄어든 매출은 사라진 것인지, 공장 안에 쌓여 있는 것인지.
목차
HD현대마린엔진 매출과 영업이익, 여섯 구간을 한 표에
먼저 숫자를 한 표에 놓는다. 출처는 DART 반기보고서를 비롯한 정기보고서를 정리한 LUXRIX 재무 시계열이고, 10~12월 숫자는 연간에서 1~9월 누적을 뺀 것이다.
| 구간(연결) | 매출(억 원) | 영업이익(억 원) | 영업이익 비율 | 기말 재고(억 원) |
|---|---|---|---|---|
| 2025년 1~3월 | 830 | 103 | 12.4% | 902 |
| 2025년 4~6월 | 992 | 175 | 17.6% | 925 |
| 2025년 7~9월 | 1,092 | 203 | 18.6% | 953 |
| 2025년 10~12월 | 1,110 | 279 | 25.1% | 1,170 |
| 2026년 1~3월 | 1,335 | 326 | 24.4% | 1,375 |
| 2026년 4~6월 | 1,281 | 313 | 24.4% | 1,795 |
출처: DART 정기보고서(LUXRIX 재무 시계열, 연결) · 10~12월은 연간에서 1~9월 누적을 뺀 금액 · 억 원 미만 반올림 · 비율은 내가 나눠 구함
여섯 구간 가운데 매출이 직전 구간보다 줄어든 것은 마지막 하나뿐이다. 영업이익도 326억 원에서 313억 원으로 3.9% 줄었지만 영업이익 비율은 24.4%로 그대로였다. 매출원가를 빼고 남는 매출총이익의 비율도 1~3월 30.5%, 4~6월 30.1%로 거의 같았다. 엔진 한 대에서 남기는 돈은 줄지 않았고, 넘겨준 엔진의 양이 줄었다고 보는 게 맞다.
반년을 묶으면 그림은 여전히 좋다. 2026년 1~6월 매출은 2,616억 원으로 2025년 1~6월 1,823억 원보다 43.5% 늘었고, 영업이익은 277억 원에서 638억 원으로 2.3배가 됐다. 2025년 한 해 매출 4,024억 원(+27.4%)과 영업이익 759억 원(+128.7%)에 이어지는 흐름이다. SK증권이 2026년 영업이익 비율로 잡은 25.8%와 견주면 1~6월의 24.4%는 1.4%포인트 낮다. 내가 4~6월에서 주목한 것은 성장의 크기보다 그 성장이 처음으로 한 구간 쉬었다는 사실, 그리고 쉰 만큼이 재고로 옮겨 갔다는 사실이다.
회사가 7월 28일(화) 낸 잠정실적 공시는 전년 같은 기간과만 견준다. 매출 +29.1%, 영업이익 +79.2%라 표면은 좋다. 그런데 아시아경제 보도에 따르면 상상인증권 이서연 연구원은 7월 16일(목) 보고서에서 4~6월 매출 1,485억 원, 영업이익 364억 원을 내다봤다. 실제 숫자는 그보다 각각 13.7%, 14.0% 낮았다. 시장이 반응한 것은 전년 비교가 아니라 이 차이였다고 나는 본다. 주가는 7월 27일(월) 6만 5,600원에서 28일 5만 4,700원(-16.6%), 29일(수) 4만 7,950원(-12.3%)으로 이틀에 26.9% 내려갔다.
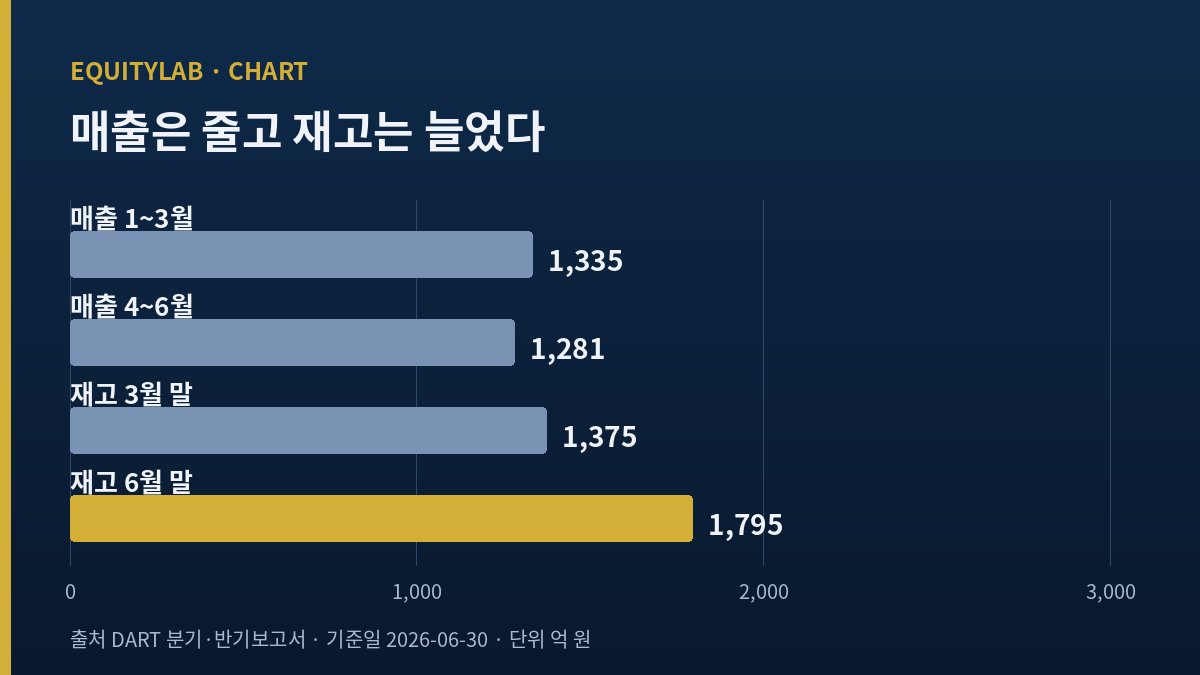
HD현대마린엔진 매출이 줄어든 3개월, 재고는 왜 늘었나
여기서 내가 고른 근거는 셋이다. 하나씩 적는다.
첫째, 재고 증가 속도가 매출 감소보다 훨씬 컸다
매출 감소폭은 54억 원이고, 재고 증가폭은 420억 원이다. 재고가 여덟 배 가까이 빠르게 움직였다. 매출원가 기준으로 재고가 며칠 치인지를 따지면(LUXRIX가 계산한 표준 재고일수) 1~3월 135일에서 4~6월 183일로 길어졌다. 2025년 내내 106~139일 사이였던 숫자다. 더 단순하게 나눠 봐도 같다. 6월 말 재고는 4~6월 매출의 1.40배인데, 1년 전 6월 말에는 0.93배였고 2025년 말에도 1.05배였다. 매출 한 단위를 내는 데 공장 안에 묶어 둔 금액이 반년 사이에 3분의 1 가까이 커졌다.
선박엔진은 조선소에 넘겨줘야 매출로 잡힌다. 그러니 엔진은 만들었는데 받을 배의 건조 일정이 늦어지면 매출 대신 재고가 늘어난다. 나는 4~6월 숫자가 그 모양에 가깝다고 본다. 단 재고에는 다 만든 엔진 말고도 원재료와 만드는 중인 엔진이 섞여 있고, 그 구성은 반기보고서 주석을 열어야 보인다. 나는 그 주석 원문을 열지 못했다. 그래서 이 판단은 「가깝다」에 머문다.
둘째, 2025년 수주분이 연말에 매출의 절반을 넘긴다
SK증권 한승한 연구원의 5월 8일(금) 보고서에는 엔진 매출을 수주 연도별로 쪼갠 그림이 있다. 1~3월 엔진 매출은 2024년 수주분이 75%, 2023년분과 2025년분이 각각 12%였다. 같은 보고서는 2026년 말에 그 구성이 2023년분 6%, 2024년분 40%, 2025년분 54%로 바뀐다고 봤다.
같은 보고서는 엔진 판매 단가 상승을 성장 근거로 들었다. 2025년에 받은 주문이 매출에 크게 들어올수록 같은 대수를 넘겨도 매출과 이익이 커지는 구조다. 4~6월 매출이 줄었는데 비율이 24.4%를 지킨 것도 이 흐름 위에 있다고 나는 본다. 다만 이 구성비는 증권사 추정이고, 회사가 직접 밝힌 숫자는 찾지 못했다.
셋째, 주문은 계속 들어왔다
뉴스웨이는 6월 30일(화) 이 회사가 2026년 상반기에 공급계약 15건, 6,727억 원을 맺었고 그중 12건이 중국 조선소였다고 전했다. 상반기 계약액이 같은 기간 매출 2,616억 원의 2.6배다. LUXRIX 공시 목록을 보면 7월 31일(금), 8월 21일(금), 8월 31일(월) 두 건, 9월 18일(금) 정정까지 하반기에도 단일판매·공급계약 공시가 이어졌다.
주문이 끊긴 회사의 매출 감소였다면 재고가 이렇게 쌓일 이유도 약하다. 주문은 있는데 넘겨주는 날짜가 밀린 회사라는 그림이 내가 가진 숫자와 더 잘 맞는다. 이 부분은 7월에 남긴 이 회사의 첫 기록에서 가동률과 직접 계약 전환으로 따로 다뤘다. 그때는 이익의 크기를 봤고, 이번에는 매출이 들어오는 시점을 본다.
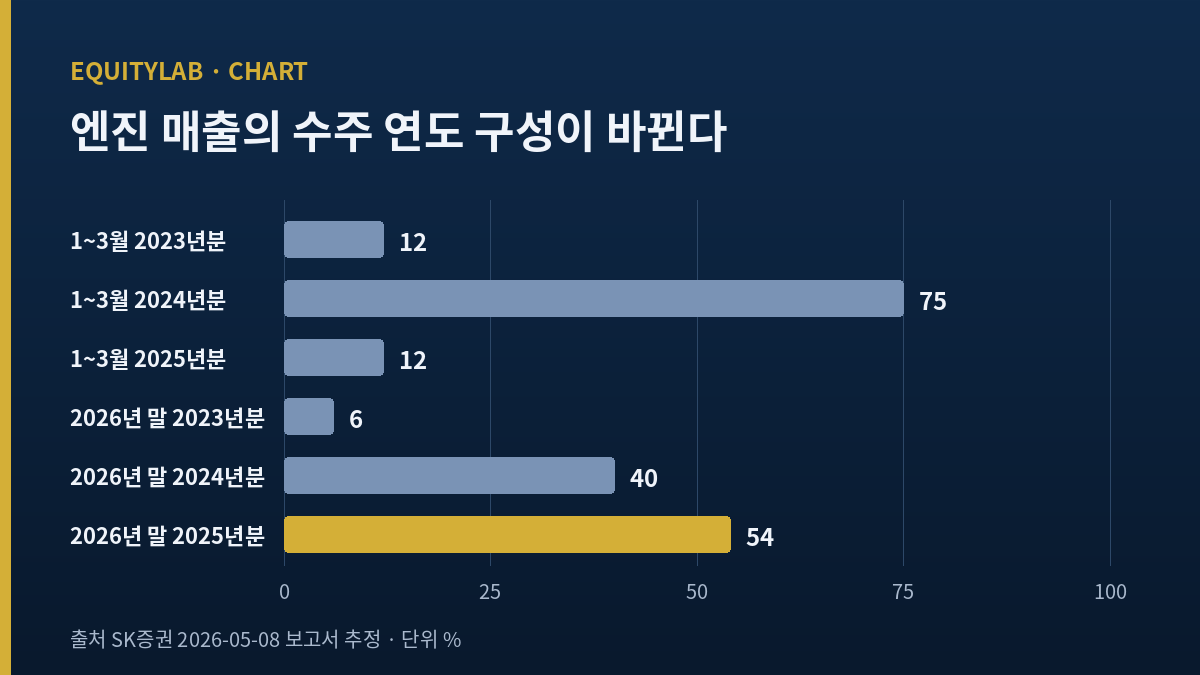
그룹 안에서 이 회사의 위치
이 회사의 최대주주는 HD한국조선해양이다. 같은 그룹의 엔진 애프터마켓은 HD현대마린솔루션이 맡는데, 그 회사의 4~6월 매출 구성은 HD현대마린솔루션 매출에서 단가를 스스로 정하는 매출을 나눠 본 기록에서 따로 봤다. 두 회사를 같은 선박 사이클에 묶어 보기 쉽지만, 엔진 제조사는 새 엔진을 넘겨줄 때 매출이 잡히고, 애프터마켓 회사는 이미 다니는 배에서 매출이 난다. 이번 4~6월에 매출 시점이 문제가 된 것은 앞의 구조 때문이다.
배당은 기대하지 않는다. LUXRIX 공시 목록에서 2025년 10월부터 2026년 3월까지 배당 결정 공시를 찾지 못했고, LUXRIX 배당 기록도 비어 있다.
HD현대마린엔진을 증권사 네 곳은 어떻게 셈했나
포워드 추정은 실명 증권사 네 곳에서 확인했다. 원문을 연 것은 SK증권과 메리츠증권 두 곳이고, 상상인증권과 미래에셋증권은 아시아경제 기사로 옮긴다.
- 메리츠증권 배기연(4월 15일, 투자의견 없음): 2026년 매출 5,873억 원, 영업이익 1,472억 원, 지배주주 EPS 3,517원 / 2027년 7,092억 원, 1,839억 원, 4,449원
- SK증권 한승한(5월 8일, 매수): 2026년 매출 6,227억 원, 영업이익 1,605억 원, EPS 3,667원 / 2027년 7,680억 원, 2,175억 원, 4,970원. 목표가 12만 원(2028년 EPS 5,817원 × 20배)
- 상상인증권 이서연(7월 16일, 매수): 목표가를 13만 원에서 10만 원으로 낮췄다. 사유는 멀티플 조정이다.
- 미래에셋증권 김주희(9월 29일, 매수 개시): 목표가 8만 5,000원(2028년 지배주주순이익 2,000억 원 × 14.5배). 2026년 매출 5,972억 원으로 회사가 연초에 낸 전망과 비슷하다고 봤다.
10월 8일 종가로 나누면 SK증권 EPS 기준 2026년 11.7배, 2027년 8.6배이고, 메리츠증권 기준 12.2배와 9.6배다. 미래에셋증권이 본 2028년 순이익을 지금 주식 수 3,392만 1,495주로 나누면 주당 약 5,896원이고 주가는 그 7.3배가 된다. 주식 수는 4월부터 10월까지 공시 목록에서 유상증자·전환사채·자사주 소각 같은 변동을 찾지 못해 그대로 두었다.
눈에 띄는 것은 목표가가 내려온 방향이다. 5월의 12만 원, 7월의 10만 원, 9월의 8만 5,000원으로 새로 나온 숫자일수록 낮다. 목표가를 낸 세 곳은 모두 매수 의견을 유지했고, 이익 추정을 크게 깎았다는 보도는 찾지 못했다. 주가 하락이 먼저였고, 목표가 조정은 그 하락을 뒤에서 확인하는 순서로 나왔다.
엔진 한 대가 남기는 비율은 그대로인데 넘겨준 대수가 줄었다. 내가 따지는 것은 그 대수가 언제 돌아오느냐 하나다.
내가 이 해석을 의심하는 이유 둘
내 그림을 흔드는 시각도 적어 둔다.
- 주가 하락이 실적보다 테마와 시장 탓일 수 있다. 4월 24일(금) 이 종목은 하루에 18.9% 올랐는데, 재경일보는 4월 27일 기사에서 엔진주가 AI 전력원 기대를 탔다는 분석을 전했다. 상상인증권은 이 회사가 2행정 저속엔진 위주라 데이터센터용 신규 엔진 수요에서 경쟁사보다 모멘텀이 약하다고 짚었다. 그 보고서도 수주잔고에 기반한 펀더멘털 성장은 여전히 유효하다고 덧붙였으니 실적을 부정한 것은 아니다. 다만 처음부터 가격에 붙은 기대가 이 회사 실적과 다른 곳에서 왔다면, 재고가 풀려도 주가가 그만큼 돌아온다는 보장은 없다. 코스피 지수도 6월 22일(월) 9,114.55에서 7월 30일(목) 5,593.56까지 38.6% 빠졌다(LUXRIX 지수 시계열).
- 재고 증가가 수요 둔화의 첫 신호일 수 있다. 고객사 상당수가 중국 조선소라면, 그 조선소들의 건조 일정이 밀리는 것 자체가 업황 신호일 수 있다. 공급계약 공시는 이어지지만 계약 금액만으로는 인도 일정을 알 수 없다.
둘 가운데 내가 더 신경 쓰는 것은 두 번째다. 첫 번째는 이미 가격에 들어간 일이지만, 두 번째는 아직 숫자로 나오지 않은 일이기 때문이다.
HD현대마린엔진 7~9월에 펼쳐질 세 가지 전개
인도가 따라잡는 경우 (내 확률 45%)
7~9월 매출이 1~3월의 1,335억 원을 넘고 재고가 6월 말보다 줄어드는 경우다. 4~6월에 밀린 엔진이 넘어가면서 매출이 한 번에 커진다. 이때는 4~6월 감소가 날짜 문제였다는 판단이 맞고, 증권사 연간 추정도 지켜질 공산이 크다.
밀림이 한 번 더 이어지는 경우 (30%)
매출이 1,281억 원 근처에 머물고 재고가 또 늘어나는 경우다. 비율이 24% 안팎을 지키면 이익의 질은 남지만, 매출 성장이 반년째 멈춘 셈이 된다. 나는 이 경우를 실패로 보지는 않되, 관망 기간을 3분기보고서 뒤 10~12월까지 늘린다.
비율까지 흔들리는 경우 (25%)
매출이 다시 줄고 영업이익 비율이 22% 아래로 내려가는 경우다. 그러면 재고는 늦게 넘겨줄 엔진보다 단가를 낮춰야 넘길 엔진에 가깝다. 이때 내 해석은 틀린 것이 되고, 4~6월 숫자는 둔화의 시작으로 다시 써야 한다.
HD현대마린엔진 판단을 바꿀 네 가지 숫자
- 7~9월 매출 1,335억 원: 넘으면 인도가 따라잡은 것이고, 1,281억 원에 못 미치면 두 구간 연속 감소다.
- 9월 말 재고자산 1,795억 원: 줄면 위의 해석을 지지하고, 더 늘면 밀림이 길어진 것이다.
- 영업이익 비율 22%: 이 아래면 단가 문제로 본다.
- 공급계약 공시 금액: 하반기 누적이 상반기 6,727억 원의 절반에 못 미치면 주문 흐름도 다시 본다.
확인은 두 단계다. 첫 단계는 잠정실적이다. 지난해 7~9월 잠정 공시가 11월 초에 나왔으니 올해도 비슷할 것으로 보지만 날짜는 아직 공시되지 않았다. 매출과 영업이익은 그 공시가 답한다. 두 번째 단계로, 재고는 법정 기한 11월 16일(월)까지 나올 3분기보고서가 답한다. 두 숫자가 같은 방향이면 판단을 바로 고치고, 서로 다르면 재고 숫자를 더 크게 본다. 매출은 한 구간 안에서도 날짜에 따라 출렁이지만 쌓인 재고는 그렇지 않기 때문이다.
HD현대마린엔진 관망을 이어 가며
돌아보면 7월 2일의 나는 이익이 늘어난 속도만 보고 매출이 들어오는 날짜는 표에 넣지도 않았다. 엔진을 넘겨주는 날이 매출을 정한다는 사실은 알고 있었는데, 그게 한 구간 숫자를 뒤집을 만큼 클 거라고는 생각하지 못했다. 이번에 재고 줄을 표 맨 끝에 붙인 것은 그 빈틈을 메우려는 것이다.
지금 나는 HD현대마린엔진을 관망한다. 시가총액이 약 1조 4,518억 원으로 100위 밖이고, 4~6월 숫자 하나로는 위의 두 해석 가운데 어느 것도 고를 수 없다. 7~9월 매출과 9월 말 재고가 함께 나오면 위의 세 전개 가운데 어디에 해당하는지 이 기록 밑에 덧붙인다.
본문의 주가와 시가총액은 2026년 10월 8일 한국거래소 정규장 종가 기준이다(LUXRIX 일봉, 상장 주식 33,921,495주). 비율과 배수는 직접 나눠 반올림한 개략값이다. 재무 수치는 DART 분기·반기보고서, 증권사 추정은 각 보고서와 아시아경제 보도 기준이다.