펌텍코리아 주가 전망, 1월 가격 회복 뒤 배수는 비싼가
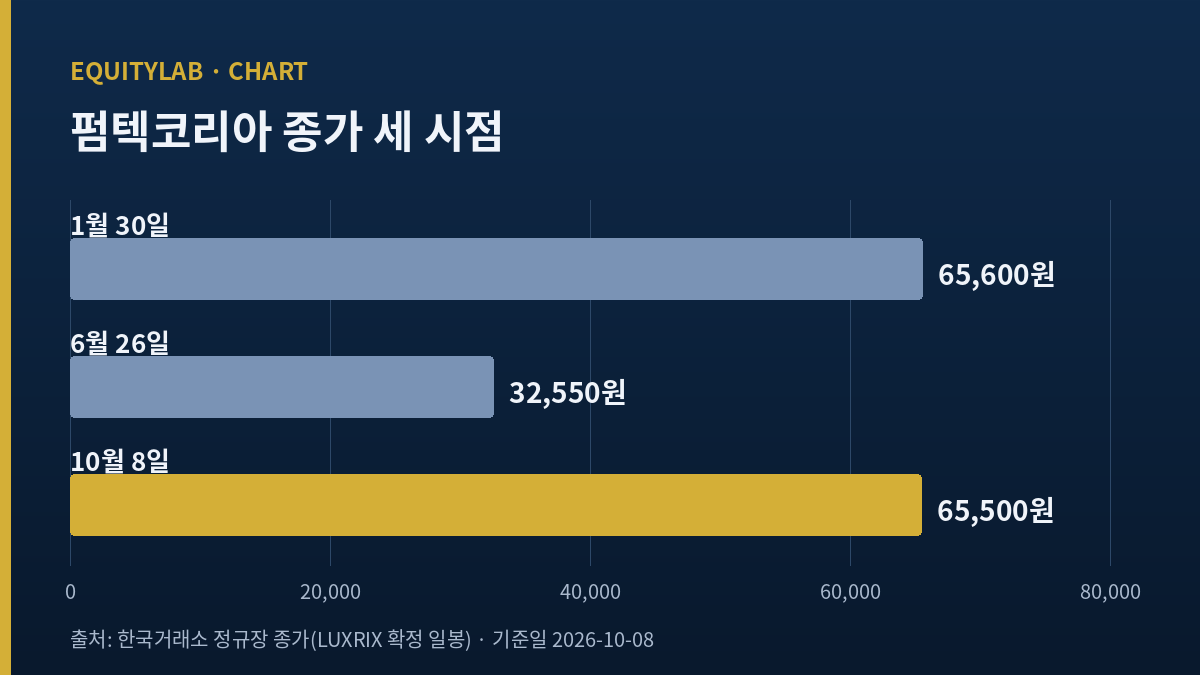
펌텍코리아 주가는 10월 8일(목) 6만 5,500원으로 장을 마쳐, 1월 30일(금) 종가 6만 5,600원과 100원 차이로 돌아왔다. 그 사이 6월 26일(금) 3만 2,550원까지 50.4% 내려갔다가 다시 101.2% 올랐다. 나는 이 왕복 끝의 가격을 2025년 지배주주 순이익으로 나누면 23.58배, 현대차증권이 8월에 올린 2026년 주당순이익 추정으로 나누면 15.7배라고 계산했고, 23.58배와 15.7배 둘 중 어느 것이 맞는지는 연결 순이익에서 지배주주에게 가는 비율이 정한다고 본다.
8월 말 화장품 종목 25개를 한 표에 놓고 판정할 때, 이 회사는 브랜드가 아니라 펌프와 튜브를 만드는 용기 업체라서 표 맨 아래에 두고 넘어갔다. 그때 표에 적힌 펌텍코리아 주가는 6만 원 안팎이었다. 10월 들어 다시 펼쳐 보니 가격은 연초 수준까지 와 있었고, 처음 떠올린 질문은 실적이 얼마나 좋았냐는 것이었다. 그런데 반기보고서를 열어 보니 내 눈을 붙든 것은 매출이 아니었다. 연결 순이익 아래 「지배기업 소유주지분」 행이 1~3월과 4~6월에 서로 다른 비율로 찍혀 있었다.
목차
펌텍코리아 주가가 1월 30일 가격으로 돌아오기까지
먼저 가격이 지나온 길을 표로 정리했다. 모두 한국거래소 정규장 종가이고, 이 9개월 동안 무상증자나 액면분할, 자사주 소각, 전환사채 같은 주식 수 변동 공시는 없었다. 상장주식 1,240만 주가 처음부터 끝까지 같았으니 가격 변화가 곧 시가총액 변화다.
| 날짜 | 종가 | 그 무렵 있었던 일 |
|---|---|---|
| 1월 30일(금) | 65,600원 | 연초 고점권 |
| 2월 12일(목) | 59,100원 | KB증권 목표가 7만 9,500원 유지 |
| 3월 12일(목) | 46,200원 | KB증권 목표가 6만 5,000원으로 하향 |
| 6월 26일(금) | 32,550원 | 1년 종가 저점 |
| 8월 12일(수) | 58,900원 | 현대차증권 목표가 4만 7,000원에서 7만 1,000원으로 |
| 10월 8일(목) | 65,500원 | 시가총액 8,122억 원 |
출처: LUXRIX 확정 일봉(한국거래소 정규장), 아시아경제 2026년 2월 12일·3월 12일 보도(KB증권 성현동), 청년일보 2026년 8월 12일 보도(현대차증권 하희지) | 시가총액 = 65,500원 × 12,400,000주 (계산)
표에서 두 가지가 보인다. 첫째, 하락 구간에서 셀사이드는 목표가를 내렸지만 투자의견은 바꾸지 않았다. KB증권은 3월 12일(목) 목표가를 18% 낮추면서 그 이유를 회사 실적보다 비교 기업들의 PER 하락으로 설명했다. 둘째, 반등 구간의 출발점은 8월 11일(화) 잠정실적이었다. 다음 날 현대차증권이 목표가를 51% 올렸고, 그 하루 동안 주가는 8월 11일 종가 5만 1,200원에서 5만 8,900원으로 15.0% 뛰었다.
펌텍코리아 주가 배수: 화면의 23.7배는 어떤 이익인가
증권사 앱 화면에 뜨는 펌텍코리아 PER은 23.69배다. 이 배수의 바탕이 된 주당순이익 2,778원에 상장주식 1,240만 주를 곱하면 344억 원이 나오는데, 이것은 2025년 사업보고서의 지배기업 소유주지분 순이익 344.43억 원과 맞는다. 즉 화면의 배수는 2025년 한 해의 지배주주 순이익 위에 서 있다. 내가 6만 5,500원으로 다시 나누어도 23.58배다.
2026년 1~6월만으로 이미 지난해의 89.5%
2026년 반기보고서의 지배주주 순이익은 1~6월 합계 308.42억 원이다. 반년 만에 2025년 연간 344.43억 원의 89.5%를 채웠다. 화면의 23.7배가 지금 회사 이익보다 늦게 따라오는 배수라는 뜻이고, 그래서 나는 이 배수만 보고 비싸다고 판정하지 않는다.
대신 셀사이드 추정을 쓰면 결과가 달라진다. 현대차증권 하희지 연구원은 8월 12일(수) 2026년 주당순이익 추정을 3,124원에서 4,182원으로, 2027년을 3,351원에서 4,515원으로 올렸다. 6만 5,500원을 이 추정으로 나누면 2026년 기준 15.7배, 2027년 기준 14.5배다(계산). 같은 가격이 지난해 이익으로는 23.58배, 증권사가 그린 2026년 이익으로는 15.7배에 놓인다.
자기자본으로 재면 2.55배
자기자본 기준도 같은 방식으로 맞춰 본다. 2026년 6월 말 연결 자본총계 3,883.98억 원 가운데 지배기업 소유주지분은 3,185.15억 원이다. 시가총액 8,122억 원을 이 금액으로 나누면 2.55배다. 화면 PBR 2.77배는 2025년 말 지배주주 자본 2,945.02억 원을 쓴 결과라서, 반년 사이 늘어난 자본만큼 낮아진다.
여기서 하나를 더 맞춰 봤다. 비지배지분 자본은 2025년 말 608.30억 원에서 6월 말 698.82억 원으로 90.52억 원 늘었는데, 같은 반년 동안 비지배 순이익은 90.48억 원이다. 두 금액이 0.04억 원 차이로 겹친다. 자회사가 외부 주주에게 반년 동안 배당을 거의 내보내지 않고 이익을 그대로 쌓았다는 뜻으로 나는 추정한다. 반면 지배주주 자본은 240.13억 원 늘어 지배주주 순이익에서 결산배당 약 55.8억 원을 뺀 252.63억 원보다 12.5억 원 적다. 기타포괄손익 같은 항목이 끼었을 텐데 세부는 주석을 열지 않아 확인하지 못했다.
같은 화장품 공급망 안에서 비교하면, ODM 업체인 코스메카코리아는 4~6월 매출이 크게 늘고도 이익률이 지난해와 같았다. 펌텍코리아의 반등은 이익이 매출보다 빨리 늘었다는 기대 위에 서 있으니, 3분기보고서에서 그 기대가 지배주주 순이익으로 확인되는지가 다음 순서다.
1~3월과 4~6월, 지배주주에게 간 비율이 움직였다
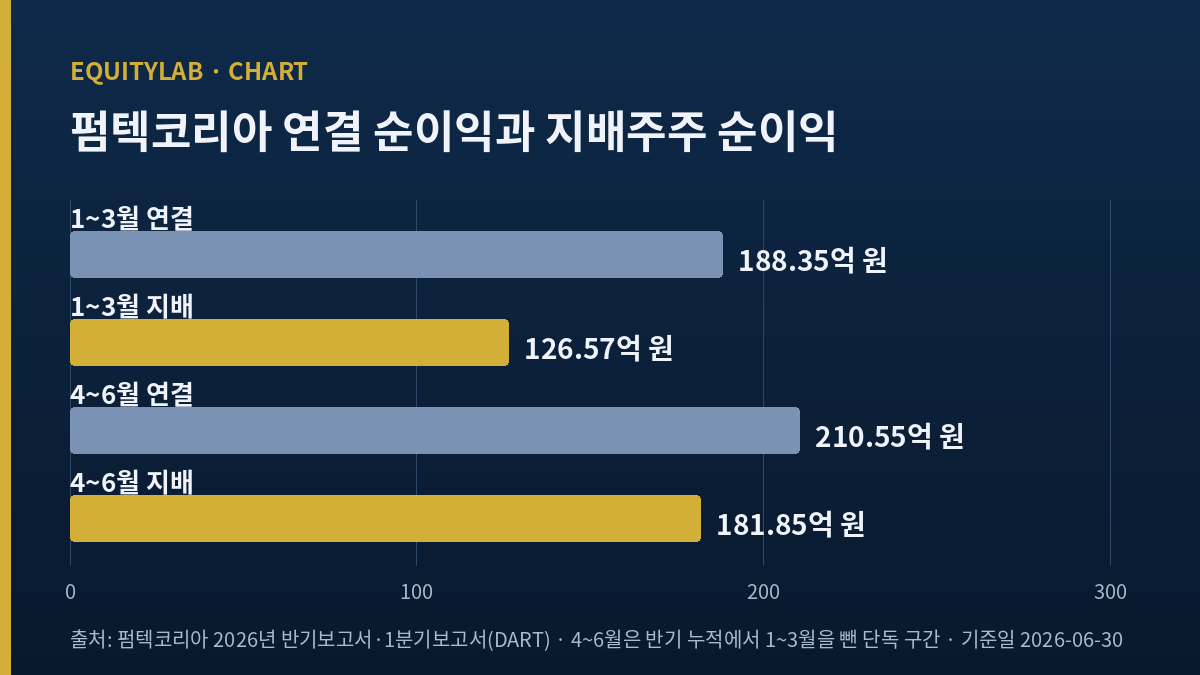
이번에 내가 가장 공을 들인 표는 연결 순이익과 지배주주 순이익을 나란히 놓은 것이다. 펌텍코리아는 펌프를 만드는 본체 아래에 튜브를 만드는 부국티엔씨·미라텍, 펌프 계열 피티프라스, 건기식 용기 계열 잘론네츄럴을 두고 있다. 이 가운데 지분 100%가 아닌 곳이 있어서, 연결 순이익의 일부는 외부 주주에게 귀속된다. 6월 말 자본총계에서 비지배지분은 698.82억 원으로 18.0%다.
| 구간 | 연결 순이익 | 지배주주 순이익 | 지배주주 비율 |
|---|---|---|---|
| 2026년 1~3월 | 188.35억 원 | 126.57억 원 | 67.2% |
| 2026년 4~6월 | 210.55억 원 | 181.85억 원 | 86.4% |
| 2026년 1~6월 | 398.90억 원 | 308.42억 원 | 77.3% |
| 2026년 6월 말 자본 | 3,883.98억 원 | 3,185.15억 원 | 82.0% |
출처: 펌텍코리아 반기보고서(2026년 6월, DART), 1분기보고서(2026년 5월 15일 공시). 4~6월은 반기 누적에서 1~3월을 뺀 단독 구간(계산). 비율은 내가 나눈 것.
1~3월에는 연결 순이익 188.35억 원이 영업이익 129.63억 원보다 58.72억 원 컸다. 세금을 내고도 순이익이 영업이익을 넘었으니 영업 밖에서 이익이 들어왔다는 뜻인데, 그 항목이 무엇인지는 이번에 원문 주석까지 확인하지 못했다. 같은 구간 지배주주 비율이 67.2%로 낮았다는 점에서, 그 이익의 상당 부분이 지분 100%가 아닌 자회사에서 났을 가능성을 나는 추정으로만 적어 둔다. 4~6월에는 순이익이 영업이익보다 5.95억 원 작았고, 지배주주 비율은 86.4%로 올라왔다.
이 표를 처음 만들었을 때 나는 1~6월 합계 77.3%만 보고 「연결 이익의 4분의 1 가까이가 외부로 나간다」고 적을 참이었다. 구간을 쪼개 보니 그 평균은 서로 다른 두 구간을 섞은 결과였다. 이 차이는 앞서 한국콜마 글에서 지배주주 비율을 따졌을 때와도 다르다. 그곳은 제약 자회사 HK이노엔이 이익의 상당 부분을 가져가는 구조였고, 이 회사는 두 구간 사이에 비율이 19.2%포인트 움직였다.
셀사이드 목표가 넷과 펌텍코리아 주가
이번에 확인한 실명 셀사이드는 세 곳이고 목표가는 네 개다. 리서치알음 김도윤 연구원이 6월 9일(화) 4만 6,000원을 냈고, KB증권 성현동 연구원은 2월 12일(목) 7만 9,500원을 유지했다가 3월 12일(목) 6만 5,000원으로 낮췄으며, 현대차증권 하희지 연구원은 8월 12일(수) 4만 7,000원에서 7만 1,000원으로 올렸다(청년일보). 리서치알음과 KB는 아시아경제 보도로 확인했고 원문 리포트는 열지 못했다.
10월 8일 종가는 리서치알음 목표가보다 42.4% 높고, KB의 하향 목표가와는 0.8% 차이이며, 현대차증권 목표가보다 7.7% 낮다. 내가 이 셋 가운데 하나를 내 판단으로 고르지는 않는다. 다만 눈에 띄는 것은 시점이다. 가장 낮은 목표가는 주가가 바닥 근처이던 6월에, 가장 높은 목표가는 잠정실적 다음 날 나왔다. 두 증권사가 쓴 2026년 주당순이익도 서로 다르다. KB증권은 2월에 3,848원에 PER 20.7배를 곱했고, 현대차증권은 8월에 4,182원을 썼다. 8.7% 차이다. 10월 8일 종가를 KB의 주당순이익으로 나누면 17.0배, 현대차증권 것으로 나누면 15.7배다(계산). 가격이 움직인 뒤에 목표가가 따라온 모양이라서, 나는 목표가의 평균보다 각 리포트가 쓴 주당순이익을 더 본다.
펌텍코리아 주가와 유통 주식 40%
주주 구성도 이 가격에 영향을 준다. 회사 IR 기준으로 2025년 6월 30일 최대주주와 특수관계인 보유는 743만 5,856주, 59.97%다. 기관과 개인이 495만 7,566주, 우리사주 4,964주, 자사주는 1,614주뿐이다(2025년 2분기 경영실적 설명회 발표문). 시장에서 거래되는 물량은 약 496만 주로 전체의 40%다.
그 안에서 FIL(피델리티 계열)이 2025년 11월 17일부터 2026년 6월 8일(월)까지 약식 대량보유 보고를 여섯 번 냈다. 날짜는 2025년 11월 17일과 11월 27일, 2026년 1월 2일(금), 3월 27일(금), 4월 27일(월), 6월 8일(월)이다. 그보다 앞선 2025년 10월 27일에는 브이아이피자산운용도 같은 형식의 보고를 냈다. 약식 보고는 단순투자 목적이라는 뜻이고, 매번 비율이 얼마였는지는 이번에 원문을 열지 못해 확인하지 못했다. 다만 5% 이상 주주가 7개월 사이 여섯 번이나 보고 의무가 생길 만큼 지분을 움직였다는 사실만으로도, 유통 주식 40% 안에서 한 기관의 매매가 가격에 주는 영향이 작지 않다고 나는 본다.
배당은 주가를 설명하는 재료가 되기 어렵다. 2025년 결산배당은 주당 450원(3월 10일 배당결정 공시)으로 4년 연속 늘었지만, 총액 약 55.8억 원은 2025년 지배주주 순이익의 16.2%이고 10월 8일 가격으로 0.7%다. 회사가 번 돈은 4공장과 6공장 증설로 들어가고 있다.
펌텍코리아 주가 전망: 내가 보는 세 전개와 반대편
확률은 붙이지 않는다. 세 전개를 가르는 것은 하나의 비율이다.
비율이 80% 위에 머무는 경우
7~9월 지배주주 비율이 4~6월처럼 80%를 넘고, 1~9월 지배주주 순이익이 2025년 연간 344.43억 원을 넘으면 화면의 23.7배는 지난해 이익에 묶인 배수로 확정된다. 그때 이 가격은 셀사이드 추정 위의 15배 안팎에 가까워진다. 나는 이 경우를 지배구조에 관한 걱정이 줄어드는 그림으로 본다.
비율이 다시 70% 아래로 내려가는 경우
7~9월 비율이 1~3월처럼 70% 아래면, 연결 이익이 늘어도 지배주주 순이익은 덜 늘어난다. 이때 셀사이드의 주당순이익 추정은 내려가고, 2배 오른 가격이 지난해 이익 기준으로 다시 평가될 수 있다.
비율은 그대로인데 가격이 먼저 움직이는 경우
유통 주식이 40%이고 큰 기관이 그 안에서 자주 매매하는 종목이라, 실적 공시 전에 가격이 먼저 크게 흔들릴 수 있다. 6월 저점 이후 101% 오른 가격이 어느 정도의 되돌림을 받아도 이상하지 않다.
내 논지의 반대편은 셋이다.
- 지배주주 비율은 일시적인 영업 밖 이익 한 번에 흔들렸을 뿐이고, 본업 이익의 귀속 비율은 원래 80% 위에서 안정적이라는 시각이다. 4~6월 86.4%가 이를 받친다. 이 시각이 맞으면 내 걱정은 지나치다.
- 현대차증권이 올린 2027년 주당순이익 4,515원까지 보면 이 가격은 14.5배다. 셀사이드가 그리는 증설 효과가 실현되면 지금 가격도 높지 않다는 판단이다.
- 반대로 리서치알음의 4만 6,000원은 지금 가격이 이미 그보다 42% 위에 있다는 점에서, 내 관망보다 더 조심스러운 시각이다.
11월 16일 보고서에서 확인할 것
3분기보고서 법정 제출 기한은 11월 16일(월)이다. 내가 그 보고서에서 볼 것은 네 가지다.
- 7~9월 단독 구간의 지배주주 비율: 80% 위인지, 70% 아래인지.
- 1~9월 지배주주 순이익이 344.43억 원을 넘었는지.
- 1~3월 영업 밖 이익 58.72억 원의 정체: 주석에서 항목과 귀속 자회사를 확인한다.
- FIL의 다음 대량보유 보고: 5% 아래로 내려가면 유통 주식의 성격이 바뀐다.
이 가운데 첫째와 둘째가 같은 방향을 가리키면 나는 판단을 바꿀 근거로 삼고, 셋째와 넷째는 그 판단의 속도를 정하는 데 쓴다. 지금은 가격이 이미 1월 수준까지 와 있고 지배주주 순이익의 흐름은 두 구간밖에 확인되지 않았으므로, 나는 이 종목을 관찰 대상으로 두고 매수 판단을 보류한다.
본문의 가격·지표는 2026년 10월 8일(목) 한국거래소 종가 기준이다. 재무 수치는 DART 반기보고서·1분기보고서·사업보고서의 연결 기준이며, 억 원 단위 소수 둘째 아래는 반올림했다. 비율과 배수는 내가 직접 나눈 개략적인 결과다.