다우기술 주가 전망, 네이버 데이터센터 계약은 키움 의존을 줄일까
다우기술 주가 전망을 다시 펼친 이유는 9월 10일 공시 한 장이다. 네이버클라우드와 맺은 7년짜리 데이터센터 코로케이션 계약인데, 금액을 비공개로 두면서도 「매출액의 2.5% 이상」이라고 적었기 때문에 하한을 계산할 수 있다. 그 하한은 4,374억 원이고 7년으로 나누면 연 625억 원 정도(역산)로, 2025년 이 회사 IDC 매출 153억 원의 4배가 넘는다. 다만 상반기 키움증권에서 들어온 이익과 놓고 보면 여전히 작은 덩어리여서, 나는 관망을 유지한다.
다루는 것: 다우기술 주가를 움직이는 이익이 어디서 오는지, 그리고 9월 10일 계약이 별도 사업의 크기를 얼마나 바꾸는지.
다루지 않는 것: 지분 가치와 시가총액의 차이, 대주주 담보와 승계, 데이터센터 투자 재원. 이번에는 이익의 출처만 본다.
계약 공시를 본 건 저녁이었고, 처음 떠올린 건 다우기술보다 키움증권의 7~9월 거래대금이었다. 다우기술을 볼 때마다 결국 키움증권 화면을 열게 되니까 생긴 버릇에 가깝다. 그런데 그날 공시 목록 맨 위에는 키움 대신 다우기술의 단일판매·공급계약이 떠 있었고, 상대는 네이버클라우드, 장소는 용인시 수지구 죽전동, 계약 기간은 2027년 6월 23일부터 2034년 6월 22일까지였다(치킨스탁 공시 요약). 키움 지분을 들고 있는 회사가 자기 사업으로 장기 계약을 따온 장면이라, 이 회사를 처음부터 다시 정리해 보기로 했다.
목차
다우기술 주가와 키움증권 이익의 연결고리
다우기술은 키움증권 지분 42.45%를 가진 최대주주다(회사 2026년 2분기 IR 보고서, 6월 30일 기준). 그래서 연결 손익계산서는 사실상 키움증권의 손익계산서 위에 다우기술 본업이 얹힌 모양이 된다. 2025년 연결 매출 17조 4,950억 원 가운데 다우기술 별도 매출은 3,574억 원뿐이다.
숫자를 보면 이 구조가 더 또렷하다. 키움증권은 4~6월 순이익 6,806억 원을 냈고 전년 같은 기간보다 119.4% 늘었다(데일리안 7월 30일). 1~3월 순이익은 4,764억 원이었다(한국투자증권 백두산 연구원, 뉴스핌 5월 4일 보도). 둘을 더한 상반기 11,570억 원에 지분율 42.45%를 곱하면 4,911억 원(역산)이 나오는데, 다우기술 연결 재무제표의 상반기 지배주주 순이익은 4,924억 원이다(DART 반기보고서, 키움 데이터 경유). 단순 곱셈이라 연결 조정은 빠져 있지만, 두 금액이 이렇게 가깝다는 사실 하나로 이 회사 이익의 출처는 정리된다.
| 항목 (억 원) | 2025년 1~6월 | 2026년 1~6월 | 증감 |
|---|---|---|---|
| 연결 지배주주 순이익 | 2,487 | 4,924 | +97.9% |
| 별도 매출 | 1,615 | 2,097 | +29.8% |
| 별도 영업이익 | 266 | 324 | +21.8% |
| 키움증권 순이익 × 42.45% | 미산출 | 4,911 | 해당 없음 |
출처: 다우기술 2026년 2분기 IR 보고서(별도 구간별 표), DART 반기보고서(키움 데이터 경유, 연결 지배주주 순이익), 데일리안·뉴스핌(키움증권 순이익). 2025년 1~6월 별도 매출·영업이익의 1~3월분(809억·133억)은 연간에서 나머지 세 구간을 뺀 역산이다.
상반기 지배주주 순이익이 두 배 가까이 뛰는 동안 다우기술 주가는 6개월 동안 18.4% 내렸고, 10월 7일 KRX 종가 37,750원은 직전 250거래일 종가 고점 61,500원보다 38.6% 낮다(키움 데이터). 키움증권 주가가 같은 6개월 동안 43.5% 빠진 것과 방향이 같다. 2025년 7~12월과 2026년 1~6월 지배주주 순이익을 더하면 7,488억 원이고, 시가총액 1조 6,341억 원을 이 금액으로 나누면 2.2배(역산)다. 이익이 늘었는데 배수가 이만큼 낮다는 건, 시장이 이 이익을 반복될 이익으로 보지 않는다는 뜻으로 나는 받아들인다.
그 의심의 근거는 키움증권을 맡은 셀사이드에서 나온다. 유안타증권 우도형 연구원은 9월 10일 키움증권 7~9월 지배주주 순이익을 3,082억 원으로 잡고 컨센서스를 26% 밑돌 것으로 봤으며, 목표가를 55만 원에서 47만 원으로 낮췄다(머니투데이 9월 10일 보도). DB증권 민나욱 연구원은 7월 13일 보도된 리포트에서 리테일 점유율 하락을 이유로 목표가를 56만 원에서 50만 원으로 낮췄다(아시아경제). SK증권도 7월 27일 같은 이유로 목표가를 16% 낮춘 50만 원으로 제시했다(스마트투데이). 리테일 점유율 하락이라는 축은 7월 키움증권 목표가 기록에서 따로 정리했다. 다우기술 자체를 다루는 실명 증권사 추정치는 이번에 찾지 못했다. 그래서 이 회사의 포워드 시각은 키움증권 추정치를 빌려 쓸 수밖에 없다.
다우기술 주가 전망에서 별도 사업이 차지하는 크기
키움을 걷어내고 남는 다우기술 본업은 네 개 사업부로 나뉜다. 회사 IR 보고서의 2025년 부문 표를 그대로 옮기면 Business Marketing 1,717억 원, Financial IT 1,204억 원, Biz Infra 427억 원, Commerce 226억 원이고 합계가 별도 매출 3,574억 원과 맞는다. 영업이익 기준으로 보면 순서가 바뀐다.
금융IT가 별도 영업이익의 중심이다
Financial IT 부문은 2025년 영업이익 265억 원, 영업이익률 22.0%였다(IR 보고서). 부문 이름과 그룹 구조로 보면 키움증권 관련 전산 일이 큰 부분을 차지할 것으로 짐작하지만, 고객별 매출 구성은 이번에 확인하지 못했다. 짐작이 맞다면 이 부문도 키움증권의 거래량과 투자 여력에 기댄다. 별도 사업을 키움과 떼어 놓고 보기 어려울 수 있다는 점을 나는 이 표를 보며 처음 의식했다.
비즈마케팅은 매출은 크고 이익은 얇다
Business Marketing은 매출 1,717억 원으로 가장 크지만 영업이익은 96억 원, 영업이익률 5.6%다. 문자·광고 메시징 계열 사업이라 매출 규모가 그대로 이익으로 이어지지 않는다. 별도 매출 증가율 29.8%를 볼 때 이 부문이 얼마나 끌어올렸는지는 상반기 부문 표가 없어 확인하지 못했다.
IDC는 지금 가장 작은 부문이다
Biz Infra 427억 원 가운데 다우오피스가 274억 원, 다우 IDC가 153억 원이다. IDC 영업이익은 24억 원, 영업이익률 15.9%였다. 9월 10일 계약이 바꾸려는 게 바로 이 153억 원짜리 부문이다. 다우기술 주가 전망을 데이터센터로 다시 쓰려면 이 출발점이 얼마나 작은지부터 기억해 둬야 한다.
구간별로 쪼개 보면 별도 사업의 속도가 더 잘 보인다. IR 보고서의 별도 표에서 2025년 4~6월부터 2026년 4~6월까지 다섯 구간을 차례로 옮기면 매출은 806억, 918억, 1,041억, 1,007억, 1,090억 원이고 영업이익은 133억, 135억, 135억, 151억, 173억 원이다. 매출은 2025년 10~12월에 한 번 튀었다가 내려왔지만, 영업이익은 다섯 구간 내내 줄지 않았다. 2026년 4~6월 영업이익 173억 원은 1년 전 133억 원보다 30.1% 많다.
같은 표에서 내가 일부러 쓰지 않은 금액도 있다. 별도 순이익이 2026년 1~3월 1,491억 원으로 튀는데, 이건 본업 이익보다 키움증권에서 받은 결산배당이 별도 손익에 들어온 결과로 보인다. 연결에서는 지워지는 돈이고, 본업 이익을 가늠하는 데 섞으면 판단이 흐려져서 위 표에서는 영업이익까지만 옮겼다.
데이터센터 전력 문제는 따로 정리해 둔 적이 있다. 데이터센터 전력 관련주 기록에서 수도권 전력계통영향평가 최종 승인율이 1.9%에 그친다는 점을 봤는데, 다우기술 신규 센터는 경기도 용인 죽전이라 바로 그 수도권 안이다. 이 센터의 전력 수전이 확정됐는지는 공개된 보도와 공시로는 확인하지 못했다.
네이버클라우드 7년 계약을 하한으로 계산하면
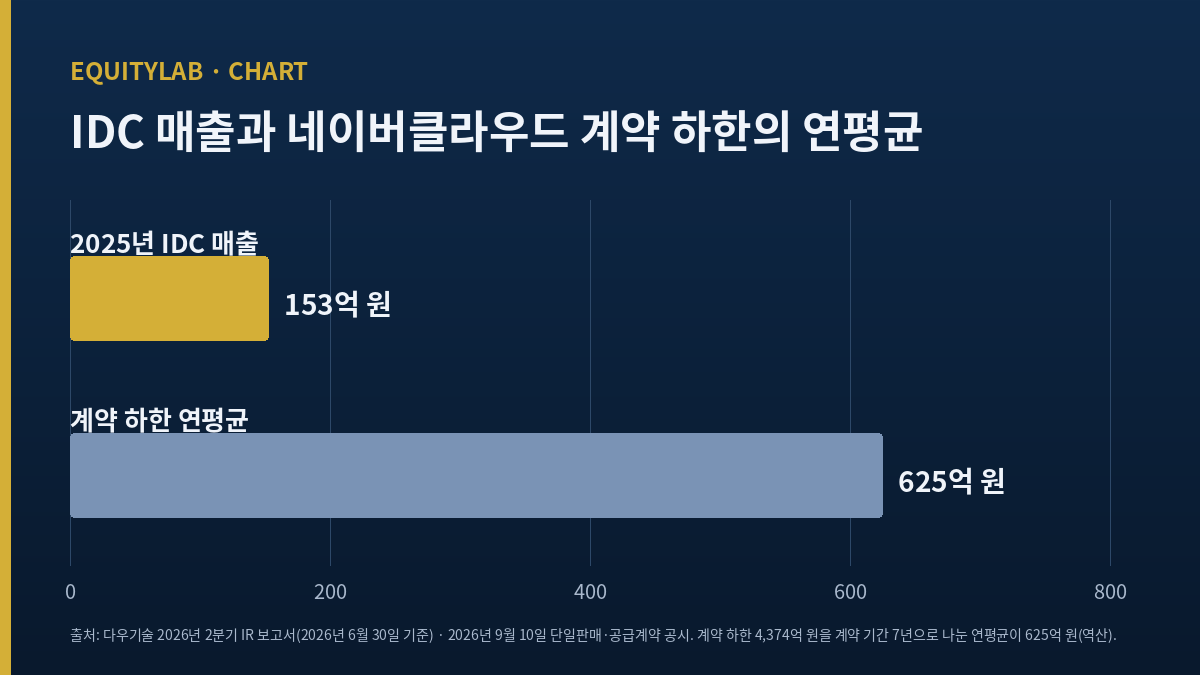
공시는 계약 금액을 경영상 비밀로 두고 「매출액의 2.5% 이상」이라고만 적었다. 기준이 된 매출액은 2025년 연결 매출 17,495,003,836,308원이다. 여기에 2.5%를 곱하면 4,374억 원이 하한이고, 계약 기간 7년으로 나누면 연 625억 원(역산)이다. 계약은 상호 합의로 최대 1회, 3년까지 연장할 수 있다.
이 625억 원이 어느 정도인지 세 가지로 비교해 봤다. 2025년 IDC 매출 153억 원의 4.1배이고, 2025년 별도 매출 3,574억 원의 17.5%다. 반면 상반기 키움증권 지분에서 비롯된 이익 4,911억 원(역산)과 놓으면 한 해 매출 하한이 반기 이익의 8분의 1 수준이다. 매출과 이익을 섞은 비교라 정확한 비율은 아니지만, 크기의 감을 잡는 데는 충분하다.
매출 하한을 이익으로 옮겨 보면 그림이 하나 더 나온다. 2025년 IDC 영업이익률 15.9%를 연 625억 원에 그대로 적용하면 연 99억 원 정도의 영업이익이다(내 가정에 따른 계산). 2025년 별도 영업이익 536억 원에 이걸 더하면 약 18.5% 늘어나는 규모다. 신규 센터는 감가상각이 막 시작되는 시설이라 첫 몇 해의 이익률은 기존 센터보다 낮을 공산이 크고, 그래서 이 99억 원은 상한에 가까운 가정으로 두는 편이 맞다고 본다.
키움증권에서 오는 이익이 얼마나 출렁이는지도 같은 저울에 올려 둔다. 4~6월 키움증권 주식 수수료 수익은 4,519억 원으로 1년 전보다 178.3% 늘었고, 일평균 거래대금이 236.1% 늘어난 결과였다(데일리안 7월 30일). 거래대금 하나에 이만큼 움직이는 이익이 연결 지배주주 순이익의 거의 전부라면, 연 99억 원 안팎의 데이터센터 이익은 출렁임을 줄이는 완충재 정도의 역할이다. 키움 이익이 한 구간에 천억 원 단위로 오르내릴 때 백억 원 단위의 안정적인 매출이 있다는 건 의미가 있지만, 주가를 혼자 끌 수 있는 크기는 못 된다.
계약이 시작되는 시점도 맞물린다. 회사는 6월 9일 신규 데이터센터를 2027년 2분기에 열겠다고 밝혔고(바이라인네트워크), IR 보고서는 죽전 디지털밸리의 40MW 규모 센터라고 적었다. 계약 시작일 2027년 6월 23일은 그 개소 예정 구간의 끝자락이다. 공사가 밀리면 계약 첫해 매출도 같이 밀린다는 뜻이다.
여기서 돌아보면 나는 7월에 키움증권 기록을 쓰면서 다우기술을 최대주주라는 한 줄로만 적고 넘겼다. 그때 내 머릿속에서 다우기술은 키움 지분을 담아 두는 그릇이었고, 그릇 안의 본업을 따로 펼쳐 볼 이유를 못 느꼈다. 지금 보면 그 판단은 절반만 맞았다. 이익 대부분이 키움에서 오는 건 여전히 사실이지만, 계약 하나로 본업 매출의 6분의 1에 가까운 새 매출이 생길 수 있는 회사를 그릇으로만 본 건 게으른 정리였다.
다우기술 주가 전망의 세 가지 전개
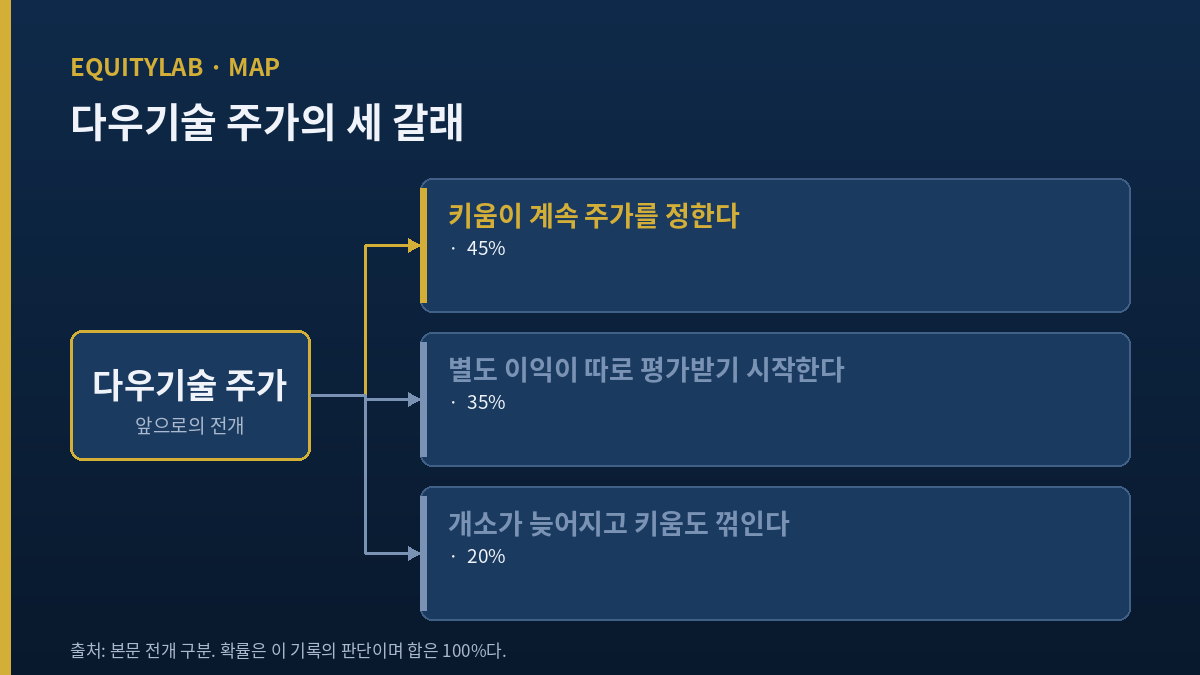
내가 보는 전개는 셋이다. 확률은 내 판단이고, 키움증권 7~9월 실적과 다우기술 7~9월 별도 손익이 나오면 다시 매긴다.
키움이 계속 주가를 정한다 (45%)
유안타증권 추정처럼 키움증권 7~9월 이익이 컨센서스를 밑돌면, 다우기술 주가는 데이터센터 계약과 상관없이 키움 주가를 따라간다. 연 625억 원 매출은 2027년 하반기 이후에나 손익에 들어오기 때문에, 그 전까지 시장이 키움 말고 다른 근거로 이 회사를 볼 이유가 적다. 나는 이 경우가 가장 그럴듯하다고 본다.
별도 이익이 따로 평가받기 시작한다 (35%)
별도 영업이익이 상반기처럼 20% 넘게 늘고, 데이터센터 추가 고객 계약이 나오면 시장이 본업에 따로 배수를 주기 시작할 수 있다. 연결 지배주주 순이익 7,488억 원에 2.2배라는 지금의 배수는 본업에 따로 매긴 가격이 거의 없는 수준이라고 나는 보고, 그래서 본업에 조금만 가격을 매겨도 주가 영역이 달라진다.
개소가 늦어지고 키움도 꺾인다 (20%)
데이터센터 개소가 2027년 2분기를 넘기고 키움증권 거래대금까지 줄면, 두 기둥이 한꺼번에 약해진다. 별도 영업이익 324억 원(상반기)으로는 이 시가총액을 혼자 설명하기 어렵다. 무리한 가정은 아니다. 수도권 전력 문제와 거래대금 쏠림은 둘 다 이미 보도된 위험이다.
내 판단을 바꿀 여섯 시점과 반대 의견 둘
먼저 내 결론과 반대로 볼 만한 근거 둘을 적는다.
- 금융IT도 키움이다. 별도 영업이익의 절반가량을 내는 Financial IT가 키움증권 전산 일이라면, 별도 사업이 키움과 독립적이라는 내 계산은 과장이다. 키움 이익이 꺾일 때 별도도 같이 꺾일 수 있다.
- 하한은 하한일 뿐이다. 계약 금액이 2.5%를 크게 넘을 수도 있지만, 반대로 해지·변경 조항이 공개되지 않았으므로 625억 원이 매년 그대로 들어온다는 보장도 없다. 나는 원문의 해지 조건을 열어 보지 못했다.
그다음은 내 판단을 다시 할 시점들이다. 가장 빨리 답이 오는 것부터 적었다.
- 10월 하순 키움증권 7~9월 실적: 지배주주 순이익이 유안타 추정 3,082억 원 근처면 첫째 전개가 굳는다.
- 11월 16일(월) 다우기술 3분기보고서: 별도 영업이익 1~9월 누적이 2025년 같은 기간을 20% 넘게 웃도는지.
- 데이터센터 추가 고객 공시: 네이버클라우드 외 두 번째 계약이 나오면 둘째 전개 확률을 올린다.
- 죽전 센터 준공 시점: 2026년 12월 완공 목표가 늦어진다는 보도가 나오면 셋째 전개 확률을 올린다.
- 2027년 3월 정기주주총회 무렵 배당 결정: 별도 이익이 배당에 어떻게 반영되는지.
- 2027년 6월 23일 계약 개시: 이 날짜가 지켜지는지가 계약 하한 계산 전체의 전제다.
이 여섯 가운데 앞의 둘이 같은 방향을 가리키면 그 방향으로 판단을 옮기고, 뒤의 넷은 그 판단을 확인하는 데 쓴다. 지금은 앞의 둘이 아직 나오지 않았다.
정리하면, 다우기술 주가 전망에서 나는 관망이다. 시가총액이 시총 100위 밖인 종목이라 내 원칙대로 매수 스탠스를 내지 않고 관찰만 한다. 네이버클라우드 계약은 이 회사가 키움증권만의 그릇이 아니라는 증거로는 충분하지만, 주가를 키움에서 떼어 낼 만큼 크지는 않다. 11월 16일 별도 손익을 본 뒤에 그 크기를 다시 재 보겠다.
본문의 가격·지표는 2026년 10월 7일(수) KRX 종가 기준이다(다우기술 37,750원, 키움증권 247,000원, 키움 데이터). 시가총액은 종가에 발행주식 43,287,312주를 곱한 금액이고, 배수·비율은 반올림한 개략치다.