애경산업 실적: 최대 매출 분기는 4분기를 역산해야 보인다
애경산업 주가를 열기 전에 나는 이 회사의 분기 영업이익을 열여덟 개 적어 내려갔다. 그러다 네 번 멈췄다. 2022년부터 2025년까지, 해마다 마지막 석 달이 그 자리였다. 회사가 제출한 정기보고서를 아무리 뒤져도 그 넷은 그 모습으로 적혀 있지 않았다. 사업보고서에는 한 해 전체가 있고 3분기보고서에는 9월까지의 누적이 있을 뿐이어서, 나는 앞의 것에서 뒤의 것을 빼서 네 값을 직접 만들었다.
그렇게 만든 네 값 가운데 하나가 2025년 10월부터 12월까지의 영업손실 33억 5,100만 원이다. 그리고 같은 표에서 매출이 가장 큰 항목은 2026년 4월부터 6월까지의 1,941억 6,500만 원인데, 이것도 정기보고서에 그 모습으로 없다. 반기보고서의 6월까지 누적에서 1분기보고서의 3월까지 값을 빼야 나온다. 이 글은 그 뺄셈들을 회사 발표와 언론 보도로 하나씩 맞춰 본 기록이고, 맞춰 본 뒤에야 순위 문장을 썼다.
목차
애경산업 주가 아래 분기 표에는 네 해의 마지막 석 달이 없다
먼저 이 회사가 무엇을 파는지 적어 둔다. 애경산업은 치약과 세제와 섬유유연제 같은 생활용품, 그리고 색조와 기초를 포함한 화장품을 만들어 파는 코스피 상장사다. 종목코드는 018250이고 지표 화면의 업종 항목에는 「화장품」이라고 적혀 있다. 2026년 9월 23일 수요일 종가는 11,060원, 상장주식수는 26,410,488주이므로 그 둘을 곱하면 2,920억 9,999만 원이다. 외국인 보유 비율은 1.58퍼센트다.
이 회사의 회계연도는 1월에 시작해 12월에 끝난다. 그래서 정기보고서는 네 번 나오는데, 손익 항목은 네 번 모두 누적으로 적힌다. 1분기보고서에는 1~3월, 반기보고서에는 1~6월, 3분기보고서에는 1~9월, 사업보고서에는 1~12월이다. 단일 분기가 따로 적힌 자리는 1분기뿐이다. 나머지 세 분기는 앞의 누적을 빼야 나오고, 10~12월은 사업보고서에서 3분기 누적을 빼야 나온다.
이 구조가 왜 문제인가. 「이번 분기가 최대였다」거나 「적자로 돌아섰다」는 판정은 전부 단일 분기 값으로 내려지는데, 그 값들은 공시된 한 항목으로 존재하지 않고 두 공시의 차로만 존재한다. 차를 만드는 산술은 간단하고 틀릴 데가 없다. 틀릴 수 있는 것은 내가 뺀 두 값이 같은 기준으로 작성되었는가이고, 그것은 산술로 확인되지 않는다.
| 구간 | 정기보고서에 적힌 값 | 내가 만든 단일 분기 | 영업이익 | 출처 등급 |
|---|---|---|---|---|
| 2026년 1~3월 | 매출 158,790 | 그대로 158,790 | -1,588 | 1등급 |
| 2026년 4~6월 | 누적 352,955 | 352,955 – 158,790 = 194,165 | 4,527 | 2등급 |
| 2025년 1~9월 | 누적 491,642 | 해당 없음 | 24,496 | 공시 누적 |
| 2025년 10~12월 | 연간 654,527 | 654,527 – 491,642 = 162,885 | -3,351 | 2등급 |
| 2023년 10~12월 | 연간 668,866 | 668,866 – 493,109 = 175,757 | 11,597 | 3등급 |
| 2022년 10~12월 | 연간 610,410 | 610,410 – 443,341 = 167,069 | 11,785 | 3등급 |
열한 개를 다 찾아보지 않고 둘만 찾아본 이유
내 뺄셈 열셋 가운데 바깥에서 맞춰 본 것은 둘이고 남은 열하나는 확인하지 않았다. 열하나를 다 쫓지 않은 것은 시간을 어디에 쓸지 고른 결과다. 이 글이 판정에 올리는 값은 매출 순위의 1위와 2위, 그리고 영업이익률 아래쪽 세 개다. 그 다섯 가운데 바깥 확인이 필요한 것은 매출 2위인 2023년 10~12월과 이익률 아래쪽의 2024년 10~12월, 둘뿐이었다. 그 둘을 네 갈래로 뒤졌다. 날짜 조건을 12개월에서 풀고, 경제지 밖의 업계지와 통신사까지 넓히고, 회사 이름만 남기고 검색어를 깎고, 연간 실적 발표 보도자료 원문을 찾아봤다. 그래도 두 구간을 단독으로 적은 문장은 못 찾았다. 그래서 이 글에서 그 둘이 하는 일은 순위를 세는 열여덟 개 가운데 둘이라는 것뿐이고, 결론은 그 둘 위에 얹지 않았다. 남은 아홉 개는 표에도 올리지 않았다.
내가 만든 1,942억이 회사가 발표한 1,942억과 같았다
2등급 두 개를 어떻게 맞춰 봤는지 적는다. 먼저 2026년 4~6월이다. 내 뺄셈은 194,165백만 원, 곧 1,941억 6,500만 원이다. 회사는 2026년 8월 12일에 2분기 매출을 1,942억 원으로 발표했고 여러 매체가 그 값을 그대로 받았다. 억 단위로 반올림한 자리까지 같다. 같은 날 발표된 영업이익 45억 원도 내 뺄셈 4,527백만 원, 곧 45억 2,700만 원과 맞는다.
둘째는 2025년 10~12월이다. 내 뺄셈은 매출 162,885백만 원과 영업손실 3,351백만 원이다. 회사의 연간 실적을 다룬 2026년 1월 26일 보도는 4분기 매출 1,629억 원과 영업손실 34억 원을 적었다. 내 값은 1,628억 8,500만 원과 33억 5,100만 원이므로 둘 다 억 단위에서 맞는다. 뺄셈으로 만든 값이 바깥에서 확인된 것이다.
이 확인이 왜 중요한가. 확인을 못 했다면 나는 「2025년 10~12월에 영업손실이 났다」는 문장을 쓸 수 없었다. 이 회사의 최근 여섯 분기에서 영업손실은 두 번이고 그중 하나가 바로 그 구간이다. 다른 하나인 2026년 1~3월의 영업손실 15억 8,800만 원은 1분기보고서에 그대로 적혀 있어 확인이 필요 없었다. 즉 「연달아 두 분기 적자였다」는 서술의 절반은 공시된 값이고 절반은 내가 만들어 확인한 값이다.
같은 열의 두 해가 부호만 뒤집혔다
같은 방식으로 만든 2024년 10~12월 영업이익은 3,342백만 원, 곧 33억 4,200만 원이다. 한 해 뒤 같은 구간은 33억 5,100만 원 손실이다. 두 값의 절댓값 차는 900만 원뿐이고 부호만 반대다. 나는 이것을 어떤 추세의 증거로 쓰지 않는다. 두 값 모두 내가 뺄셈으로 만든 것이고, 이 정도로 가까운 것은 우연이라고 본다. 적어 두는 이유는 다르다. 우연히 대칭이 된 두 값이 나란히 놓이면 「정확히 뒤집혔다」는 서사가 저절로 생기기 때문이다. 나는 그 서사를 만들지 않기로 했다.
애경산업 주가의 매출 1위 분기는 영업이익률에서 열다섯째다
이제 순위를 센다. 내가 가진 열여덟 개 분기는 2022년 1~3월부터 2026년 4~6월까지다. 매출이 가장 큰 항목은 2026년 4~6월의 194,165백만 원이고, 두 번째는 2023년 10~12월의 175,757백만 원이다. 상위 두 항목이 모두 내 뺄셈이다. 1위는 2등급이고 2위는 3등급이다. 가장 작은 항목은 2022년 1~3월의 139,868백만 원이므로, 열여덟 분기에서 매출의 최대는 최소의 1.3882배에 머문다. 이 회사의 매출은 4년 반 동안 그 폭 안에서 움직였다.
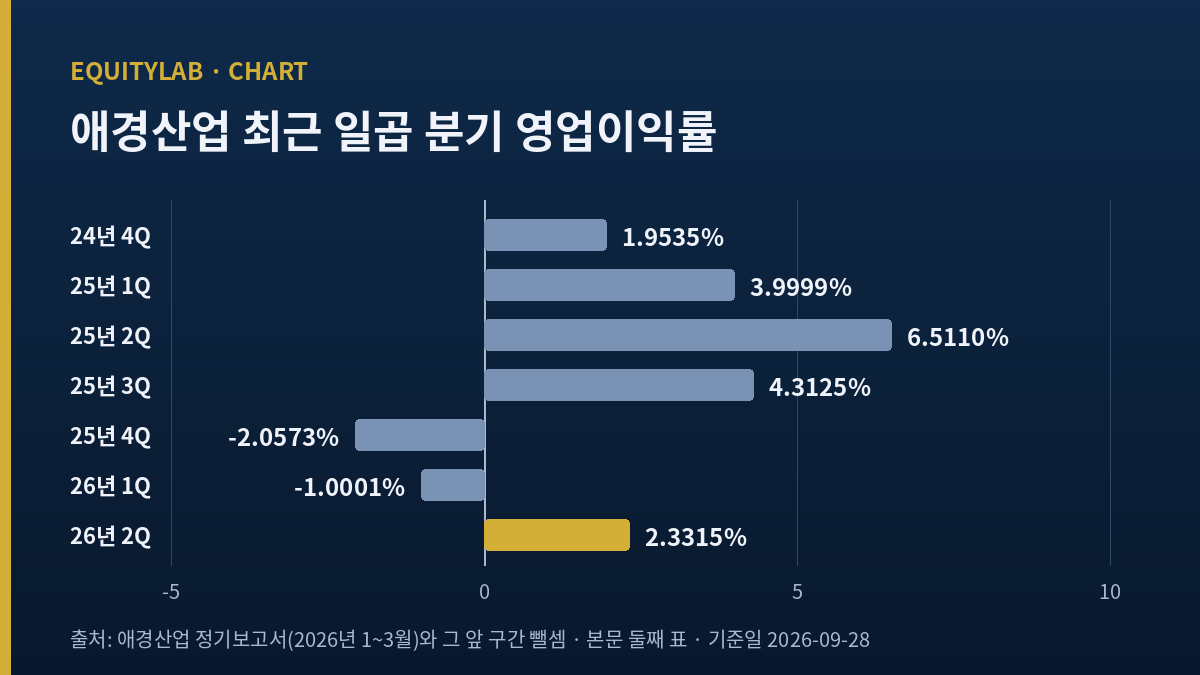
영업이익률은 그렇지 않다. 2026년 4~6월의 영업이익률은 2.3315퍼센트다. 같은 열여덟 개를 높은 쪽부터 세면 이 값은 열다섯째다. 아래로 세 개만 있고 그 셋은 2024년 10~12월의 1.9535퍼센트, 2026년 1~3월의 -1.0001퍼센트, 2025년 10~12월의 -2.0573퍼센트다. 가장 높았던 항목은 2023년 7~9월의 10.5547퍼센트다.
두 항목을 직접 견줘 본다. 2026년 4~6월 매출은 2023년 7~9월의 1.1165배이고, 같은 두 구간의 영업이익은 4,527백만 원과 18,355백만 원이어서 0.2466배다. 매출은 11.65퍼센트 늘었고 영업이익은 75.34퍼센트 줄었다. 매출 규모가 사라지지 않은 회사에서 이익률만 4분의 1 아래로 내려간 것이다. 같은 업종에서 수익성의 출처를 되짚어 본 기록으로는 코스맥스 주가를 레버리지와 이익률로 나눠 본 편이 있다.
| 구간 | 매출 | 영업이익 | 영업이익률 | 출처 등급 |
|---|---|---|---|---|
| 2024년 10~12월 | 171,076 | 3,342 | 1.9535% | 3등급 |
| 2025년 1~3월 | 151,077 | 6,043 | 3.9999% | 1등급 |
| 2025년 4~6월 | 171,311 | 11,154 | 6.5110% | 2등급 |
| 2025년 7~9월 | 169,254 | 7,299 | 4.3125% | 2등급 |
| 2025년 10~12월 | 162,885 | -3,351 | -2.0573% | 2등급 |
| 2026년 1~3월 | 158,790 | -1,588 | -1.0001% | 1등급 |
| 2026년 4~6월 | 194,165 | 4,527 | 2.3315% | 2등급 |
내가 「역대」라고 쓰지 않은 이유
보도는 2026년 2분기 매출을 「분기 기준 역대 최대」로 적었다. 나는 그 말을 쓰지 않고 「내가 가진 열여덟 분기 중 최대」로만 적었다. 내 시계열이 2022년 1~3월에서 시작하기 때문이다. 이 회사는 2017년에 상장했으므로 그 앞에도 분기가 있고, 그 구간은 내 도구의 창 밖이다. 회사는 자기 전체 이력을 보고 「역대」라고 적었을 것이고 그 말이 틀렸다고 볼 근거는 없다. 다만 내가 확인한 범위를 넘는 말은 내가 쓸 수 없다. 「역대」와 「열여덟 분기 중」은 같은 순위를 가리킬 수 있지만, 확인한 사람이 다르다.
애경산업 주가의 2026년 2분기 영업이익 45억 중 41억이 화장품에서 왔다
매출이 가장 컸던 분기의 이익률이 왜 그 자리인가. 두 방향에서 본다. 먼저 부문이다. 화장품 부문의 2026년 2분기 매출은 753억 원으로 전년 같은 구간보다 20.5퍼센트 늘었고, 그 부문의 영업이익은 41억 원이다. 전사 영업이익이 45억 2,700만 원이므로 남은 생활용품과 그 밖에서 온 것은 4억 2,700만 원이다. 그 쪽의 매출은 1,188억 6,500만 원, 전사 매출의 61.2186퍼센트다. 매출의 61퍼센트가 영업이익의 9.4323퍼센트를 만들었고, 매출의 38.7814퍼센트인 화장품이 나머지 90.5677퍼센트를 만들었다.
둘째는 판매비와 관리비다. 2026년 2분기 판관비는 814억 원으로 전년 같은 구간 667억 원보다 22퍼센트 늘었고, 그중 광고선전비가 33퍼센트 늘었다. 매출에 견주면 판관비는 38.9350퍼센트에서 41.9231퍼센트로 2.9881퍼센트포인트 올랐다. 같은 두 구간의 영업이익률은 6.5110퍼센트에서 2.3315퍼센트로 4.1794퍼센트포인트 내려왔다. 판관비 비중의 상승분이 이익률 하락분의 71.5퍼센트에 해당한다. 나머지 1.1914퍼센트포인트는 매출에서 원가가 차지하는 몫이 움직인 결과이고, 그 몫 자체를 이 회사는 분기 단위로 따로 발표하지 않는다.
회사가 밝힌 방향은 화장품을 키우는 쪽이다. 화장품 매출 비중을 2028년까지 절반으로 올리겠다고 했고, 2025년 연간 기준 그 비중은 32.8481퍼센트였다. 해외 비중은 2026년 2분기에 42퍼센트로 전년보다 7퍼센트포인트 늘었다. 여러 부문을 한 회사에서 묶어 파는 구조를 따로 본 기록으로는 한국콜마의 다섯 부문을 하나씩 떼어 본 편과 LG생활건강의 배수 항목이 비어 있던 이유를 본 편이 있다.
두 출처가 같은 부문 이익률을 다르게 적었다
부문 이익률에서 값이 어긋났다. 화장품 부문 영업이익을 41억 원으로 적은 매체가 있고, 화장품 부문 영업이익률을 2퍼센트·생활용품 부문을 0.3퍼센트로 적은 매체가 있다. 어느 쪽이 전사 값과 맞는지 눌러 봤다. 41억 원을 753억 원으로 나누면 5.4449퍼센트이고, 전사 영업이익 45억 2,700만 원에서 41억 원을 빼면 4억 2,700만 원이 남아 그 쪽 매출의 0.3592퍼센트가 된다. 이 조합은 0.3퍼센트라는 서술과 맞는다. 반대로 화장품을 2퍼센트로 두면 그 부문 영업이익이 15억 600만 원이 되고 남는 쪽이 30억 2,100만 원, 곧 2.5415퍼센트가 되어 같은 기사의 0.3퍼센트와 어긋난다. 그래서 나는 41억 원과 4억 2,700만 원을 쓰고, 화장품 2퍼센트라는 값은 쓰지 않았다.
| 구분 | 매출(억 원) | 매출 비중 | 영업이익(억 원) | 영업이익률 |
|---|---|---|---|---|
| 화장품 | 753 | 38.7814% | 41 | 5.4449% |
| 생활용품과 그 밖 | 1,188.65 | 61.2186% | 4.27 | 0.3592% |
| 전사 | 1,941.65 | 100% | 45.27 | 2.3315% |
| 참고 · 2025년 연간 부문 합 | 6,435 | 연결 6,545억의 98.32% | 211 | 3.2789% |
맨 아래 항목을 따로 본다. 2025년 연간 부문 매출은 화장품 2,150억 원과 생활용품 4,285억 원으로 합이 6,435억 원인데, 연결 매출은 6,545억 2,700만 원이다. 110억 2,700만 원이 부문 합 바깥에 있다. 그런데 같은 해 부문 영업이익은 화장품 75억 원과 생활용품 136억 원으로 합이 211억 원이고, 연결 영업이익 211억 4,500만 원과 억 단위에서 같다. 매출은 부문 합이 전사보다 적고 영업이익은 거의 같다. 두 항목의 내부거래 제거 방식이 다른 결과로 보이지만, 이 회사는 그 차를 따로 설명하지 않았고 나도 그 이상 적지 않는다.
애경산업 주가 옆에서 주인이 바뀌었고 값이 한 번 깎였다
2026년 이 회사에서 일어난 가장 큰 일은 실적이 아니다. 최대주주가 바뀌었다. AK홀딩스가 들고 있던 지분 63퍼센트를 태광산업과 티투프라이빗에쿼티, 유안타인베스트먼트가 함께 인수하기로 2026년 2월 19일에 합의했고, 거래는 2026년 3월 26일에 종결됐다. 태광산업이 최대주주로 올라섰고 지분율은 63.13퍼센트다. 사명은 그대로 쓴다.
거래 금액은 한 번 내려갔다. 처음 약 4,700억 원이던 것이 4,475억 원이 됐다. 225억 원, 비율로 4.7872퍼센트가 깎였다. 깎인 사유가 이 회사의 올해를 설명한다. 2080 치약에서 사용이 금지된 살균·보존 성분인 트라이클로산이 검출돼 자발적 회수가 진행됐고, 그 브랜드의 값과 뒤따를 법적 부담이 인수 가격에 반영됐다.
회수의 규모는 이렇다. 대상은 약 2,975만 개였고 회수된 것은 260만여 개다. 두 값을 나누면 8.7395퍼센트이고 보도는 회수율을 8퍼센트로 적었다. 회수는 2026년 1월 5일에 끝났고, 회사는 이미 쓴 제품에 대한 별도의 보상 계획은 없다고 밝혔다. 회수 기간을 연장할 수 있는 규정이 있었지만 회사는 연장 사유서를 내지 않았고 당국은 그대로 종결을 받아들였다. 문제가 된 제품은 2023년 4월 이후 약 2년 6개월간 시중에 있었다.
4,475억 원을 63.13퍼센트에 해당하는 16,672,941주로 나누면 주당 26,839.9원이다. 이 나눗셈은 거래 금액 전부가 그 지분에만 대응한다는 가정이 들어간 내 값이고, 인수 구조가 중간에 바뀌었으므로 회사가 공시한 주당 단가와 같다고 보장할 수 없다. 그 단서를 붙인 채로 적으면, 2026년 9월 23일 종가 11,060원은 그 값의 41.2073퍼센트다.
반론 넷과 그 반론을 닫을 서류
내 관망을 깰 수 있는 것들을 적고, 각 반론이 무엇으로 닫히는지 짝을 지어 둔다.
- 반론 1. 화장품이 이미 이익을 다 만들고 있으니 생활용품의 부진은 시간이 해결한다. 닫을 서류는 2026년 11월 16일 3분기보고서의 부문 정보다. 화장품 부문 영업이익이 41억 원 위로 올라가고 그 밖의 부문이 4억 2,700만 원보다 커지는지 한 곳에서 확인된다.
- 반론 2. 광고비를 늘려 매출을 키운 것은 투자이므로 이익률 하락은 계획된 것이다. 닫을 서류는 같은 보고서의 판매비와 관리비 명세다. 광고선전비가 줄고 매출이 유지되면 이 반론이 맞고, 둘이 함께 오르면 틀린다.
- 반론 3. 태광산업이 63.13퍼센트를 26,839원 수준에 인수했으니 지금 종가가 싸다. 닫을 서류는 최대주주 변경 관련 공시의 주당 단가 원문이다. 내 나눗셈으로는 부족하고 회사가 적어 둔 단가가 필요한데, 나는 그 원문을 확인하지 못했다.
- 반론 4. 치약 회수는 2026년 1월에 끝났으므로 이미 지나간 일이다. 닫을 서류는 회수 종결 이후의 소송·과징금 관련 공시와 감사보고서의 충당부채 항목이다. 회수율이 8퍼센트에 머물렀고 보상 계획이 없다는 사실은 그 자체로 끝을 뜻하지 않는다.
애경산업 주가를 두고 2026년 11월 16일에 확인할 것 셋
스탠스는 관망이다. 이 회사의 지표 체크리스트는 일곱 항목 가운데 넷을 통과했고, 통과하지 못한 것은 영업이익률 3.22퍼센트와 ROE 3.8퍼센트, 그리고 배수다. 시가총액 2,920억 9,999만 원은 국내 시가총액 순위에서 100위 밖이므로 이 글은 매매 스탠스를 내지 않는다.
확인할 것을 셋으로 좁혔다. 첫째, 2026년 7~9월의 단일 분기 영업이익이다. 3분기보고서는 1~9월 누적으로 나오므로 내가 또 뺄셈을 해야 한다. 상반기 누적 영업이익이 29억 3,900만 원이니, 누적이 그보다 얼마나 늘어나는지가 7~9월 값이 된다. 둘째, 판매비와 관리비의 매출 대비 비중이 41.9231퍼센트 아래로 내려오는지다. 셋째, 화장품 부문 영업이익이 41억 원 위로 올라가면서 생활용품 쪽이 4억 2,700만 원 위로 올라오는지다.
내가 모으고 쓰지 않은 값들
쓰지 않기로 한 것을 적어 둔다. 주당 순자산은 세 갈래로 나왔다. 한 화면은 15,111원을 적었는데 이것은 2025년 12월 31일 자본총계 399,068백만 원을 현재 주식수로 나눈 값이어서 아홉 달 된 값이다. 다른 화면은 15,841원을 적었고, 이 값을 만드는 자본총계는 418,369백만 원인데 내가 가진 어느 시점의 자본총계와도 맞지 않아 쓰지 않았다. 2026년 6월 30일 자본총계 412,914백만 원으로 내가 만든 값은 15,634.47원이고, 종가로 나눈 주가순자산배수는 0.7074배다. 앞의 두 값으로 만들면 0.7319배와 0.6982배다.
배수 중 주가수익배수 19.21배는 위에 놓인 이익을 특정할 수 있었다. 2025년 지배주주 순이익 152억 500만 원을 현재 주식수로 나누면 575.72원이고, 종가를 그 값으로 나누면 19.2108배가 되어 화면 값과 맞는다. 배당은 2025년분 주당 200원으로 그 전 해 580원에서 65.5퍼센트 줄었다. 배당총액은 52억 8,209만 원이고 위의 순이익으로 나눈 배당성향은 34.7392퍼센트다. 전 해 배당성향도 비슷했다. 배당을 줄인 것은 정책 변경보다 이익 감소가 만든 결과다. 실제로 2025년에 자본총계가 15억 4,300만 원 줄었는데, 그 해 벌어들인 순이익보다 전 해 몫으로 내보낸 배당 153억 1,808만 원이 컸던 것이 한 원인이다.
종가에서도 값이 어긋났다. 한 화면은 2026년 9월 23일 종가를 11,070원, 전일 대비 10원 하락으로 적었다. 확정된 시세 시계열은 같은 날 11,060원이고 그 전 거래일은 11,120원이므로 60원 하락이다. 어느 쪽이 맞는지는 그 화면 안에서 풀린다. 그 화면이 적은 시가총액 2,921억 원은 11,060원에 주식수를 곱해야 나오고, 11,070원으로 곱하면 2,923억 6,410만 원이 된다. 같은 페이지의 시가총액 항목이 자기 종가 항목을 쓰지 않았다. 그래서 11,060원을 택했다. 또 다른 화면은 목표가 27,000원과 투자의견 매수를 적었지만 기관명과 작성자 이름이 없었고, 같은 화면의 주가수익배수 21.75배와 주당순이익 604원은 그 화면의 현재가와 서로 닫히지 않아 둘 다 쓰지 않았다. 2026년에 발간된 실명 리서치 추정은 네 갈래로 찾아도 없었다. 이 종목은 포워드 추정 쪽에 커버리지 공백이 있다.
달러로 옮긴 값은 이 절에만 모아 적는다. 2026년 9월 23일 서울외환시장 주간거래 종가는 1달러에 1,358.4원이었고 전일보다 0.2원 올랐다. 그 값으로 옮기면 종가는 8.14달러, 시가총액은 2억 1,500만 달러다. 250거래일 고가는 19,100원, 저가는 10,120원이므로 현재 종가는 고가의 57.91퍼센트이고 저가보다 9.29퍼센트 높다. 영업활동 현금흐름과 재고자산 항목도 모아 두었지만 이 글의 축과 맞지 않아 넣지 않았다.
이 글의 문장을 무너뜨리는 순서
마지막으로 이 글이 무엇에 얹혀 있는지 순서대로 세운다. 가장 단단한 문장은 「2026년 상반기 누적 영업이익이 29억 3,900만 원이다」다. 정기보고서에 그대로 있고, 이 문장이 틀리려면 공시가 틀려야 한다. 그다음은 「2026년 4~6월 매출이 1,941억 6,500만 원이다」와 「2025년 10~12월에 영업손실 33억 5,100만 원이 났다」다. 둘 다 내 뺄셈이지만 회사 발표와 보도가 같은 값을 적어 확인됐다. 가장 약한 문장은 「2022년과 2023년의 10~12월 값이 각각 167,069백만 원과 175,757백만 원이다」다. 바깥에서 맞춰 보지 못했다.
그 가장 약한 둘이 무너지면 무엇이 같이 무너지나. 매출 2위 항목이 바뀌므로 「상위 두 항목이 모두 내 뺄셈」이라는 문장이 흔들린다. 그러나 매출 1위와 영업이익률 열다섯째는 그대로 남는다. 두 값은 2026년 4~6월과 2025년 10~12월, 2026년 1~3월에서 나오고 그 셋은 모두 1등급이거나 확인된 2등급이다. 그래서 나는 가장 약한 자리를 알면서도 관망이라는 결론을 유지한다. 11월 16일에 3분기보고서가 나오면 나는 또 누적에서 누적을 뺄 것이고, 그렇게 만든 7~9월 값이 이번에도 회사 발표와 맞는지부터 볼 것이다. 맞지 않으면 그때는 이 표 전체를 다시 세워야 한다.
출처
- DART 정기보고서 기반 재무 시계열: 2026년 반기보고서(접수 2026-08-14) · 2026년 1분기보고서(2026-05-15) · 2025년 사업보고서(2026-03-18) · 2025년 3분기보고서(2025-11-13) · 2023년 사업보고서(2024-03-13) · 2022년 사업보고서(2023-03-15)
- 시세·지표: luxrix 지표 화면(키움 데이터, 가격 갱신 2026-09-25) 및 확정 일봉 시계열, 2026년 9월 23일 종가 기준
- 머니투데이 2026-08-12, 애경산업 2분기 매출 1942억원
- 블로터 2026-08-13, 애경산업 3년 연속 영업익 뒷걸음질
- 코스모닝 2026-08-12, 애경산업 2분기 화장품 매출 753억
- 데일리안 2026-01-26, 애경산업 지난해 영업이익 211억원
- 머니투데이 2026-02-20, 애경산업 태광그룹과 매각 인수 합의
- 딜사이트 2026, 애경산업 M&A 인수가 225억 인하
- 머니투데이방송 2026-02-27, 태광 애경산업 인수 마무리·사명 유지
- 알파비즈 2026-03-04, 애경산업 치약 회수율 8퍼센트로 종결
- 한국경제 마켓 018250 컨센서스 화면
- 치킨스탁 018250 종목 화면
- 머니투데이 2026-09-23, 원 달러 환율 0.2원 오른 1358.4원