한화솔루션 주가 전망: 실적 서프라이즈에도 오르지 않은 이유
한화솔루션 주가 앞에 내가 먼저 펼친 것은 실적표가 아니라 두 장의 명단이었다.
첫 번째 명단은 2026년 4월 24일(금)에 나왔다. 미국 상무부가 인도·인도네시아·라오스에서 들어오는 태양광 셀과 모듈에 예비 반덤핑·상계관세를 매겼고, 그 조사를 청원한 미국 태양광 제조·무역 연합의 참여사 명단에 한화큐셀이 First Solar, Mission Solar와 나란히 올라 있었다. 인도산 예비 반덤핑률은 123.04%였다.
두 번째 명단은 두 달 뒤인 2026년 6월 23일(화)에 나왔다. 이번에는 미국 회사 세 곳이 한국산 셀·모듈에 대해 우회(anti-circumvention) 조사를 청원했고, 그 청원서가 지목한 한국 업체 명단 맨 앞에 한화큐셀이 있었다. 청원 주체 중 하나는 Canadian Solar의 미국 자회사다.
같은 무역구제 절차의 원고석과 피고석에 두 달 간격으로 같은 이름이 앉았다. 나는 이 두 장을 나란히 놓고, 이 회사의 2분기 실적표를 다시 열었다.
목차
한화솔루션 주가 32,350원 앞에서 내가 먼저 한 뺄셈
2026년 8월 25일(화) 종가는 32,350원이었다. 이 글은 8월 26일(수) 새벽에 쓰고 있으므로 내가 본 값은 직전 거래일 종가다. 발행주식총수 224,893,354주를 곱하면 7조 2,753억 원이 나온다. 지표 화면이 주는 시가총액과 원 단위까지 같다.
내가 이 글에서 한 계산은 세 줄이다
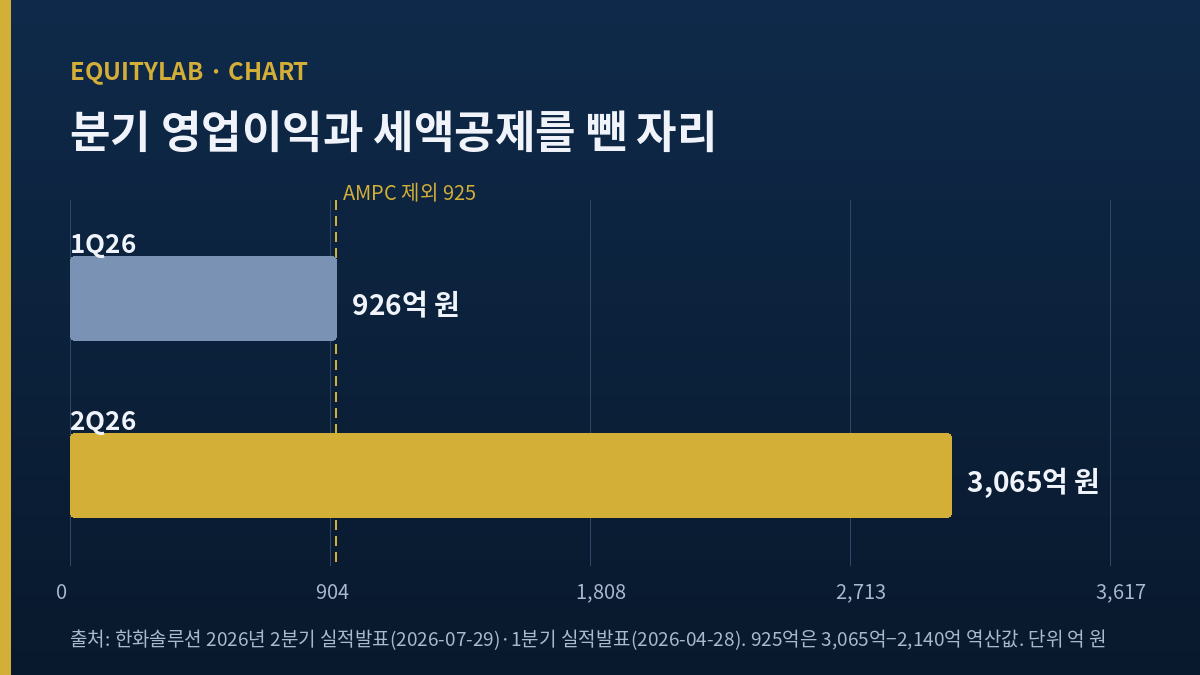
① 2026년 2분기 연결 영업이익 3,065억 원 − 미국 첨단제조생산세액공제(AMPC) 반영액 2,140억 원 = 925억 원
② 2,140억 ÷ 3,065억 = 69.82% (역산)
③ 2025년 부문 영업이익 세 줄을 더하면 −3,281억 원. 그중 케미칼 한 부문이 −2,491억 원이다 (회사 발표)
세 줄 중에 내가 만든 값은 두 개다. 925억과 69.82%는 회사도 언론도 인쇄한 적이 없다. 3,065억과 2,140억은 둘 다 2026년 7월 29일(수) 회사가 낸 값이고, 나는 그 둘을 뺐을 뿐이다.
3,065억에서 2,140억을 빼면 남는 925억
2026년 7월 29일(수) 회사가 공시한 2분기 연결 실적은 매출 4조 5,826억 원, 영업이익 3,065억 원, 당기순이익 2,929억 원이었다. 전년 동기 대비 매출 47.0%, 영업이익 200.3% 증가이고 순이익은 흑자 전환이다. 발표 직전 증권가가 모아 둔 2분기 영업이익 기대치는 1,877억 원이었으니 실적은 그 기대를 63.3% 웃돌았다(역산).
같은 발표에서 회사는 2분기에 반영한 미국 AMPC를 2,140억 원이라고 밝혔다. 이 세액공제는 미국 내에서 잉곳·웨이퍼·셀·모듈을 만들면 와트당 일정액을 돌려주는 제도이고, 이 회사는 그 금액을 영업이익 안에 반영한다.
그래서 나는 뺐다. 3,065억에서 2,140억을 빼면 925억이다. 이것이 이 회사가 2분기에 제품을 팔아서 남긴 값이다.
925억과 926억이 나란히 놓였을 때
2026년 1분기 영업이익은 926억 원이었다(2026년 4월 28일 화요일 발표). 내가 방금 만든 925억과 1억 원 차이다.
이 둘을 그대로 비교하면 안 된다. 1분기 926억에는 그 분기의 AMPC가 들어 있고, 내가 만든 925억에서는 AMPC를 걷어냈다. 기준이 다른 두 값이다. 이 일치는 우연이고, 회계적으로는 아무 의미가 없다.
내가 여기서 본 것은 그 우연이 아니다. 분기 영업이익이 926억에서 3,065억으로 2,139억 늘었는데, 그 분기에 반영된 세액공제 하나가 2,140억이라는 사실이다. 증가분과 세액공제 금액이 우연히 같은 크기라는 게 아니라, 이 회사 한 분기 영업이익의 69.82%가 미국 정부가 정한 단가에서 나왔다는 뜻이다.
회사는 3분기 AMPC를 2,300억 원, 4분기를 3,100억 원으로 전망했다(2026년 7월 29일 수요일 실적 발표). 2026년 연간으로는 6억 7,500만 달러를 예상한다고 2026년 6월 10일(수)에 밝혔다. 나는 이 숫자들을 좋은 소식으로도 나쁜 소식으로도 읽지 않는다. 다만 이 분기 실적을 보면서 “태양광이 드디어 돈을 번다”고 적기 전에, 그 문장의 70%가 무엇으로 채워졌는지는 알고 있어야 한다고 본다.
같은 제도가 4월에는 이 회사를 제소자로, 6월에는 피제소자로 세웠다
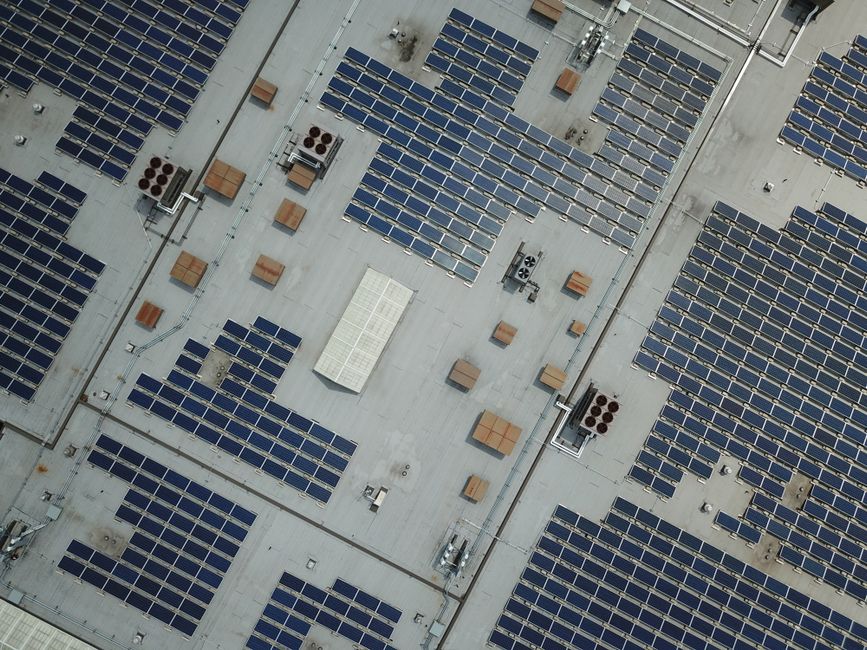
AMPC를 만든 것과 같은 정책 묶음이 관세를 만든다. 2026년 4월 24일(금) 미국 상무부는 인도·인도네시아·라오스산 태양광 제품에 예비 반덤핑률을 매겼다. 인도 123.04%, 인도네시아 35.17%. 이 세 나라는 2025년 미국 태양광 수입액의 약 3분의 2를 차지했다. 인도·인도네시아 건 최종 판정은 2026년 7월 13일(월)에, 라오스 건은 2026년 9월 9일(수)에 예정돼 있고, 국제무역위원회의 산업피해 판정은 2026년 10월 19일(월)이다.
이 관세는 미국 안에서 만드는 회사에 유리하다. 한화큐셀은 그 청원 연합에 참여사로 이름을 올렸다.
그리고 2026년 6월 23일(화), 미국 태양광 제조업체 세 곳이 이번에는 한국을 겨눴다. 청원 요지는 중국산 폴리실리콘·잉곳·웨이퍼를 한국에서 가볍게 가공해 미국으로 보낸다는 것이고, 한화큐셀·HD현대에너지솔루션·신성이엔지가 지목됐다. 예비 판정 시점은 2026년 9월에서 2027년 1월 사이로 관측되며, 우회로 인정되면 소급 관세 부담이 발생할 수 있다.
나는 이 대비를 이 회사의 해자가 무너지는 신호로 읽지 않는다. 오히려 반대다. 미국 모듈 가격을 집계하는 Anza 자료 기준으로, 2026년 1분기에 미국산 셀을 쓴 모듈은 와트당 0.46달러였고 관세가 안 붙은 수입 모듈은 0.265달러였다. 그 0.195달러 차이가 이 회사가 미국에 공장을 지은 이유다. 다만 그 차이를 만드는 것이 제도이지 원가가 아니라는 사실이, 원고석과 피고석에 같은 이름이 앉는 방식으로 드러났을 뿐이다.
보조금이라는 단어를 나는 몇 년째 실적 코멘트에서 읽어 왔다. 그러면서도 그 금액이 손익계산서의 어느 층에 앉는지는 한 번도 확인해 본 적이 없었다. 영업이익 아래 어딘가에 붙는 항목일 것이라고 막연히 생각했고, 그래서 “영업이익이 세 배 늘었다”는 문장을 지난 분기에도 그냥 넘겼다. 이번에 두 명단을 나란히 놓고 나서야 그 항목이 어디에 앉아 있는지를 찾아봤다. 이 글의 뺄셈은 대단한 분석이 못 된다. 그동안 안 해 본 확인일 뿐이다.
카터스빌이 완성한 것과 완성하지 못한 것
2026년 6월 10일(수) 회사는 미국 조지아주 카터스빌 공장 완공을 발표했다. 잉곳 3.3GW, 웨이퍼 3.3GW, 셀 3.3GW, 모듈 3.5GW다. 기존 달턴 공장을 합치면 미국 내 모듈 생산능력이 8.6GW가 된다. 미국 안에서 잉곳부터 모듈까지 전 단계를 갖춘 업체는 이 회사뿐이다. 미국 주택용 모듈 점유율은 38.5%로 8년 연속 1위, 상업용은 15.5%로 7년 연속 1위다.
완성하지 못한 것도 있다. 이 공장은 원래 2025년 4분기에 셀 양산을 시작할 예정이었다가 통관 지연과 설비 결함으로 2026년으로 밀렸고, 그 여파로 2025년 판매량 가이던스가 7.5GW에서 6GW로 내려갔다. 실제 셀 본격 양산은 2026년 7월에 시작됐다. 그러니까 이 회사가 “전 밸류체인 가동”이라고 말할 수 있게 된 것은 2분기가 끝난 다음이다. 내가 위에서 뺀 2,140억은 그 체인이 완전히 돌기 전의 값이다.
한화솔루션 주가가 실적 서프라이즈에도 안 오른 이유는 8월 11일에 있다
기대를 63.3% 웃돈 분기를 냈는데 주가는 그 뒤로 오르지 않았다. 2026년 8월 25일(화) 종가 32,350원은 250거래일 고가 55,932원의 57.84%이고, 고점 대비 −42.16%다(수정주가 종가 기준, 전부 본문 종가로 재계산). 6개월 수익률은 −41.37%다.
답은 실적표에 없다. 주식수 쪽에 있다.
| 날짜 | 진행 |
|---|---|
| 2026년 3월 26일(목) | 이사회 결의. 보통주 7,200만 주, 2조 3,976억 원 |
| 2026년 4월 9일(목) | 금융감독원 1차 정정 요구 |
| 2026년 5월 1일(금) | 금융감독원 2차 정정 요구 |
| 2026년 7월 20일(월) | 확정. 신주 5,300만 주, 발행가 22,100원, 1조 1,713억 원(역산) |
| 2026년 7월 30일(목) | 납입 |
| 2026년 8월 11일(화) | 신주 5,300만 주 상장 |
증자 전 보통주는 171,892,536주였다(2026년 8월 25일 화요일 기준 발행주식총수 224,892,536주에서 신주 5,300만 주를 뺀 역산값). 신주 5,300만 주를 그 값으로 나누면 30.83%다. 실적 서프라이즈가 나온 7월 29일(수)과 신주가 들어온 8월 11일(화) 사이는 열흘 남짓이다.
이익이 늘어난 만큼 나눌 사람도 늘었다. 이건 나쁜 소식이라기보다 산수다. 조달한 1조 1,713억 중 9,077억은 충북 진천공장 설비에 쓰인다. 내역은 페로브스카이트 탠덤셀 파일럿 라인 963억, GW급 탠덤셀 양산라인 3,994억, 고효율 탑콘 전환 4,120억으로 셋을 더하면 정확히 9,077억이다. 나머지 2,636억이 채무상환이다.
다만 이 회사가 처음부터 이 규모를 원했던 것은 아니다. 3월 계획은 2조 3,976억이었고 채무상환 비중이 훨씬 컸다. 금융감독원이 두 번 정정을 요구하면서 “약 5조 원어치 비업무용 자산을 현금화하지 않고 왜 증자를 택했는지” 소명을 요구했고, 최종안은 규모가 절반으로 줄고 자금 용도가 시설 쪽으로 옮겨 갔다. 2026년 8월 25일(화) 종가 32,350원은 발행가 22,100원보다 46.38% 높다(역산).
같은 그룹의 다른 종목에서도 나는 비슷한 어긋남을 본 적이 있다. 한화시스템에서 영업이익이 급증한 분기에 주가가 고점 대비 66% 빠져 있던 기록이 그것인데, 그때 어긋남을 만든 것은 주식수가 아니었고 시차였다. 이번은 다르다.
작년 적자를 만든 부문은 태양광이 아니었다
미국 태양광 이야기로 이 종목을 읽으면 놓치는 것이 있다. 이 회사 매출의 3분의 1은 태양광이 아니다.
| 부문 | 2025년 매출 | 2025년 영업이익 | 2026년 2분기 영업이익 |
|---|---|---|---|
| 신재생에너지(큐셀) | 6조 8,594억 | −852억 | 1,664억 |
| 케미칼 | 4조 6,241억 | −2,491억 | 871억 |
| 첨단소재 | 1조 1,109억 | 62억 | 288억 |
2025년 신재생에너지 부문 매출은 6조 8,594억 원으로 역대 최대였다. 그런데 그해 연결 영업이익은 −3,533억 원이었다. 부문 영업이익 세 줄을 더하면 −3,281억이고, 적자를 낸 두 부문 중 케미칼이 −2,491억으로 74.51%를 차지한다(역산). 2025년 케미칼 매출은 4조 6,241억으로 연결 매출 13조 3,544억의 34.63%다(역산).
부문 합계와 연결 수치는 맞지 않는다. 2026년 2분기 부문 매출 세 줄의 합은 4조 2,476억인데 연결 매출은 4조 5,826억이라 3,350억이 남는다. 회사가 기타 부문과 연결조정을 따로 공표하지 않아 나는 그 차이를 확인하지 못했다. 그래서 이 표의 숫자들은 절대 금액이 아니라 부문 사이의 상대 관계로만 쓴다.
케미칼 871억 흑자를 나는 그대로 받지 않는다
2026년 2분기에는 세 부문이 모두 흑자였고 케미칼도 871억을 냈다. 그런데 같은 실적 발표에서 회사 최고재무책임자는 3분기 케미칼 부문이 “역래깅 효과로 수익성이 하락할 것”이라고 말했다.
업계 쪽 시각도 같은 방향이다. 2026년 8월 11일(화) 보도에 따르면 2분기 국내 석유화학 업체들의 흑자에는 이란 사태 초기의 저가 원료가 뒤늦게 원가에 반영된 효과가 섞여 있고, 에틸렌 스프레드는 톤당 250달러에서 100달러대로 내려앉았다. 같은 보도는 PVC·가소제·가성소다 등 8개 제품의 가격 담합 의혹 수사가 확대되고 있다고 전한다. 나는 PVC와 가성소다의 톤당 실제 가격을 확인하지 못했으므로 이 문단에 시황 수치는 적지 않는다.
화학 부문의 장부값이 어떻게 낡아 있는지는 롯데정밀화학에서 PBR 0.47이 사실은 작년 ROE의 다른 표기였던 사례에서 이미 한 번 봤다. 다음 항목이 정확히 그 이야기다.
한화솔루션 주가 지표 화면이 어느 해의 값인지 나는 확인했다
내가 쓰는 지표 화면은 매출 13조 3,331억, 영업이익 −3,648억, 순이익 −6,153억을 직전 네 분기 합계라고 표시한다. 그런데 그 네 분기 매출을 직접 더하면 다른 값이 나온다.
2025년 3분기 3조 3,643억 + 2025년 4분기 3조 7,570억 + 2026년 1분기 3조 8,820억 + 2026년 2분기 4조 5,826억 = 15조 5,859억(역산). 화면의 13조 3,331억은 이 값이 아니라 2025년 한 해 매출이다.
여기서 한 가지를 갈라 둔다. 회사가 2026년 2월 5일(목)에 발표한 2025년 연결 매출은 13조 3,544억 원이고 화면 값은 13조 3,331억 원이라 213억이 어긋난다. 영업이익도 회사 발표는 −3,533억, 화면은 −3,648억으로 115억 차이가 난다. 중단영업 재분류 같은 사유로 계열이 갈린 것으로 보이는데 나는 그 원인을 확인하지 못했다. 그래서 이 글은 부문 비중을 계산할 때는 회사 발표 계열을, 화면 지표를 검산할 때는 화면 계열을 쓰고, 두 계열의 값을 한 나눗셈 안에서 섞지 않았다.
그래서 같은 화면의 파생 지표들도 전부 2025년 값이다. 영업이익률 −2.74%는 −3,648 ÷ 133,331을 계산한 값이고, 순이익률 −4.61%도 같은 값으로 나눈다. PSR 0.55는 시가총액 7조 2,753억을 13조 3,331억으로 나눈 값이다. 셋 다 원 단위로 재현된다.
결과는 이렇다. 2026년 상반기에 영업이익 3,991억을 낸 사실이 이 화면 어디에도 없다. EPS −3,676원, ROE −7.0%, 7대 지표 2/7 통과라는 표시는 전부 이 회사가 적자였던 해의 초상이다. 지표가 틀렸다는 말이 아니다. 내가 보고 있는 해가 2025년이라는 뜻이다.
PBR 0.62는 어느 주식수로 나눈 값인가
화면의 BPS는 52,064원이고 PBR 0.62는 32,350 ÷ 52,064 = 0.6214로 재현된다. 문제는 무엇으로 나눴느냐다. 52,064원에 증자 전 주식수 171,892,536주를 곱하면 8조 9,494억, 증자 후 224,893,354주를 곱하면 11조 7,088억이 나온다. 같은 화면의 총자본 필드는 비어 있어 어느 쪽인지 대조할 수 없었다.
만약 앞쪽이라면, 증자로 들어온 1조 1,713억을 더하고 증자 후 주식수로 다시 나누면 주당 순자산은 약 45,000원, PBR은 약 0.72가 된다(역산, 상반기 손익 미반영 근사값). 나는 이 0.72를 본문의 판단 근거로 쓰지 않는다. 확인하지 못한 자기자본 위에 세운 값이기 때문이다. 다만 화면의 0.62를 그대로 “싸다”의 근거로 쓰는 것도 같은 이유로 하지 않는다.
석 달 사이에 상향 셋과 하향 다섯이 지나갔다
2026년 4월 29일(수) 하루에 세 곳이 값을 올렸고, 2026년 7월 30일(목)과 31일(금) 이틀에 걸쳐 다섯 곳이 내렸다. 방향이 바뀐 사이에 2분기 실적 발표가 있었는데, 그 실적은 기대를 크게 웃돈 쪽이었다.
| 날짜 | 증권사 | 애널리스트 | 직전 → 조정 후 | 사유 |
|---|---|---|---|---|
| 2026년 1월 2일(금) | NH투자증권 | 최영광 | 38,000 → 35,000 | 석유화학 스프레드 약세, 카터스빌 셀 가동 차질 |
| 2026년 2월 6일(금) | 유진투자증권 | 황성현 | 25,000 → 50,000 | 2026년 실적 턴어라운드, 통관 정상화 |
| 2026년 2월 6일(금) | iM증권 | 전유진·장호 | 30,500 → 34,000 | 불확실성 축소, 다만 모듈 재고 부담 지속 |
| 2026년 4월 29일(수) | 유진투자증권 | 황성현 | 50,000 → 80,000 | 2027년 예상 주당순자산의 2.0배 적용 |
| 2026년 4월 29일(수) | 하나증권 | 윤재성 | 46,000 → 60,000 | 태양광 영업이익 개선, 미국 모듈 판가 인상 |
| 2026년 4월 29일(수) | 미래에셋증권 | 이진호 | 38,000 → 50,000 | 화학 적자 축소, 다만 의견은 중립 유지 |
| 2026년 6월 1일(월) | 유안타증권 | 황규원 | 30,000 → 35,900 | 현금 2.4조 확보 노력 반영, 의견 보유 |
| 2026년 7월 30일(목) | 삼성증권 | 조현렬 | 55,000 → 33,000 | 글로벌 비교기업 밸류에이션 하락 반영 |
| 2026년 7월 30일(목) | 신한투자증권 | 이진명·김명주 | 55,000 → 40,000 | 비교기업 밸류에이션 하락, 실적 개선은 지속 전망 |
| 2026년 7월 31일(금) 보도 | 교보증권 | 미확인 | 59,000 → 43,000 | 같은 맥락 |
| 2026년 7월 31일(금) 보도 | 미래에셋증권 | 미확인 | 50,000 → 38,000 | 같은 맥락 |
| 2026년 7월 31일(금) 보도 | iM증권 | 전유진 | 61,000 → 40,000 | 같은 맥락 |
증권가가 모아 낸 값의 평균은 2026년 7월 30일(목) 기준 44,238원이었고, 이는 그 전날보다 16.27% 낮은 수준이다. 실적이 나온 다음 날 밸류가 내려간 셈인데, 하향 쪽이 밝힌 사유는 대체로 회사 실적이 아닌 해외 비교기업의 배수였다.
나는 이 표의 금액 중 어느 것도 내 것으로 채택하지 않는다. 다만 한 회사에 대해 석 달 사이에 80,000원과 33,000원이 함께 나왔다는 사실 자체는 기록해 둔다. 롯데케미칼에서 네 곳의 값이 63,000원부터 134,000원까지 벌어졌던 때와 마찬가지로, 이 격차의 대부분은 이익 추정에서 나오지 않고 거기에 곱한 배수에서 나온다.
2026년 연간 추정치와 상반기 진척률
신한투자증권은 2026년 7월 30일(목) 리포트에서 2026년 영업이익을 7,952억 원, 2027년을 1조 3,665억 원으로 추정했다. 회사는 2026년 4월 29일(수) 1분기 실적 설명회에서 연간 매출 21조 원, 영업이익 9,000억 원, 태양광 출하량 9GW를 제시했다. 증권사 추정보다 회사 가이던스가 높다.
상반기 누계 영업이익은 3,991억 원(926 + 3,065, 역산)이다. 신한 추정치 대비 50.19%, 회사 가이던스 대비 44.34%를 채웠다(역산). 상반기가 절반을 채웠다는 사실은 하반기가 상반기만큼만 해도 된다는 뜻이다. 다만 상반기 3,991억 가운데 2분기 세액공제 하나만 2,140억이라 그 비중이 53.62%다(역산). 1분기 세액공제 금액은 회사가 따로 밝히지 않아 여기에 더하지 않았다.
한화솔루션 주가에 대한 내 스탠스와 폐기 기준점
시가총액 7조 2,753억은 코스피에서 낮은 순위가 아니다. 지표 순위 기본값을 그대로 적용할 크기가 아니었다. 그래서 실적, 지표, 수급 순으로 직접 봤고 결론은 관찰이다.
이유는 하나로 정리된다. 이 회사의 2026년 이익이 좋아진 것은 사실이지만, 그 이익의 다수가 미국 정부가 정한 단가에서 나오고 있고, 같은 정책 묶음이 이 회사를 제소자로도 피제소자로도 만들 수 있다는 것이 올해 안에 두 번 다 확인됐다. 나는 이런 종류의 이익에 배수를 곱하는 법을 아직 모른다.
내 기준점은 다음과 같다. 2026년 3분기 연결 영업이익에서 회사가 전망한 AMPC 2,300억 원을 뺀 값이 925억 원을 넘어서는가. 산술로 옮기면 3분기 영업이익이 3,225억 원을 넘어야 한다. 이 값이 넘으면 제품을 팔아서 남기는 부분이 실제로 커지고 있다는 뜻이고, 못 넘으면 2분기의 개선은 세액공제 규모가 커진 결과였다는 뜻이 된다. 3분기 보고서 법정 제출 기한은 2026년 11월 15일(일)이라 실제 제출은 11월 16일(월) 이후다.
내 가설이 깨지는 조건은 이렇다. AMPC 제도가 축소되거나 우회 조사에서 한국산 셀에 관세가 붙으면, 즉 이 회사가 미국에서 받는 프리미엄이 제도 변경 하나로 사라지면, 내가 “제도가 만든 이익”이라고 부른 것은 구조가 아니라 잠깐 열려 있던 창이었던 셈이 된다. 그때 내가 뺀 2,140억은 리스크 표시를 넘어 이미 지나간 값의 크기가 된다.
한화솔루션 주가를 두고 내 판단이 무너질 수 있는 지점
- 제일 아픈 것부터. 이 글의 골격인 뺄셈은 AMPC가 영업이익 안에 들어 있다는 전제 위에 서 있다. 나는 회사가 밝힌 “2분기 반영 2,140억”이라는 표현을 언론 보도로 읽었고, 그 금액이 어느 계정에 어떻게 들어갔는지 재무제표 주석으로 대조하지 못했다. 반영 방식이 내 가정과 다르면 925억이라는 값 자체가 무너진다.
- 세액공제를 “회사가 벌지 않은 돈”으로 취급하는 것 자체가 편향일 수 있다. 미국에 공장을 짓고 잉곳부터 만드는 결정은 회사가 했고, 그 결정 없이는 이 세액공제도 없다. 제도가 준 값과 회사가 만든 값을 깔끔하게 가를 수 있다는 내 전제가 무른 셈이다.
- 부문 합계와 연결 수치가 3,350억(2026년 2분기 기준) 어긋나는데 나는 그 차이를 설명하지 못했다. 케미칼이 적자의 74.51%라는 계산은 그 미확인 구간을 남겨 둔 채 한 것이다.
- 지표 화면이 2025년 값이라는 지적은 화면 쪽 문제이지 회사 쪽 문제가 아니다. 이걸 회사 이야기처럼 배치한 것은 내 편집이다.
- 우회 조사는 아직 예비 판정도 나오지 않았다. 청원이 있었다는 사실과 관세가 붙는다는 사실은 다르고, 나는 지금 앞의 것만 갖고 있다.
- 증자 희석 30.83%는 이미 8월 11일(화)에 주가에 반영됐을 수 있다. 그렇다면 실적 대비 주가 부진의 원인을 증자에서 찾는 내 서술은 이미 지난 일을 지금 일로 옮겨 적은 것이 된다.
- 유럽특허청 항소심판부가 2026년 7월 17일(금) 이 회사의 셀 관련 특허를 전면 취소했다. 나는 이 사건의 재무적 영향 규모를 확인하지 못했고 본문 논지에 넣지도 않았다. 넣었어야 할 사건일 수 있다.
- 신용등급은 2026년 5월 보도 기준 AA−에 전망 ‘부정적’이 붙어 있었고, 증자 완료 이후 등급이나 전망이 조정됐는지 나는 확인하지 못했다.
- 신한투자증권의 직전 밸류를 어느 매체는 51,878원으로, 다른 매체는 55,000원으로 적었다. 나는 숫자 모양이 밸류다운 뒤쪽을 표에 적었는데 그 선택의 근거는 인상이지 대조가 아니다.
- 카터스빌 생산능력을 한국 언론은 모듈 8.6GW로, 회사 영문 자료는 카터스빌 3.5GW에 기존 공장을 합쳐 8.6GW로 적는다. 나는 뒤쪽을 따랐다. 앞쪽만 읽었다면 이 공장 규모를 두 배 넘게 적었을 것이다.
- 증자 조달액이 보도에 따라 1조 1,713억과 1조 1,717억으로 갈린다. 5,300만 주에 22,100원을 곱하면 앞쪽이 나와서 그걸 썼지만, 우리사주 단수 처리 같은 사유로 뒤쪽이 실제 금액일 수도 있다.
- 이 글은 회사를 태양광과 화학으로 갈라 놓고 첨단소재 부문은 거의 다루지 않았다. 2025년에 흑자를 낸 유일한 부문이 그쪽이다.
- 2분기 실적이 기대를 크게 웃돌았다는 서술은 발표 직전 집계된 기대치를 기준으로 한 것이다. 그 기대치가 언제 어느 범위로 모인 값인지 나는 확인하지 못했다.
한화솔루션 주가 분석에서 내가 안 쓴 값들
확인하지 못해 본문에 넣지 않은 것들을 적어 둔다. 자기주식 수량과 그 기준일, ㈜한화의 증자 후 최종 지분율, 2026년 1분기 당기순이익의 회사 발표치, 상반기 누계의 회사 공표치(내 값은 분기 합산 역산이다), 화면 EPS −3,676원을 만든 주식수, 화면 ROE −7.0%가 나눈 자기자본, 총자본 필드가 비어 있는 이유, 부문 합계와 연결의 차액 구성, 유럽 특허 취소의 상각 규모, 전환사채·신주인수권부사채 잔량, PVC와 가성소다의 톤당 가격, 2026년 하반기 신용등급 변동 여부.
지표 화면의 발행주식총수 224,893,354주와 다른 데이터 제공처의 224,892,536주가 818주 어긋난다. 시가총액 역산은 앞의 값과 원 단위로 맞았으므로 시총 계산에는 그 값을 썼고, 증자 전 주식수를 역산할 때는 뒤의 값을 썼다. 어느 쪽이 정확한지는 확인하지 못했다.
주가와 지표는 2026년 8월 25일(화) 종가 기준으로 작성 시점에 확인한 값이다. 이 글이 실제로 열리는 시점과는 시차가 있어 실제 시세와 다를 수 있다. 달러로 환산한 시가총액 약 52억 6,000만 달러는 2026년 8월 24일(월) 서울외환시장 종가인 달러당 1,382.4원을 적용한 참고용 개략값이다. 원화가 이 글의 기준 통화다.
출처: 회사 2026년 2분기·1분기 실적 발표 보도, 이투데이, 머니투데이 카터스빌 완공, 회사 2025년 실적 보도자료, 유상증자 확정 공시 보도, 한국경제 셀사이드 조정, pv magazine USA 우회조사 청원, 머니투데이 석유화학 시황, 뉴스웨이 미국 태양광 정책. 가격·지표는 키움 데이터 2026년 8월 25일(화) 종가 기준.
함께 보면 좋은 글