한화생명 지분 구조: 유통 주식은 전체의 3분의 1이 안 된다
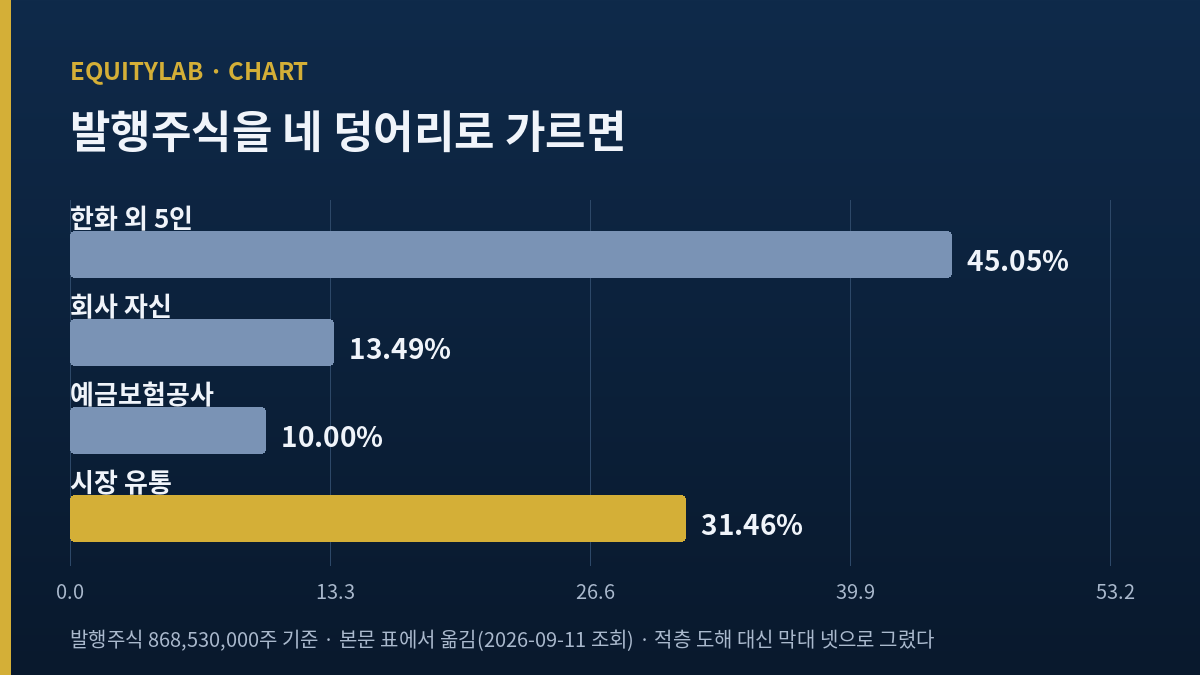
한화 외 5인, 391,230,132주, 45.05%. 회사 자신, 117,139,750주, 13.49%. 예금보험공사, 86,857,001주, 10.00%. 나는 이 세 줄을 위에서 아래로 한 번씩 부르고 나서야 네 번째 줄을 적었다. 세 줄을 더하면 68.54%이고, 남는 것은 31.46%다.
2026년 9월 11일(금) 종가로 한화생명 주가는 5,980원이었다. 같은 화면의 주당순자산은 18,466원이다. 두 값을 나누면 0.3238이 나오고 벤더 화면의 PBR 0.32와 맞는다. 그런데 그 0.32라는 값을 실제로 매기고 있는 주식은 발행주식수 868,530,000주 전부가 아니다. 위의 세 줄을 뺀 나머지다.
순자산의 3분의 1에 거래되는 회사를 볼 때 내가 먼저 하는 일이 소유자 명단을 세로로 더해 보는 것이고, 이번에는 그 덧셈이 글 전체를 끌고 갔다.
목차
한화생명 주가를 만드는 주식은 몇 주인가
남는 주식 273,303,117주는 내가 덜어 내어 얻은 값이라 역산이라고 적어 둔다. 868,530,000주에서 위의 세 블록을 차례로 덜면 그 수가 나온다. 비율로는 31.46%이고, 이 수가 이 글의 출발점이다.
주식수로 직접 나누면 31.47%가 나와 위의 31.46%와 0.01%p 어긋난다. 화면의 지분율이 소수점 아래 둘째까지만 표시된 값이기 때문이고, 나는 뒤의 계산에서 반올림된 비율 쪽을 썼다.
벤더 화면이 말하는 유동주식비율은 41.38%다. 내 덧셈과는 다르다. 그 차이는 아래에서 따로 다루겠지만, 어느 쪽 수를 쓰든 결론의 방향은 같다. 이 회사의 값을 정하는 표는 절반에 못 미친다.
시가총액은 5,980원 곱하기 868,530,000주로 51,938억 원이다. 화면 표기와 일치한다. 반면 주당순자산 18,466원에 같은 주식수를 곱하면 160,382.75억 원이 나오는데, 이것은 지배주주에게 귀속되는 자본이다. 2025년 말 자본총계 166,233.8억 원과 비교하면 5,851.05억 원이 남고, 그 차이는 자회사의 비지배지분이다(역산).
한화생명 주가와 회사가 들고 있는 13.49%
117,139,750주를 9월 11일(금) 종가로 곱하면 7,004.96억 원이다(역산). 회사가 자기 이름으로 들고 있는 주식의 값어치가 시가총액의 13.49%라는 뜻이다. 나는 앞서 비슷한 규모의 자기주식을 실제로 없애 버린 금융회사를 한 편 적은 적이 있다. 메리츠금융지주를 두고 쓴 글이 그것인데, 그 회사는 자기주식을 지웠고 이 회사는 들고 있다. 같은 크기의 블록이 두 회사에서 정반대로 취급되는 중이다.
없애지도 팔지도 않은 상태
회사는 이 물량을 어떻게 하겠다고 확정한 적이 없다. 한국신용신문이 2026년 8월 31일(월) 자로 정리한 바에 따르면 회사 답변은 소각을 포함한 활용 방안을 검토 중이며 결정되면 시장과 소통하겠다는 수준에서 더 나아가지 않았다(한국신용신문 2026-08-31). 검토 중이라는 말은 없애는 것도 파는 것도 아니다.
내가 여기서 확인하지 못한 것이 하나 있다. 이 자기주식을 언제 어떤 사유로 취득했는지는 공시 원문을 열지 않았으므로 적지 않는다. 지금 들고 있다는 사실과 그 물량의 크기까지만 쓴다.
예금보험공사의 10.00%는 어디로 가나
86,857,001주, 종가로 5,194.05억 원이다(역산). 이 물량의 성격은 자기주식과 다르다. 예금보험공사는 전신인 대한생명에 들어간 공적자금을 회수하는 과정에서 이 지분을 갖게 됐고, 2002년 이후 보유분을 단계적으로 팔아 왔다. 남은 것이 10.00%다. SR타임스가 2026년 7월 15일(수)에 보도한 내용에 따르면 예보는 정기 및 수시 경영협의회를 통해 자기주식 소각과 배당 확대를 계속 요구해 왔다고 밝혔고, 매각 주관사로 NH투자증권과 UBS를 두고 있다(SR타임스 2026-07-15).
여기서 두 블록의 방향이 갈린다. 자기주식 13.49%가 없어지면 남은 주주의 지분율이 올라간다. 예보의 10.00%가 시장에 나오면 유통 물량이 늘어난다. 하나는 주주에게 더하고 하나는 뺀다. 그런데 둘 다 아직 날짜가 없다. 회사는 검토 중이라 하고, 예보는 시장 상황을 보겠다고 한다.
주당순자산 18,466원과 한화생명 주가의 거리
두 값의 차이는 12,486원이다. 주당순자산을 100으로 놓으면 시장이 매긴 값은 32.38이고, 나머지 67.62가 비어 있다. 생명보험사의 순자산이 왜 이렇게 대접을 못 받는지는 업계 전체의 문제이지 이 회사만의 문제가 아니다. 나는 같은 구조를 다른 생명보험사에서 먼저 봤고, 그때는 보유 지분의 가치가 시가총액보다 큰 경우였다.
다만 이 회사에서 다른 점은 순자산의 움직임이 컸다는 것이다. 자본총계는 2022년 말 196,946.8억 원에서 2023년 말 154,750.9억 원, 2024년 말 143,007.2억 원까지 내려갔다가 2025년 말 166,233.8억 원, 2026년 6월 말 192,867.3억 원으로 돌아왔다. 2026년 6월 말 수치는 2022년 말보다도 아직 낮다. 네 해 반 동안 순자산은 크게 내려갔다가 거의 원래 높이로 되올라온 셈이다.
내가 보는 화면의 주당순자산 18,466원은 2025년 말 자본을 기준으로 한 값이다. 2026년 6월 말 자본총계는 그보다 26,633.5억 원 크다(역산). 그러니 배수 화면 하나만 보고 이 회사가 순자산 대비 얼마에 거래되는지를 말하려면, 어느 시점의 자본을 쓰고 있는지를 먼저 밝혀야 한다. 이 글의 순자산 계산은 전부 2025년 12월 기준이다.
자사주를 지우면 배수는 어느 쪽으로 움직이나
여기서 한 가지 기묘한 일이 생긴다. 자기주식은 회계상 자본에서 차감된 항목이므로, 그것을 없애도 자본총계는 달라지지 않는다. 달라지는 것은 나누는 쪽이다.
주식수를 줄이면 주당순자산이 올라간다
868,530,000주에서 117,139,750주를 지우면 751,390,250주가 남는다. 지배주주 자본 160,382.75억 원을 그 수로 나누면 주당순자산은 21,344.80원이 된다(역산). 18,466원에서 15.59% 올라간 값이다(역산). 그런데 주가가 그대로 5,980원이라면 PBR은 0.3238에서 0.2802로 내려간다(역산).
즉 자기주식을 없애는 처리는 주당 순자산을 늘리면서, 순자산 대비 배수로만 보면 이 회사를 더 싸 보이게 만든다. PBR이 낮으니 싸다는 문장을 쓰는 사람에게는 곤란한 결과다. 나는 이 비대칭이 좋았다. 배수는 회사의 상태가 아니라 나누는 방법의 결과이기도 하다는 것을 이렇게 선명하게 보여 주는 경우가 흔치 않다.
이익 쪽은 반대로 움직인다. 같은 이익을 더 적은 주식이 나눠 가지므로 주당이익은 올라가고 이익 대비 배수는 올라간다. 두 배수가 서로 반대 방향으로 움직인다는 뜻이고, 그래서 나는 어느 한 배수만 보고 이 물량의 처리를 평가하지 않기로 했다.
한화생명 주가를 보다가 내가 두 번 센 유동주식비율
유동주식비율이 나를 붙잡았다. 화면은 41.38%라고 했고, 나는 100에서 45.05와 13.49를 빼서 41.46을 얻었다. 차이는 0.08%p다. 처음에는 내 계산을 의심했고, 두 번째로는 최대주주 지분율의 소수점을 의심했다.
세 번째로 생각한 것이 실제로 맞는 방향이었다. 유동주식비율은 각 벤더가 자기 기준으로 계산하는 값이고, 임원 보유분이나 우리사주처럼 내가 화면에서 보지 못한 작은 블록이 더 빠져 있을 수 있다. 즉 화면은 내 계산보다 조금 더 많이 덜어 낸 것이다.
중요한 것은 어느 쪽 수가 옳은지가 아니었다. 두 수 모두 예금보험공사의 10.00%를 유통 물량으로 세고 있다는 점이 같았다. 매각 주관사를 두고 시장 상황을 보는 중인 지분을 유통으로 세는 것은 규칙상 맞지만, 실제로 그 물량이 하루에 얼마나 움직이는지와는 다른 이야기다. 내가 이 절을 따로 쓴 이유가 그것이다. 비율은 누가 갖고 있는지를 적을 뿐, 언제 내놓을지는 적지 않는다.
순자산 19조와 지급여력 167.0%
2026년 6월 말 자산총계는 1,864,648.3억 원, 부채총계는 1,671,781.7억 원이다. 둘의 차가 자본총계 192,867.3억 원이다. 생명보험사의 재무상태표는 이렇게 큰 두 수의 차이로 자본이 정해지므로, 자산과 부채가 각각 1% 움직이기만 해도 자본은 크게 흔들린다. 앞 절에서 본 네 해 반의 출렁임이 그 결과다.
지급여력비율은 2026년 6월 말 167.0%로 전년 말 대비 9.5%p 올랐다. 감독 기준을 넉넉히 넘는 수준이다. 다만 같은 화면에서 한 층 아래를 보면 사정이 다르다. 기본자본 지급여력비율은 1분기 말 58.8%였다. 전체 지급여력이 높아도 그 안에서 질이 좋은 자본의 비중은 따로 본다는 뜻이고, 나는 이 두 수를 같이 놓고 본다.
나가지 못하는 이익
배당 이력은 짧게 적을 수 있다. 회사가 공개한 배당 현황을 보면 2023년 사업연도에 주당 150원, 배당총액 1,127억 원, 배당성향 18.3%, 배당수익률 4.4%의 현금배당이 있었다(한화생명 배당 현황). 그 앞뒤로는 없다. 2024년과 2025년 사업연도는 모두 무배당이다.
이유의 한 조각은 해약환급금준비금이다. 한국신용신문은 2분기에 이 준비금이 일부 한도를 넘었다고 전했다. 보험사의 이익이 손익계산서에 찍혀도 이 준비금으로 묶이면 배당가능이익이 되지 않는다. 나는 같은 구조가 손해보험사에서 어떻게 작동하는지를 현대해상을 두고 쓴 글에서 한 번 갈라 본 적이 있다. 업종 안에서 반복되는 구조이지 이 회사만의 사정이 아니다. 다만 그 글이 준비금 자체를 파고든 기록이라면, 이 글은 준비금 때문에 나가지 못한 이익이 자기주식이라는 형태로 회사 안에 또 쌓여 있다는 쪽을 본다.
한화생명 주가의 52주 폭
52주 최고가는 7,560원, 최저가는 2,930원이다. 최고를 최저로 나누면 2.5802배다(역산). 9월 11일(금) 종가 5,980원은 최고 대비 20.90% 아래이고 최저 대비 104.10% 위다(역산). 한 해 동안 두 배 넘게 벌어진 폭 안에서 지금은 위쪽 3분의 2 지점에 있다.
이 폭 자체가 앞 절의 자본 출렁임과 닮았다. 금리와 평가손익이 자본을 흔들고, 그 자본 위에 매겨지는 값도 같이 흔들린다. 순자산의 3분의 1이라는 값은 그 흔들림의 어느 한 시점을 찍은 것이지 고정된 성질이 아니다.
한화생명 주가에 대한 내 스탠스
시가총액 순위가 100위 밖인 종목을 나는 관찰로만 다룬다. 그래도 관찰에는 내 견해가 들어간다.
내 견해는 이렇다. 순자산 대비 3분의 1이라는 값은 이 회사의 영업이 나빠서 붙은 값이 아니라, 값을 매길 수 있는 주식이 모자라서 붙은 값의 성격도 갖는다. 묶여 있는 23.49%는 언젠가 풀린다. 자기주식 쪽으로 풀리면 남은 주주에게 더해지고, 예금보험공사 쪽으로 풀리면 공급이 늘어난다. 나는 두 방향의 순서와 시점을 모르는 상태에서 이 값을 보고 있다. 그래서 기대를 걸되 크기를 정하지 않는다.
국내 실명 증권사 열한 곳이 이 종목에 추정치를 내고 있다. 그 열한 곳 가운데 종가 아래에 값을 둔 곳은 한 곳뿐이다. 내가 여기서 말할 수 있는 것은 방향과 개수이며, 그 숫자들을 내 견해로 채택하지는 않는다.
내 기대를 깎는 것들과 폐기 조건
내 기대를 깎는 여덟 가지
- 하나. 날짜가 없다
- 회사는 자기주식 처리를 검토 중이라고만 했다. 검토는 일정이 아니다.
- 둘. 요구가 성과를 뜻하지는 않는다
- 예금보험공사가 자기주식 처리와 배당 확대를 계속 요구해 왔다고 밝혔지만, 요구의 구체적 내용과 결과는 공개되지 않았다는 지적이 같은 보도에 함께 실렸다.
- 셋. 준비금이 이익을 묶는다
- 해약환급금준비금이 한도를 넘으면 손익계산서의 이익과 배당가능이익이 갈라진다. 2분기에 일부 한도 초과가 있었다.
- 넷. 기본자본 비율이 낮다
- 전체 지급여력비율 167.0%와 기본자본 지급여력비율 58.8%의 간격이 크다. 환원 여력을 볼 때 감독 당국이 보는 것은 뒤쪽이다.
- 다섯. 자본이 잘 흔들린다
- 자본총계가 네 해 반 사이 196,946.8억 원에서 143,007.2억 원까지 내려갔다가 192,867.3억 원으로 돌아왔다. 순자산 대비 배수는 이 출렁임 위에 얹혀 있다.
- 여섯. 공급 쪽 물량이 크다
- 예금보험공사 지분 10.00%는 매각 주관사가 정해져 있는 물량이다. 시장에 나오는 방식과 속도는 내가 통제할 수도 예측할 수도 없다.
- 일곱. 두 해째 배당이 없다
- 2024년과 2025년 사업연도 모두 무배당이다. 배당을 보고 들어오는 자금은 이 종목을 보지 않는다.
- 여덟. 내 견해를 내가 깎는 조각
- 묶인 지분이 많아서 값이 낮다는 내 설명이 틀렸을 수 있다. 시장이 이 회사의 자본 질과 배당 능력을 이미 정확히 반영했고, 소유 구조는 그 결과에 붙은 부수적 설명일 뿐일 수 있다. 그렇다면 0.32는 오류가 아니라 정답이다.
폐기 조건 두 단계
지분율은 지금 누가 갖고 있는지를 적을 뿐, 언제 내놓을지는 적지 않는다. 내가 이 글에서 세어 본 23.49%도 소유의 기록이지 공급의 예고가 아니다. 그래서 내 견해가 깨지는 조건도 소유가 아니라 움직임에 걸어 둔다.
첫째, 예금보험공사 지분의 매각이 자기주식 처리보다 먼저 공시되고 그 규모가 한 번에 3%를 넘는 경우. 묶인 물량이 주주에게 더해지는 쪽 말고 빼는 쪽으로 먼저 풀렸다는 뜻이므로, 나는 내 순서 가정을 버린다.
둘째, 2027년 사업연도까지 어느 분기에도 자기주식 처리 방안이 확정 공시되지 않고 무배당이 이어지는 경우. 그때는 이 물량을 언젠가 풀리는 블록으로 세는 것 자체가 잘못이고, 회사 안에 영구히 머무는 항목으로 다시 세야 한다.
함께 읽을 글: 삼성생명을 두고 쓴 글
본문의 가격과 배수는 2026년 9월 11일(금) 종가 기준으로 내가 조회한 값이다. 이 글은 작성 시점과 게시 시점이 달라 실제 시세와 다를 수 있고, 그 사이의 오차는 그대로 남는다. 지표 화면은 위즈리포트 기업개요, 재무상태표는 밸류라인, 상반기 실적은 중앙이코노미뉴스 2026-08-12 보도를 썼다. 역산이라고 표시한 값은 공개 수치에서 내가 직접 계산한 것이다.
함께 보면 좋은 글